Die wichtigsten Punkte
- Kyle Grieve, Co-Host des Podcasts We Study Billionaires, schätzt den inneren Wert von Walmart auf etwa 50 US-Dollar pro Aktie, was seiner Meinung nach weniger als die Hälfte des aktuellen Aktienkurses ist.
- Das Forward-KGV von Walmart hat sich seit dem Tiefstand von 2017 mehr als verdoppelt, während der normalisierte Gewinn je Aktie (EPS) um etwa 80 % gestiegen ist.
- Die operative Marge von Walmart liegt bei 4,2 %, niedriger als die 4,7 % vor einem Jahrzehnt.
- Das Bullen-Argument stützt sich auf die schneller wachsenden Werbe- und E-Commerce-Geschäfte, während KI-Einkaufsassistenten das Hauptrisiko für beide darstellen.
Walmart (WMT) Aktien sind bereits etwa 20 % von ihrem Hoch entfernt, und ein Value-Investor glaubt, dass sie noch viel weiter fallen könnten.
In der Folge vom 30. September von We Study Billionaires sagte Co-Host Kyle Grieve, die Walmart-Aktie sei "bewertet wie ein Tech-Unternehmen innerhalb der Magnificent Seven." Dann führte er sein Modell aus:
"Ich komme tatsächlich auf einen inneren Wert von etwa 50 US-Dollar, was weniger als die Hälfte des aktuellen Aktienkurses ist."
Autsch.
Ich denke, 50 US-Dollar sind härter, als die Fakten es erfordern. Aber Grieves Argument gegen den Preis hält stand, und hier ist der Grund...
Das KGV hat die Hauptarbeit geleistet
Grieves Co-Host, Shawn O’Malley, fasste das Problem zusammen, indem er auf das Jahr 2012 zurückblickte:
"Im Grunde ist der Markt von der Zahlung des 12-fachen Gewinns auf das 38-fache Gewinns für Walmart umgestiegen, während das Gewinnwachstum je Aktie tatsächlich sehr schwach war."
Die Daten von TIKR aus dem letzten Jahrzehnt erzählen eine ähnliche Geschichte. Das Forward-KGV von Walmart erreichte Anfang 2017 einen Tiefstand von 15,4x, stieg im Februar auf 46,8x und liegt jetzt bei etwa 34,8x.
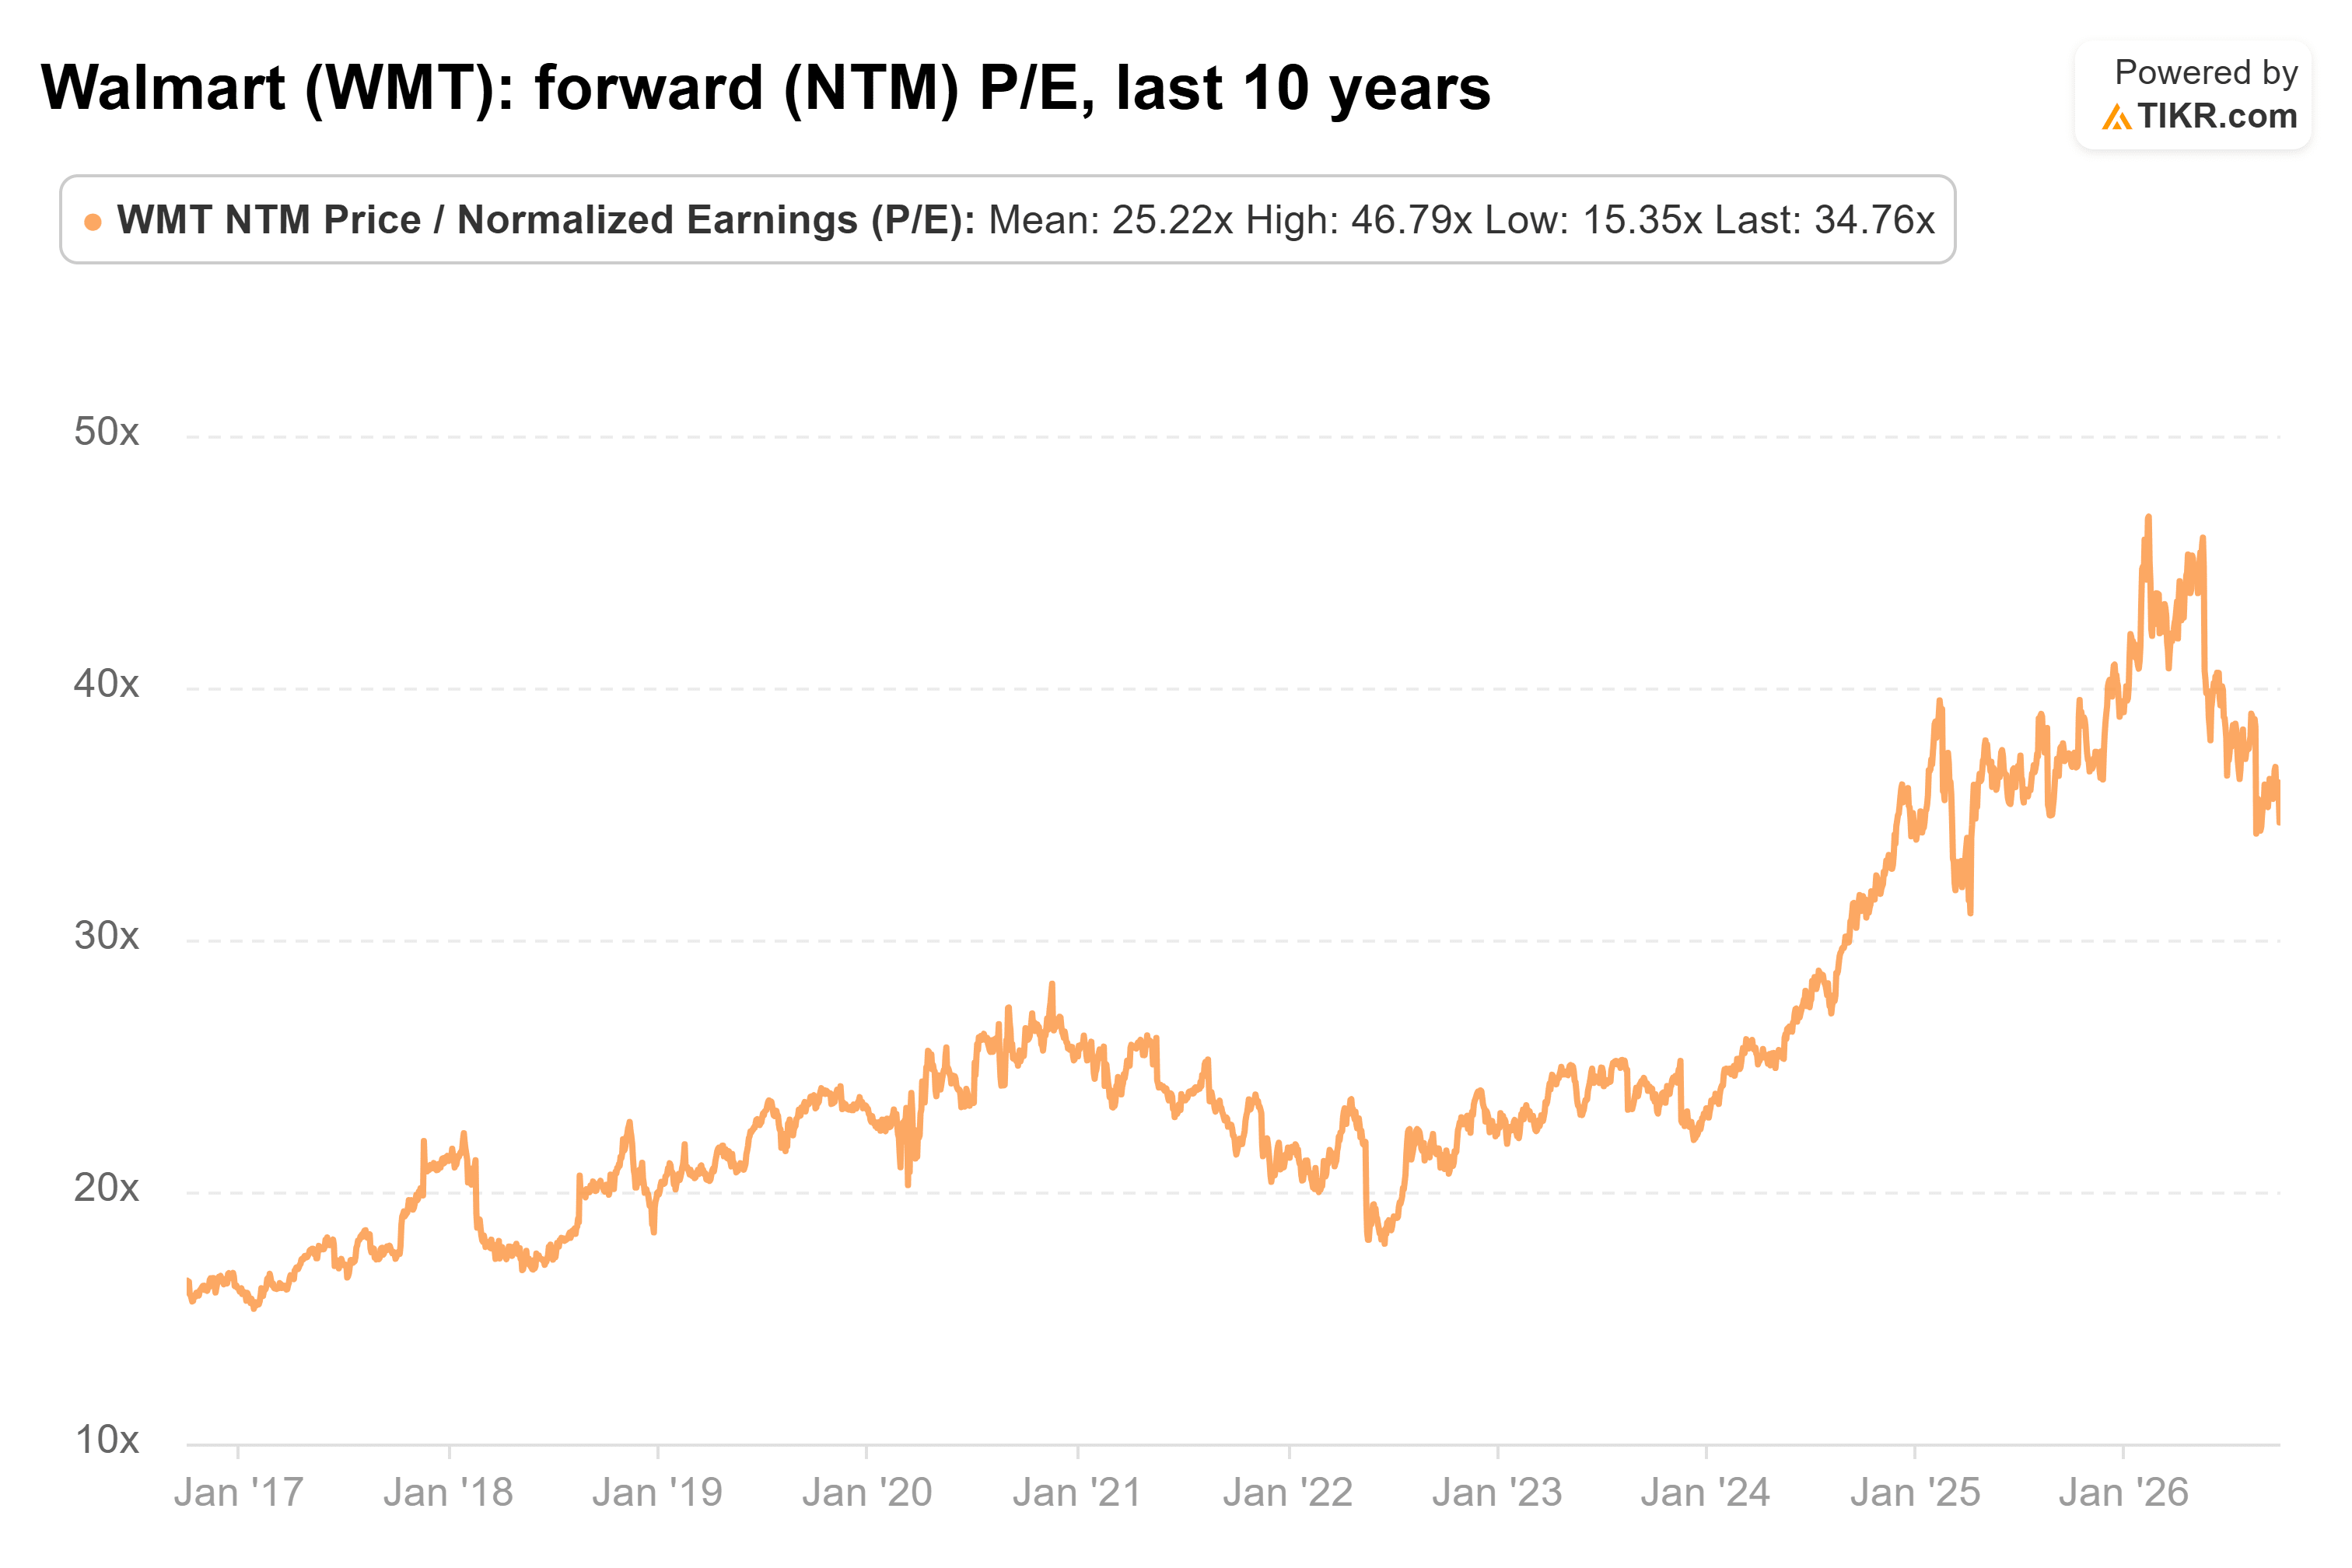
Für einen großen Einzelhändler ist das eine ziemlich dramatische Veränderung in der Bewertung der Aktie durch den Markt.
Die Gewinne konnten nicht mithalten
Die Gewinne sind zwar auch gewachsen, aber in einem langsameren Tempo. Der normalisierte Gewinn je Aktie (EPS) stieg von 1,47 US-Dollar zu Beginn des Jahrzehnts auf 2,64 US-Dollar im letzten vollen Jahr. Analysten erwarten nun, dass er in diesem Jahr auf 2,89 US-Dollar steigt, basierend auf Schätzungen von 39 Analysten.

Das ist ein stetiges Wachstum und viel freundlicher, als die Gewinne als "schwach" zu bezeichnen. Aber es erklärt bei weitem nicht, warum sich das Bewertungsmultiplikator mehr als verdoppelt hat.
Es gibt noch ein weiteres Problem beim Zahlen eines so hohen Multiplikators: Aktienrückkäufe werden teurer. O'Malleys Punkt ist, dass Walmart "im Grunde Aktien zum 30- oder 40-fachen Gewinn zurückkauft", was bedeutet, dass jeder ausgegebene Dollar weniger Aktien zurückkauft als zu einer niedrigeren Bewertung.
Schätzen Sie den fairen Wert eines Unternehmens sofort (Kostenlos mit TIKR) >>>
Größenvorteile haben sich nicht in den Margen gezeigt
Man würde erwarten, dass ein Einzelhändler von Walmarts Größe im Laufe der Zeit mehr Gewinn aus seiner Skalierung herauspressen kann. Grieve weist darauf hin, dass dies nicht der Fall ist: Seit 2005 sind "die operativen Margen tatsächlich von 6 % auf heute 4 % gesunken." Er vermutet, dass jahrelanger Wettbewerb, hauptsächlich von Amazon (AMZN), ein Teil des Grundes ist.
Das letzte Jahrzehnt war bestenfalls flach. TIKR zeigt eine operative Marge von 4,7 % zu Beginn, zwischen 4,0 % und 4,5 % in jedem Jahr seitdem und 4,2 % im letzten Jahr...

Nichts in dieser Grafik zeigt ein profitabler werdendes Geschäft.
Wie er auf 50 US-Dollar kommt
Grieves Basisszenario basiert auf drei Annahmen:
- Ein Wachstum von etwa 5 % pro Jahr, mit "vernachlässigbarer Margenexpansion"
- Ein KGV von 20 in fünf Jahren
- Ein daraus resultierender Preis von etwa 78 US-Dollar je Aktie
Er kombiniert dann seine Bären- und Bullenszenarien und zieht 15 % für eine Sicherheitsmarge ab, was ihn auf etwa 50 US-Dollar bringt. Selbst in seinem Bullenszenario, vor dieser Absicherung, "erzielt man nur eine Rendite von 1 %", sagte er. Die Hinzunahme der etwa 1 % Dividendenrendite bedeutet immer noch, dass "man nicht einmal wirklich die Inflation schlägt."
Also sind 50 US-Dollar eine Zahl mit Sicherheitsmarge. Ich denke, seine 78 US-Dollar sind die fairere Zahl, und selbst die liegt deutlich unter dem aktuellen Aktienkurs.
Die Sache ist die: Das Bullen-Argument ist angreifbar
Der offensichtliche Gegenpunkt ist, dass Walmart zu einer anderen Art von Unternehmen wird. Zum Beispiel wächst sein Werbegeschäft um 38 %, während der E-Commerce jetzt etwa ein Viertel des Umsatzes ausmacht und um etwa 23 % wächst. Wenn diese höher margentragenden Geschäfte weiter expandieren, könnte ein Modell, das auf der heutigen Marge von 4 % basiert, verpassen, was sie beitragen. TIKR hat kürzlich einen optimistischeren Weg zu 128 US-Dollar bis 2029 aufgezeigt.
Das Problem ist, dass sowohl Werbung als auch Mitgliedschaften davon abhängen, dass Kunden zu Walmart kommen. Grieve argumentiert, dass KI dagegen arbeiten könnte. "Die Wechselkosten, um beispielsweise von Walmart zu Amazon zu wechseln, sind praktisch null, und KI hilft Walmarts Sache nicht wirklich."
Die Moderatoren verwendeten Waschmittel, um den Punkt zu verdeutlichen. Fragen Sie einen KI-Agenten nach der günstigsten Marke mit Same-Day-Lieferung, und dem Agenten ist es egal, welcher Laden sie verkauft. Wie O'Malley es ausdrückte: "Es nimmt ihnen im Grunde die Kundenbeziehung aus der Hand, wenn alle über ChatGPT und Claude und KI-Agenten einkaufen."
Das ist das Risiko, das Grieve sieht, da weniger Besuche in Walmarts Geschäften und auf der Website weniger Gelegenheiten bedeuten, Mitgliedschaften und Werbung zu verkaufen, also genau die Geschäfte, die das Bullen-Argument antreiben.
Das Fazit
Ist Walmart "etwa 50 US-Dollar" wert? Man kommt nur dorthin, wenn man Grieves 15 % Sicherheitsmarge und sein Bärenszenario akzeptiert. Das größere Problem ist die Bewertung. Bei 34,8x Forward-Gewinnen, mit einer operativen Marge, die sich seit einem Jahrzehnt kaum verändert hat, geht die Aktie davon aus, dass Walmart viel profitabler wird, als die heutigen Zahlen zeigen.
Die Frage ist, ob sich diese Margen verbessern können. O'Malley hat "meine Zweifel, ob wir alle mit Agenten einkaufen werden." Wenn Werbung und Mitgliedschaften die Margen nach oben treiben, könnte die aktuelle Bewertung sinnvoller sein. Im Moment ist die Marge die Zahl, die man im Auge behalten sollte.
Was ist die Walmart-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Walmart wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!