Wichtigste Erkenntnisse
- Jim Cramer sagte am Montag in Mad Money, dass NVIDIA seine Chips nicht schnell genug herstellen kann, um die Nachfrage zu decken, und am Mittwoch teilte Dell mit, dass seine ersten Vera Rubin NVL72 Racks in großen Stückzahlen ausgeliefert werden.
- Die Zahlen von Wall Street untermauern den Engpass, wobei der Konsensumsatz in diesem Geschäftsjahr auf etwa 412 Milliarden US-Dollar nahezu verdoppelt wird.
- NVIDIA wird mit dem 19,2-fachen der zukünftigen Gewinne gehandelt, etwa die Hälfte seines Fünfjahresdurchschnitts von 36,6x und nahe seinem Fünfjahrestief von 17,5x.
- Wenn sich das Kurs-Gewinn-Verhältnis (KGV) bei gleichen Gewinnen auch nur auf halbem Weg zu diesem Durchschnitt bewegen würde, stiege der Marktwert von NVIDIA um etwa 45%.
NVIDIA (NVDA) hat ein Problem, das sich die meisten Unternehmen wünschen würden.
In der Montagsfolge von Mad Money fasste Moderator Jim Cramer es zusammen:
"NVIDIA kann buchstäblich seine eigenen Chips nicht schnell genug herstellen, um die Nachfrage zu befriedigen."
Das Lustige daran? Er sagte es in einem Segment, das Advanced Micro Devices (AMD) CEO Lisa Su lobte. Der Engpass war seine Erklärung dafür, warum AMD überhaupt Raum hatte, in den Markt für High-End-AI-Chips einzubrechen: "Natürlich war da Platz für AMD."
(AMD ist noch nicht wirklich in der Lage, mit NVIDIA im High-End-Bereich zu konkurrieren, aber für "gut genug"-Modelle ist es ein echtes Arbeitstier.)
Und am Mittwoch begann die nächste Generation, die Tür zu verlassen. Michael Dell, Gründer und CEO von Dell Technologies (DELL), postete auf X:
"Das erste Vera Rubin NVL72 Rack-Scale-System, vollständig integriert und in großen Stückzahlen im Versand."
Er fügte hinzu, dass "das Tempo dieser Partnerschaft anders ist als alles, was ich in über 40 Jahren gesehen habe."
Anders ausgedrückt: NVIDIAs nächster Produktzyklus verwandelt sich bereits in Auslieferungen, ohne Pause zwischen den Generationen.
Die Nachfrage zeigt sich in den Zahlen
Natürlich ist ein Engpass für Aktionäre nur dann von Bedeutung, wenn er sich in Preissetzungsmacht... und Umsätzen niederschlägt. Wall Street ist offensichtlich der Meinung, dass dies der Fall sein wird:
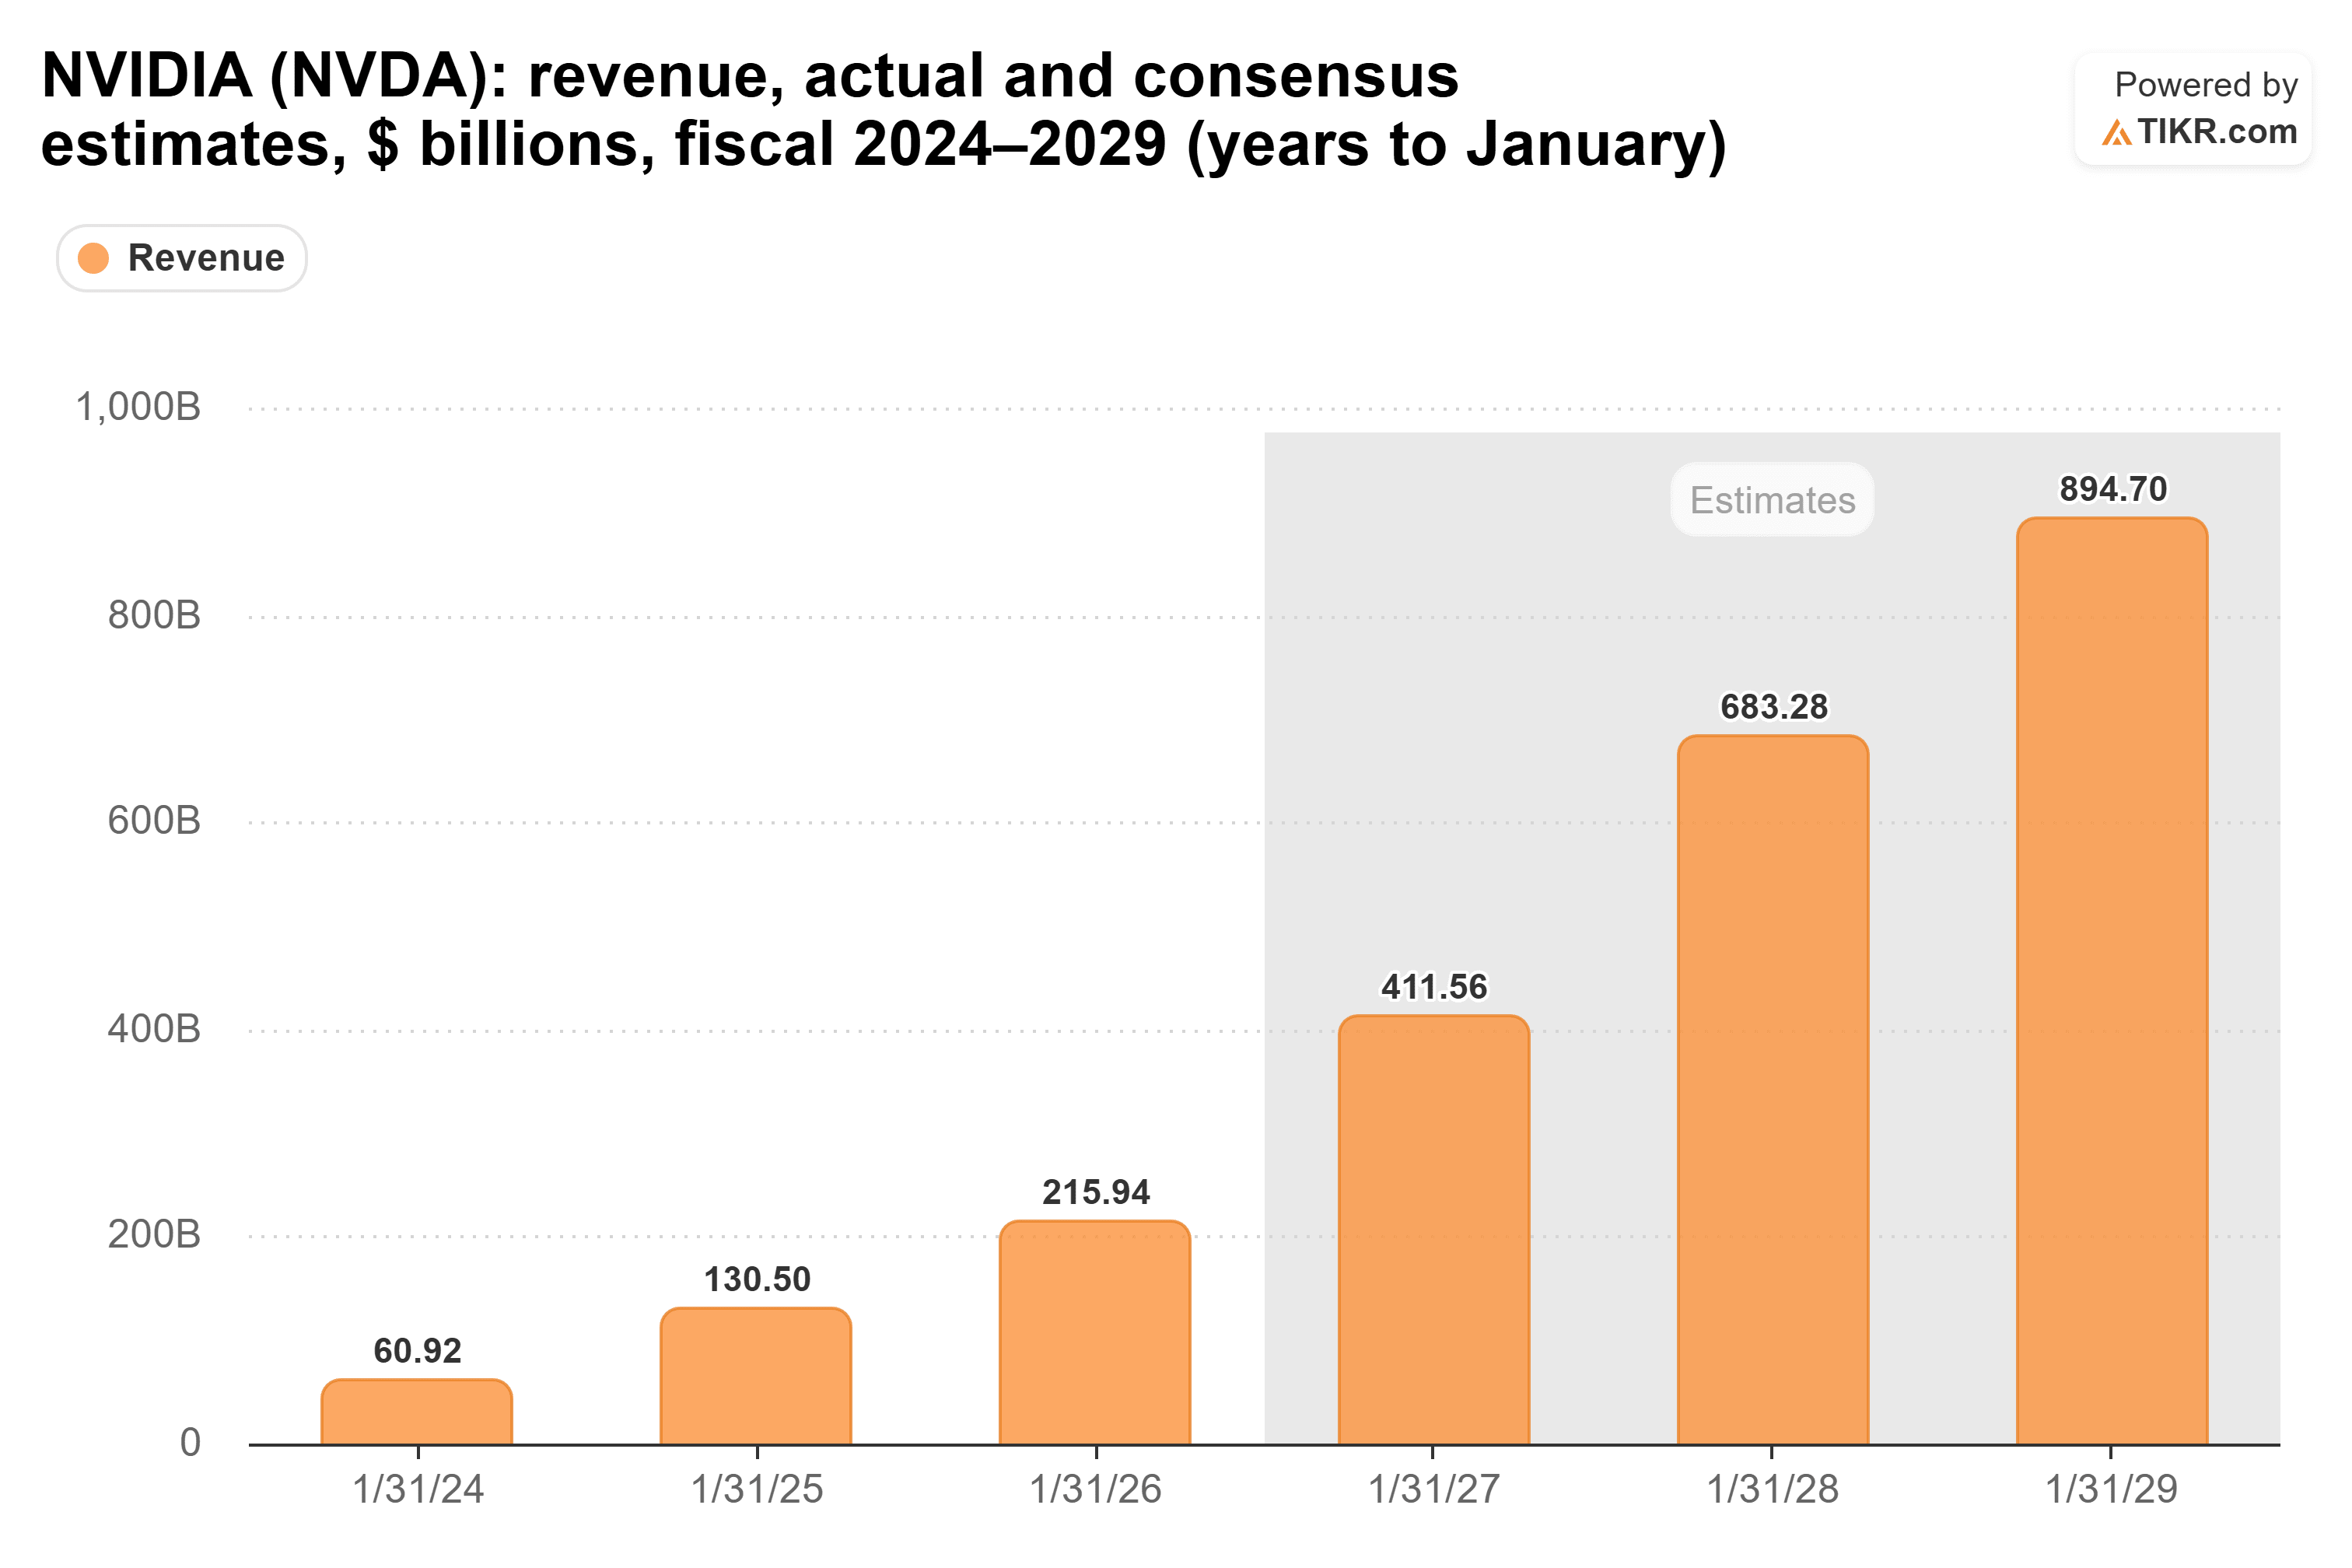
NVIDIA erzielte im letzten Geschäftsjahr 216 Milliarden US-Dollar Umsatz, gegenüber 131 Milliarden US-Dollar im Jahr davor. Der Konsens sieht vor, dass der Umsatz in diesem Jahr auf etwa 412 Milliarden US-Dollar nahezu verdoppelt wird, im nächsten Jahr 683 Milliarden US-Dollar erreicht und im Jahr darauf fast 900 Milliarden US-Dollar.
Ich sehe dort keine Lücke zwischen den Generationen.
Warum sieht die Aktie dann günstig aus?
Hier ist der Punkt: Man würde bei diesem Wachstum ein astronomisch hohes Kurs-Gewinn-Verhältnis (KGV) erwarten. Stattdessen...
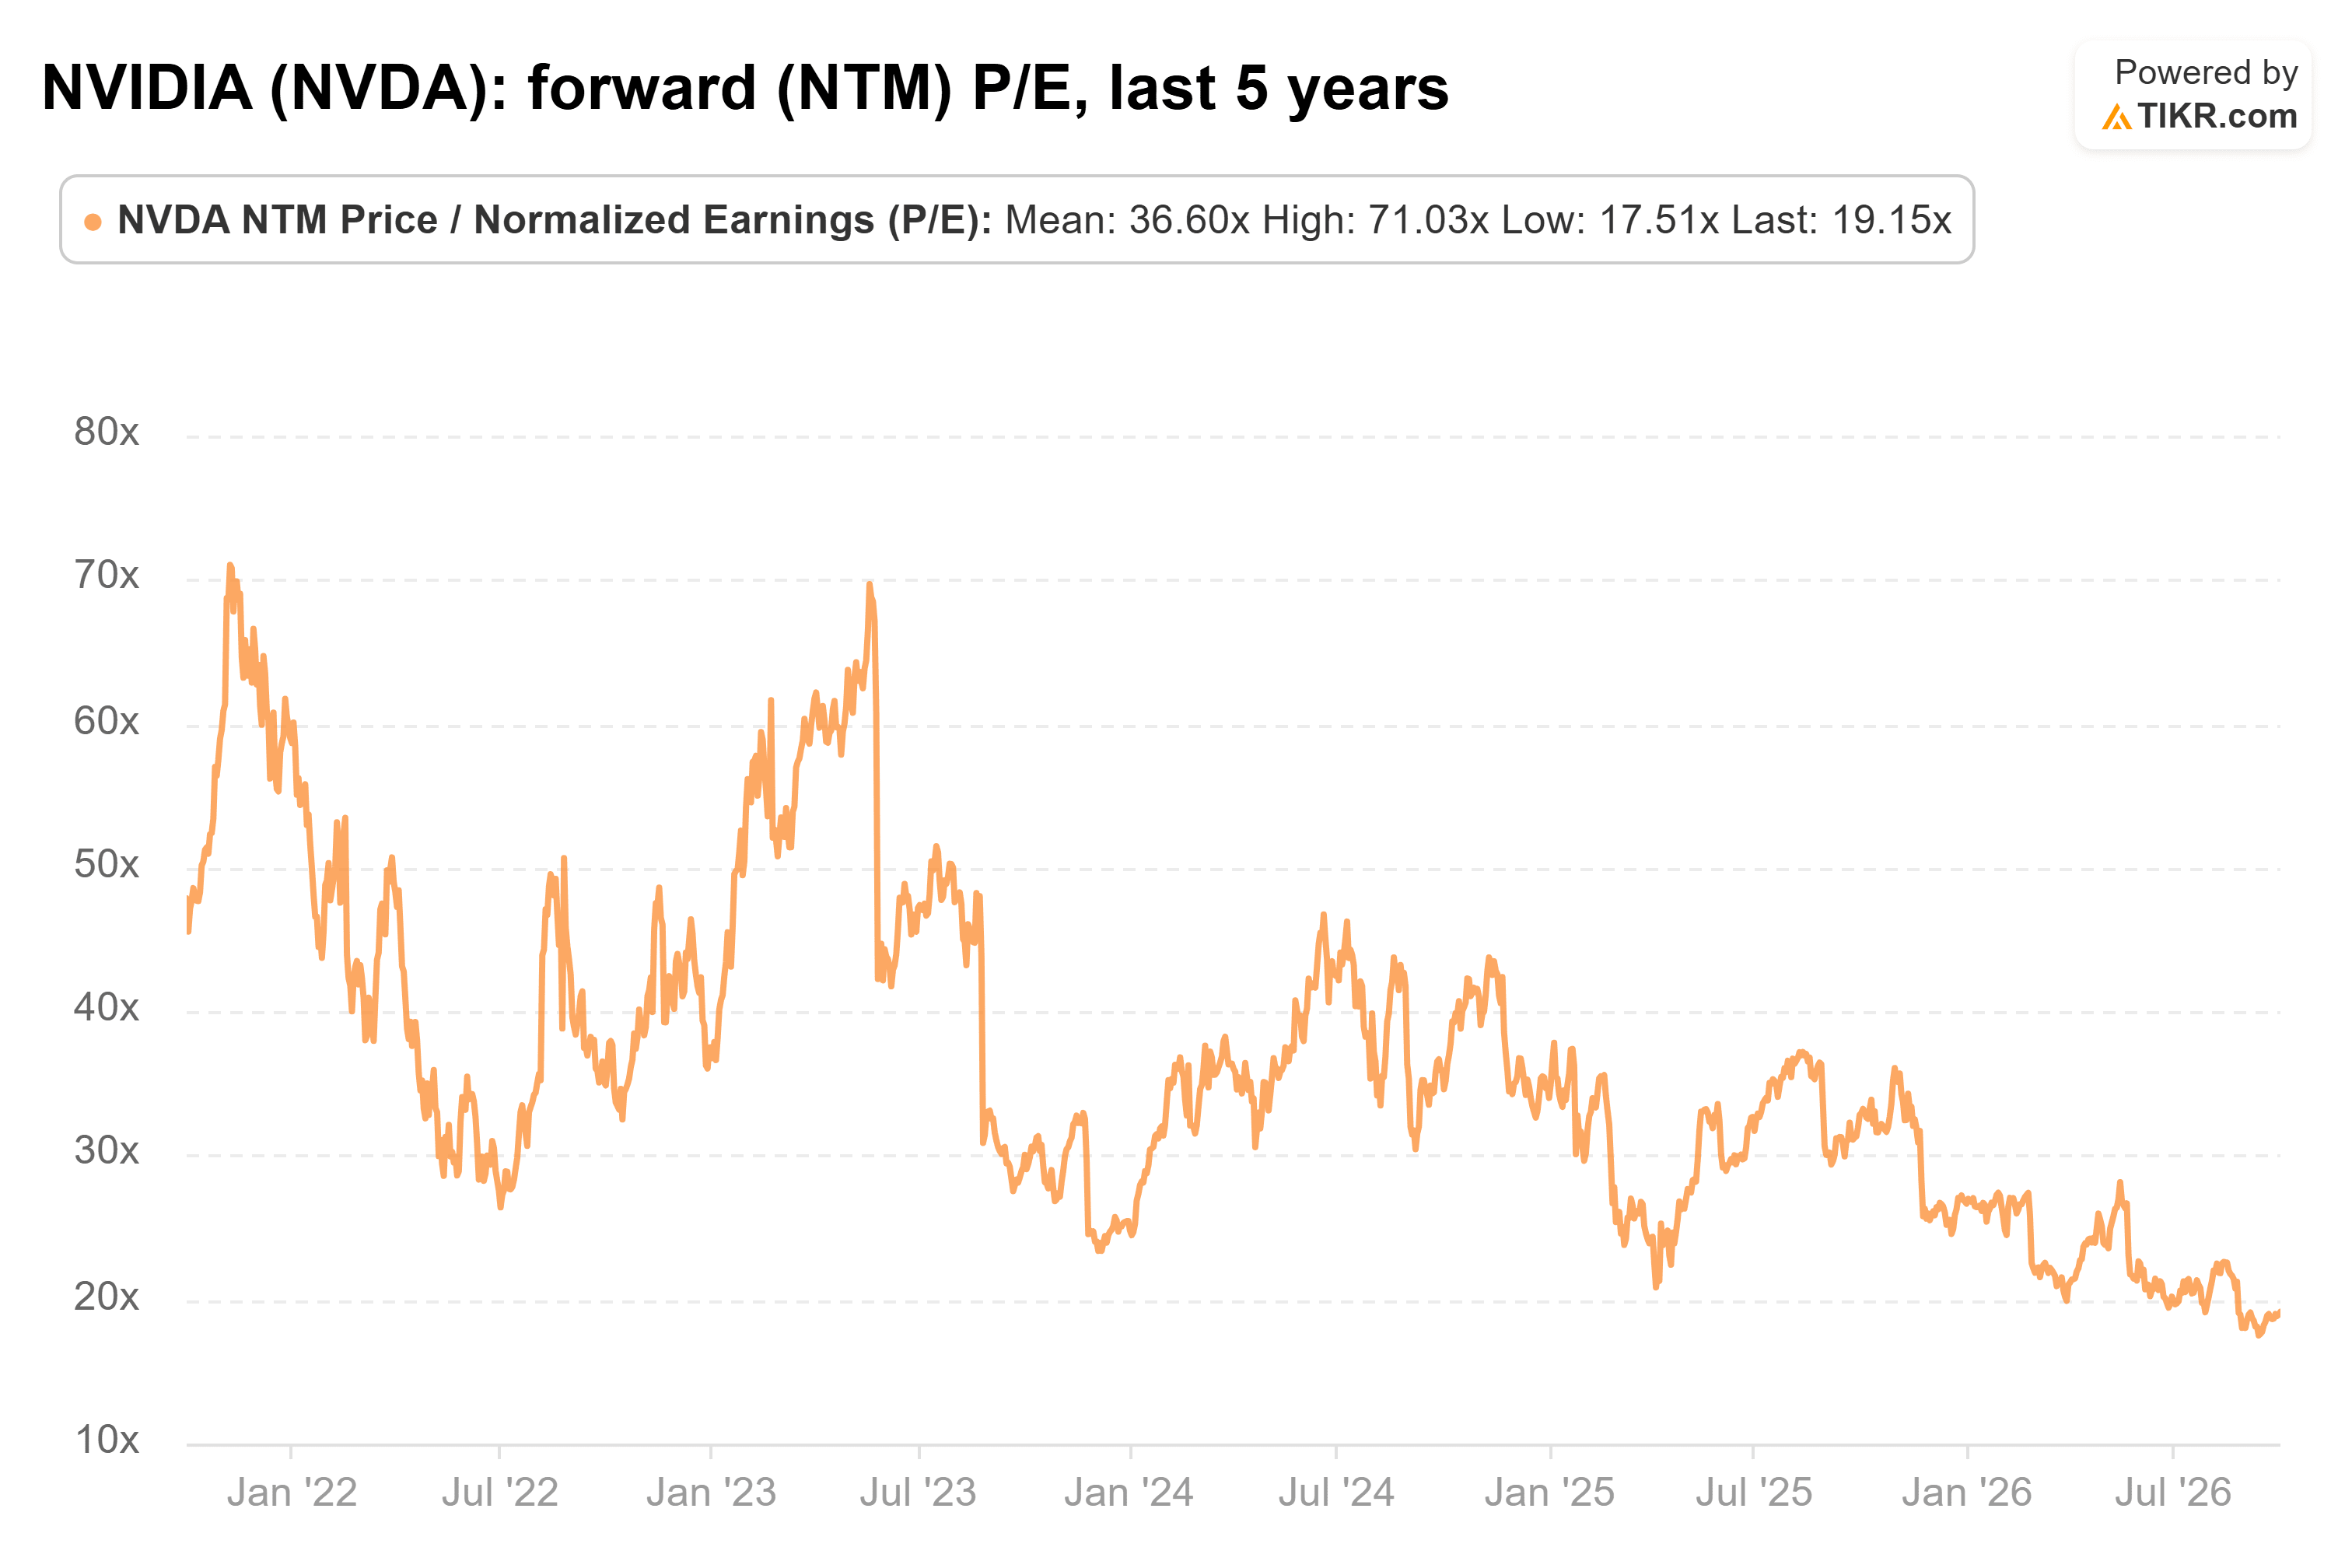
NVIDIA wird laut TIKR mit dem 19,2-fachen seiner zukünftigen Gewinne gehandelt. Sein Fünfjahresdurchschnitt liegt bei 36,6x, und es erreichte ein Fünfjahrestief von 17,5x erst am 14. September.
Für ein Unternehmen, das nicht genug von seinem Produkt herstellen kann, sieht das für mich verdammt günstig aus.
Es gibt zwei Möglichkeiten, dieses KGV zu interpretieren. Die erste ist, dass man eine echte Kaufgelegenheit hat: Der Aktienkurs hat mit der Geschwindigkeit, mit der die Gewinnschätzungen steigen, nicht Schritt gehalten, und ein KGV fällt, wenn das passiert. Die weniger wohlwollende Interpretation ist, dass der Markt daran zweifelt, dass diese Gewinne von Dauer sind. Die Chipnachfrage verläuft in Zyklen (nun, zumindest historisch gesehen), und Cramers eigener Punkt war, dass ein Engpass Raum für AMD lässt, Marktanteile zu gewinnen.
Das Szenario mit 45% Aufwärtspotenzial
Heute wird NVIDIA mit etwa dem 19,2-fachen der zukünftigen Gewinne gehandelt.
Wenn der Markt für dieselben Gewinne seinen Fünfjahresdurchschnitt von 36,6x zahlen würde, würde sich die Aktie nahezu verdoppeln.
Selbst wenn man sich auf halbem Weg trifft, bei etwa 28x, ergibt sich ein etwa 45% höherer Wert.
Und das allein auf Basis der Gewinne der nächsten 12 Monate. Wenn der Konsens recht hat und der Umsatz im nächsten Jahr um weitere 66% steigt, wachsen diese Gewinne ebenfalls weiter.
Natürlich setzt all dies voraus, dass die Schätzungen Bestand haben. Wenn die Nachfrage nachlässt, könnten sowohl die Gewinne als auch das KGV zusammenfallen. Und es gibt natürlich den breiteren makroökonomischen Hintergrund – steigende Zinsen, eine Wirtschaft, die außerhalb des KI-Ausbaus wackelig aussieht, und zunehmende politische Unsicherheit rund um Rechenzentren.
Vera Rubin hat erst vor kurzem in großen Stückzahlen mit dem Versand begonnen, daher werden die nächsten Quartale zeigen, wie viel von dieser Nachfrage sich in Umsatz verwandelt.
Was ist die NVIDIA-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!