Die wichtigsten Punkte
- Broadcom soll Berichten zufolge 60 Milliarden Dollar aufnehmen, um Chips für Anthropic zu finanzieren, zusätzlich zu einem Kredit von bis zu 42 Milliarden Dollar zum Leasing von Broadcom-Chips.
- Damit ist Broadcom sowohl Chipsupplier als auch Kreditgeber von Anthropic, sodass mehr seines Wachstums nun von einem einzigen Kunden abhängt.
- Allein 60 Milliarden Dollar neue Schulden würden die 66,5 Milliarden Dollar Gesamtverschuldung, die Broadcom Ende des Geschäftsjahres 2025 auswies, fast verdoppeln.
- Analysten erwarten, dass der Umsatz von 63,9 Milliarden Dollar im Geschäftsjahr 2025 auf 272 Milliarden Dollar bis zum Geschäftsjahr 2028 steigt, und Anthropics Börsengang, der Berichten zufolge bereits Mitte November erfolgen könnte, ist der nächste Punkt, den man im Auge behalten sollte.
Broadcom (AVGO) setzt alles auf Anthropic.
Broadcom hat begonnen, 60 Milliarden Dollar für die Finanzierung von Chips für Anthropic zu organisieren, wie Bloomberg berichtet. Das kommt zusätzlich zu einem Kredit von bis zu 42 Milliarden Dollar, den Broadcom Anthropic für das Leasing seiner Chips gewähren würde, einem Deal, den TIKR bereits früher beleuchtet hat.
Addiert man diese beiden Zahlen, kommt man auf 102 Milliarden Dollar.
Zur Einordnung: Analysten erwarten, dass Broadcom im Geschäftsjahr 2026, das im Oktober endet, einen Umsatz von etwa 106 Milliarden Dollar erzielen wird.
Broadcom bindet also einen Betrag, der in etwa einem gesamten Jahresumsatz entspricht, an einen einzigen Kunden.
Die Beziehung hat sich auch verändert. Broadcom verkauft Anthropic die Chips und hilft bei der Finanzierung dieser Käufe, wodurch Broadcom zum Kreditgeber für einen seiner größten KI-Kunden wird.
Reden wir über die Schulden
Die Gesamtverschuldung von Broadcom lag von Geschäftsjahr 2021 bis 2023 bei etwa 40 Milliarden Dollar. Nach dem VMware-Deal sprang sie im Geschäftsjahr 2024 auf 68,9 Milliarden Dollar und sank im Geschäftsjahr 2025 auf 66,5 Milliarden Dollar, laut TIKR…
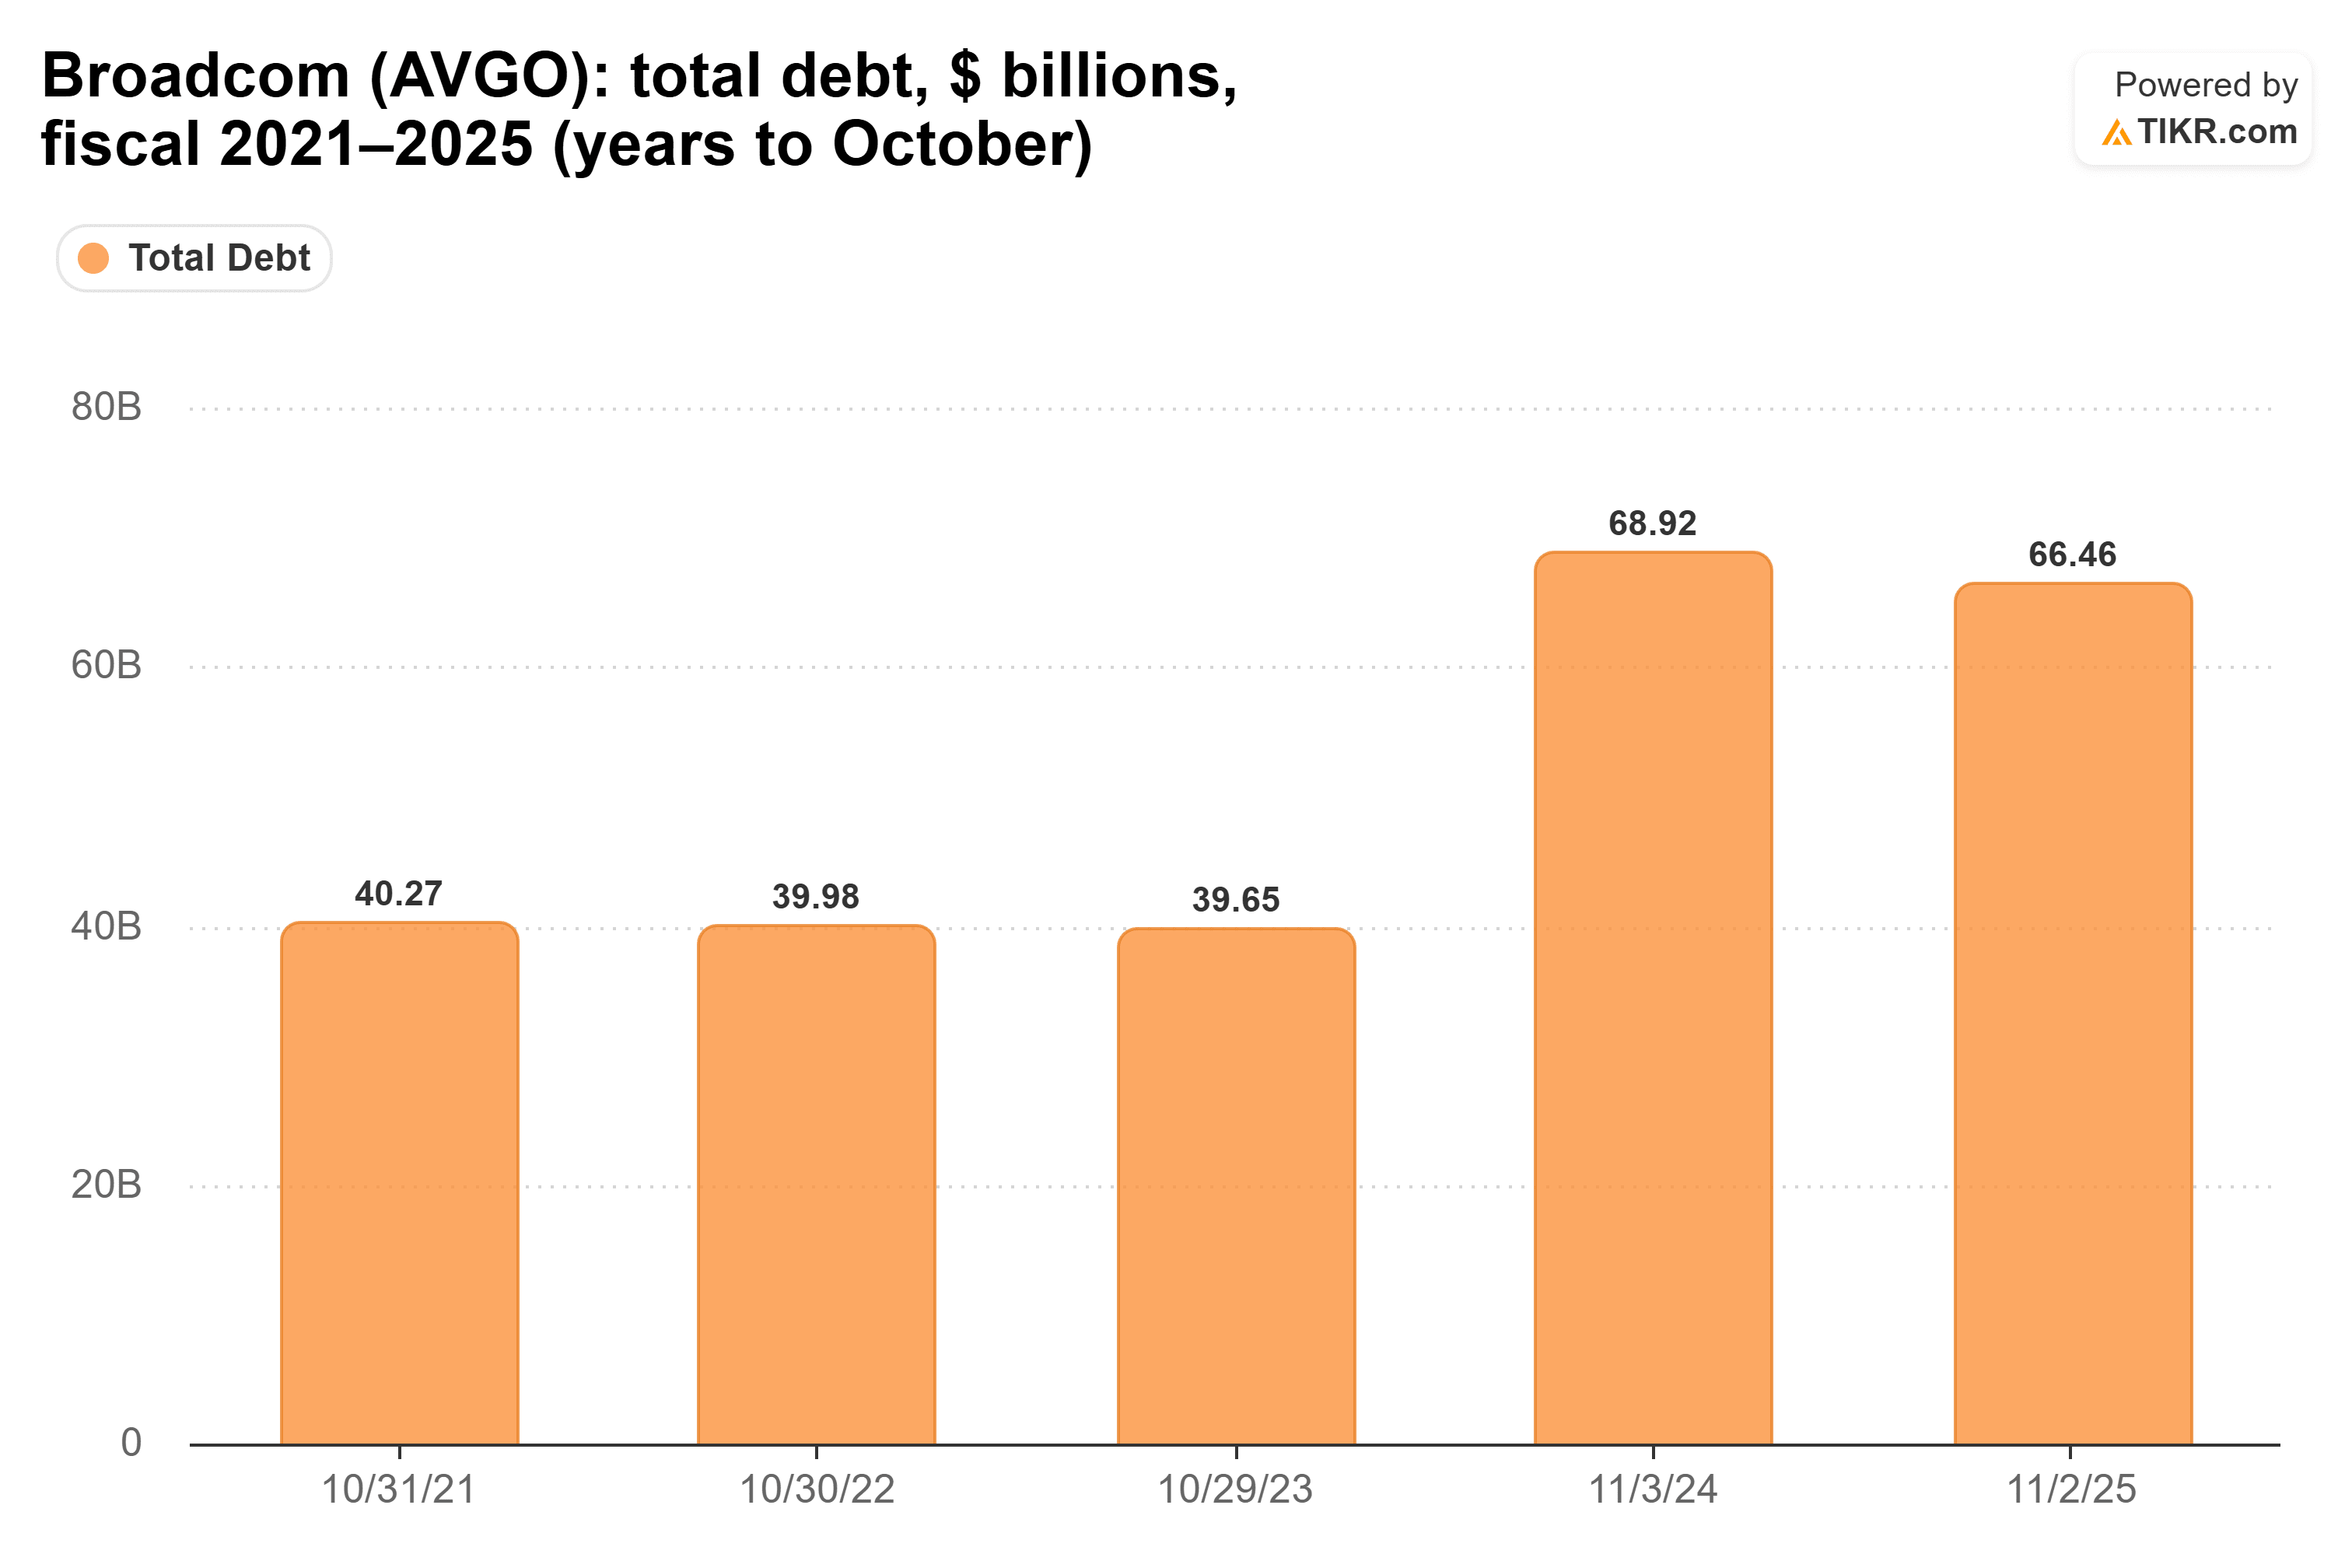
Broadcom hat das vergangene Jahr damit verbracht, seine VMware-Schulden abzubauen. Jetzt treibt diese Finanzierung die Summe deutlich in die andere Richtung.
Die Rechnung ist einfach. Addiert man 60 Milliarden Dollar neue Schulden zu 66,5 Milliarden Dollar, kommt Broadcom auf etwa 126,5 Milliarden Dollar, fast das Doppelte des vorherigen Gesamtbetrags. Bedenken Sie, dass dies vor jeglichem Schuldenabbau und vor der Berücksichtigung der Finanzierung des 42-Milliarden-Dollar-Kredits ist.
Das Wachstum, das es finanziert
Warum also würde Broadcom nach einem Jahr Schuldenabbau so viele neue Schulden aufnehmen? Die Antwort liegt in dem, was Analysten als Nächstes vom Geschäft erwarten.
Der Umsatz von Broadcom stieg von 35,8 Milliarden Dollar im Geschäftsjahr 2023 auf 63,9 Milliarden Dollar im Geschäftsjahr 2025. Analysten erwarten nun, dass diese Zahl im Geschäftsjahr 2026 106 Milliarden Dollar, im Geschäftsjahr 2027 174 Milliarden Dollar und im Geschäftsjahr 2028 272 Milliarden Dollar erreichen wird, basierend auf Schätzungen von 40 bis 49 Analysten.

Eine mehr als Vervierfachung des Umsatzes in drei Jahren gibt Broadcom viel Spielraum, um Schulden aufzunehmen.
Aber dieser Deal hat noch eine weitere Ebene. Broadcom finanziert nun das Wachstum eines seiner eigenen Kunden mit. Wenn ein Unternehmen einem Kunden Geld leiht, um dessen Produkte zu kaufen, liegen Chance und Risiko am selben Ort.
Wenn Anthropic weiter wächst, profitiert Broadcom von beiden Seiten des Deals, verkauft die Chips und kassiert die Kredite. Wenn Anthropic in Schwierigkeiten gerät, spürt Broadcom die Auswirkungen ebenfalls auf beiden Seiten.
Ist der Kredit nicht sicher?
Der naheliegende Einwand ist, dass die Chips selbst die Finanzierung absichern, während ein börsennotiertes Anthropic über reichlich Geld verfügen würde, um die Schulden zurückzuzahlen. Anthropic erwägt Berichten zufolge einen Börsengang bereits Mitte November.
Das ist ein vernünftiges Argument. Ein erfolgreicher Börsengang würde Anthropic eine erhebliche Liquiditätsreserve verschaffen. Und wenn die Chips die Kredite besichern, wie man es bei einer Leasingvereinbarung erwarten würde, leiht Broadcom nicht gegen nichts.
Das Problem ist, dass KI-Chips dann am wertvollsten sind, wenn ein Kunde viel Rechenleistung benötigt. Wenn das Wachstum von Anthropic so stark nachlässt, dass die Rückzahlung schwierig wird, könnte der Wert dieser Sicherheiten gleichzeitig fallen. Broadcom würde dann auch schwächere Chipbestellungen vom selben Kunden erhalten.
Das lässt Broadcom in genau der Situation, in der die Finanzierung zum Problem wird, mit weniger Schutz dastehen.
Ist 102 Milliarden Dollar also eine kluge Wette?
Ich denke, die Wette macht Sinn. Analysten erwarten, dass der Umsatz von Broadcom bis zum Geschäftsjahr 2028 mehr als vervierfacht wird, und das Unternehmen würde nicht so viel Kapital für Anthropic verpflichten, ohne den Kunden als wichtigen Teil dieses Wachstums zu sehen. Die Finanzierung eines Kunden, der sich so schnell ausdehnt, kann geschäftlich sinnvoll sein.
Dennoch bedeutet ein Investment in Broadcom jetzt, ein gewisses Risikoexposure gegenüber Anthropic von beiden Seiten der Beziehung einzugehen. Broadcom liefert die Chips und leiht Anthropic das Geld, um sie zu kaufen. Investoren müssen diese Konzentration bei der Bewertung der Aktie berücksichtigen.
Der Börsengang von Anthropic, der Berichten zufolge bereits Mitte November möglich ist, sollte ein klareres Bild der finanziellen Lage des Unternehmens liefern und zeigen, ob es dieses Ausgabenniveau aus eigener Kraft stemmen kann.
Was ist die Broadcom-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Broadcom wert sein könnte. Starten Sie von den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!