Principais Conclusões
- Kyle Grieve, co-apresentador do podcast We Study Billionaires, estima o valor intrínseco da Walmart em cerca de US$ 50 por ação, o que, segundo ele, é menos da metade do preço atual da ação.
- O P/L forward da Walmart mais do que dobrou desde seu mínimo de 2017, enquanto seu EPS normalizado subiu cerca de 80%.
- A margem operacional da Walmart é de 4,2%, inferior aos 4,7% obtidos há uma década.
- Os negócios de publicidade e comércio eletrônico, que crescem mais rápido, são o argumento otimista, e os agentes de compras de IA são o principal risco para ambos.
A ação da Walmart (WMT) já está cerca de 20% abaixo de sua máxima, e um investidor de valor acredita que ela pode cair muito mais.
No episódio de 30 de setembro do We Study Billionaires, o co-apresentador Kyle Grieve disse que a ação da Walmart "está precificada como uma empresa de tecnologia dentro da Magnificent Seven". Em seguida, ele rodou seu modelo:
"Na verdade, chego a um valor intrínseco de cerca de US$ 50, o que é menos da metade do preço atual da ação."
Ai.
Acho que US$ 50 é mais severo do que os fatos exigem. Mas o argumento de Grieve contra o preço se sustenta, e eis o porquê...
O múltiplo foi quem carregou o piano
O co-apresentador de Grieve, Shawn O’Malley, resumiu a questão olhando para 2012:
"Basicamente, o mercado passou a pagar de 12 vezes os lucros para 38 vezes os lucros pela Walmart, enquanto o crescimento do lucro por ação tem sido realmente muito anêmico."
Os dados do TIKR da última década contam uma história semelhante. O P/L forward da Walmart atingiu o fundo em 15,4x no início de 2017, subiu para 46,8x em fevereiro e agora está em torno de 34,8x.
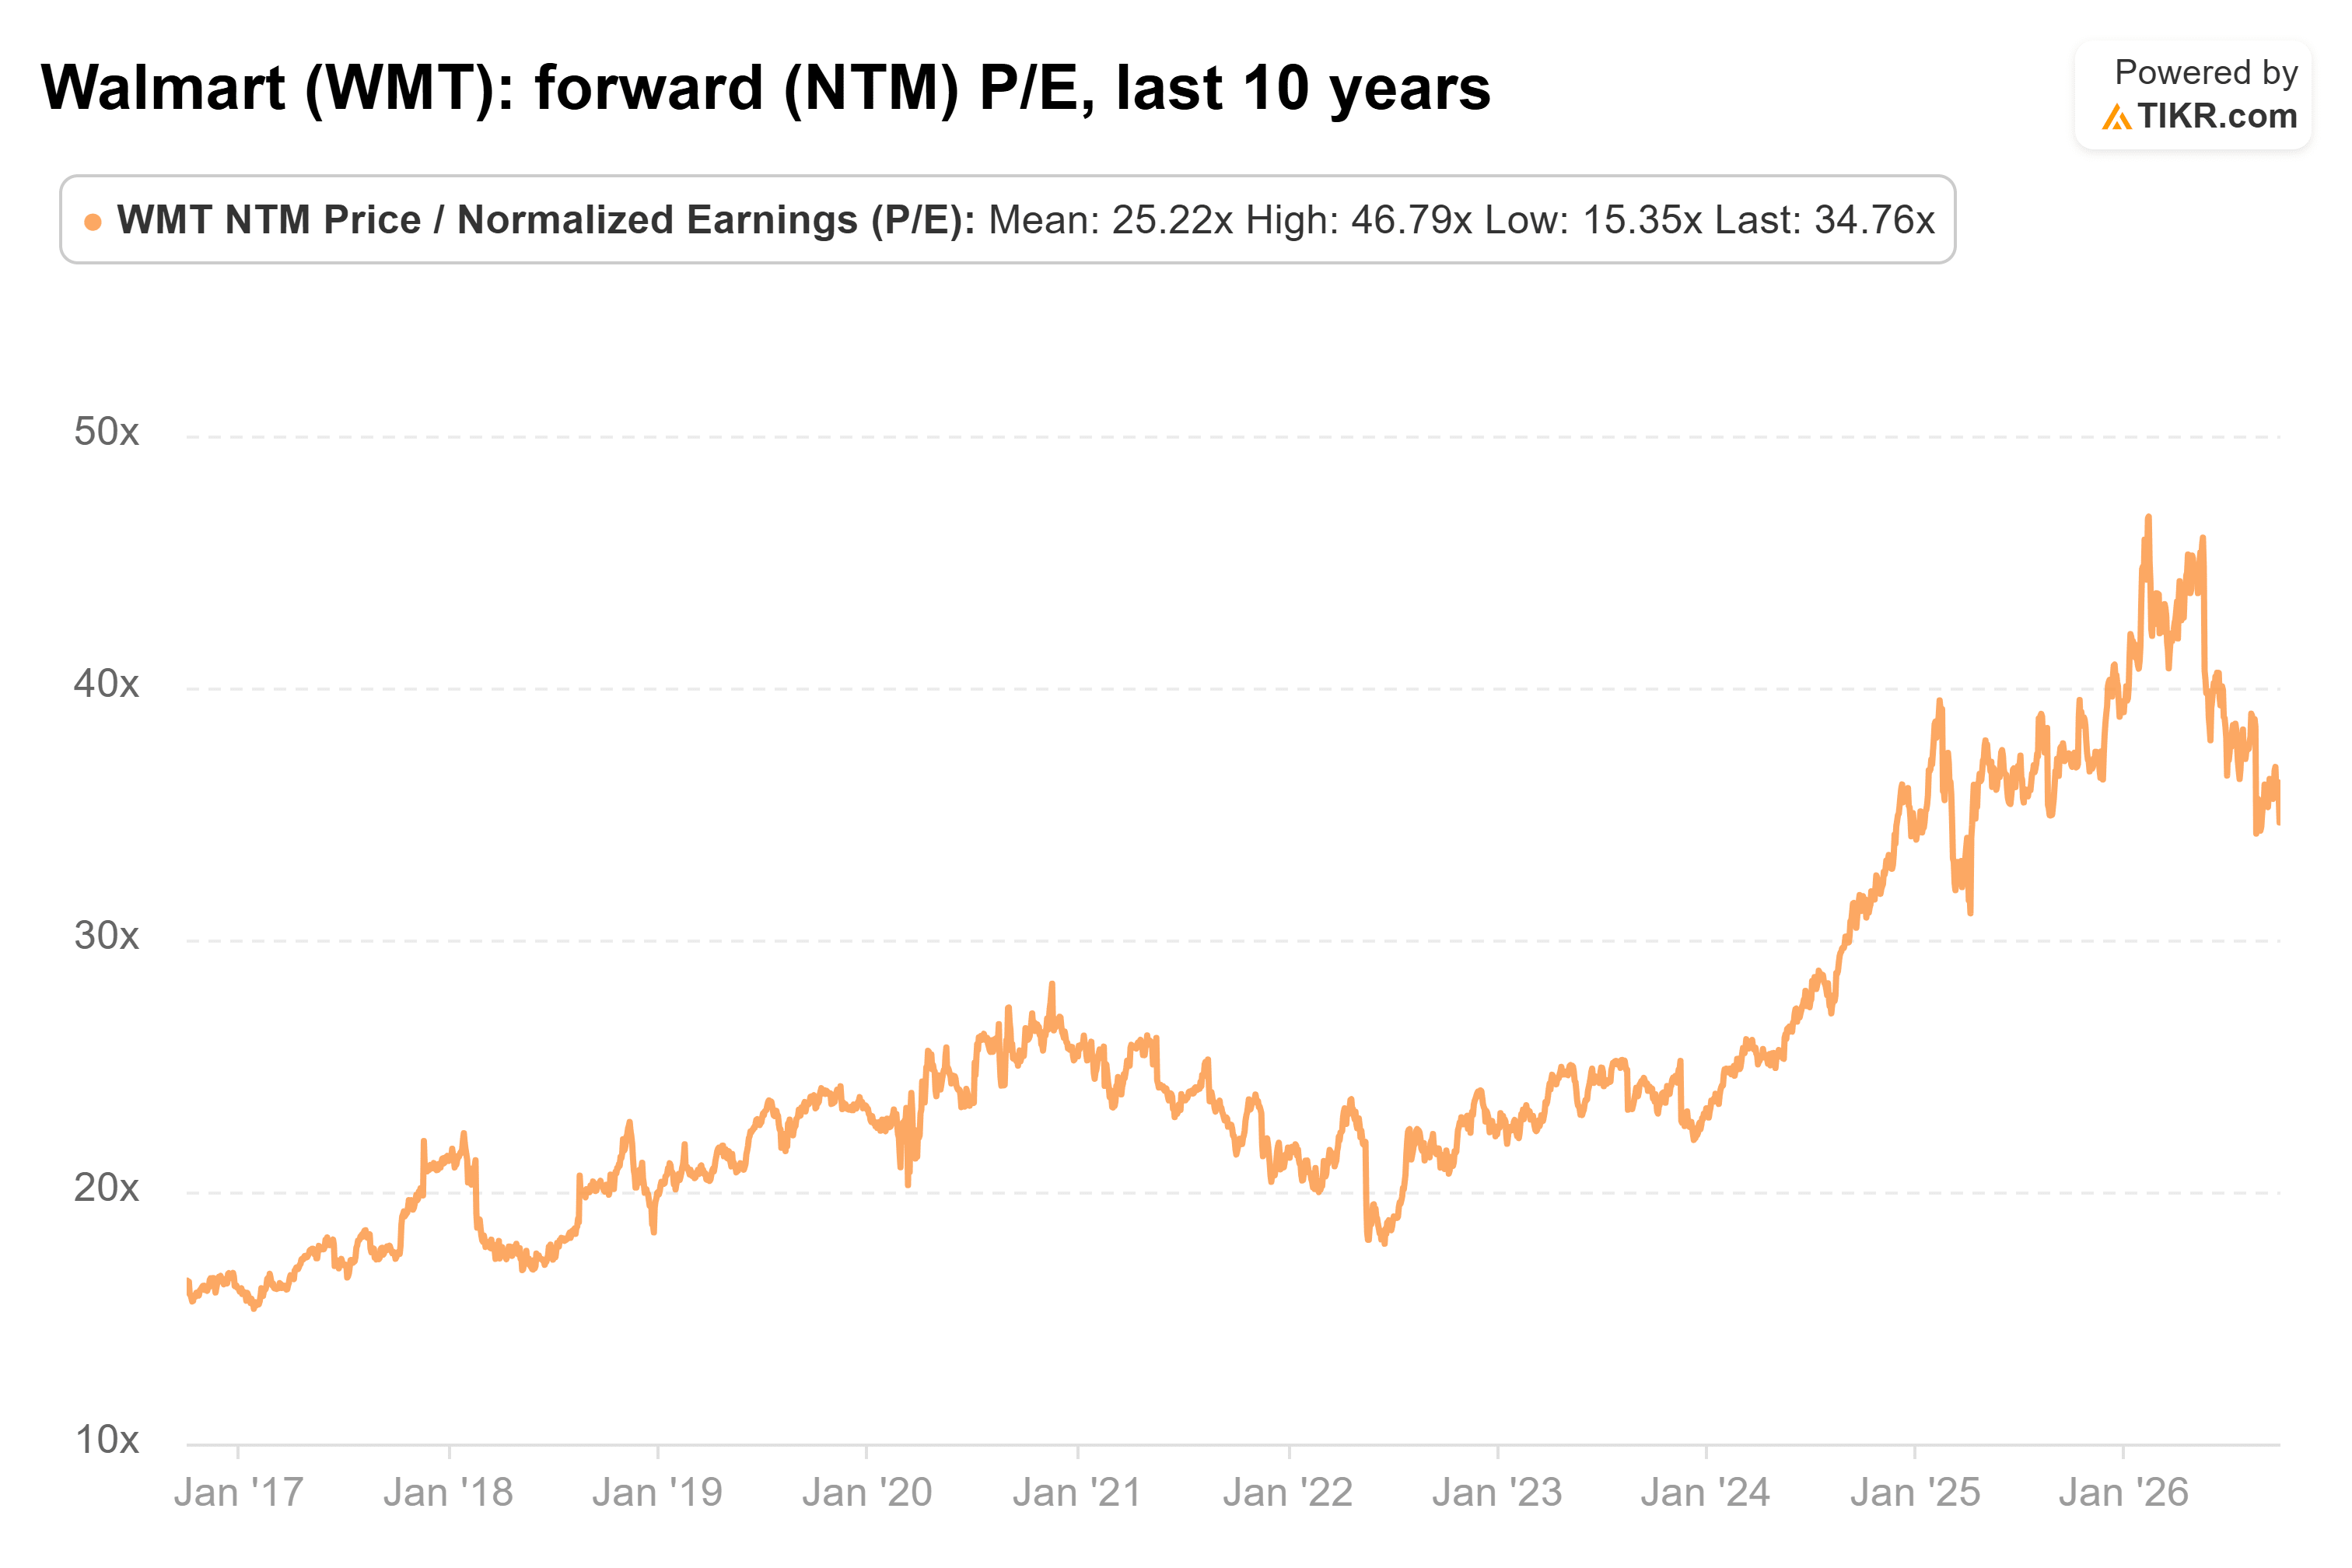
Para uma varejista de grande porte, essa é uma mudança bastante dramática em como o mercado valoriza a ação.
Os lucros não acompanharam
Os lucros também cresceram, apenas em um ritmo mais lento. O EPS normalizado aumentou de US$ 1,47 no início da década para US$ 2,64 no último ano completo. Os analistas agora esperam que ele alcance US$ 2,89 este ano, com base nas estimativas de 39 analistas.

Esse é um crescimento constante, e é muito mais gentil do que chamar os lucros de "anêmicos". Mas ainda não chega perto de explicar um múltiplo de avaliação que mais do que dobrou.
Há outro problema em pagar um múltiplo tão alto: os recompra de ações ficam mais caras. O ponto de O'Malley é que a Walmart está "basicamente recomprando ações a 30 ou 40 vezes os lucros", o que significa que cada dólar gasto recompra menos ações do que faria a uma avaliação mais baixa.
Estime o valor justo de uma empresa instantaneamente (Grátis com o TIKR) >>>
A escala não apareceu nas margens
Você esperaria que uma varejista do tamanho da Walmart extraísse mais lucro de sua escala ao longo do tempo. Grieve aponta que isso não aconteceu: desde 2005, "as margens operacionais na verdade caíram de 6% para 4% hoje". Ele suspeita que anos de competição, principalmente da Amazon (AMZN), são parte do motivo.
A última década foi, na melhor das hipóteses, plana. O TIKR mostra uma margem operacional de 4,7% no início, entre 4,0% e 4,5% todos os anos desde então, e 4,2% no último ano...

Nada neste gráfico mostra um negócio ficando mais lucrativo.
Como ele chega a US$ 50
O caso base de Grieve se apoia em três premissas:
- Crescimento de cerca de 5% ao ano, com "expansão de margem insignificante"
- Um múltiplo de 20 vezes os lucros daqui a cinco anos
- Um preço resultante de cerca de US$ 78 por ação
Ele então combina seus cenários pessimista e otimista e desconta 15% para uma margem de segurança, o que o leva a cerca de US$ 50. Mesmo em seu cenário otimista, antes desse desconto, "você está obtendo apenas um retorno de 1%", disse ele. Adicionar o rendimento de dividendos de aproximadamente 1% ainda significa que "você nem mesmo está superando a inflação".
Portanto, US$ 50 é um número de margem de segurança. Acho que seus US$ 78 são a figura mais justa, e mesmo essa está bem abaixo do nível em que a ação negocia.
A questão é: o caso otimista está exposto
O contra-argumento óbvio é que a Walmart está se tornando um tipo diferente de negócio. Por exemplo, seu negócio de publicidade está crescendo 38%, enquanto o comércio eletrônico agora representa cerca de um quarto da receita e está crescendo cerca de 23%. Se esses negócios de margens mais altas continuarem se expandindo, um modelo baseado na margem atual de 4% pode não capturar o que eles agregam. O TIKR recentemente traçou um caminho mais otimista para US$ 128 até 2029.
O problema é que tanto a publicidade quanto as assinaturas dependem de clientes virem à Walmart. Grieve argumenta que a IA pode funcionar contra isso. "Os custos de troca para mudar de, digamos, Walmart para Amazon são basicamente zero, e a IA não está realmente ajudando a causa da Walmart."
Os apresentadores usaram detergente para roupas para ilustrar o ponto. Peça a um agente de IA a marca mais barata com entrega no mesmo dia, e o agente não se importa com qual loja a vende. Como O'Malley colocou, "isso meio que tira o relacionamento com o cliente das mãos deles se todo mundo estiver comprando através do ChatGPT, Claude e agentes de IA."
Este é o risco que Grieve vê, pois menos visitas às lojas e ao site da Walmart significam menos chances de vender assinaturas e anúncios, que são os mesmos negócios que impulsionam o caso otimista.
Conclusão
A Walmart vale "cerca de US$ 50"? Você só chega lá se aceitar o desconto de 15% de Grieve e seu cenário pessimista. A questão maior é a avaliação. A 34,8 vezes os lucros futuros, com uma margem operacional que mal mudou em uma década, a ação pressupõe que a Walmart se torne muito mais lucrativa do que os números mostram hoje.
A questão é se essas margens podem melhorar. O'Malley tem "minhas dúvidas sobre se todos nós estaremos comprando com agentes". Se a publicidade e as assinaturas elevarem as margens, a avaliação atual pode fazer mais sentido. Por enquanto, a margem é o número a ser observado.
Então, quanto vale realmente a ação da Walmart?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Walmart poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Walmart gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!