Principais Conclusões
- Jim Cramer disse no programa Mad Money de segunda-feira que a NVIDIA não consegue fabricar seus chips com rapidez suficiente para atender à demanda, e na quarta-feira a Dell afirmou que seus primeiros racks Vera Rubin NVL72 estão sendo enviados em volume.
- Os números de Wall Street corroboram a escassez, com o consenso de receita quase dobrando neste ano fiscal para cerca de $412 bilhões.
- A NVIDIA negocia a 19,2 vezes os lucros futuros, cerca de metade de sua média de cinco anos de 36,6x e próxima de seu mínimo de cinco anos de 17,5x.
- Se o múltiplo se movesse apenas até a metade do caminho de volta para essa média com os mesmos lucros, o valor de mercado da NVIDIA subiria cerca de 45%.
A NVIDIA (NVDA) tem o tipo de problema que a maioria das empresas adoraria ter.
No episódio de segunda-feira do Mad Money, o apresentador Jim Cramer resumiu:
"A NVIDIA literalmente não consegue fabricar seus próprios chips com rapidez suficiente para satisfazer a demanda."
A parte engraçada? Ele disse isso em um segmento elogiando a CEO da Advanced Micro Devices (AMD), Lisa Su. A escassez foi sua explicação para a AMD ter espaço para entrar no mercado de chips de IA de alto desempenho: "Claro, havia espaço para a AMD lá."
(A AMD ainda não está realmente em posição de competir com a NVIDIA no segmento de alto desempenho, mas para modelos "bons o suficiente", ela é uma verdadeira cavalo de batalha.)
E na quarta-feira, a próxima geração começou a sair pela porta. Michael Dell, fundador e CEO da Dell Technologies (DELL), postou no X:
"O primeiro sistema em escala de rack Vera Rubin NVL72, totalmente integrado e sendo enviado em volume."
Ele acrescentou que "o ritmo desta parceria é diferente de qualquer coisa que eu já vi em mais de 40 anos."
Em outras palavras, o próximo ciclo de produtos da NVIDIA já está se transformando em remessas, sem pausa entre as gerações.
A demanda aparece nos números
Claro, uma escassez só importa para os acionistas se se traduzir em poder de precificação... e vendas. Wall Street claramente acha que isso vai acontecer:
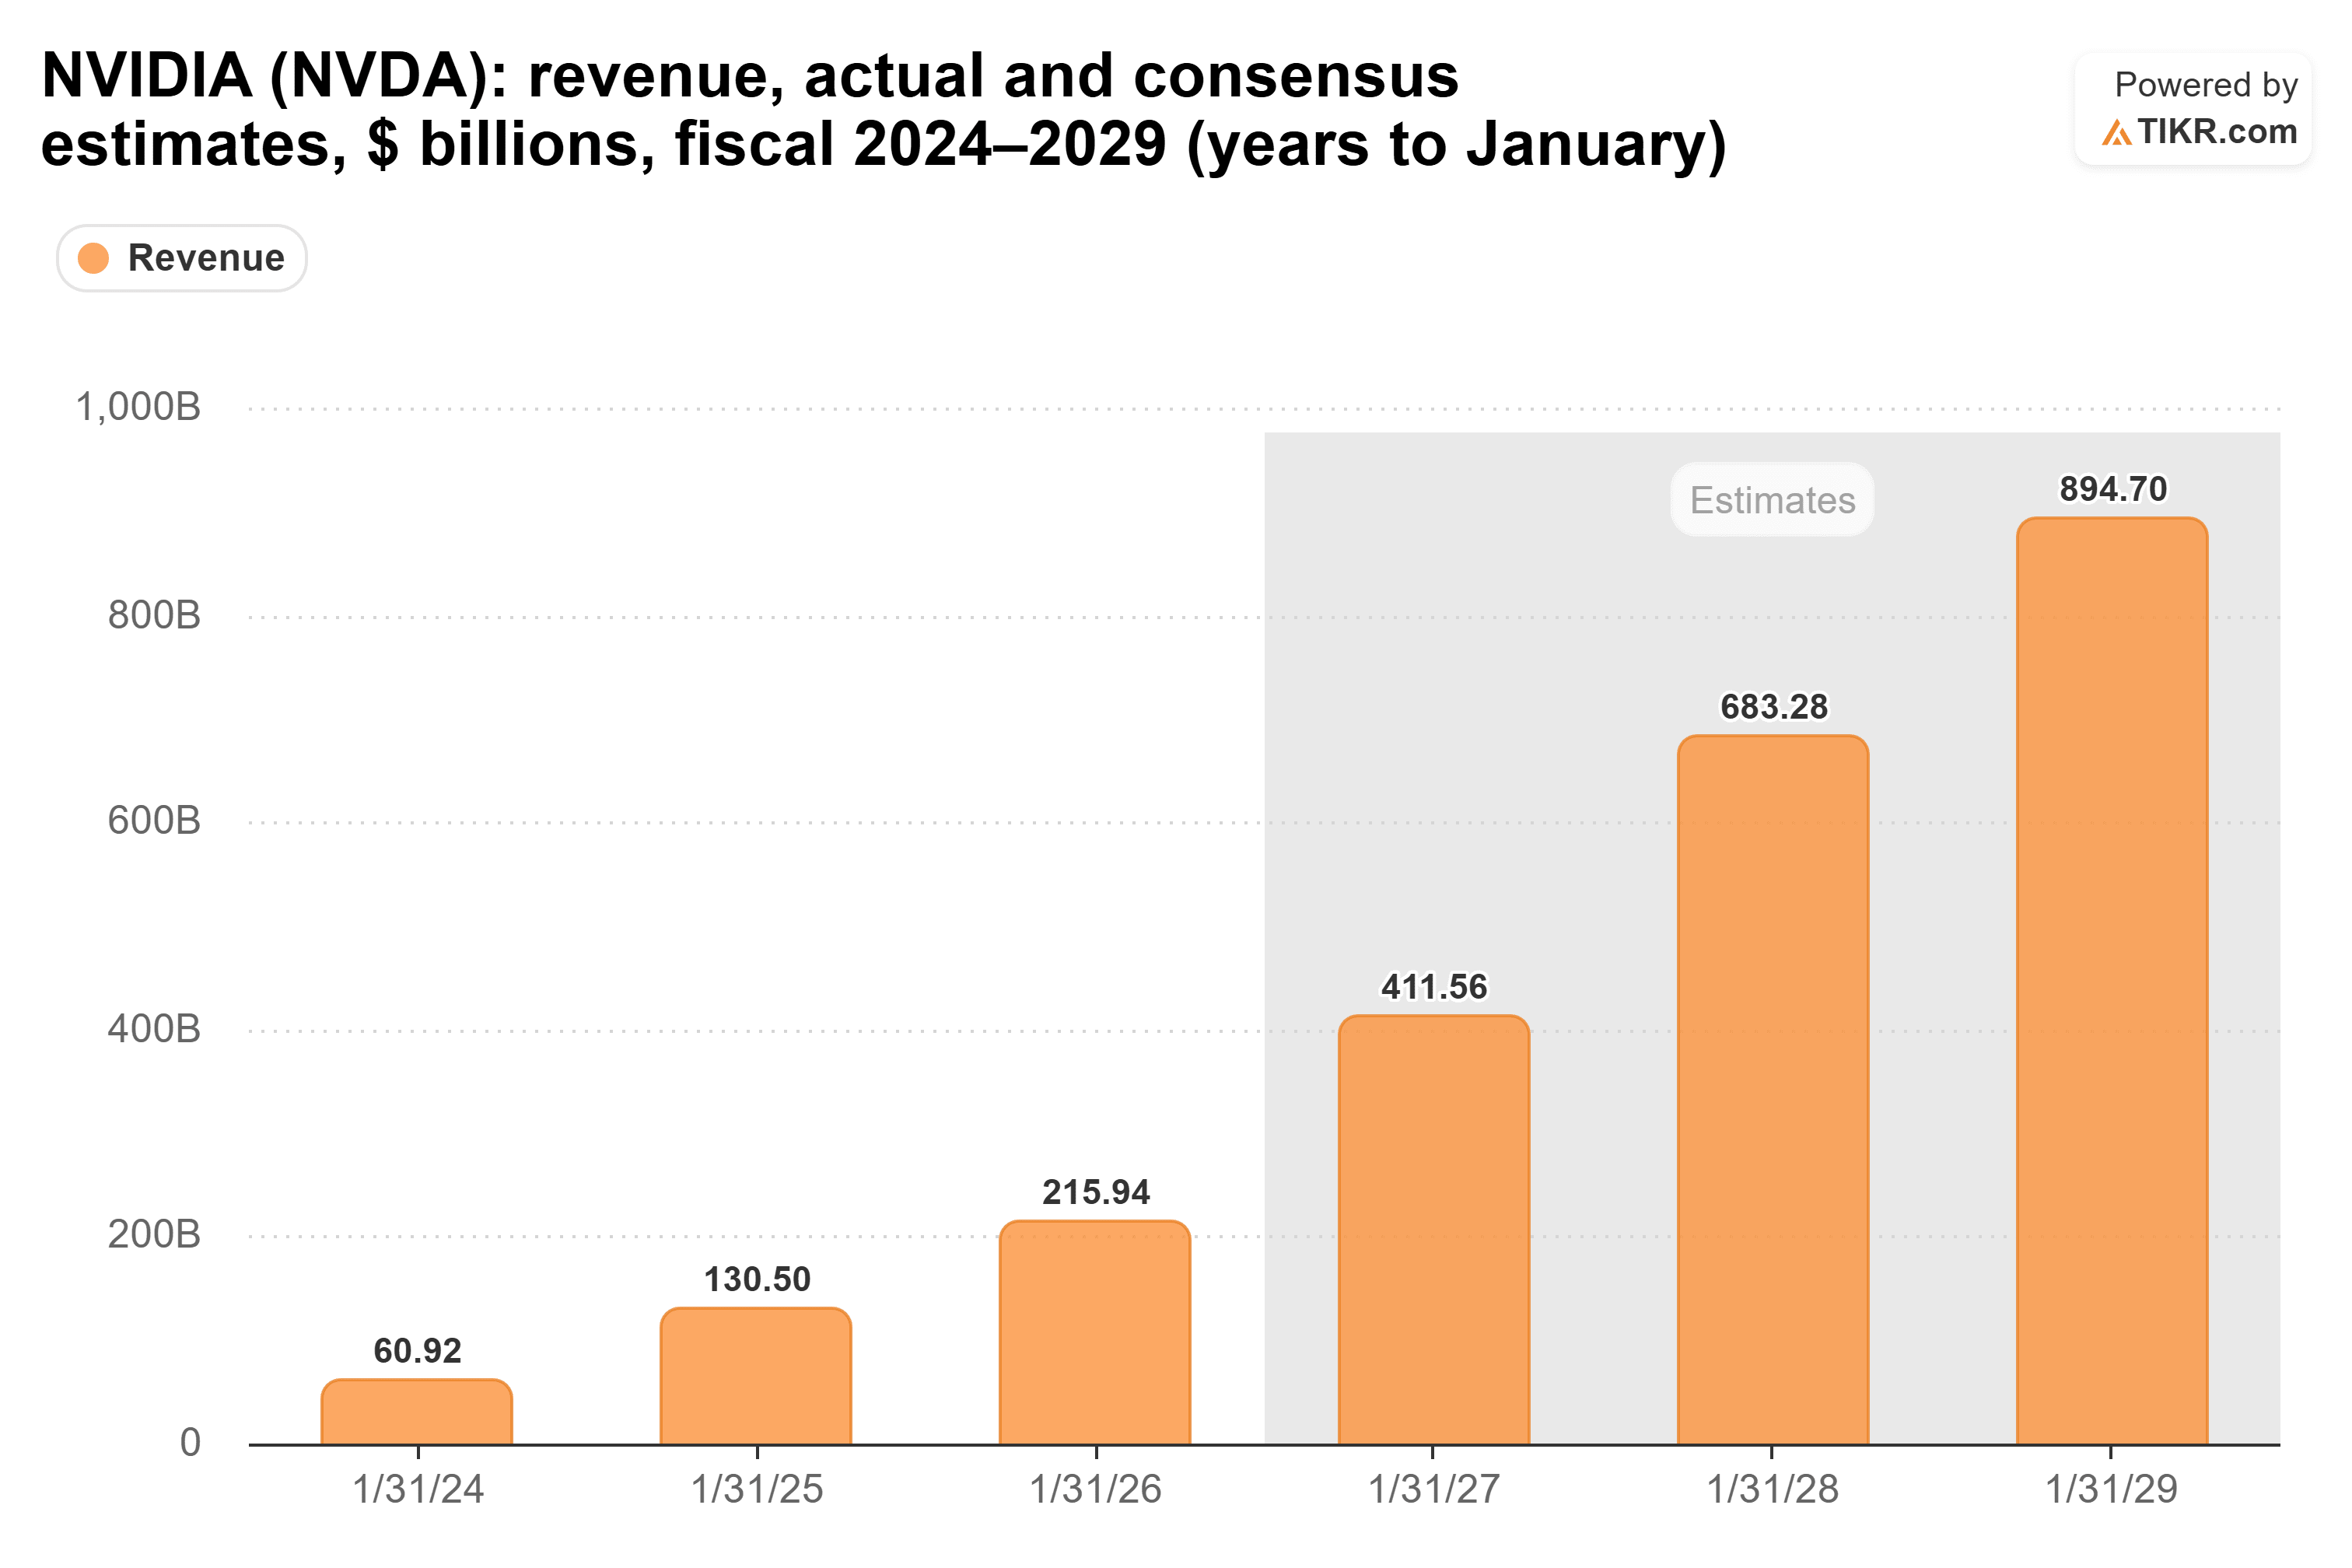
A NVIDIA obteve $216 bilhões no último ano fiscal, acima dos $131 bilhões do ano anterior. O consenso aponta que a receita quase dobrará este ano para cerca de $412 bilhões, atingindo $683 bilhões no próximo ano e quase $900 bilhões no ano seguinte.
Não vejo uma lacuna entre gerações aí.
Então por que a ação parece barata?
Eis a questão: você esperaria que esse tipo de crescimento viesse com um múltiplo estratosférico. Em vez disso…
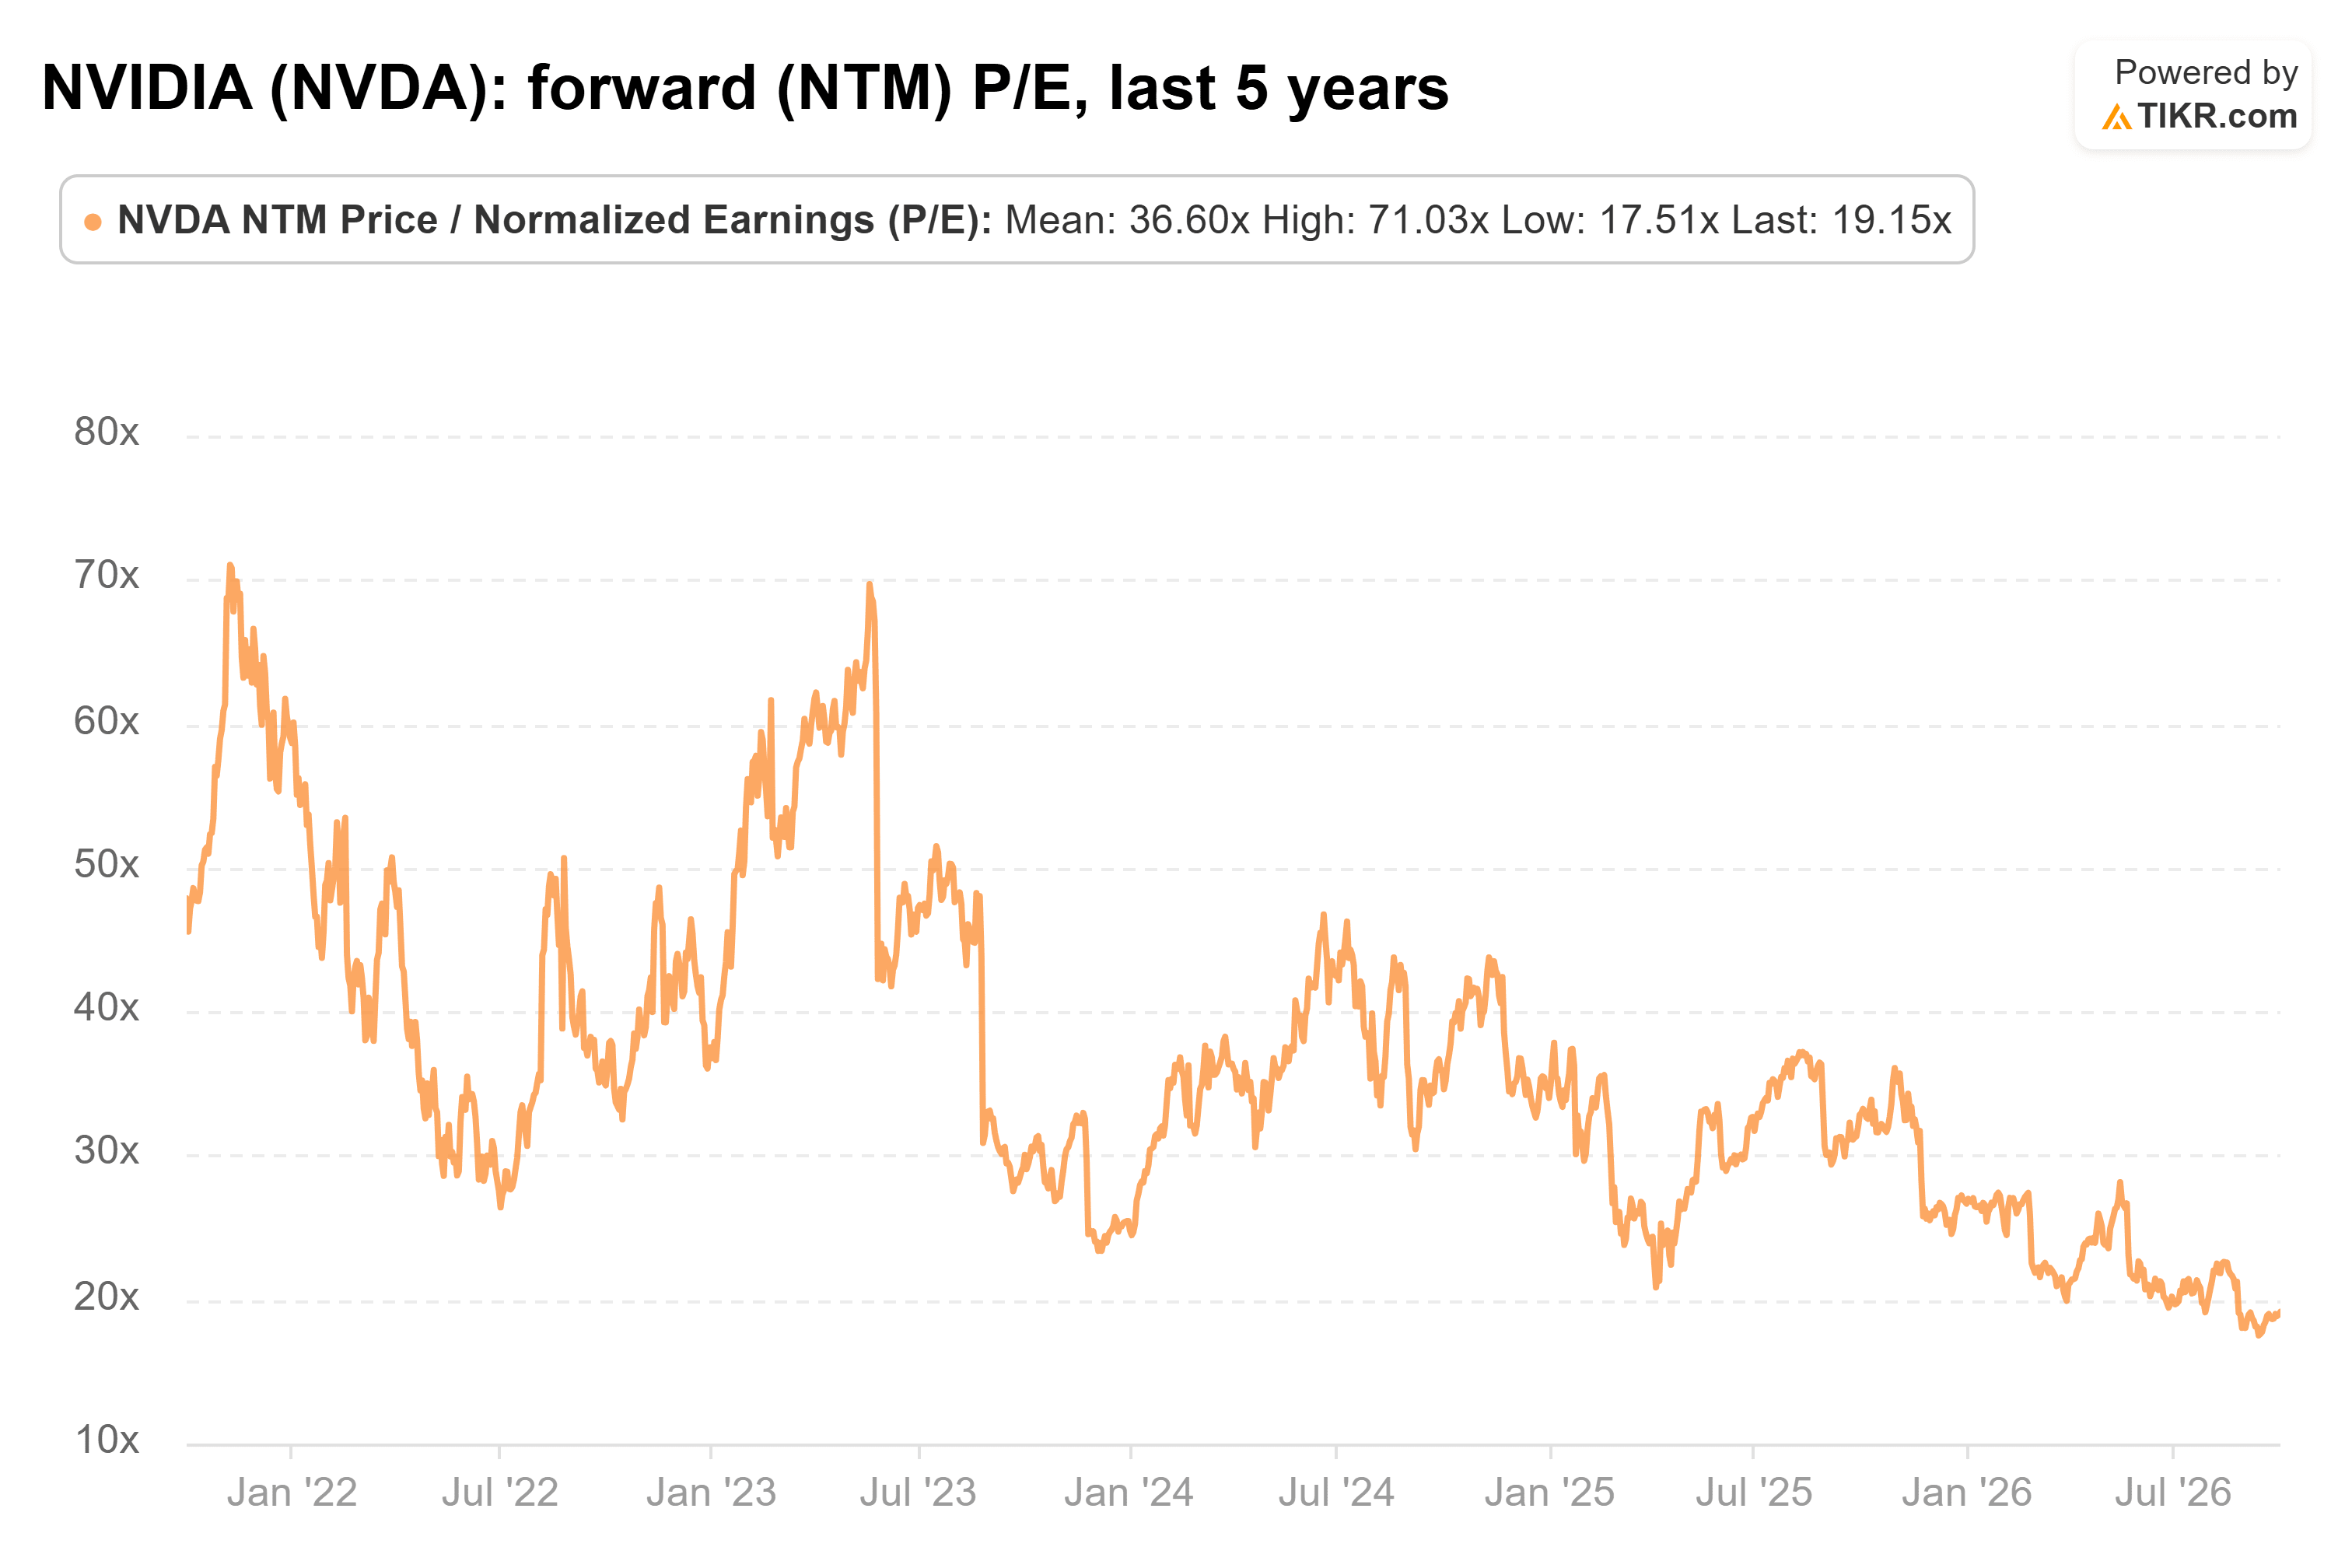
A NVIDIA negocia a 19,2 vezes seus lucros futuros, de acordo com o TIKR. Sua média de cinco anos é de 36,6x, e atingiu um mínimo de cinco anos de 17,5x tão recentemente quanto 14 de setembro.
Para uma empresa que não consegue fabricar o suficiente de seu produto, isso me parece extremamente barato.
Há duas maneiras de interpretar esse múltiplo. A primeira é que você tem uma genuína oportunidade de compra: O preço da ação não acompanhou a rapidez com que as estimativas de lucro estão subindo, e um múltiplo cai quando isso acontece. A leitura menos generosa é que o mercado duvida que esses lucros perdurem. A demanda por chips funciona em ciclos (bem, pelo menos historicamente funcionou), e o próprio ponto de Cramer era que uma escassez deixa espaço para a AMD ganhar participação de mercado.
O cenário de alta de 45%
Hoje, a NVIDIA está sendo negociada por cerca de 19,2 vezes os lucros futuros.
Se o mercado pagasse sua média de cinco anos de 36,6x por esses mesmos lucros, a ação quase dobraria.
Mesmo encontrando um meio-termo, em cerca de 28x, você obtém um valor aproximadamente 45% maior.
E isso apenas com os lucros dos próximos 12 meses. Se o consenso estiver certo sobre a receita subindo mais 66% no próximo ano, esses lucros continuarão crescendo também.
Claro, tudo isso assume que as estimativas se sustentam. Se a demanda esfriar, os lucros e o múltiplo podem cair juntos. E há, é claro, o pano de fundo macro mais amplo – taxas de juros em alta, uma economia que começa a parecer instável fora da expansão da IA e crescente incerteza política em torno de data centers.
O Vera Rubin só começou a ser enviado em volume agora, então os próximos trimestres mostrarão quanto dessa demanda se transforma em receita.
Então, quanto vale realmente a ação da NVIDIA?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a NVIDIA poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!