Principais Pontos
- A Broadcom supostamente está captando US$ 60 bilhões para financiar chips para a Anthropic, além de um empréstimo de até US$ 42 bilhões para arrendar os chips da Broadcom.
- Isso torna a Broadcom tanto fornecedora de chips quanto credora da Anthropic, então mais de seu crescimento agora depende de um único cliente.
- US$ 60 bilhões de nova dívida sozinhos quase dobrariam os US$ 66,5 bilhões de dívida total que a Broadcom tinha no final do ano fiscal de 2025.
- Analistas esperam que a receita suba de US$ 63,9 bilhões no ano fiscal de 2025 para US$ 272 bilhões até o ano fiscal de 2028, e o IPO da Anthropic, supostamente já em meados de novembro, é o próximo ponto a observar.
Broadcom (AVGO) está apostando tudo na Anthropic.
A Broadcom começou a reunir US$ 60 bilhões para financiar chips para a Anthropic, de acordo com a Bloomberg. Isso é além de um empréstimo de até US$ 42 bilhões que a Broadcom forneceria à Anthropic para arrendar seus chips, um acordo que o TIKR cobriu anteriormente.
Some esses dois números e você está olhando para US$ 102 bilhões.
Para dar alguma perspectiva, analistas esperam que a Broadcom gere cerca de US$ 106 bilhões em receita durante o ano fiscal de 2026, que termina em outubro.
Portanto, a Broadcom está vinculando um valor aproximadamente igual a um ano inteiro de receita a um único cliente.
O relacionamento também mudou. A Broadcom está vendendo chips para a Anthropic e ajudando a financiar essas compras, tornando a Broadcom uma credora de um de seus maiores clientes de IA.
Vamos falar sobre a dívida
A dívida total da Broadcom ficou em torno de US$ 40 bilhões do ano fiscal de 2021 a 2023. Ela saltou para US$ 68,9 bilhões no ano fiscal de 2024 após o acordo com a VMware e caiu para US$ 66,5 bilhões no ano fiscal de 2025, de acordo com o TIKR…
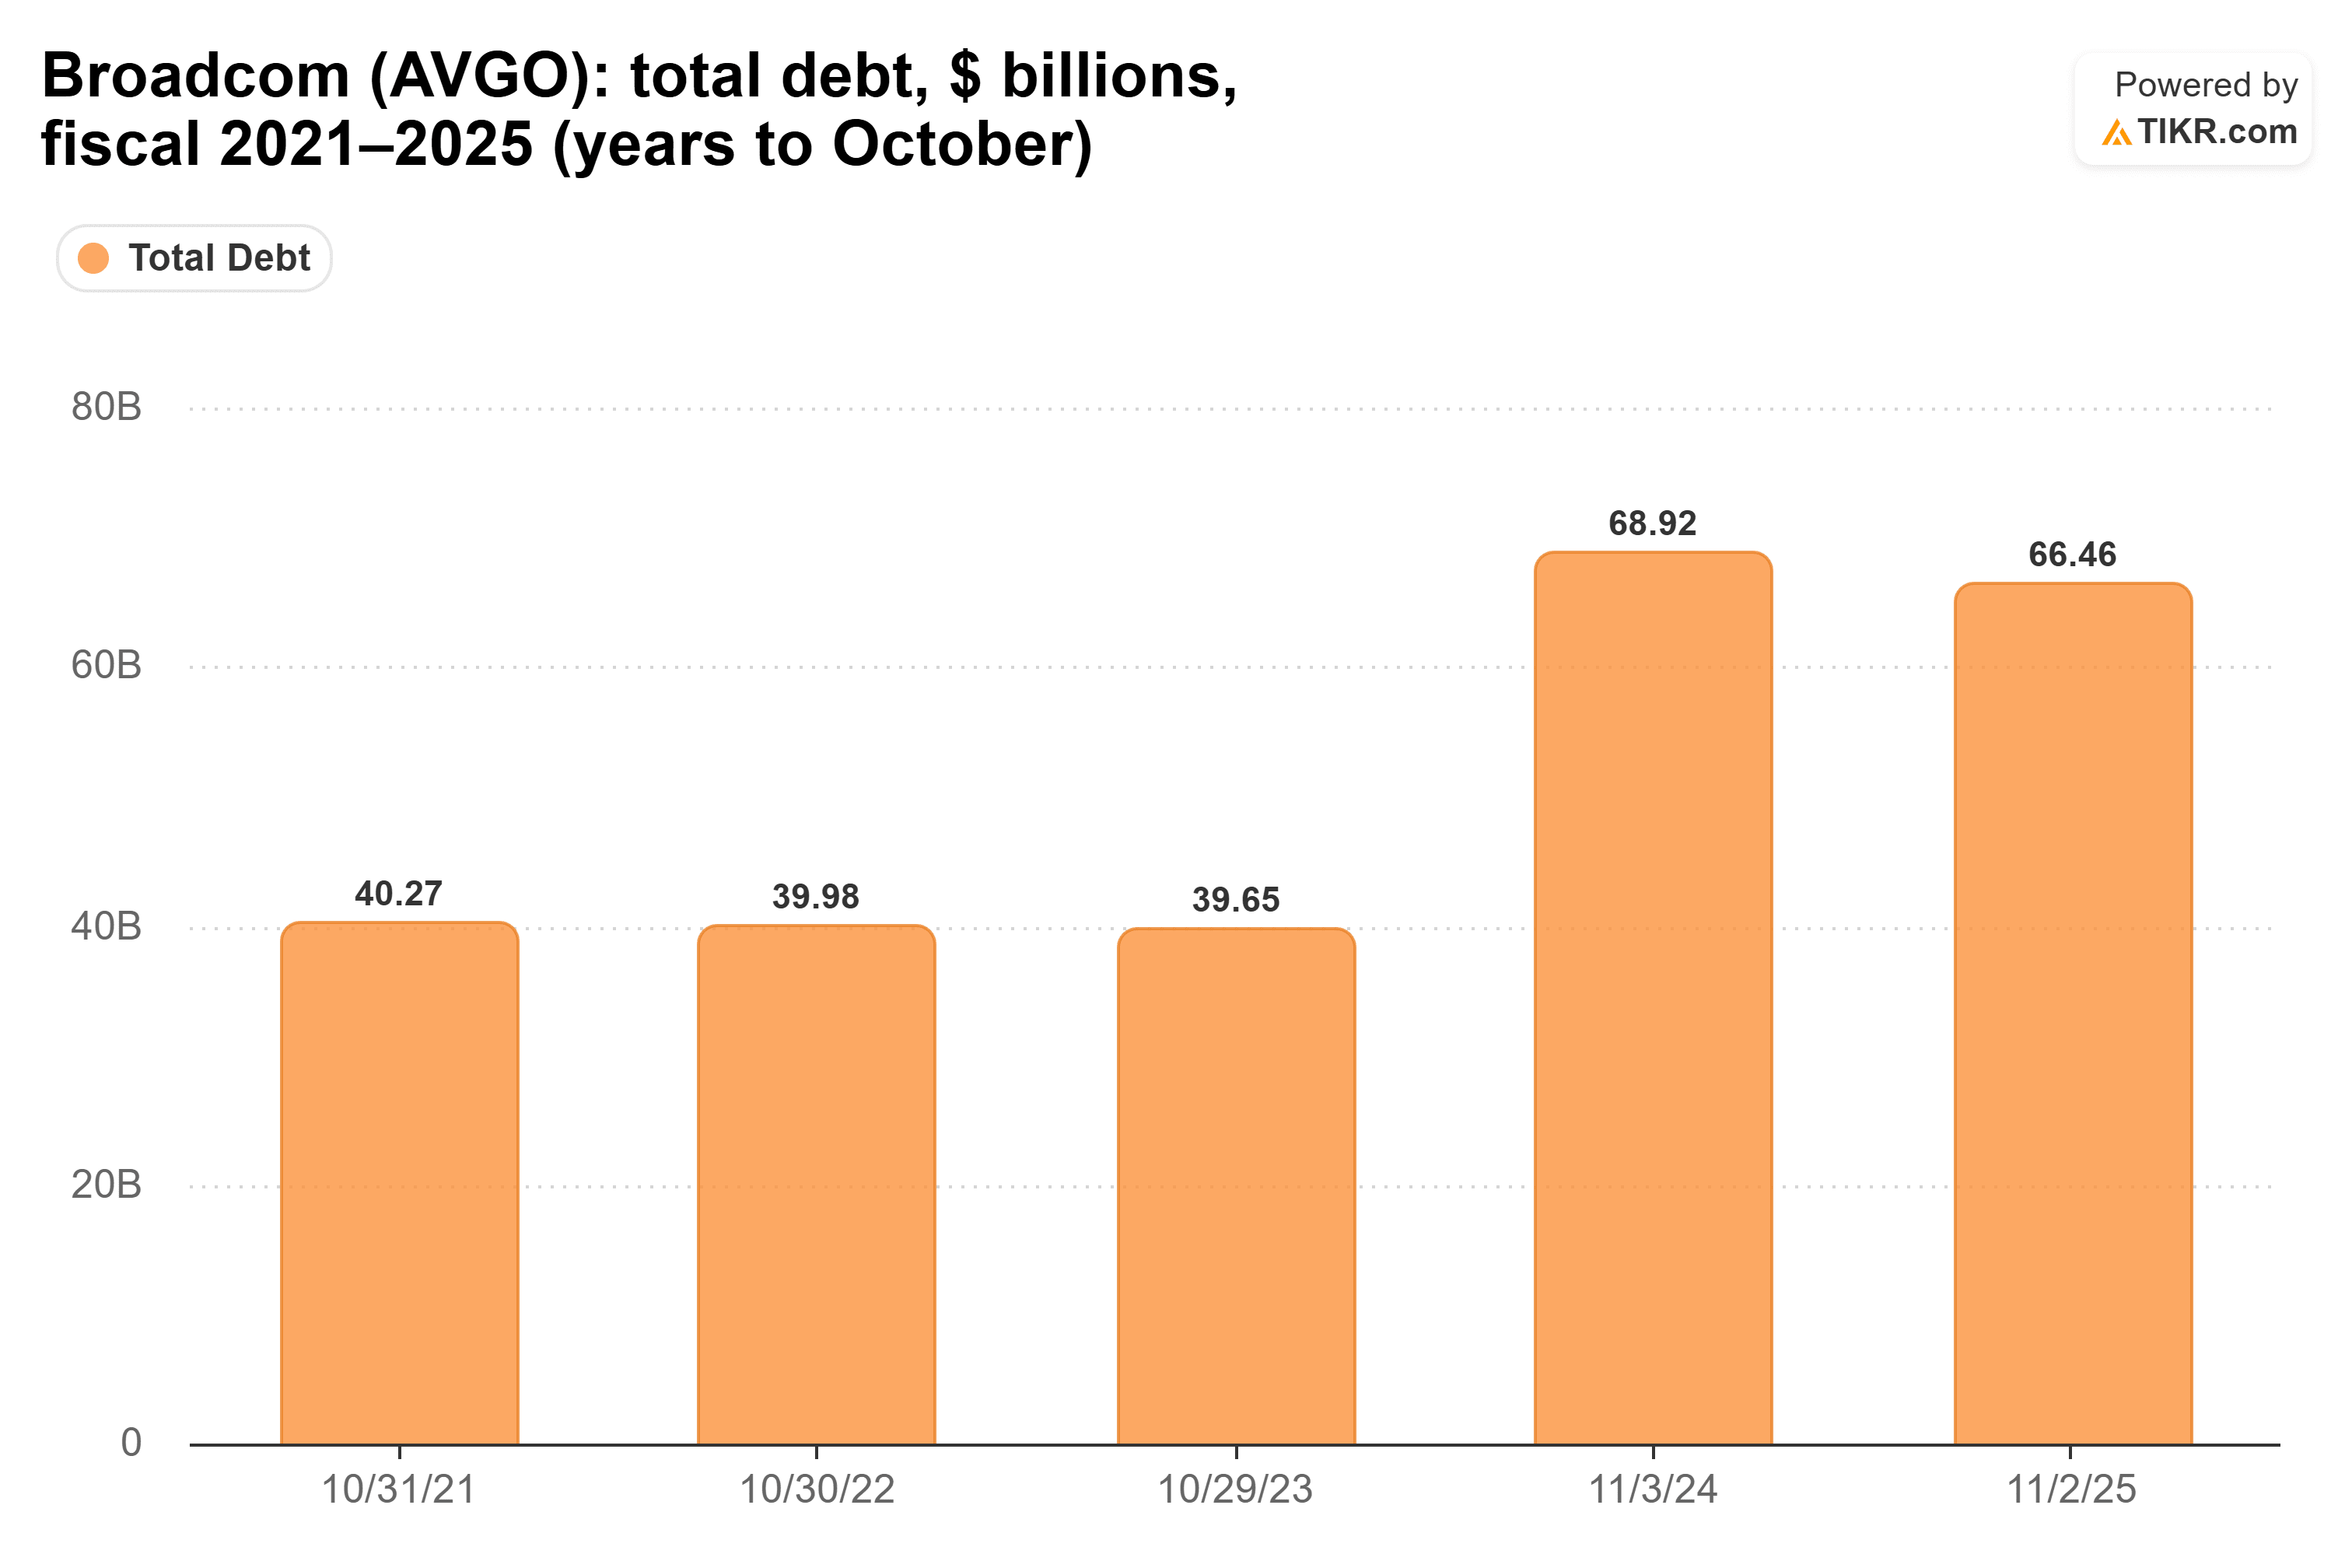
A Broadcom passou o último ano pagando sua dívida da VMware. Agora, esse financiamento empurra o total drasticamente na direção oposta.
A matemática é simples. Some US$ 60 bilhões de nova dívida aos US$ 66,5 bilhões, e a Broadcom está olhando para aproximadamente US$ 126,5 bilhões, quase o dobro do total anterior. Lembre-se de que isso é antes de qualquer pagamento e antes de considerar como o empréstimo de US$ 42 bilhões será financiado.
O crescimento que está financiando
Então, por que a Broadcom assumiria tanta dívida depois de passar um ano pagando parte dela? A resposta se resume ao que os analistas esperam do negócio a seguir.
A receita da Broadcom subiu de US$ 35,8 bilhões no ano fiscal de 2023 para US$ 63,9 bilhões no ano fiscal de 2025. Analistas agora esperam que esse número alcance US$ 106 bilhões no ano fiscal de 2026, US$ 174 bilhões no ano fiscal de 2027 e US$ 272 bilhões no ano fiscal de 2028, com base em estimativas de 40 a 49 analistas.

Mais do que quadruplicar a receita em três anos dá à Broadcom bastante espaço para assumir dívida.
Mas há outra camada nesse acordo. A Broadcom agora está ajudando a financiar o crescimento de um de seus próprios clientes. Quando uma empresa empresta dinheiro a um cliente para comprar seus produtos, a oportunidade e o risco estão no mesmo lugar.
Se a Anthropic continuar crescendo, a Broadcom se beneficia dos dois lados do acordo, vendendo os chips e recebendo os empréstimos. Se a Anthropic tiver problemas, a Broadcom também sente o impacto dos dois lados.
O empréstimo não é seguro?
O contra-argumento óbvio é que os próprios chips garantem o financiamento, enquanto uma Anthropic pública teria acesso a muito dinheiro para pagar a dívida. A Anthropic supostamente está considerando um IPO já em meados de novembro.
Esse é um argumento razoável. Um IPO bem-sucedido daria à Anthropic uma almofada de caixa significativa. E se os chips garantirem os empréstimos, como se esperaria em um arranjo de arrendamento, a Broadcom não está emprestando contra nada.
O problema é que os chips de IA são mais valiosos quando um cliente precisa de muito poder de computação. Se o crescimento da Anthropic desacelerar o suficiente para dificultar o pagamento, o valor dessa garantia pode cair ao mesmo tempo. A Broadcom também enfrentaria pedidos mais fracos de chips do mesmo cliente.
Isso deixa a Broadcom com menos proteção exatamente na situação em que o financiamento se torna um problema.
Então, US$ 102 bilhões é uma aposta inteligente?
Acho que a aposta faz sentido. Analistas esperam que a receita da Broadcom mais do que quadruplique até o ano fiscal de 2028, e a empresa não comprometeria tanto capital com a Anthropic sem ver o cliente como uma parte importante desse crescimento. Financiar um cliente que está se expandindo tão rapidamente pode fazer bom sentido comercial.
Ainda assim, ser acionista da Broadcom agora significa assumir alguma exposição ao risco da Anthropic dos dois lados do relacionamento. A Broadcom está fornecendo os chips e emprestando dinheiro à Anthropic para comprá-los. Os investidores precisam contabilizar essa concentração ao valorizar a ação.
O IPO da Anthropic, supostamente possível já em meados de novembro, deve fornecer uma imagem mais clara da situação financeira da empresa e se ela pode sustentar esse nível de gastos por conta própria.
Então, quanto vale realmente a ação da Broadcom?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Broadcom poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Broadcom gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!