Wichtige Erkenntnisse
- Die Cash-Dividendenausschüttungsquote von UPS beträgt in den letzten zwölf Monaten eine angespannte 99 %, während sie für FedEx im letzten Geschäftsjahr bei einem komfortablen 27 % lag.
- UPS bietet eine Dividendenrendite von 7 %, hat die Dividende dieses Jahr aber unverändert gelassen und damit eine Serie jährlicher Erhöhungen beendet, die 2010 begann.
- FedEx bietet eine Dividendenrendite von 1,7 %, nachdem es seine Dividende je Aktie um 16 % gekürzt hat, als es FedEx Freight ausgliederte, was es als seine sechste aufeinanderfolgende jährliche Erhöhung zählt.
- Der Bericht von FedEx am 28. Oktober wird der erste Einblick in seinen freien Cashflow ohne FedEx Freight sein.
United Parcel Service (UPS) bietet eine Dividendenrendite von 7 %, und seine Cash-Dividendenausschüttungsquote ist mit 99 % angespannt. In den letzten zwölf Monaten zahlte es 5,41 Milliarden US-Dollar an Dividenden aus einem freien Cashflow von 5,46 Milliarden US-Dollar.
Und das Versprechen hinter dieser Dividende hat sich geändert. Im Juli 2025 sagte CEO Carol Tomé den Investoren: "Sie haben unser Versprechen einer stabilen und wachsenden Dividende." Dieses Jahr hat UPS sie bei 1,64 US-Dollar pro Quartal gehalten und damit eine Serie jährlicher Erhöhungen beendet, die 2010 begann. Das Unternehmen sagt nun, es "hat seine Dividende jedes Jahr seit dem Börsengang 1999 entweder beibehalten oder erhöht."
Das macht FedEx (FDX) zu einem so interessanten Vergleich. Es bietet nur eine Dividendenrendite von 1,7 % und hat seine Dividende je Aktie um 16 % gekürzt, als es FedEx Freight im Juni ausgliederte. Aber seine Cash-Dividendenausschüttungsquote lag im letzten Geschäftsjahr bei einem komfortablen 27 %, sodass es viel weniger angespannt aussieht. Welche Dividende ist also besser zu besitzen – die große Ausschüttung oder die mit mehr Spielraum zum Wachsen?
| Kennzahl | UPS | FedEx |
|---|---|---|
| Forward-Dividendenrendite | 7,0% | 1,7% |
| Jahresdividende | $6,56 | $4,88 |
| Dividendenwachstum (5 Jahre) | 10,2% p.a. | 13,4% p.a. |
| Serie | Erhöht 2010-2025; gehalten 2026 | Sechs aufeinanderfolgende Erhöhungen laut FedEx; Juni 2026 war eine Kürzung um 16 % je Aktie |
| Cash-Dividendenausschüttungsquote, TTM | 99% | 27% |
| Nettoverbindlichkeiten ÷ EBITDA | 1,63x | 1,65x |
| Zinsdeckungsgrad | 7,6x | 7,7x |
Quelle: TIKR, Kurse zum Schluss am 29. September 2026. Die Zahlen von FedEx verwenden die nach der Ausgliederung gültige Rate von 4,88 US-Dollar, und seine Ausschüttungsquote bezieht sich auf das Jahr bis zum 31. Mai 2026, einschließlich FedEx Freight.
UPS wird absichtlich kleiner
UPS hat die letzten 18 Monate damit verbracht, sein Amazon-Volumen im Vergleich zu 2024 um mehr als die Hälfte zu reduzieren und Standorte zu schließen. Dies wurde im Juni abgeschlossen. Im zweiten Quartal sank das US-Volumen um 3,3 %, der Umsatz pro Sendung stieg um 9,3 % und der bereinigte Betriebsgewinn im US-Inlandsgeschäft sprang um 21 %.
Die Finanzierung der Dividende ist eine andere Geschichte…

Die Dividenden lagen seit 2023 bei etwa 5,4 Milliarden US-Dollar, während der freie Cashflow zwischen 4,8 Milliarden und 6,2 Milliarden US-Dollar schwankte. In vier dieser zehn Jahre überstiegen die Dividenden den freien Cashflow. Das ist eine Dividende ohne Spielraum.
Der Plan für dieses Jahr sieht etwa 5,4 Milliarden US-Dollar an Dividenden aus einem freien Cashflow von etwa 5,5 Milliarden US-Dollar vor. Dieser freie Cashflow schließt etwa 1,1 Milliarden US-Dollar an einmaligen Abfindungen für Fahrer ein, und der Plan sieht keine Aktienrückkäufe vor.
Das Risiko liegt auf der Hand: In einem schwachen Jahr für den Versand würde ein Teil der Dividende aus der Bilanz finanziert.
FedEx hat Spielraum
Auch FedEx gestaltet sein Netzwerk um, allerdings mit deutlich mehr Puffer. Es steuert auf Premium-Geschäftskunden- und internationale Versandgeschäfte zu. Seine Netzwerk-2.0-Überholung wird bis Ende 2027 etwa 30 % seiner Standorte schließen, um 2 Milliarden US-Dollar einzusparen.
Der Umsatz stieg im letzten Geschäftsjahr um 8 % auf 94,7 Milliarden US-Dollar.
Und sein freier Cashflow hat sich deutlich von seiner Dividende abgesetzt…
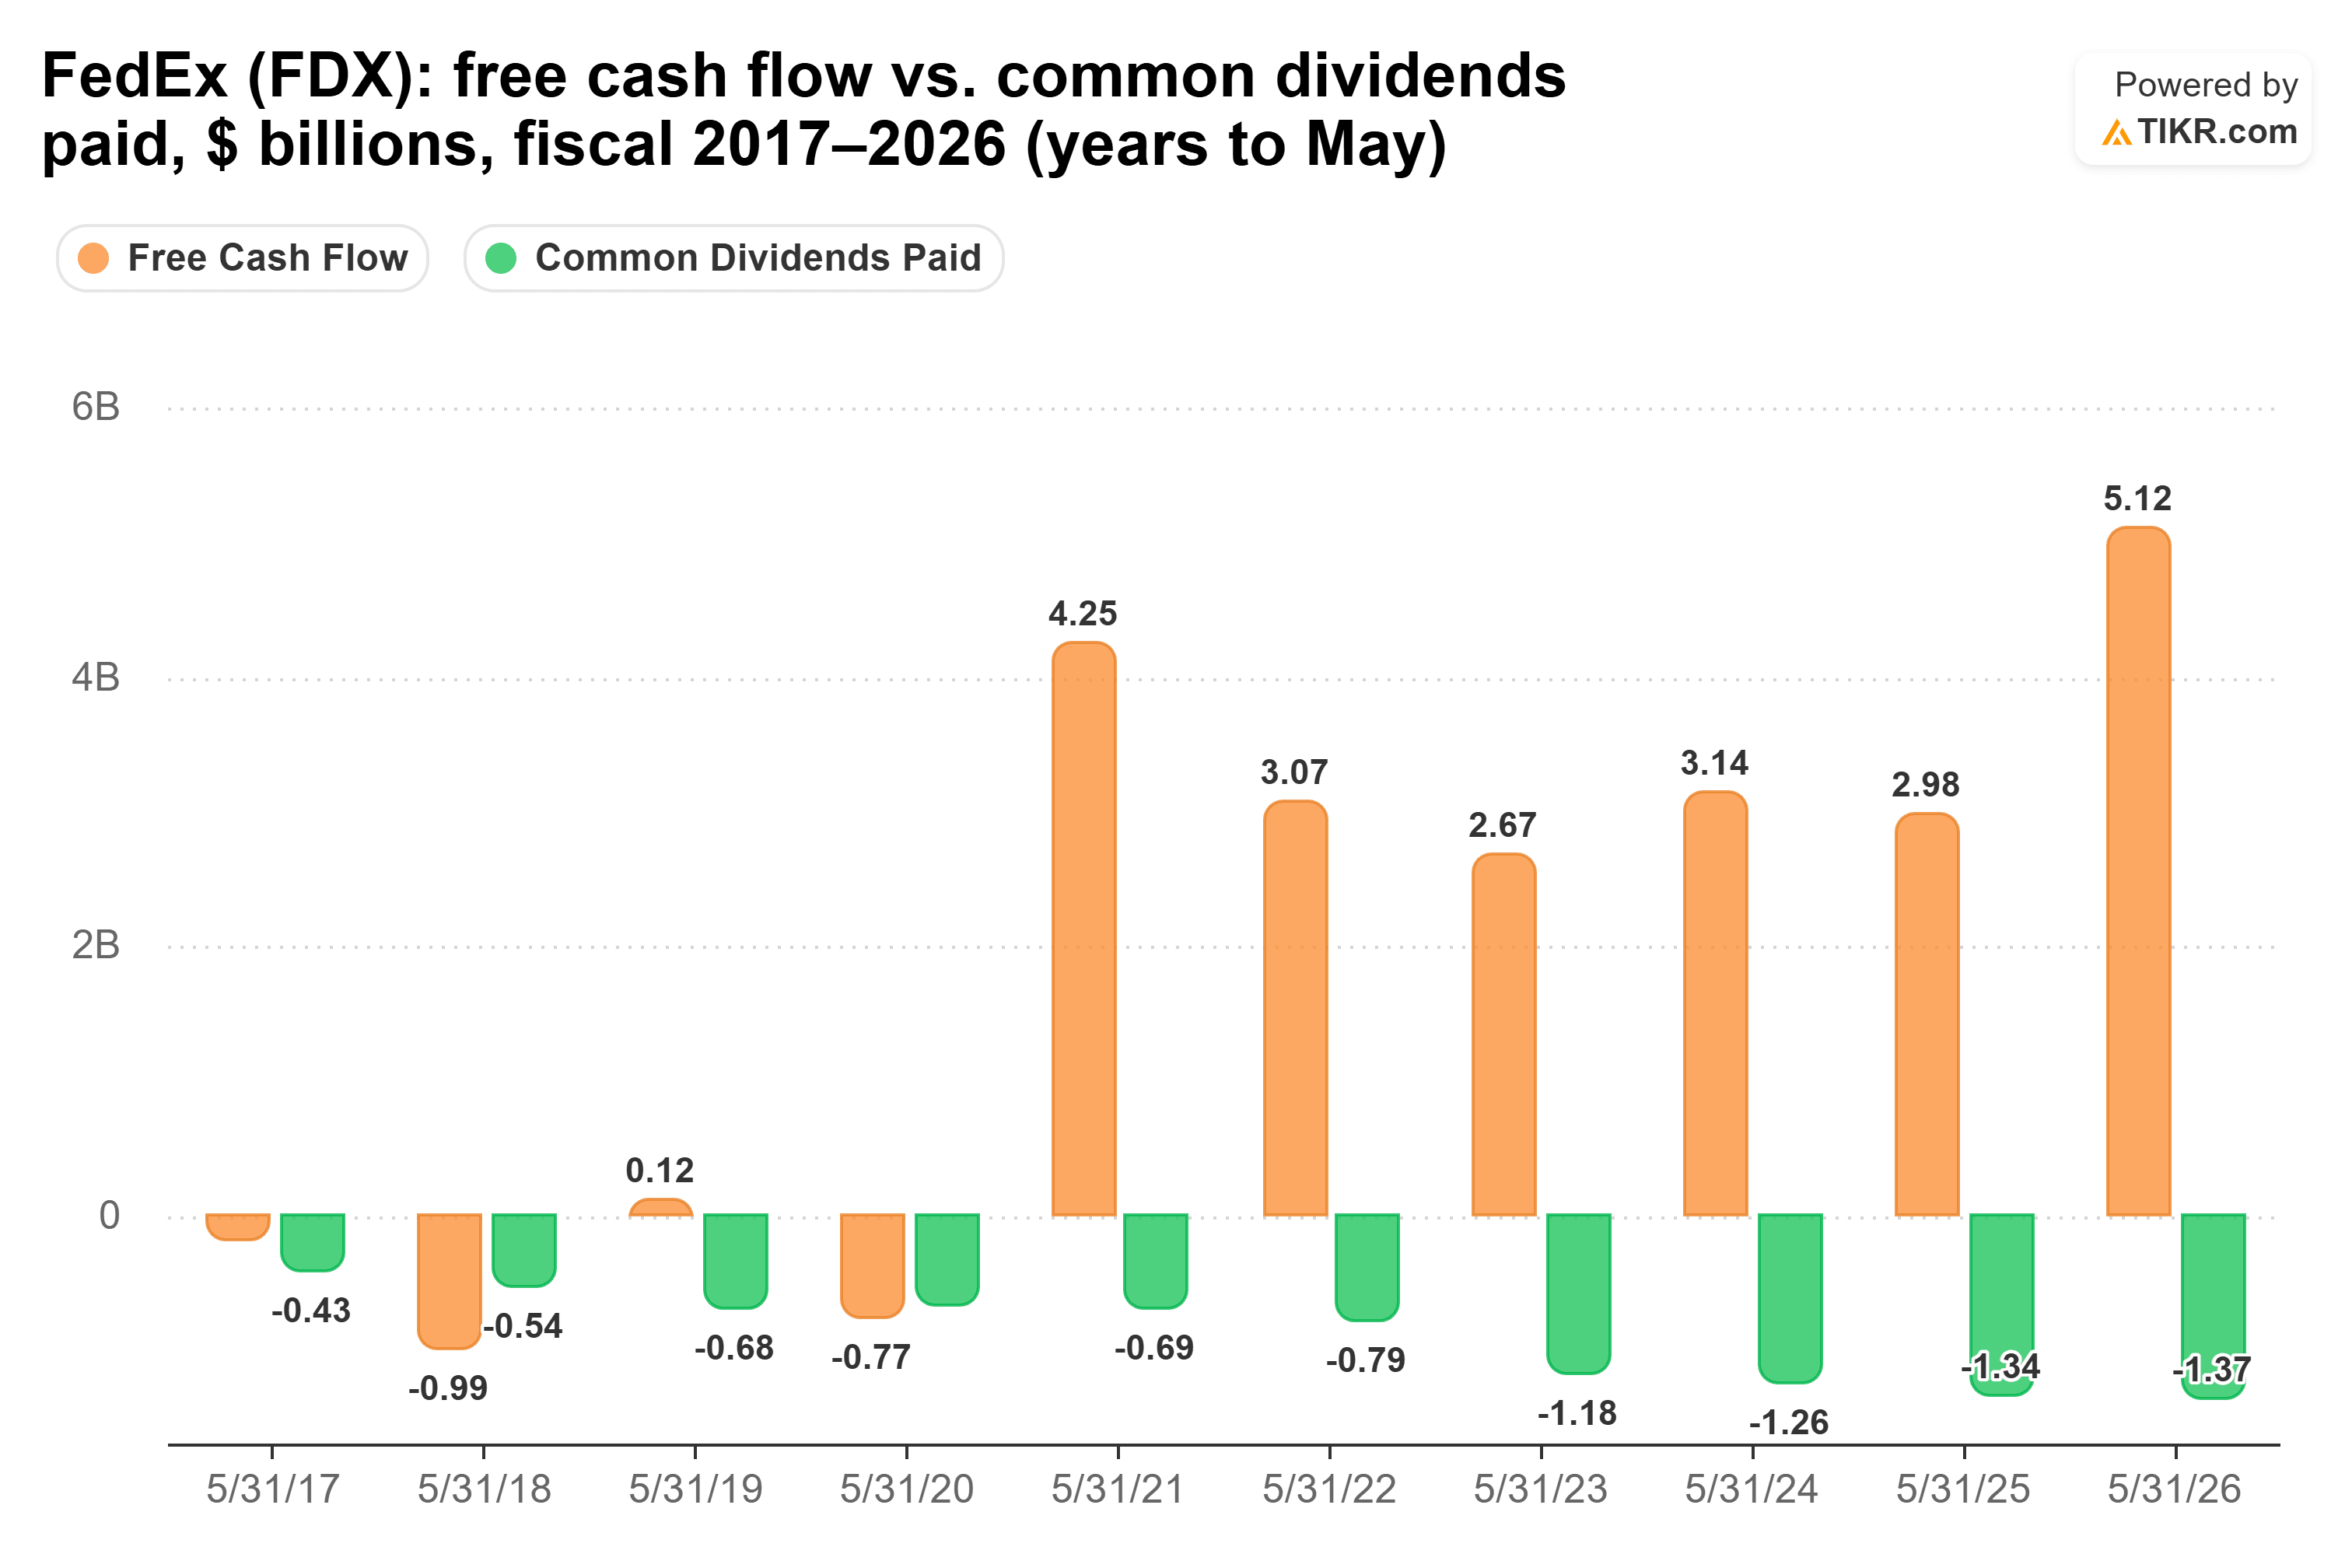
Die Dividenden überstiegen den freien Cashflow in jedem Jahr von Geschäftsjahr 2017 bis 2020. Seitdem liegt der freie Cashflow jedes Jahr bei mehr als dem Doppelten der Dividende. Das ist der Puffer, den ich sehen möchte.
Zwei Haken. Erstens enthalten diese Zahlen FedEx Freight.
Zweitens beträgt die neue Quartalsdividende von 1,22 US-Dollar je Aktie 16 % weniger als die alte von 1,45 US-Dollar. Interims-CFO Claude Russ bezeichnet sie dennoch als "die sechste aufeinanderfolgende jährliche Dividendensteigerung", nach Anpassung für die Ausgliederung. (Aktionäre erhielten Freight-Aktien, die noch keine Dividende zahlen.)
Trotzdem kostet die neue Rate FedEx etwa 1,15 Milliarden US-Dollar pro Jahr. Das ist weniger als ein Viertel des freien Cashflows vom letzten Jahr.
Welche Dividende gewinnt also?
Letztendlich muss ich mich für die Dividendenrendite von 7 % entscheiden. Es ist einfach zu viel Geld, um es liegen zu lassen! Beide Unternehmen bauen ihre Netzwerke um, und das zweite Quartal von UPS zeigt, dass sein Plan funktioniert. Und während FedEx dies mit reichlich Spielraum zwischen seinem freien Cashflow und seiner Dividende tut, ist der Unterschied in der Ausschüttung einfach zu groß, um ihn zu überwinden, es sei denn, UPS beginnt mit Kürzungen. Derzeit würden Sie bei einer Investition von 10.000 US-Dollar in UPS etwa 700 US-Dollar pro Jahr zum aktuellen Kurs erhalten, gegenüber etwa 170 US-Dollar von FedEx.
UPS hat auch mehr für sich. Seine Gewinne steigen wieder, mit einem bereinigten Gewinn je Aktie im zweiten Quartal, der um 13,5 % gestiegen ist. Der freie Cashflow dieses Jahres trägt etwa 1,1 Milliarden US-Dollar an einmaligen Abfindungen. Und ich würde erwarten, dass das Management eine Bilanz der Beibehaltung oder Erhöhung der Dividende jedes Jahr seit 1999 verteidigt.
Was ist die UPS-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was UPS wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!