Wichtige Kennzahlen für PINS-Aktie
- Performance der vergangenen Woche: -1,0 %
- 52-Wochen-Spanne: $14 bis $35
- Zielpreis laut Bewertungsmodell: $28
- Implizierte Wertsteigerung: 49,2 % über 2,2 Jahre
Schalten Sie 5 Jahre Pinterest-Prognosen frei und sehen Sie, was Aktienrückkäufe bewirken (Es ist kostenlos) >>>
Pinterest wächst weiter, aber der Markt glaubt es nicht
Die Aktien von Pinterest (PINS) sind in der vergangenen Woche um 1,0 % gesunken und notieren nahe $19. Damit liegt die Plattform für visuelle Entdeckung etwa 46 % unter ihrem 52-Wochen-Hoch von $35. Der schwache Kurs steht im Kontrast zu Umsätzen, die weiterhin zweistellig wachsen. Anleger scheinen sich mehr um die nächsten Quartale zu sorgen als um das letzte.
Im September gab es zwei wichtige Meldungen. Pinterest startete Visual Search Ads, mit denen Marken auf Top-Platzierungen in Suchergebnissen und Produktdetailansichten bieten können. Diese Anzeigen zielen auf Käufer ab, die Artikel vergleichen, und Werbetreibende zahlen in der Regel mehr, um sie zu erreichen. Unterdessen verlässt CFO Julia Donnelly das Unternehmen am 30. Oktober, und Vikram Naidu wird als interimistischer Finanzchef fungieren.

Die Q2-Ergebnisse setzten den Ton. Der Umsatz stieg um 18 % auf 1,18 Milliarden US-Dollar, und die monatlich aktiven Nutzer erreichten einen Rekordwert von 640 Millionen. Im Ergebnisgespräch sagte CEO Bill Ready, die Ergebnisse "spiegeln die Fortschritte wider, die wir bei unseren strategischen Prioritäten machen." Dennoch fielen die Aktien nach Börsenschluss um etwa 7 %, weil die Prognose für Q3 ein langsameres Wachstum implizierte.
Donnelly erklärte diese Verlangsamung in dem Gespräch. Sie sagte: "Im Q2 sahen wir einen fast einprozentigen Vorteil aus Ausgaben im Zusammenhang mit der Weltmeisterschaft, der sich im Q3 nicht wiederholen wird." Die Umsatzprognose für Q3 von 1,19 bis 1,21 Milliarden US-Dollar impliziert ein Wachstum von 13 % bis 15 %. Künftig müssen Visual Search Ads helfen, diese nachlassenden positiven Faktoren auszugleichen.
Pinterest ist auf Stagnation bewertet, trotz zweistelligem Wachstum
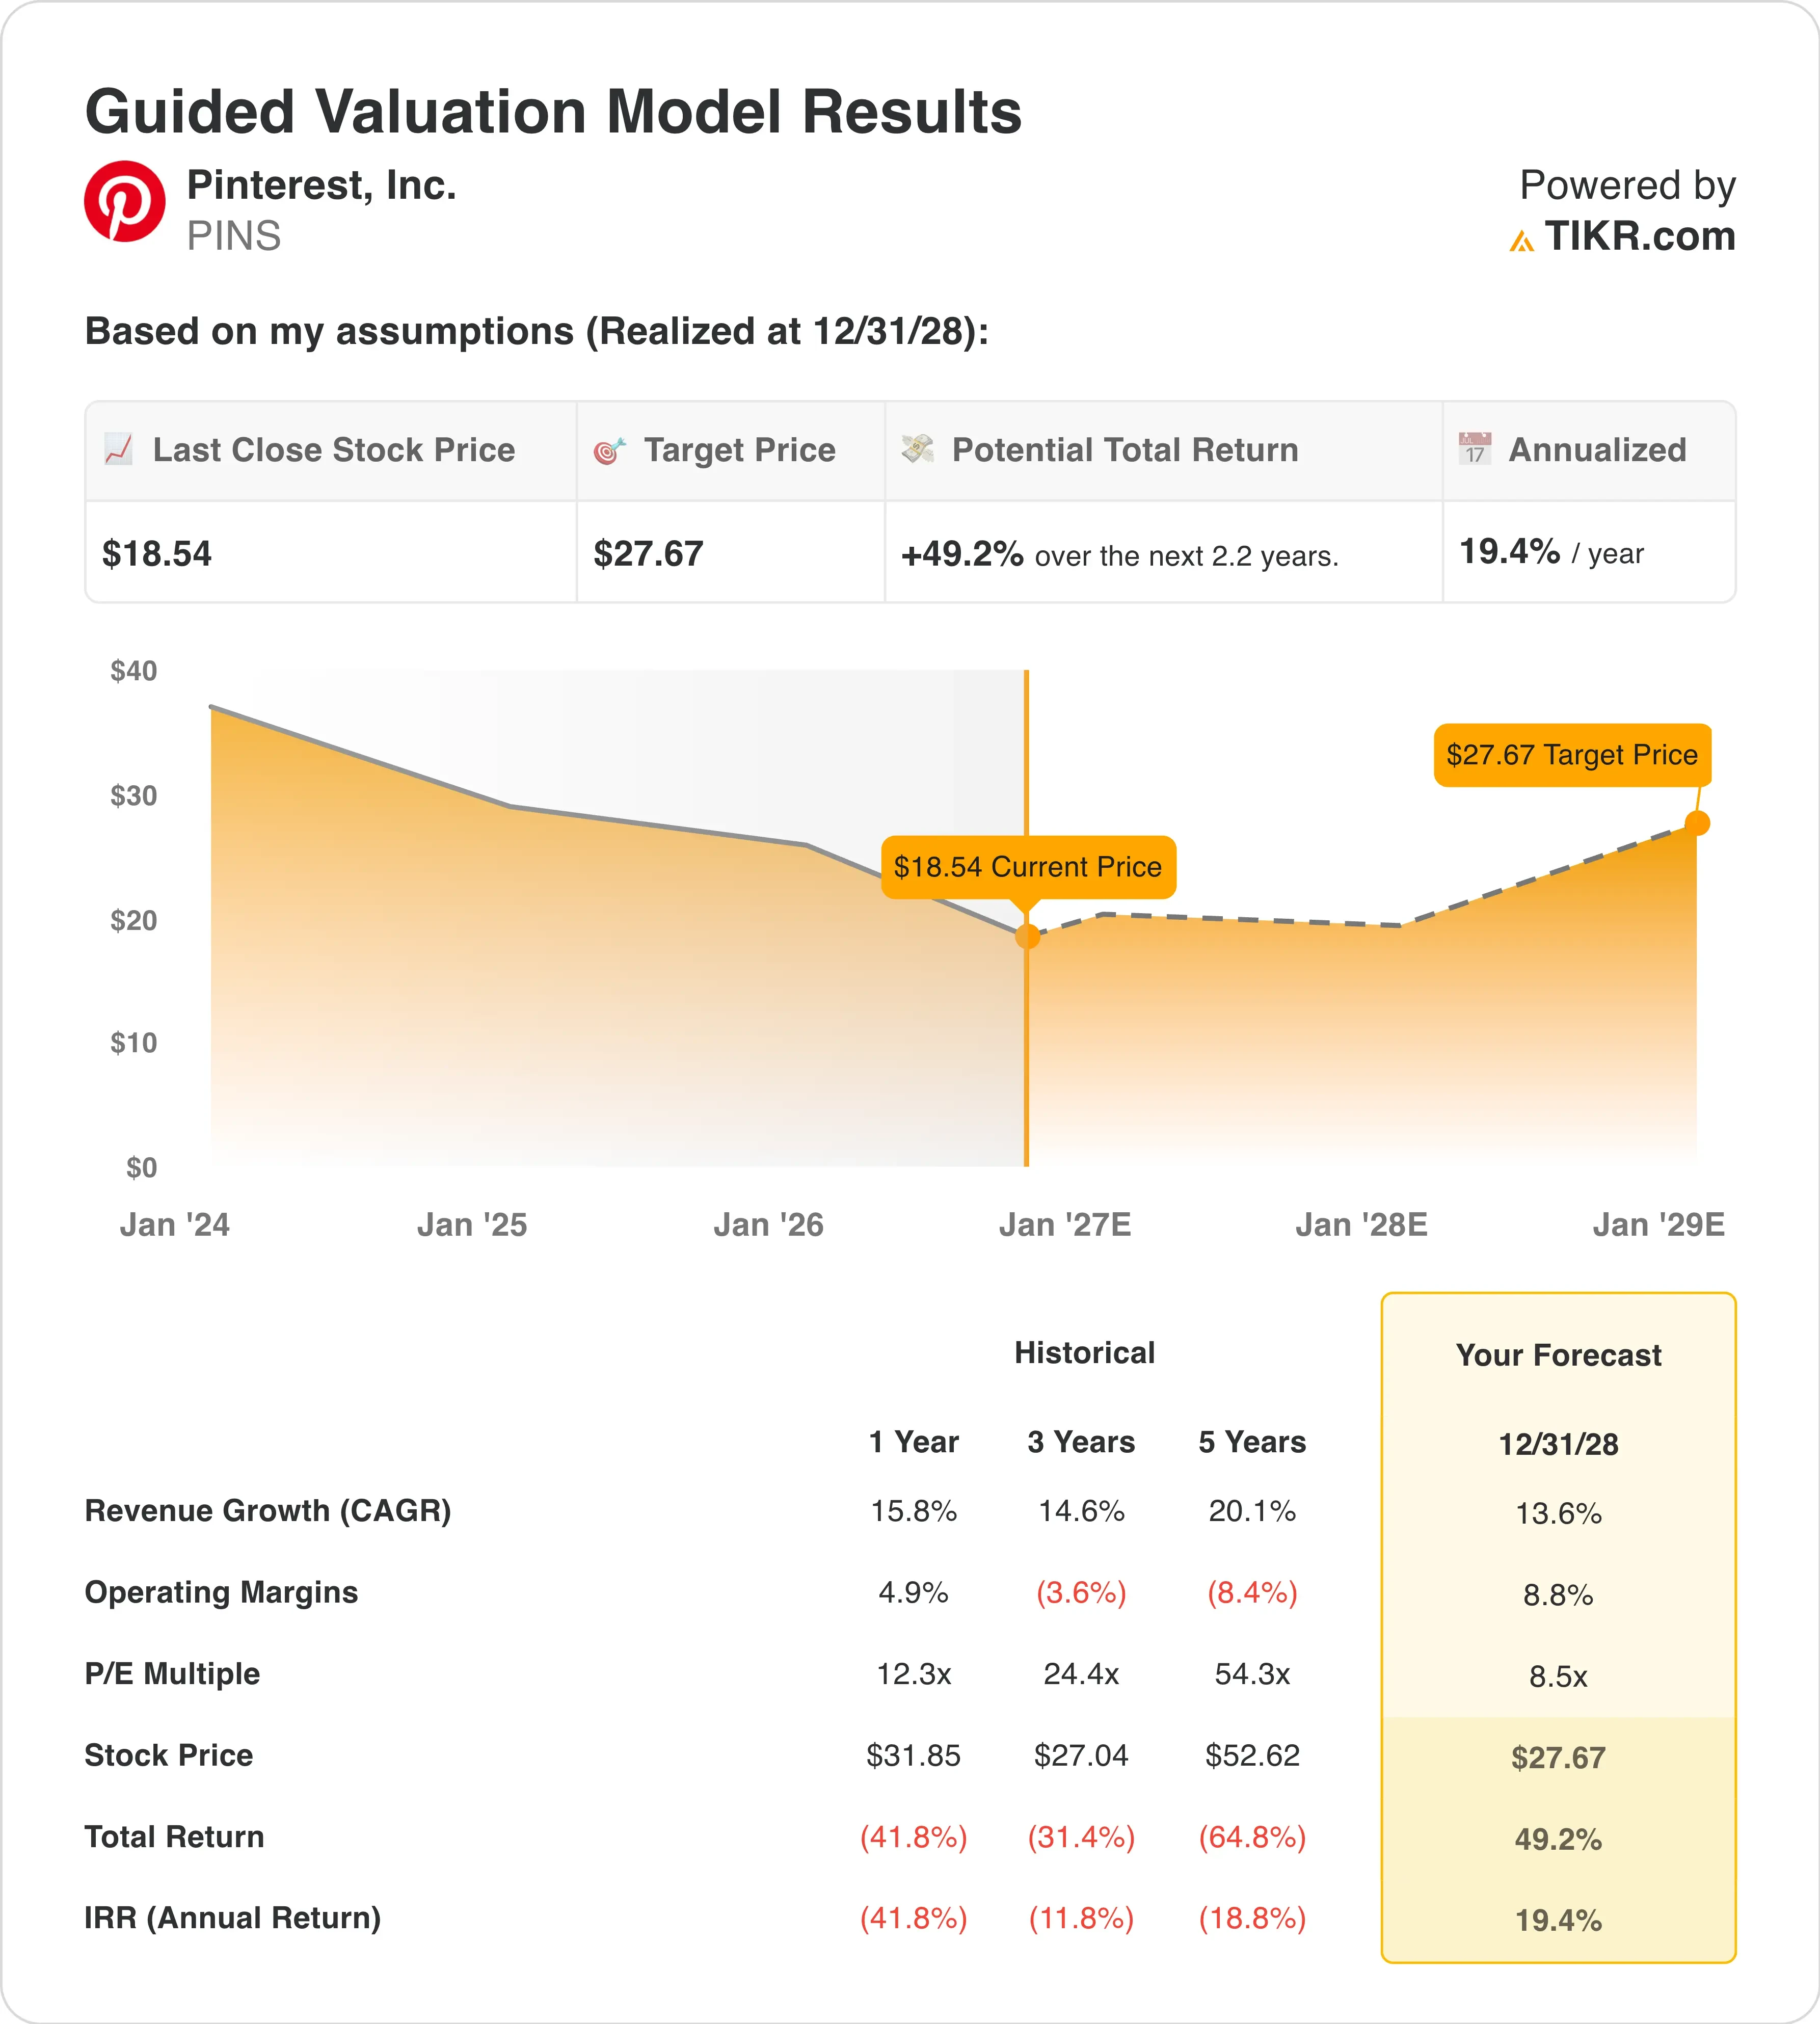
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 13,6 %
- Betriebsmargen: 8,8 %
- Abschluss-KGV-Multiple: 8,5x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $28. Dies impliziert eine Gesamtrendite von 49,2 % vom Aktienkurs von $19 und eine annualisierte Rendite von 19,4 % über 2,2 Jahre.
Eine solche Rendite übertrifft die 15 %-Hürde, die auf eine echte Unterbewertung hindeutet. Bemerkenswert ist, dass das Modell keine heroischen Annahmen benötigt, um dorthin zu gelangen. Ein Umsatzwachstum von 13,6 % pro Jahr liegt unter dem Tempo von 14,6 % der letzten 3 Jahre. Und das Abschluss-Multiple von 8,5x entspricht einfach der heutigen Forward-Bewertung.

Das Multiple steht im Mittelpunkt dieser Geschichte. Das Kurs-Gewinn-Verhältnis von Pinterest hat sich in den letzten 5 Jahren um etwa 35,7 % pro Jahr zusammengezogen. Bei einem Forward-KGV von 8,5x bewertet der Markt Pinterest wie ein Unternehmen mit wenig Wachstumsperspektiven. Dennoch erwarten Analysten, dass der Umsatz in den nächsten 2 Jahren um 14,7 % pro Jahr wachsen wird.
Die Margen geben dem Modell seinen Schwung. Die Betriebsmarge erreichte im vergangenen Jahr 4,9 %, nachdem sie über 3 Jahre im Durchschnitt bei -3,6 % lag. Das Modell geht von 8,8 % bis 2028 aus, und das Management strebt für 2026 angepasste EBITDA-Margen von etwa 30 % an. Visual Search Ads könnten die Margen weiter erhöhen, wenn sie die Preise pro Anzeige steigern.
Kapitalrückflüsse fügen eine weitere Ebene hinzu. Pinterest kaufte in diesem Jahr Aktien im Wert von über 2 Milliarden US-Dollar zu einem Kurs von etwa $18 pro Aktie zurück, unterstützt durch Elliotts Investition von 1 Milliarde US-Dollar. Dieser Rückkauf verringert die Anzahl der ausstehenden Aktien und erhöht den Gewinn pro Aktie. Im Vergleich zu Snap mit einem Forward-KGV von 7,4x bietet Pinterest bessere Gewinne für einen moderaten Aufschlag.
Pinterest stellt sich den Giganten der Social- und Shopping-Werbung
Meta Platforms (META) gibt im Bereich Social Advertising das Tempo vor. Ihr Q2-Umsatz wuchs um 28 % auf 60,8 Milliarden US-Dollar, deutlich mehr als die 18 % von Pinterest. Die Betriebsmarge sank aufgrund von Rechts- und Abfindungskosten auf 31 %, liegt aber immer noch weit über den 6,3 % von Pinterest. Die Skaleneffekte ermöglichen es Meta, KI-Kosten auf Milliarden von Nutzern zu verteilen.
Amazon (AMZN) ist der Rivale um Shopping-Budgets. Seine Werbeeinnahmen wuchsen im Q2 um 26 % auf 19,8 Milliarden US-Dollar, angeheizt durch gesponserte Produkte und KI-Shopping-Tools. Visual Search Ads zielen genau auf diese Ausgaben ab, bei denen Käufer kurz vor dem Kauf stehen. Selbst einen Bruchteil dieser Budgets zu gewinnen, wäre für ein 10,5-Milliarden-Dollar-Unternehmen bedeutsam.
Snap ist der engste Vergleichswert in puncto Größe. Sein Q2-Umsatz wuchs um 19 % auf 1,60 Milliarden US-Dollar, etwas schneller als bei Pinterest. Aber Snap verzeichnete über die letzten 12 Monate eine negative Betriebsmarge von 5,1 % und hat eine Nettoverschuldung von 1,57 Milliarden US-Dollar. Pinterest hingegen verfügt über eine kleine Nettobargeldposition.

Die Bewertung stellt Pinterest in eine ungewöhnliche Position. Es notiert mit einem Forward-KGV von 8,5x und einem Forward-EV/EBITDA von 6,8x, unterhalb des Cash-Profit-Multiples von Snap von 7,2x. Die Bruttomarge von 79,5 % übertrifft auch die von Snap mit 57,3 %. So kombiniert Pinterest stärkere Wirtschaftlichkeit mit einem diskontierten Multiple, was das Modell als Fehlbewertung interpretiert.
Prüfen Sie, ob stärkere Monetarisierung und KI-Tools das $28-Ziel stützen können >>>
Was treibt die PINS-Aktie künftig an?

Die Q3-Ergebnisse am 5. November werden die langsamere Prognose auf die Probe stellen. Das Management erwartet einen Umsatz von 1,19 bis 1,21 Milliarden US-Dollar und ein angepasstes EBITDA von 335 bis 355 Millionen US-Dollar. Ein Überschreiten würde darauf hindeuten, dass die Effekte der Weltmeisterschaft und des Prime Day geringer ausfielen als befürchtet. Eine Verfehlung würde jedoch die Skepsis des Marktes verstärken.
Visual Search Ads gehen in den kommenden Wochen in allen Pinterest-Werbemärkten in die Beta-Phase. Das Format funktioniert mit Performance+, Pinterests Suite für automatisiertes Anzeigenkaufen. Die frühe Akzeptanz durch Werbetreibende ist das entscheidende Signal, da Pinterest noch keine Leistungsdaten veröffentlicht hat. Die Weihnachtseinkaufssaison bietet dem Start einen natürlichen Test.
Die Suche nach einem CFO fügt kurzfristige Unsicherheit hinzu. Pinterest hat eine externe Suche begonnen, hat aber noch keinen Zeitplan für einen Nachfolger festgelegt. Im Zusammenhang mit dem Weggang sind keine Buchhaltungs- oder Kontrollprobleme aufgetaucht. Dennoch werden Anleger Kontinuität bei Aktienrückkäufen und Margenzielen wünschen.
Indexänderungen haben auch die Aktionärsstruktur verändert. Im Juni wechselte Pinterest von Russell-Wachstumsbenchmarks in den Russell 2500 Value Index. Diese Verschiebung zeigt, wie weit das Multiple gefallen ist. Künftig könnte ein stabiles zweistelliges Wachstum Wachstumsinvestoren zurückgewinnen und die Bewertung erhöhen.
Was ist die Pinterest-Aktie eigentlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Pinterest wert sein könnte. Starten Sie von den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos. Bewerten Sie PINS kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!