Wichtige Kennzahlen für ROKU-Aktien
- Performance der letzten 2 Wochen: -2,9%
- 52-Wochen-Spanne: $79 bis $160
- Zielpreis laut Bewertungsmodell: $170
- Implizierte Kurssteigerung: 11,5% über 2,2 Jahre
Bewerten Sie, was Roku ohne Fox wert ist, anhand von 5 Jahren Konsensprognosen (Kostenlos) >>>
Das Angebot von Fox setzt nun die Obergrenze für Roku
Die Aktien von Roku (ROKU) sind in den letzten 2 Wochen um 2,9% gefallen und notieren nun nahe $153. Die Streaming-Plattform hat sich fast verdoppelt gegenüber ihrem 52-Wochen-Tief von $79. Dennoch bewegt sich die Aktie nun mehr aufgrund des anstehenden Verkaufs an die Fox Corporation als aufgrund der Ergebnisse. Kurz gesagt behandeln Investoren sie als eine Wette auf eine Fusion.
Roku-Aktionäre würden $96 in bar plus 0,9693 Fox-Aktien für jede Roku-Aktie erhalten. Dieses Paket hatte anfangs einen Wert von etwa $160 pro Aktie. Im September stellte das Justizministerium eine zweite Anfrage, eine formelle Forderung nach weiteren Daten im Rahmen einer kartellrechtlichen Überprüfung. Dies verlängert den Zeitplan, obwohl Fox weiterhin mit einem Abschluss im ersten Halbjahr 2027 rechnet.
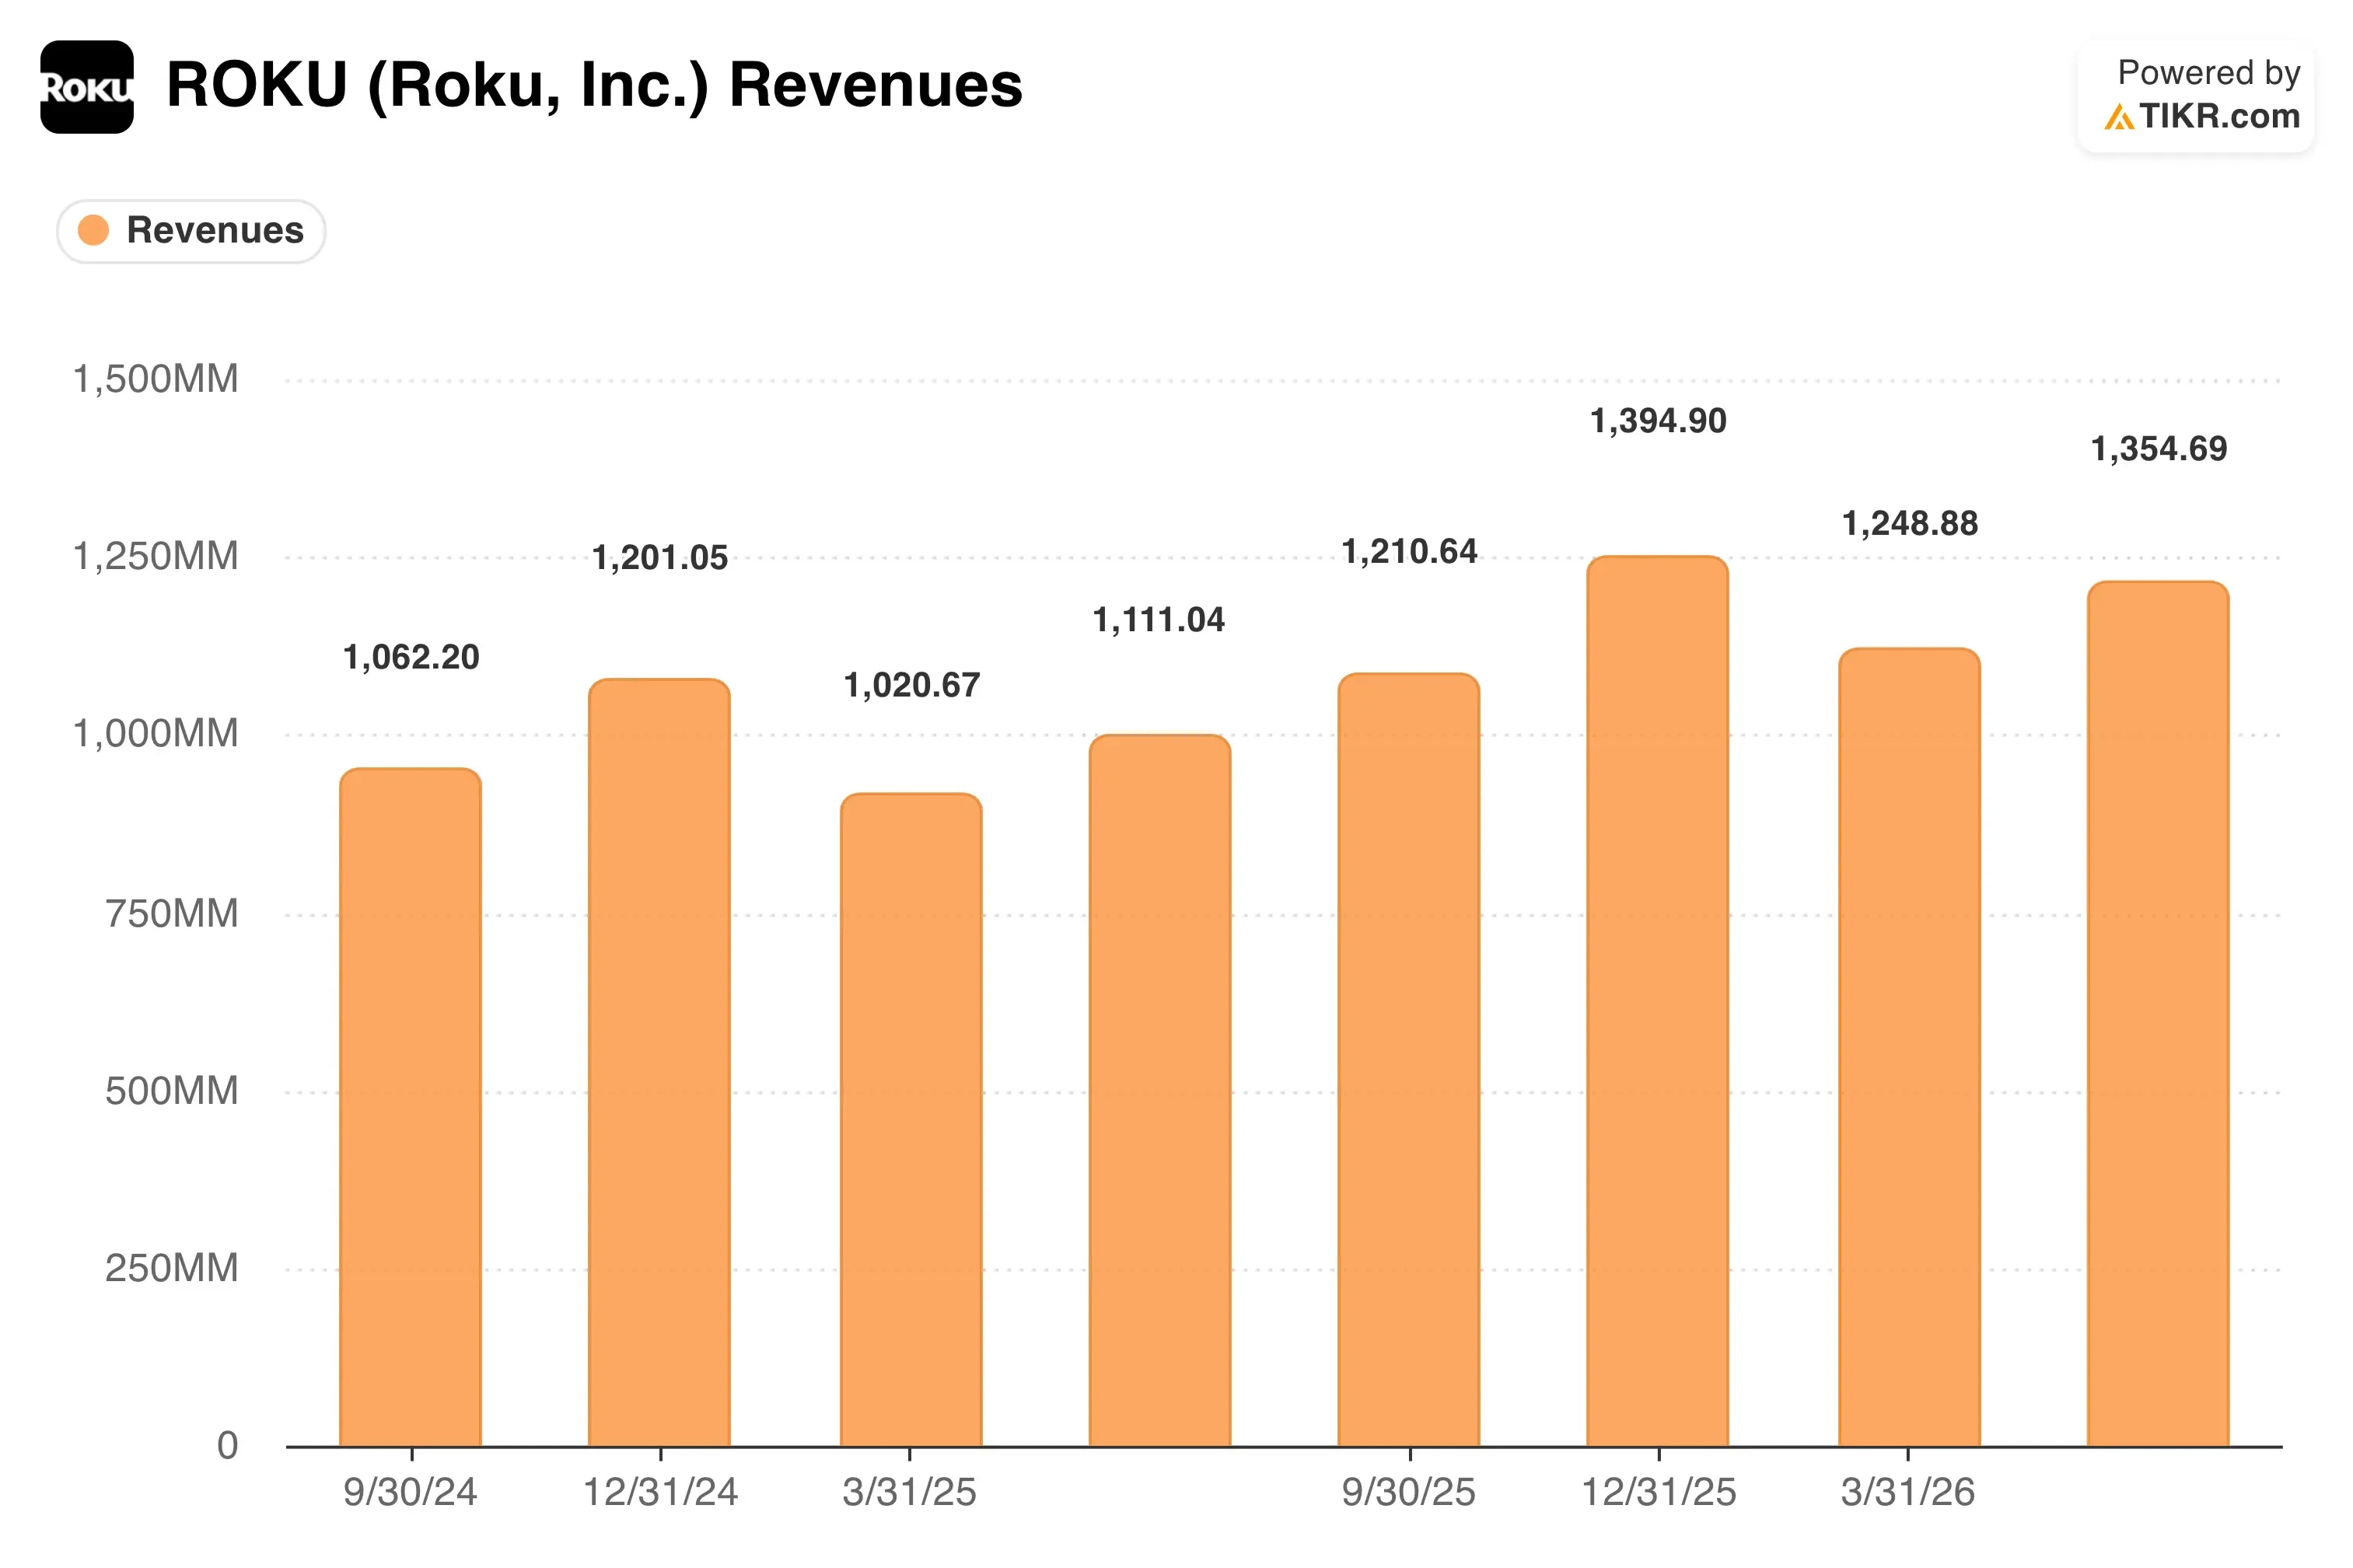
In der Zwischenzeit liefert das operative Geschäft weiterhin. Der Umsatz stieg im Q2 um 22% auf 1,35 Milliarden US-Dollar, während die Plattformumsätze aus Werbung und Abonnements um 25% auf 1,22 Milliarden US-Dollar sprangen. Der Nettogewinn erreichte 164 Millionen US-Dollar gegenüber 10,5 Millionen US-Dollar im Vorjahreszeitraum. Aufgrund des Deals verzichtete Roku auf seine Ergebnispräsentation und stellte die Veröffentlichung von Prognosen ein.
Das Management legte seine Argumente stattdessen im Aktionärsbrief für das Q2 dar. CEO Anthony Wood und CFO Dan Jedda bezeichneten den Deal als "eine außergewöhnliche Gelegenheit, unsere Vision zu beschleunigen". Die Aktionäre stimmen am 14. Oktober über die Fusion ab. Wenn die ROKU-Aktie nahe $153 bleibt, bewertet der Markt ein moderates Risiko, dass der Deal scheitert oder sich ändert.
Ein hohes Kursverhältnis lässt Roku wenig Spielraum
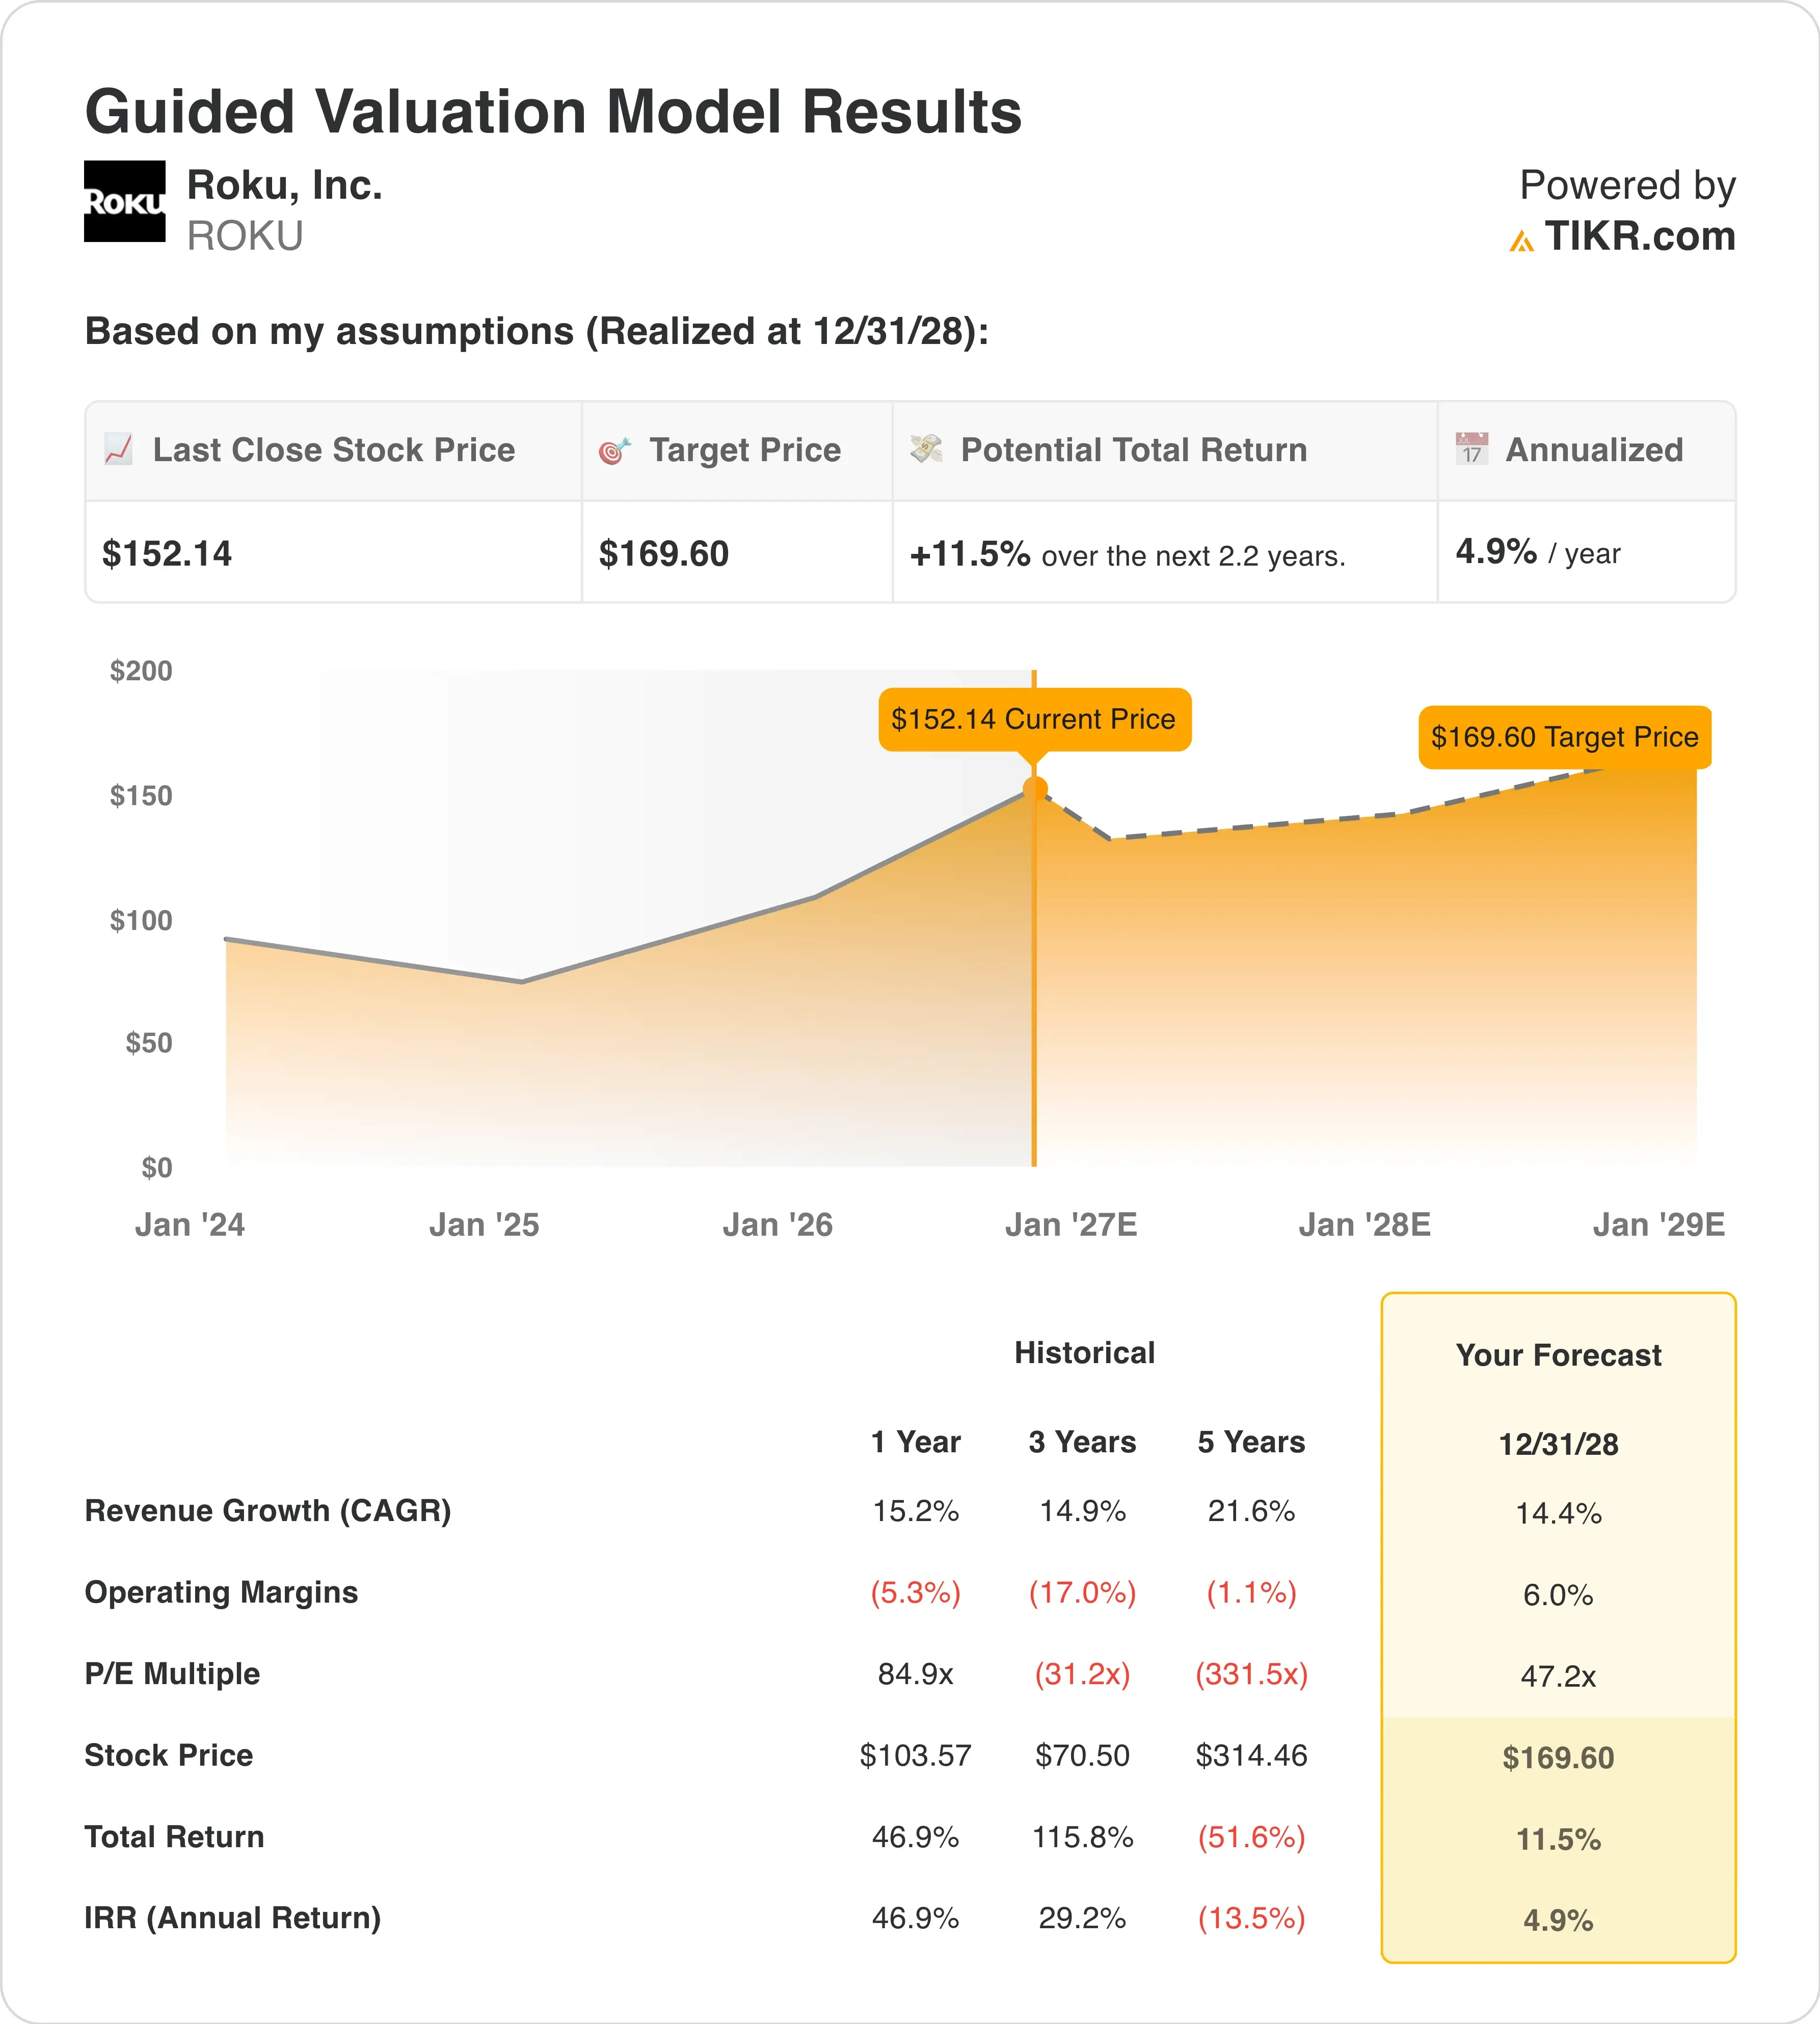
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 14,4%
- Betriebsmargen: 6,0%
- KGV am Ende des Zeitraums: 47,2x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $170. Dies impliziert eine Gesamtrendite von 11,5% gegenüber dem Aktienkurs von $152 und eine annualisierte Rendite von 4,9% über 2,2 Jahre.
Eine solche Rendite liegt unter der 5%-Marke, die auf begrenztes Aufwärtspotenzial hindeutet. Daher erscheint Roku nach seinem starken Kursanstieg auf eigenständiger Basis voll bewertet. Die Aktie notiert bereits über dem 47-fachen der für das nächste Jahr erwarteten Gewinne. Anstatt eine Expansion anzunehmen, hält das Modell dieses Kursverhältnis einfach konstant.
Die Umsatzannahmen erscheinen vernünftig. Das Modell verwendet ein jährliches Wachstum von 14,4%, nahe an Rokus Tempo von 14,9% in den letzten 3 Jahren. Die Plattformumsätze treiben dieses Wachstum an, da Werbung und Abonnements höhere Margen aufweisen als Geräte. Roku gab außerdem an, dass sein neu gestalteter Startbildschirm die Kundenbindung in den USA verbessert hat.
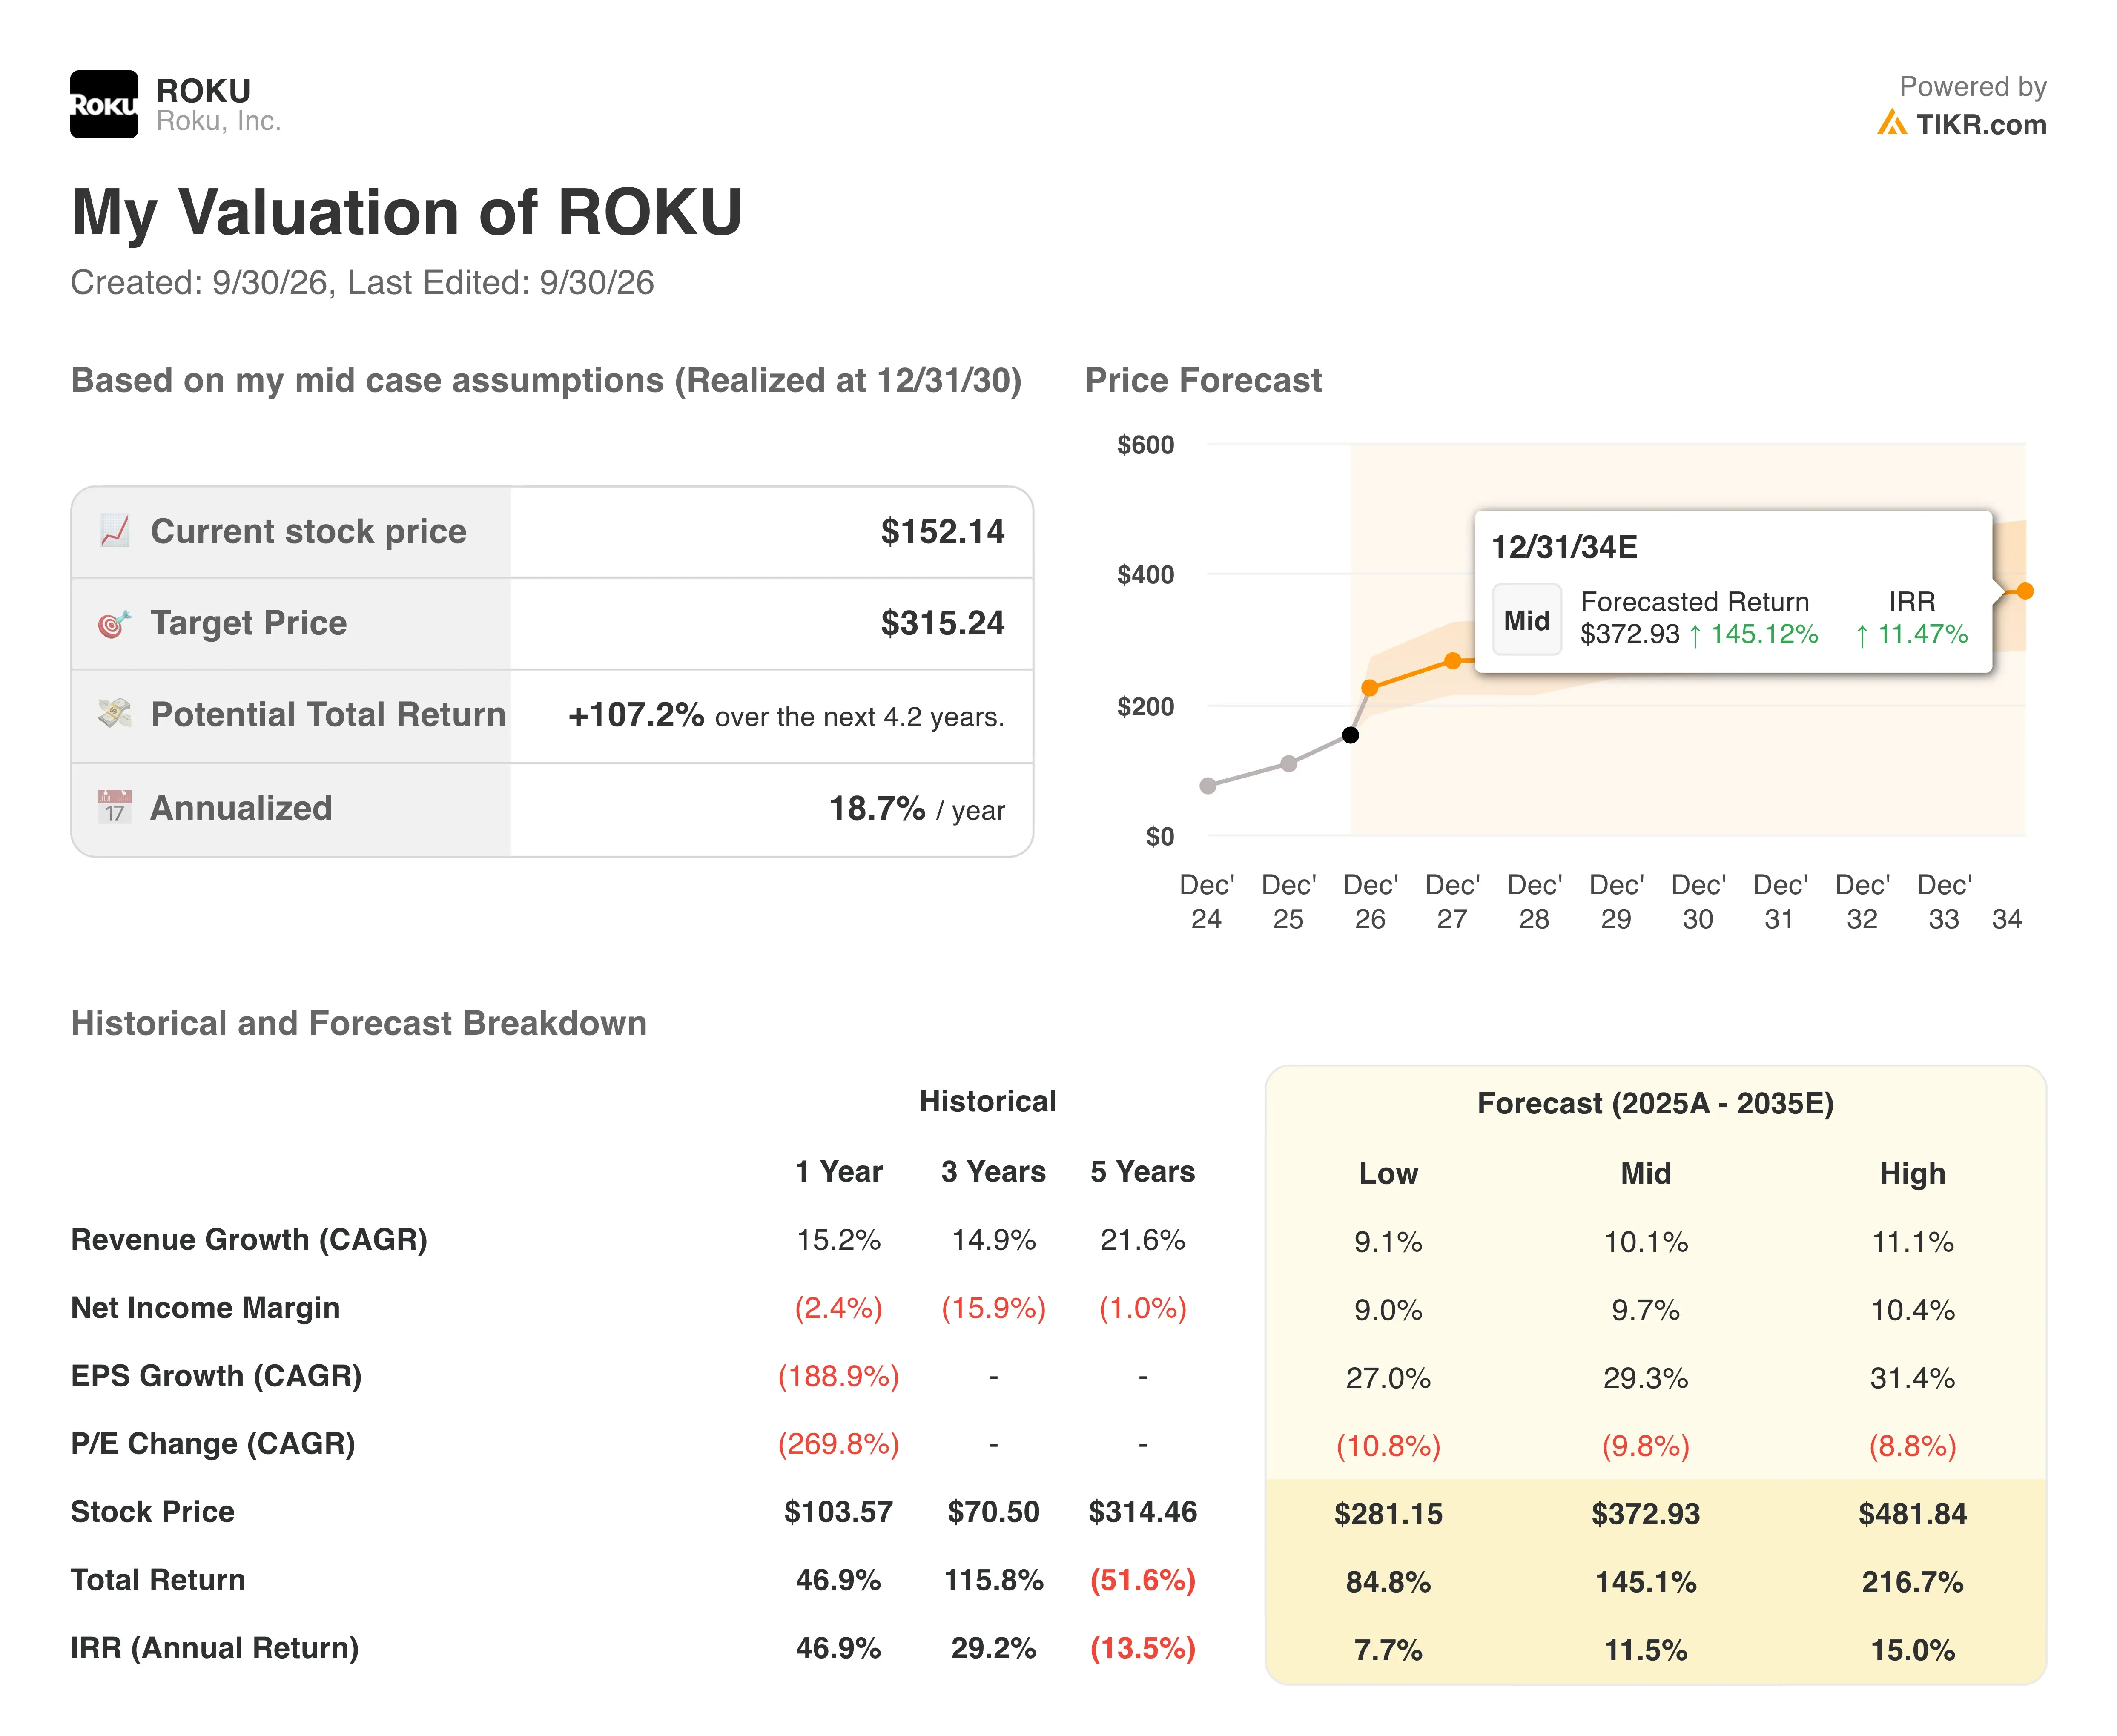
Die Margen erzählen eine Erholungsgeschichte. Die Betriebsmarge von Roku lag im Durchschnitt der letzten 3 Jahre bei negativen 17,0%, war aber in den letzten 12 Monaten mit 5,8% positiv. Das Modell fordert bis 2028 6,0%, nur eine kleine Steigerung. Vor dem Deal strebte Roku bis 2028 einen freien Cashflow von 1 Milliarde US-Dollar an, was auf mehr Potenzial hindeutet.
Roku trägt auch ein höheres Kurs-Gewinn-Verhältnis als die größeren Konkurrenten Amazon (AMZN) und Alphabet (GOOGL). In der Zwischenzeit begrenzt der Dealwert, wie weit die Aktien vor dem Abschluss steigen können. Das durchschnittliche Kursziel der Wall Street von $162 liegt knapp über dem heutigen Preis. Diese enge Lücke zeigt, wie fest das Angebot von Fox die Erwartungen verankert.
Roku hält bei Werbewachstum mit Big Tech mit
Amazon (AMZN) ist der härteste Konkurrent von Roku, dank Fire-TV-Geräten und Werbung auf Prime Video. Die Werbeumsätze von Amazon stiegen im Q2 um 26% auf 19,8 Milliarden US-Dollar. Im gleichen Quartal stiegen die Werbeumsätze von Roku um 25% auf 673 Millionen US-Dollar. Der kleinere Player hält also beim Wachstum mit einem Giganten Schritt.
Alphabet (GOOGL) konkurriert über Google TV und YouTube. Die YouTube-Werbeumsätze stiegen im Q2 um 13% auf etwa 11,1 Milliarden US-Dollar. Roku verdoppelte diese Wachstumsrate nahezu, begünstigt durch NBA-Playoff- und WM-Übertragungen. Die Streaming-Stunden auf Roku stiegen ebenfalls um 7% auf 37,9 Milliarden.
Abonnements geben Roku einen weiteren Hebel. Die Abonnementeinnahmen stiegen um 26% auf 548 Millionen US-Dollar, da Roku Zugang zu Dutzenden von Streaming-Diensten verkauft. Dieses Modell bringt Roku einen Anteil ein, ohne für den größten Teil der Inhalte zu bezahlen. Roku vermarktet sich als offene, partnerfreundliche Plattform, und Fox hat zugesagt, dies beizubehalten.
Größe bleibt die Hauptlücke. Roku erreicht mehr als 100 Millionen Streaming-Haushalte, darunter über die Hälfte der US-Breitbandhaushalte. Dennoch ist sein Börsenwert von 22,6 Milliarden US-Dollar winzig im Vergleich zu seinen Tech-Konkurrenten. Die Sportinhalte und der Tubi-Dienst von Fox würden das Premium-Inventar hinzufügen, das Werbetreibende wünschen.
Was treibt ROKU-Aktien künftig an?
Die DOJ-Überprüfung ist nun das Hauptereignis. Roku und Fox müssen der zweiten Anfrage weitgehend entsprechen, bevor die Wartezeit neu startet. Bisher haben die Regulierungsbehörden keine Anfechtung oder einen erforderlichen Verkauf von Vermögenswerten angekündigt. Aber jeder Hinweis auf Auflagen könnte die Lücke zwischen Rokus Preis und dem Angebot vergrößern.
Auch der Aktienkurs von Fox selbst ist wichtig. Der Baranteil von $96 ist festgelegt, während der Rest sich mit der Fox-Aktie bewegt. Wenn die Fox-Aktien steigen, wird der Deal für Roku-Aktionäre wertvoller. Umgekehrt würde ein Verkauf von Fox-Aktien Roku nach unten ziehen, selbst wenn sein Geschäft weiter wächst.
Die Aktionäre stimmen auf einer außerordentlichen Hauptversammlung am 14. Oktober ab. Die Q3-Ergebnisse folgen etwa am 3. November, wahrscheinlich wieder ohne Prognosen oder eine Präsentation. Starke Zahlen würden Investoren hauptsächlich hinsichtlich des Abwärtsrisikos beruhigen, falls der Deal scheitert.
Branchentrends stützen den eigenständigen Fall. Roku-Forschung ergab, dass kanadische tägliche Streamer fast 80 Stunden pro Jahr damit verbringen, auszuwählen, was sie sehen möchten. Diese Reibung macht Rokus Startbildschirm und Suchwerkzeuge für Werbetreibende wertvoller. Diese Stärken geben Roku künftig einen soliden Rückfallplan, falls die Regulierungsbehörden den Fox-Deal blockieren.
Was ist die Roku-Aktie tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Roku wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos. Bewerten Sie ROKU kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!