Wichtige Erkenntnisse
- Kimberly-Clark und Procter & Gamble haben ihre Dividenden 54 bzw. 70 Jahre in Folge erhöht und bieten eine Dividendenrendite von etwa 5,3 % bzw. 3,0 %.
- Die Cash-Dividendenausschüttungsquote von Kimberly-Clark belief sich in den letzten zwölf Monaten auf eine angespannte 92 %, und die Dividende überstieg 2025 den gesamten freien Cashflow. Die Quote von P&G liegt mit 68 % auf einem stabileren Niveau.
- Der anstehende Kenvue-Deal von Kimberly-Clark in Höhe von 48,7 Mrd. USD würde die jährliche Dividendenlast nahezu verdoppeln (auf etwa 3,1 Mrd. USD) und die Verschuldung etwa verdreifachen.
- Die Erhöhungen beider Unternehmen verlangsamen sich auf 1,6 % bei Kimberly-Clark und 3 % bei P&G. Die Entscheidung der EU zu Kenvue wird bis zum 13. Oktober erwartet.
Kimberly-Clark (KMB) weist Aktionäre gerne darauf hin, dass das Unternehmen „92 Jahre in Folge eine Dividende gezahlt hat und dies das 54. Jahr in Folge ist, in dem die Dividende für Aktionäre erhöht wurde.“
Procter & Gamble (PG) kann das noch toppen. Es hat 70 Jahre in Folge Erhöhungen, für Aktionäre, die, wie das Unternehmen sagt, „auf das stetige, verlässliche Einkommen aus ihrer Investition in P&G vertrauen.“
Beide sind „Dividend Kings“ mit mehr als 50 aufeinanderfolgenden Jahren mit Dividendensteigerungen. Und beide verkaufen an Verbraucher, die, wie Kimberly-Clark-CEO Mike Hsu es ausdrückte, „deutlich unter erhöhtem Druck stehen.“
Nur Kimberly-Clark steht jedoch kurz vor dem Abschluss einer Übernahme von Kenvue (KVUE) für etwa 48,7 Mrd. USD. Das Unternehmen erwartet den Abschluss im vierten Quartal, die Entscheidung der EU wird bis zum 13. Oktober erwartet.
Welche dieser Dividenden ist also tatsächlich mit ausreichend Spielraum gedeckt?
| Kennzahl | Kimberly-Clark (KMB) | Procter & Gamble (PG) |
|---|---|---|
| Forward-Dividendenrendite | 5,3 % | 3,0 % |
| Dividendenwachstum (5 Jahre) | 3,3 % p.a. | 5,6 % p.a. |
| Serie von Erhöhungen | 54 Jahre | 70 Jahre |
| Letzte Erhöhung | 1,6 % (Jan. 2026) | 3 % (April 2026) |
| Cash-Dividendenausschüttungsquote, TTM | 92 % | 68 % |
| Nettoverschuldung ÷ EBITDA, TTM | 1,49x | 1,00x |
| Zinsdeckungsgrad, TTM | 12,2x | 24,6x |
Quelle: TIKR, Kurse zum Schluss am 29. September 2026. Serien und Erhöhungen stammen aus Unternehmensmitteilungen.
Historische Daten und Schätzungen für Kimberly-Clark-Aktien sehen (Kostenlos!) >>>
Was die 5,3 % von Kimberly-Clark deckt
Die Umsätze von Kimberly-Clark bewegen sich kaum. Die organischen Umsätze gingen im zweiten Quartal um 0,1 % zurück, und im August senkte das Unternehmen seine Prognose für 2026 auf ein bereinigtes EPS-Wachstum im hohen einstelligen Bereich, nachdem zuvor zweistelliges Wachstum erwartet wurde.
Die Dividende übt noch mehr Druck auf den Cashflow aus. In den letzten zwölf Monaten beanspruchten die Dividenden 92 % des freien Cashflows. 2025 zahlte Kimberly-Clark mehr Dividenden aus, als es an freiem Cashflow generierte.

Neun Jahre in Folge deckte der freie Cashflow die Dividende, und 2025 kreuzten sich die Balken. Das ist, wenn Sie mich fragen, kein gutes Bild für einen „Dividend King“.
Ein Teil der Belastung kommt von den Investitionsausgaben (Capex). Die Ausgaben liegen über dem üblichen Bereich von 4 % bis 5 % des Umsatzes, mit 1,1 Mrd. USD in 2025 und etwa 1,3 Mrd. USD für 2026 geplant, da Kimberly-Clark eine 2 Mrd. USD teure Modernisierung der Lieferkette in Nordamerika finanziert. Die obigen Zahlen beinhalten auch das Tissue-Geschäft, von dem am 1. Juli 51 % verkauft wurden.
Dann ist da noch Kenvue. Bei Abschluss gibt Kimberly-Clark etwa 281 Millionen neue Aktien aus, wodurch die Gesamtzahl auf etwa 613 Millionen steigt. Zum aktuellen Quartalsdividende von 1,28 USD erhöht sich die jährliche Dividendenlast von etwa 1,7 Mrd. USD auf etwa 3,1 Mrd. USD. Kenvue bringt etwa 1,9 Mrd. USD freien Cashflow pro Jahr, zahlte aber selbst etwa 1,6 Mrd. USD an Dividenden. Die Verschuldung steigt pro forma ebenfalls auf etwa 19,7 Mrd. USD, gegenüber 6,5 Mrd. USD zuvor.
Nach Abschluss liegt die Entscheidung über die Dividende beim Vorstand. (Jede Kimberly-Clark-Kennzahl in diesem Artikel beschreibt das Unternehmen vor dem Deal.)
Was die 3 % von P&G deckt
P&G verkauft an denselben unter Druck stehenden Kunden. Im Geschäftsjahr 2026 (das Jahr bis Juni) wuchsen die organischen Umsätze um 1 %, ausschließlich durch Preiserhöhungen, während Volumen und Mix unverändert blieben. Das bereinigte EPS stieg ebenfalls um 1 % auf 6,89 USD.
Die Dividende ruht jedoch auf einer deutlich größeren Cash-Basis. P&G zahlte 10,23 Mrd. USD Dividenden aus, gegenüber 15,15 Mrd. USD freiem Cashflow, was einer Cash-Dividendenausschüttungsquote von 68 % entspricht…
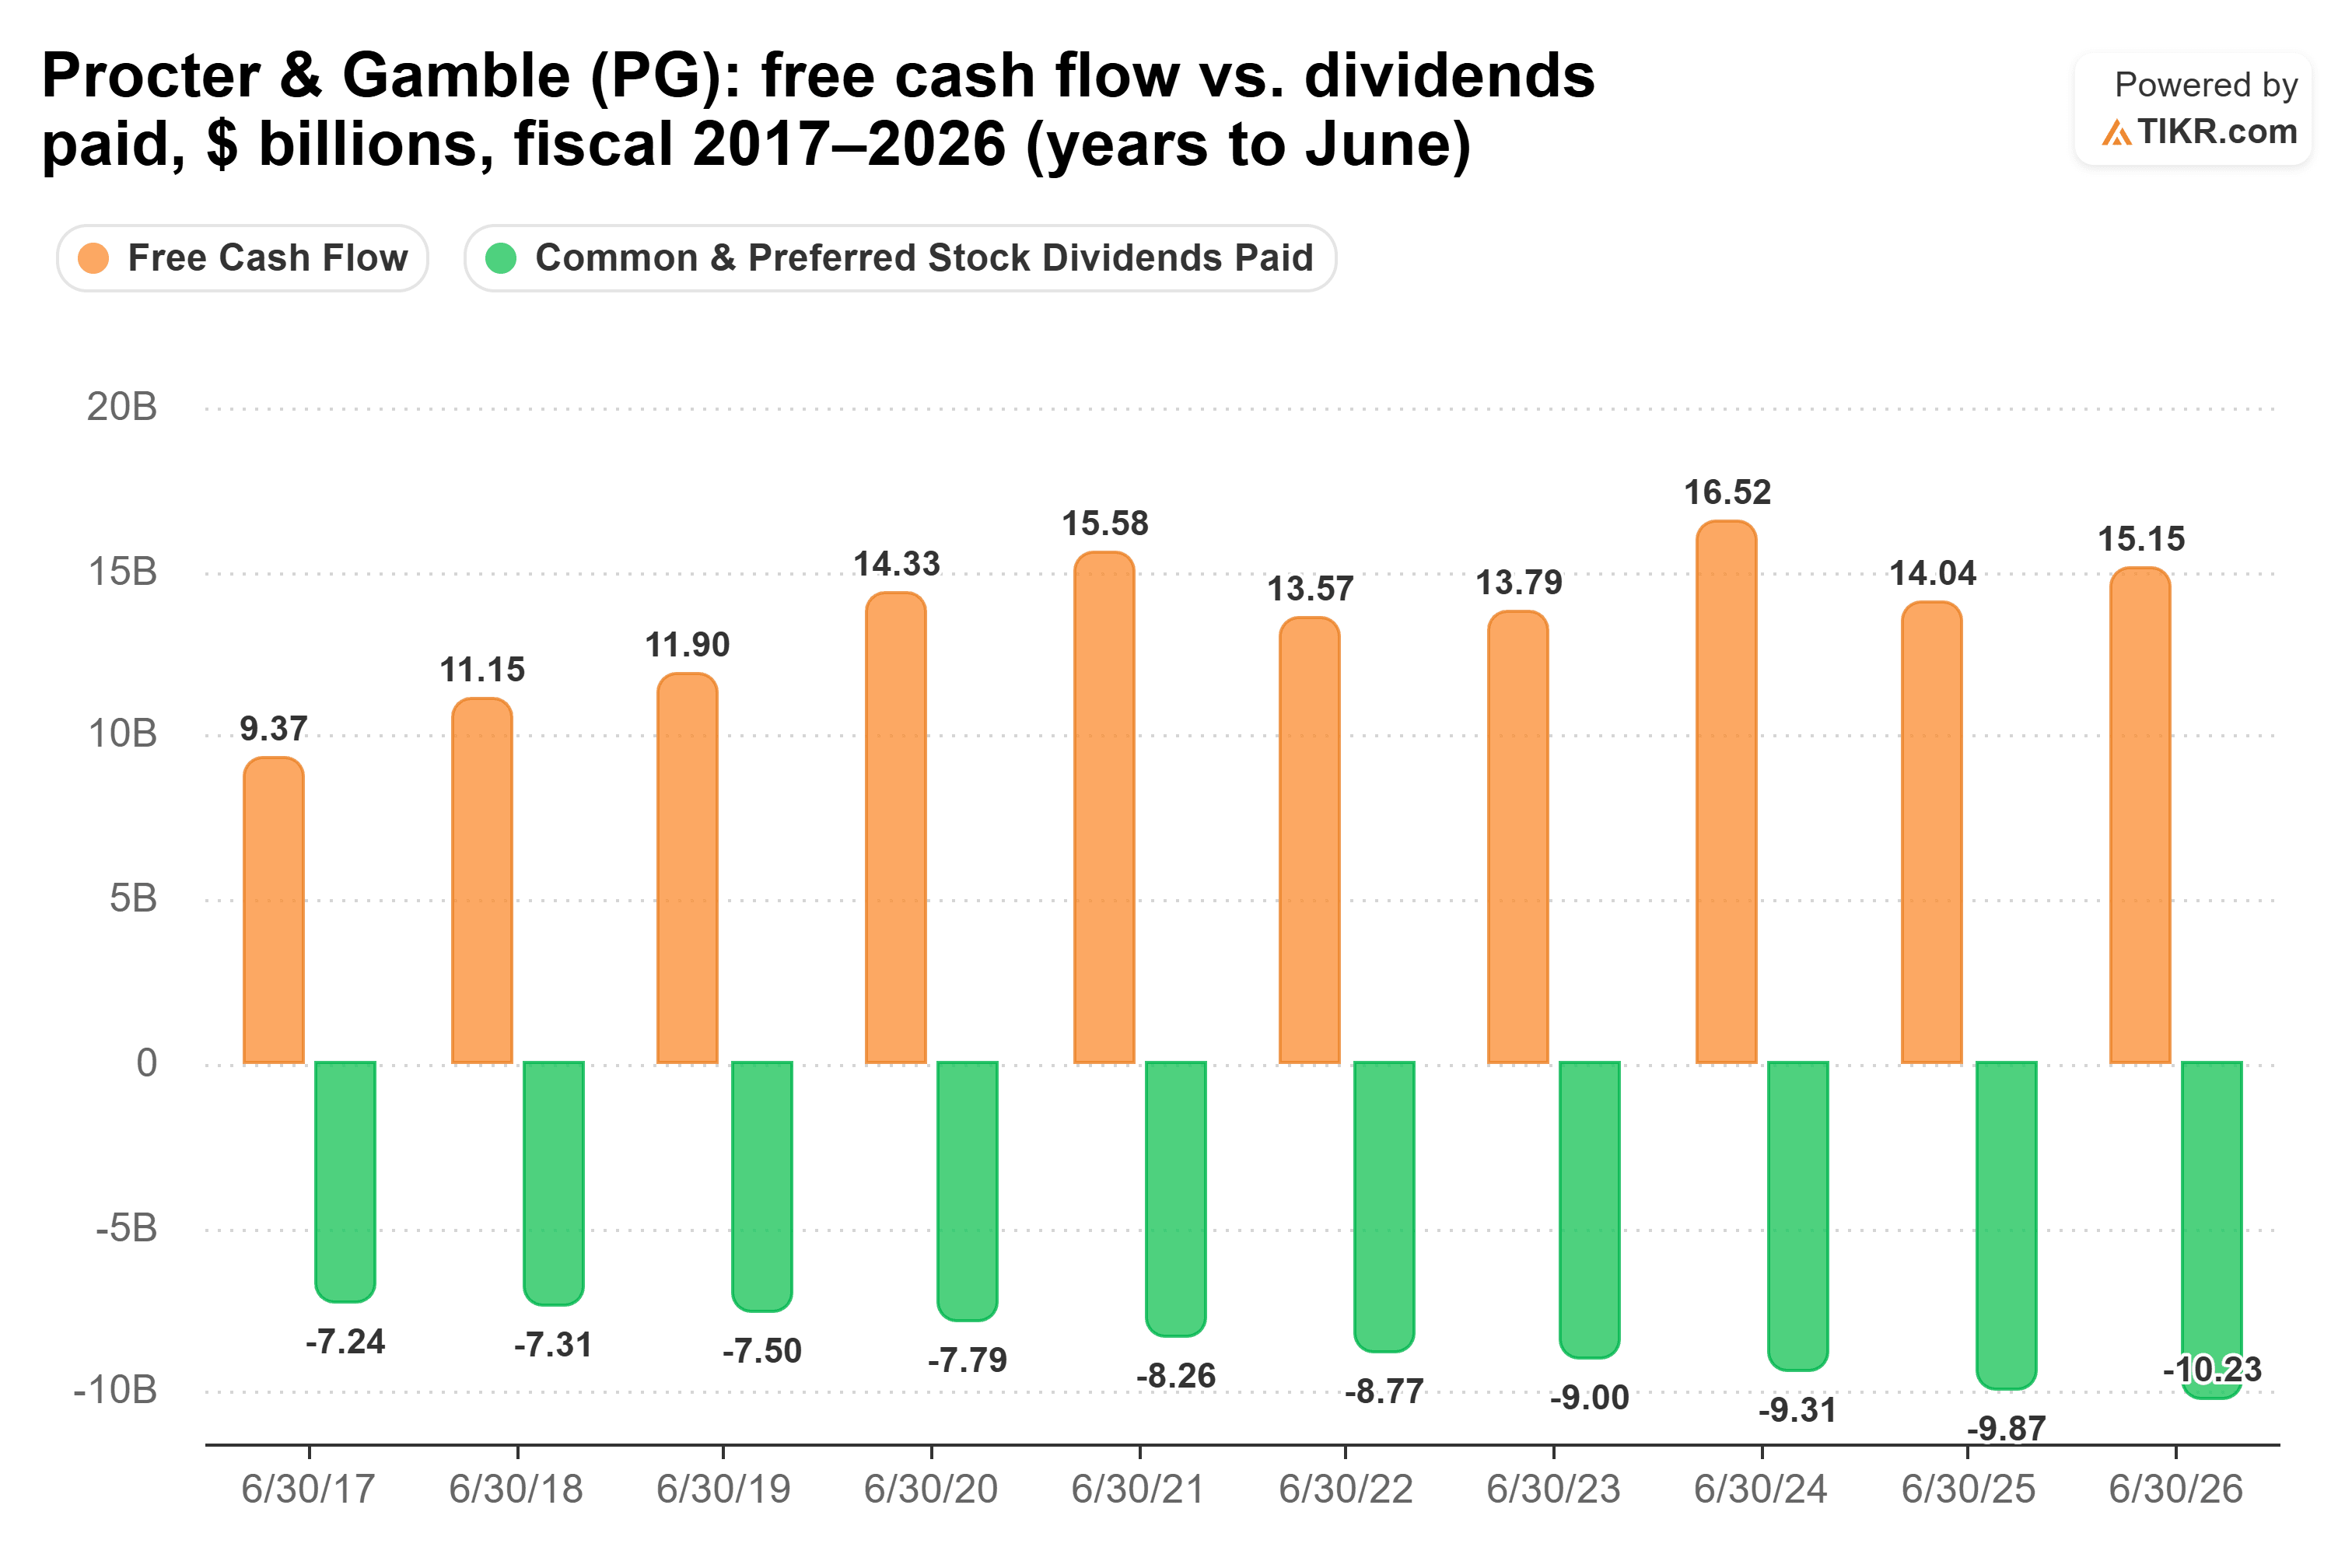
Der freie Cashflow deckte die Dividende in jedem Jahr des letzten Jahrzehnts, und dieser Puffer hat sich mehr als verdoppelt und liegt nun bei 4,92 Mrd. USD. Das ist genau die Art von Spielraum, die ich bei einer Dividendenaktie haben möchte.
P&G hat einen Großteil dieses überschüssigen Cashflows für Aktienrückkäufe verwendet und gab in den letzten 12 Monaten 5,03 Mrd. USD aus, verglichen mit nur 21 Mio. USD bei Kimberly-Clark. Für das Geschäftsjahr 2027 erwartet CFO Andre Schulten mehr als 10 Mrd. USD für Dividenden und etwa 5 Mrd. USD für Rückkäufe.
Die 3 %-Erhöhung im April war die kleinste von P&G seit sechs Jahren. Die größere Sorge ist, wo das zukünftige Wachstum herkommen soll, da Preiserhöhungen die Hauptlast tragen. Das Management erwartet außerdem etwa 1 Mrd. USD zusätzliche nachsteuerliche Kosten im Zusammenhang mit dem Konflikt im Nahen Osten und rechnet im Geschäftsjahr 2027 nur mit einem bereinigten EPS-Wachstum von 0 % bis 3 %.
Sehen Sie, wie P&G im Vergleich zu seinen Mitbewerbern bei TIKR abschneidet (Kostenlos!) >>>
Welche Dividende gewinnt also?
Für mich erhält P&G hier den Vorzug, weil seine Dividende deutlich mehr Spielraum hat. Das Unternehmen schüttet 68 % des freien Cashflows aus, verglichen mit 92 % bei Kimberly-Clark. P&G gibt außerdem etwa 5 Mrd. USD pro Jahr für Rückkäufe aus, was dem Management reichlich Spielraum gibt, die Rückkäufe zurückzufahren, bevor die Dividende jemals unter Druck gerät.
Das bedeutet nicht, dass die Dividende von Kimberly-Clark in Schwierigkeiten ist. Die Dividende wächst weiterhin, und ein Teil des Drucks kommt von einem umfangreichen Investitionsprogramm (Capex). CFO Nelson Urdaneta sagte im Januar auch, das Unternehmen werde „unsere Dividendenausschüttung an die Aktionäre“ parallel zu diesen Ausgaben erhöhen. Und mit einer Dividendenrendite von 5,3 % werden Sie gut dafür bezahlt, abzuwarten.
Trotzdem fällt es mir schwer, den Unterschied in der Deckung zu ignorieren. P&G generiert fast 5 Mrd. USD mehr an freiem Cashflow, als es zur Deckung der Dividende benötigt. Ich besitze lieber diesen Puffer als eine Dividende, deren jährliche Kosten sich in Kürze fast verdoppeln werden.
Es gibt einen Weg für Kimberly-Clark, diese Lücke zu schließen. Wenn die versprochenen Kosteneinsparungen von 1,9 Mrd. USD durch Kenvue wie geplant eintreten, könnte die Dividendenabdeckung in einigen Jahren deutlich gesünder aussehen.
Was ist die Procter & Gamble-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Procter & Gamble wert sein könnte. Starten Sie von den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Procter & Gamble kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!