Die wichtigsten Punkte
- Duke Energy bietet eine Dividendenrendite von 3,9 % und Southern Company von 3,8 %, beide schütten etwa zwei Drittel ihrer bereinigten Gewinne als Dividende aus.
- Beide haben ihre Dividenden seit 2020 jedes Jahr um 2 Cent pro Quartal erhöht, und Duke zahlt seit 100 Jahren in Folge eine Dividende.
- Southern gibt eine Gewinnwachstumsprognose von 8 % bis 9 % pro Jahr bis 2028 ab, verglichen mit 5 % bis 7 % pro Jahr bis 2030 für Duke.
- Duke plant für 2027 bis 2030 neue Aktien im Wert von 10 Milliarden Dollar, während Southern bis 2030 weitere 1,1 Milliarden Dollar benötigt und sagt, dass sein Dividendenwachstum später beschleunigen könnte.
Für Einkommen aus Versorgungsunternehmen sehen Duke Energy (DUK) und Southern Company (SO) wie fast identische Zwillinge aus. Beide bedienen den schnell wachsenden Südosten der USA, beide bieten eine Rendite von knapp 4 %, und beide erhöhen ihre Dividenden um 2 Cent pro Quartal und Jahr.
Sie decken ihre Dividenden auch auf ziemlich ähnliche Weise. Jedes zahlt etwa zwei Drittel der bereinigten Gewinne aus, was der Schlüsselindikator für Versorger ist. Da Versorger neue Kraftwerke und Stromleitungen mit Schulden und neuen Aktien finanzieren, ist der freie Cashflow oft negativ, daher werden die Dividenden eher an den Gewinnen ausgerichtet. Wenn Sie also ein Rentner sind, der nach Einkommen aus Versorgungsunternehmen sucht, welche Dividende macht mehr Sinn?
| Kennzahl | Duke Energy (DUK) | Southern Company (SO) |
|---|---|---|
| Forward-Dividendenrendite | 3,9 % | 3,8 % |
| Jahresdividende | 4,34 $ | 3,04 $ |
| Dividendenwachstum (5 Jahre) | 2,0 % p.a. | 3,0 % p.a. |
| Serie | 100 Jahre Dividenden; Erhöhungen seit „über 20“ Jahren | 25 Jahre in Folge mit Erhöhungen |
| Ausschüttungsquote (normalisiertes EPS, 2025) | 67 % | 68 % |
| Ausschüttungsquote (normalisiertes EPS, Konsens 2026) | 65 % | 66 % |
| Nettoverschuldung ÷ EBITDA, TTM | 5,4x | 5,1x |
Quelle: TIKR, Kurse zum Schluss am 30. September 2026 und Konsensus per 1. Oktober 2026; Serien aus Unternehmensmitteilungen und -konferenzen.
Duke baut in einem enormen Maßstab
Das bereinigte EPS stieg im zweiten Quartal auf 1,43 $ gegenüber 1,25 $ im Vorjahreszeitraum, was durch Regulierungsbehörden begünstigt wurde, die dem Unternehmen die Deckung seiner Netzinvestitionen erlaubten. Diese Ausgaben stehen nun im Mittelpunkt eines 103-Milliarden-Dollar-Kapitalplans bis 2030. Wie CEO Harry Sideris im Anruf sagte: „…Wir setzen den größten regulierten Kapitalplan der Branche um und investieren mehr als 1 Milliarde Dollar pro Monat.“
Die Nachfrage zeigt sich langsamer: Die witterungsbereinigten Einzelhandelsumsätze stiegen in der ersten Jahreshälfte nur um 0,4 %. Die Wette sind 7,8 Gigawatt an unterzeichneten Rechenzentrumsverträgen, die Ende 2027 und 2028 mit Mindestabnahmeverpflichtungen Strom beziehen sollen.
Dukes Dividende liegt genau dort, wo das Unternehmen sie haben möchte, bei 60 % bis 70 % des bereinigten EPS. Im Jahr 2025 wurden 67 % des normalisierten EPS ausgeschüttet, und für dieses Jahr wird mit etwa 65 % gerechnet.
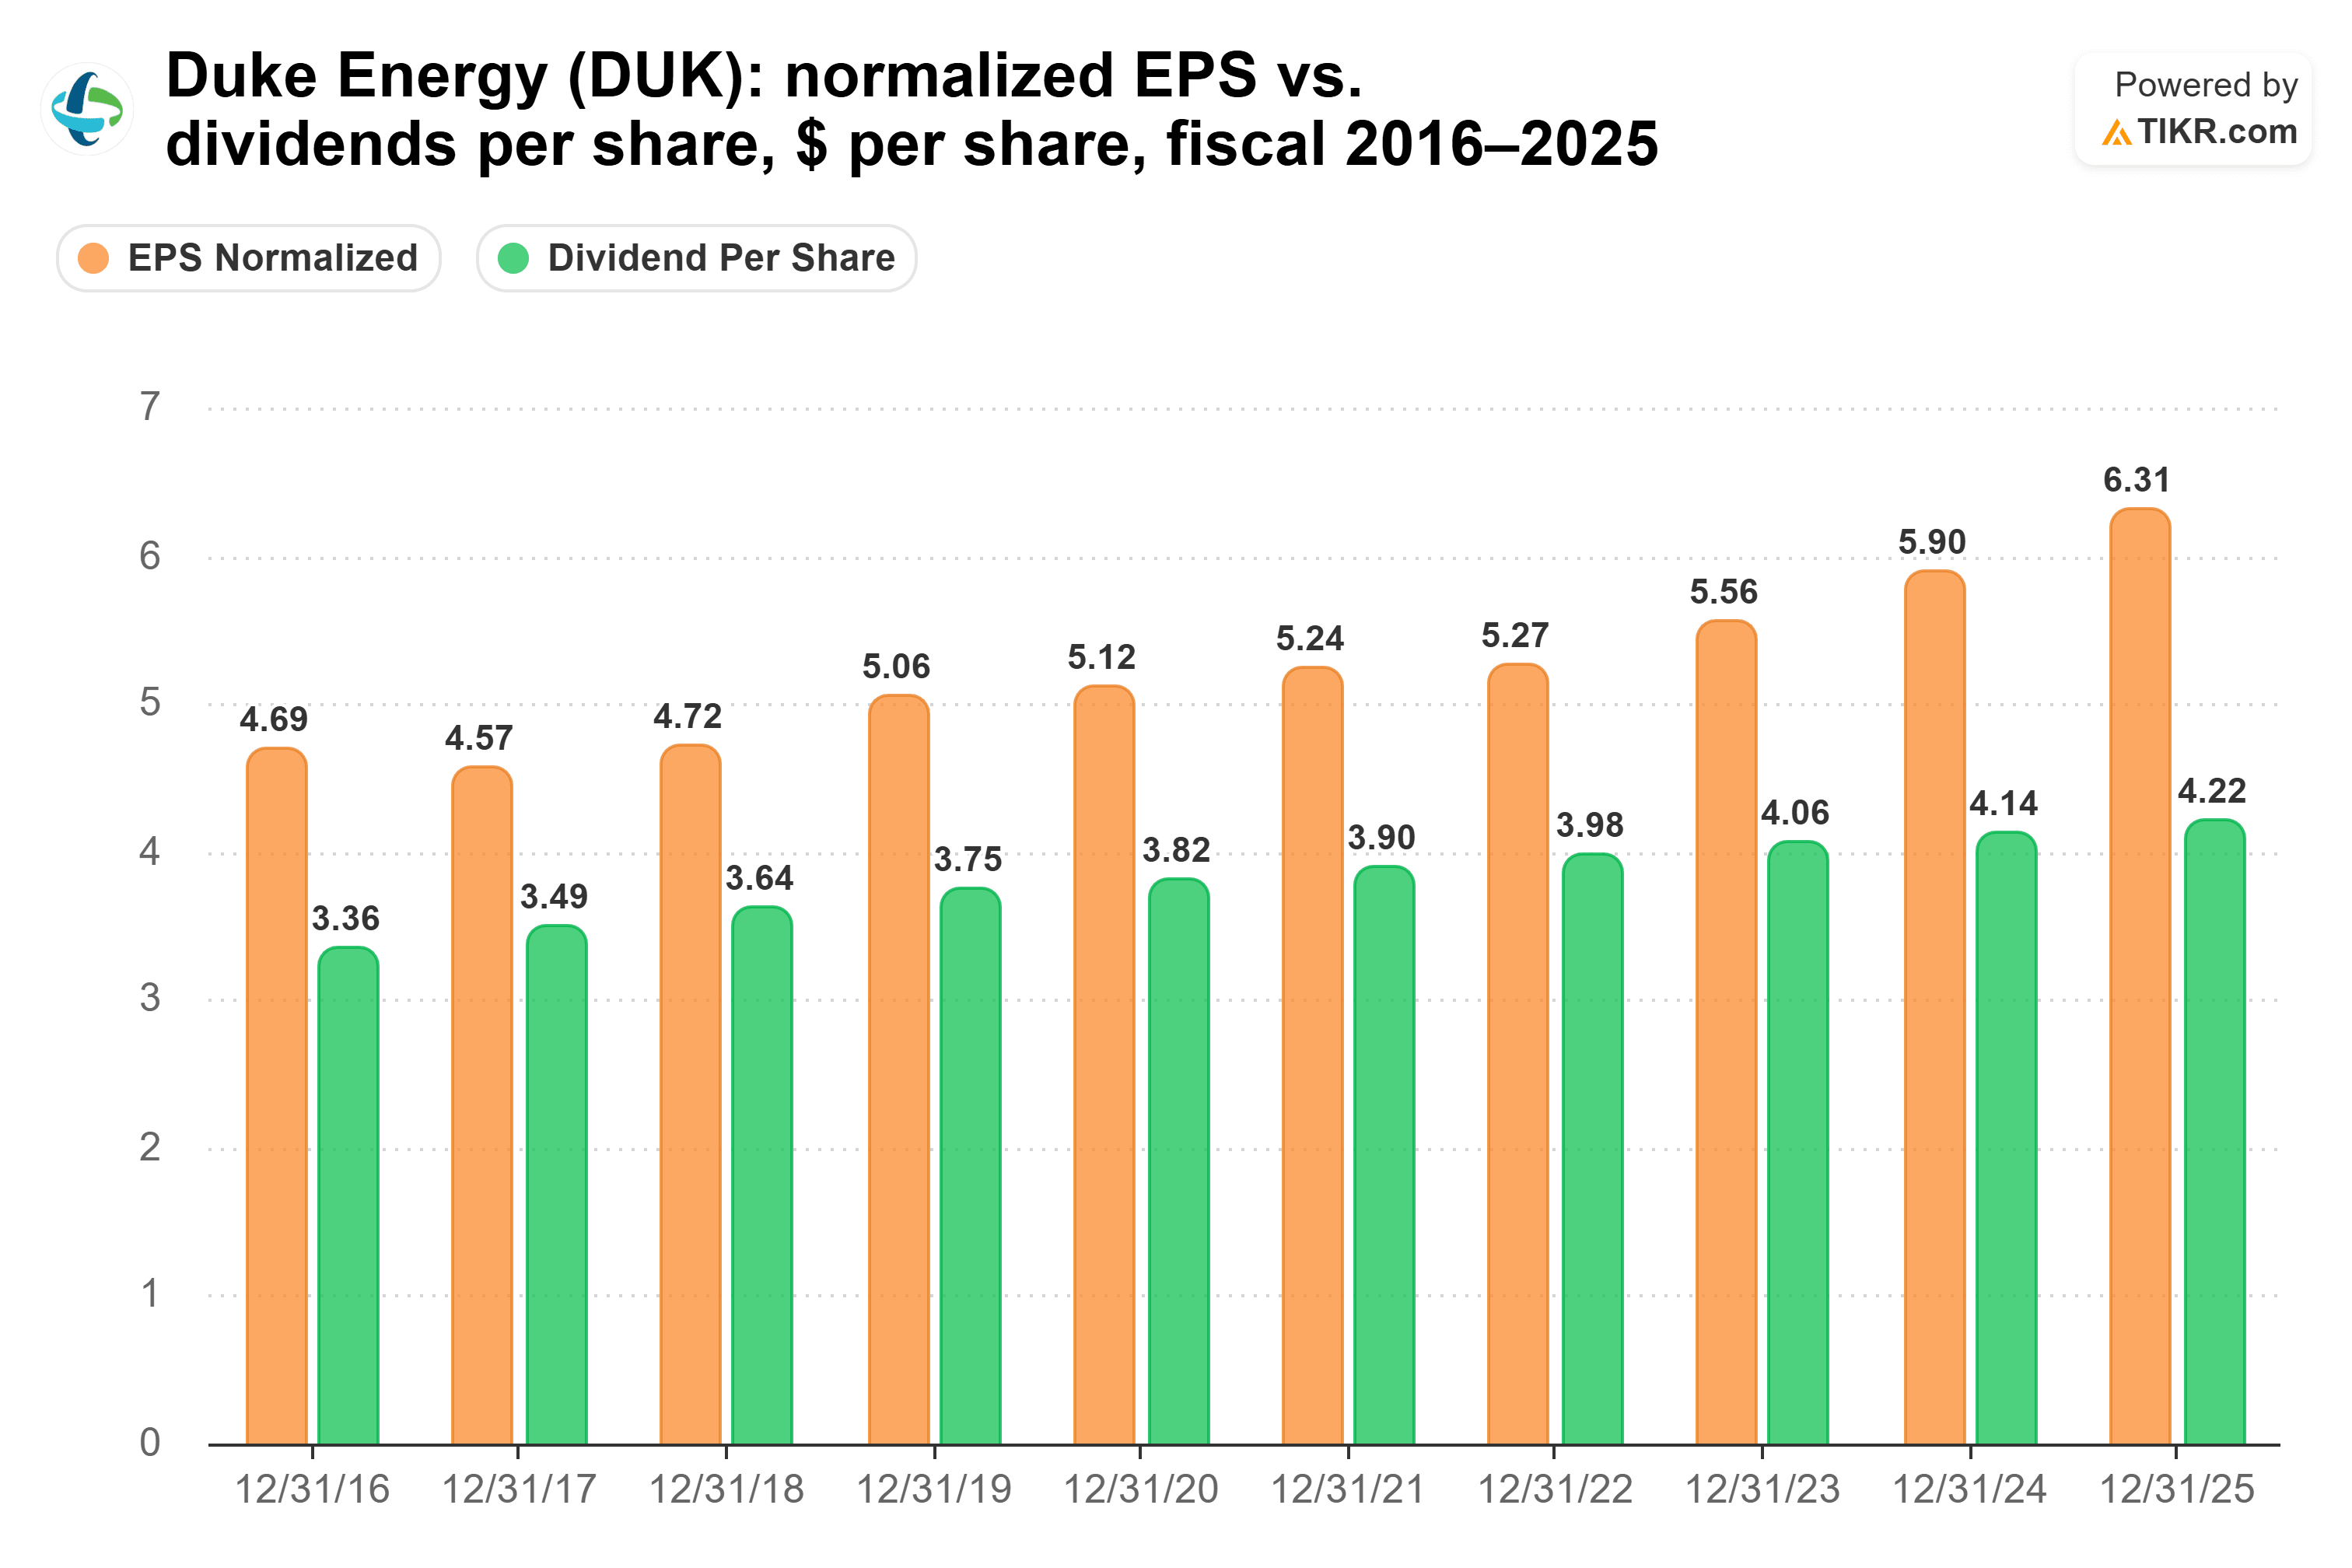
Die Lücke zwischen Gewinn und Dividende blieb bis 2023 zwischen etwa 1,10 $ und 1,50 $ je Aktie, vergrößerte sich dann aber bis 2025 auf 2,09 $, als die Gewinne zunahmen. Mir gefällt diese Entwicklung.
Der Haken ist, wie Duke all dieses Wachstum finanzieren will. Das Unternehmen erwartet, von 2027 bis 2030 neue Aktien im Wert von 10 Milliarden Dollar zu emittieren, während die 2 Milliarden Dollar an Equity Units, die es im August verkaufte, bis 2029 in Aktien umgewandelt werden. Das bedeutet mehr ausstehende Aktien, was das Gewinnwachstum je Aktie verlangsamen kann.
Analysieren Sie Ihre Lieblingsaktien wie The Southern Company mit TIKR (Es ist kostenlos) >>>
Southerns Nachfrage ist bereits da
Southern jagt denselben Rechenzentrumsboom, hat aber bereits mehr Nachfrage unter Vertrag. Das bereinigte EPS stieg im zweiten Quartal auf 1,13 $ gegenüber 0,92 $ im Vorjahreszeitraum. Die witterungsbereinigten Einzelhandelsumsätze stiegen in der ersten Jahreshälfte ebenfalls um 2,3 %. CFO David Poroch nannte dies „das höchste Einzelhandelsumsatzwachstum bis Juni, das wir seit fast zwei Jahrzehnten gesehen haben.“
Die größere Geschichte für mich ist, was bereits unterzeichnet wurde. Southern hat mehr als 17 Gigawatt an Großlastverträgen bis Mitte der 2030er Jahre in der Pipeline, mit festgelegten Mindestabnahmeverpflichtungen. Dazu gehören 3,2 Gigawatt für OpenAI bei Savannah. Das Unternehmen erwartet, dass das EPS von 2026 bis 2028 jährlich um 8 % bis 9 % wächst, gestützt durch einen 81-Milliarden-Dollar-Kapitalplan.
Seine Ausschüttungsquote liegt bei 68 % des normalisierten EPS von 2025 und 66 % des Konsensus für 2026, ein Tick höher als bei Duke.
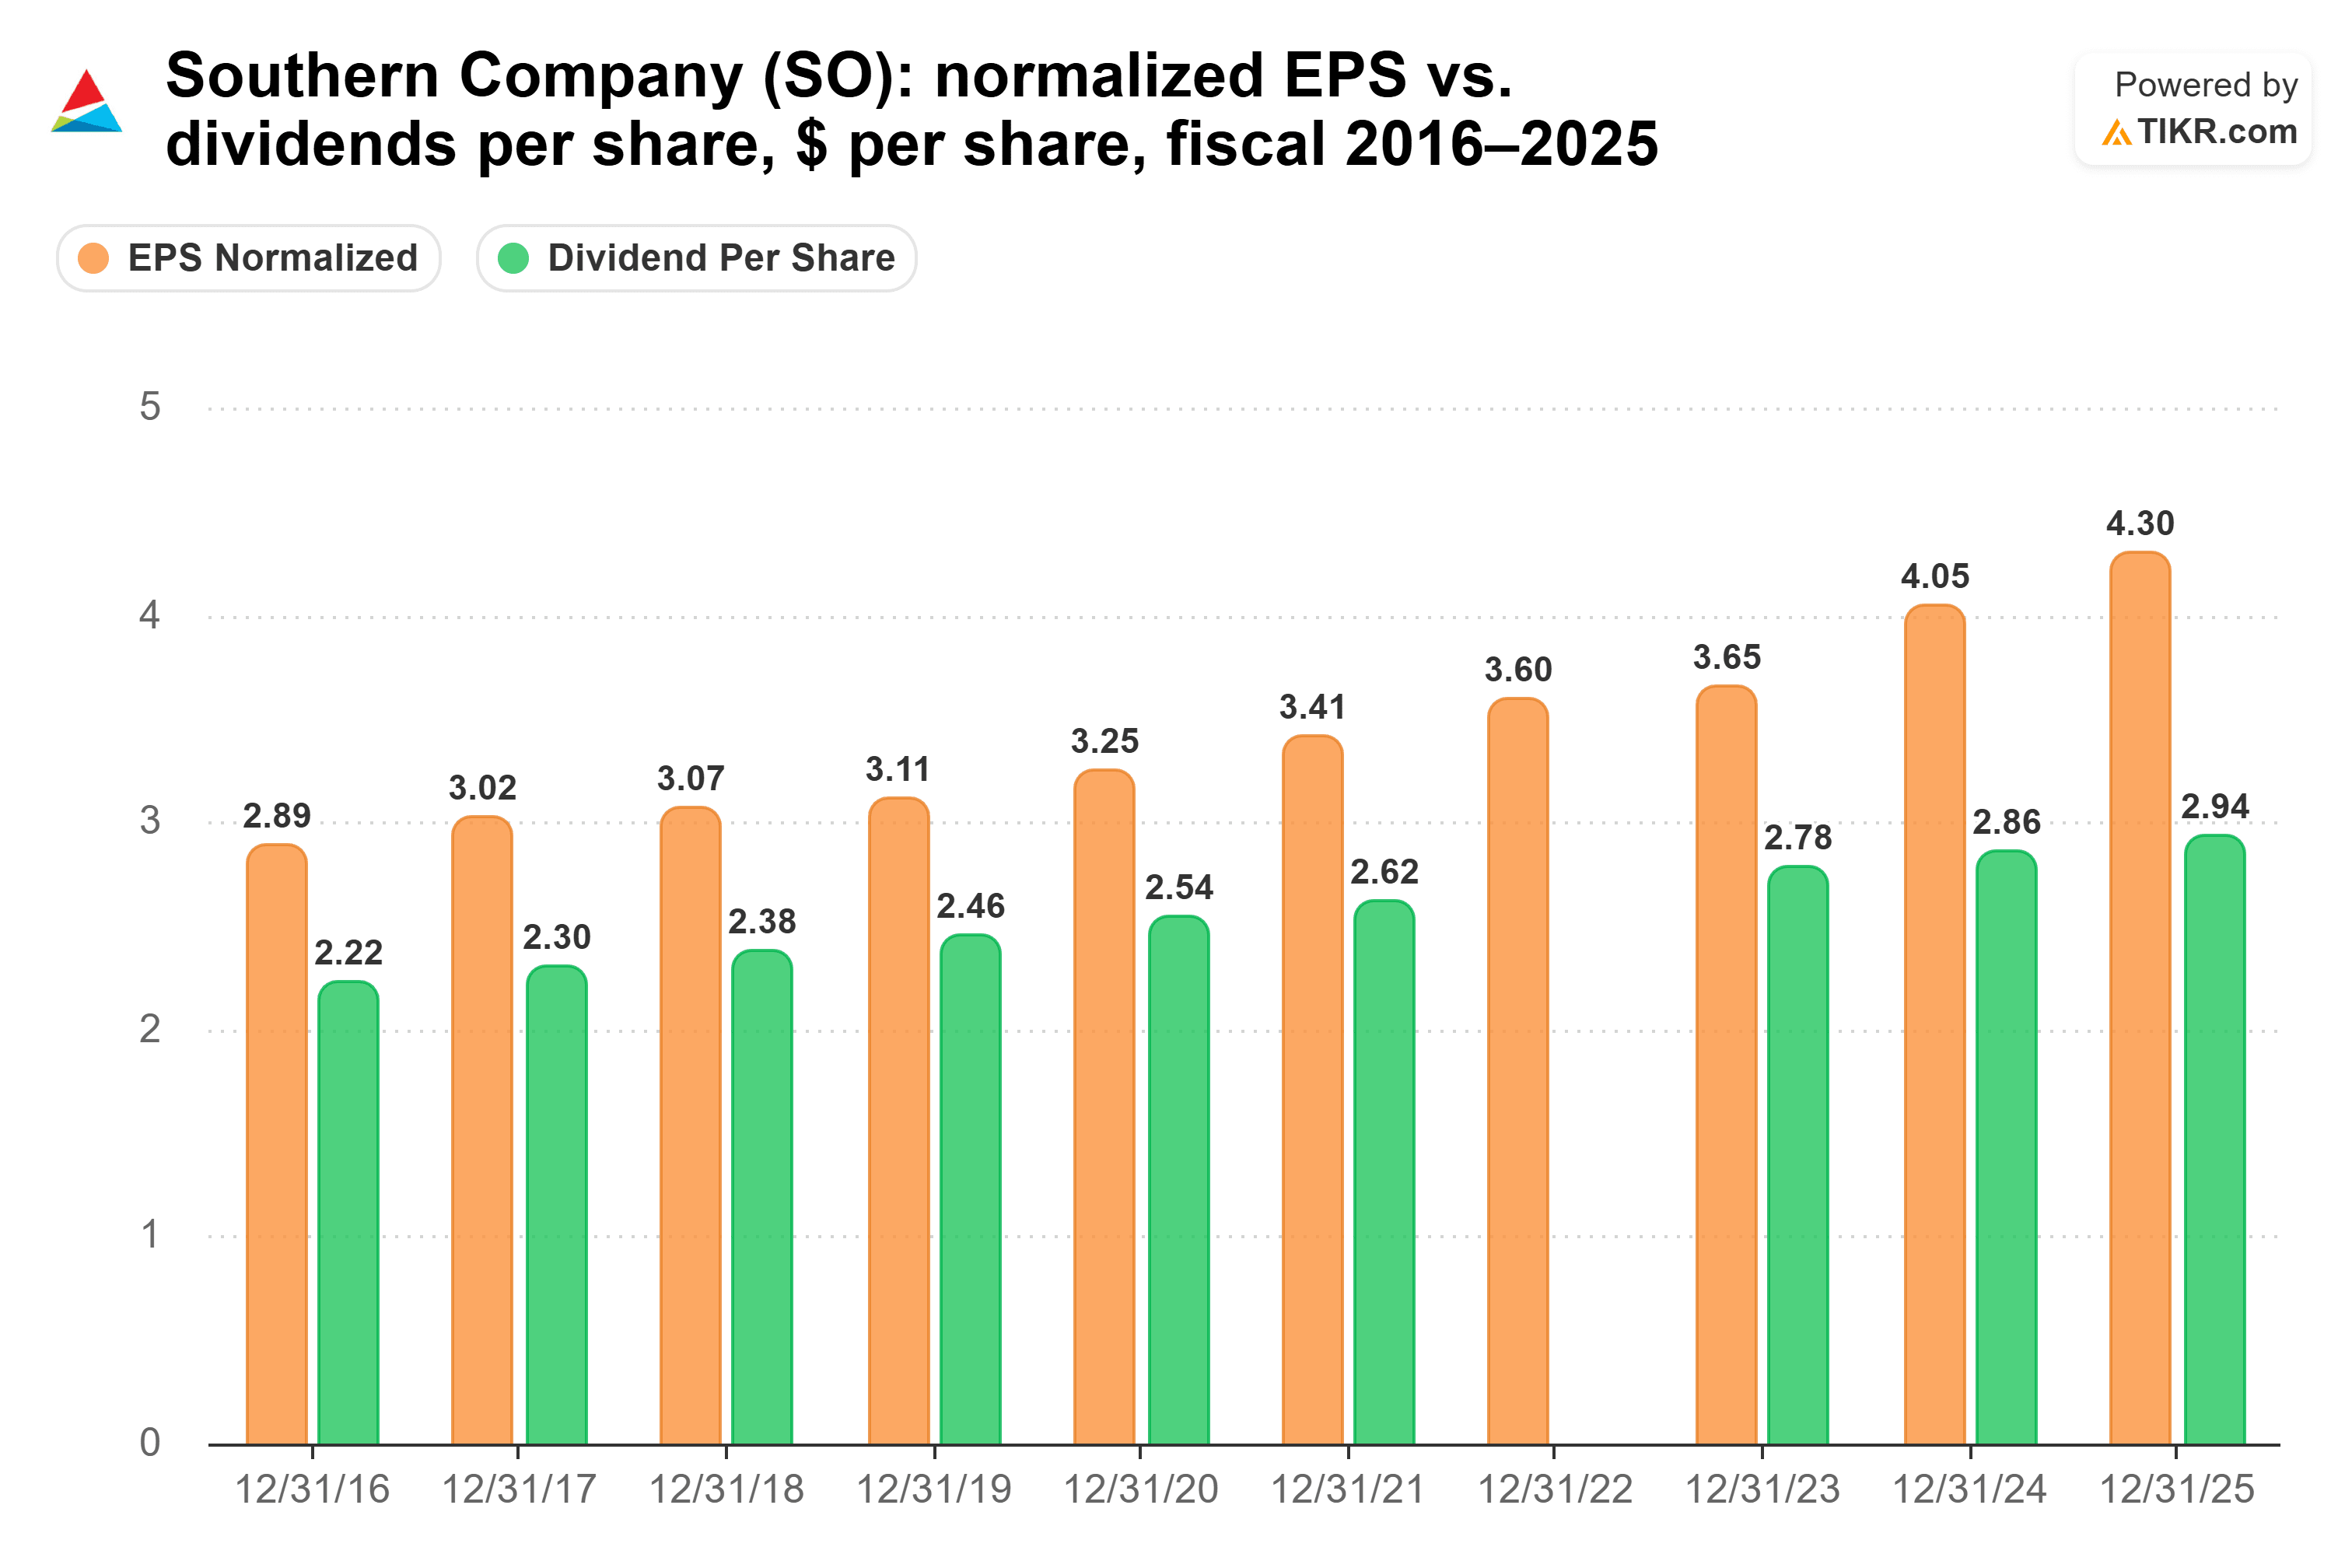
Duke zahlte 2022 eine Dividende von 3,98 $. Seit 2016 hat sich die Lücke zwischen dem, was das Unternehmen verdiente und was es als Dividende ausschüttete, von 0,67 $ auf 1,36 $ je Aktie im Jahr 2025 etwa verdoppelt. Der größte Teil dieser Verbesserung kam nach 2021, was Duke mehr Spielraum zwischen Gewinn und Dividende gibt.
Poroch erwartet einige moderate Dividendenerhöhungen, um die Ausschüttungsquote in den niedrigen bis mittleren 60er-Prozent-Bereich zu senken. Von dort aus, so sagt er, könnte das Unternehmen das Tempo des Dividendenwachstums überdenken und möglicherweise die jährliche Erhöhung anheben.
Die größere Frage ist, woher das zukünftige Wachstum kommt. Die Basistarife sind in Georgia bis 2028 und in Alabama bis 2029 eingefroren, daher wird Southern Umsatzwachstum und neue Kraftwerke benötigen, um die Gewinne in Bewegung zu halten. Das Unternehmen hat auch Aktien ausgegeben und die Anzahl der ausstehenden Aktien in einem Jahr um etwa 3,3 % erhöht. Zumindest lässt dieser Druck nach, da nur noch 1,1 Milliarden Dollar an Eigenkapitalbedarf bis 2030 bestehen.
Also, welche Dividende gewinnt?
Für Rentner, die nach Einkommen aus Versorgungsunternehmen suchen, wäre Southern meine bevorzugte Wahl. Das Starteinkommen ist mit 3,8 % gegenüber 3,9 % fast identisch. Aber Southern hat bereits mehr Wachstum unter Vertrag, eine schnellere Gewinnperspektive und muss bis 2030 weit weniger neue Aktien ausgeben. Wenn die Ausschüttungsquote wie erwartet sinkt, gibt es auch Raum für eine Beschleunigung des Dividendenwachstums. Das ist mir wichtig.
Das bedeutet nicht, dass Dukes Dividende in Gefahr ist. Die Ausschüttung bleibt innerhalb seines Zielbereichs, und Duke zahlt seit 100 Jahren in Folge eine Dividende. Es bietet auch eine etwas höhere Rendite und eine günstigere Bewertung, mit dem 16,9-fachen des erwarteten Gewinns gegenüber dem 17,8-fachen für Southern. Ich bevorzuge einfach das Versorgungsunternehmen, das weniger neues Eigenkapital benötigt, um sein Wachstum zu finanzieren.
Die schnelleren Dividendenerhöhungen sind immer noch nur eine Möglichkeit und, wenn der Vorstand sie genehmigt, einige Jahre entfernt. Für jetzt würde ich mit Erhöhungen um 2 Cent planen und alles darüber hinaus als zusätzliches Potenzial betrachten.
Also, was ist Southern Company eigentlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Southern Company wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street, oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Southern Company kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!