Die wichtigsten Punkte
- Target und Walmart haben ihre Dividenden jeweils über 50 Jahre in Folge erhöht, und Target bietet eine Dividendenrendite von 3 % gegenüber 1 % bei Walmart.
- Die letzten vier Erhöhungen von Target lagen jeweils bei etwa 2 %, während die Erhöhungen von Walmart in den letzten drei Jahren durchschnittlich etwa 9 % pro Jahr betrugen.
- Die Cash-Dividendenausschüttungsquote von Walmart liegt in den letzten zwölf Monaten bei 57 % und vorausschauend bei 68 %, gegenüber 46 % und 66 % für Target, dessen letztes volles Geschäftsjahr bei 72 % lag.
- Die Umsätze von Target haben sich unter einem neuen CEO erholt, während das Wachstum von Walmart aus E-Commerce, Werbung und Mitgliedschaftsgebühren kommt.
Target (TGT) erhöhte seine Dividende im Juni um 1,8 %, was 2026 auf Kurs für das 55. Jahr in Folge mit Erhöhungen bringt. Walmart (WMT) liegt mit 53 Jahren in Folge knapp dahinter.
Dort enden die Gemeinsamkeiten. Target bietet eine Dividendenrendite von 3,0 % im Vergleich zu 1,0 % bei Walmart, aber seine letzten vier Erhöhungen lagen jeweils nur zwischen 1,8 % und 1,9 %. Walmart hingegen hat seine Dividende in den letzten drei Jahren um etwa 9 % pro Jahr erhöht.
Welche ist also die bessere Dividendenaktie?
| Kennzahl | Walmart (WMT) | Target (TGT) |
|---|---|---|
| Vorausschauende Dividendenrendite | 1,0% | 3,0% |
| Dividendenwachstum (5 Jahre) | 5,5 % p.a. | 11,0 % p.a. |
| Letzte Erhöhung | +5,3 % (Feb. 2026) | +1,8 % (Juni 2026) |
| Serie jährlicher Erhöhungen | 53 Jahre | 55. Jahr für 2026 geplant |
| Cash-Dividendenausschüttungsquote, TTM | 57% | 46% |
| Cash-Dividendenausschüttungsquote, vorausschauend | 68% | 66% |
| Nettoverschuldung ÷ EBITDA | 1,33x | 1,49x |
Quelle: TIKR, Kurse zum Schluss am 30. September 2026, letzte zwölf Monate berichtet und Konsens; Serien und Erhöhungen aus Unternehmensmitteilungen.
Walmart: Wachstum auf mehreren Ebenen
Die Umsätze von Walmart stiegen in den drei Monaten bis Juli um 5,9 %, angeführt von seinen neueren Geschäftsbereichen: E-Commerce +23 %, Werbung +38 % und Mitgliedschaftsgebühren +17 %. Wie CEO John Furner im Telefonat sagte: „Wir investieren stark in Preise, weil die Kunden das brauchen und weil wir glauben, dass dies langfristig Marktanteilsgewinne bringt.“
Dieses Wachstum finanziert eine solide gedeckte Dividende: eine Cash-Dividendenausschüttungsquote von 57 % in den letzten zwölf Monaten.
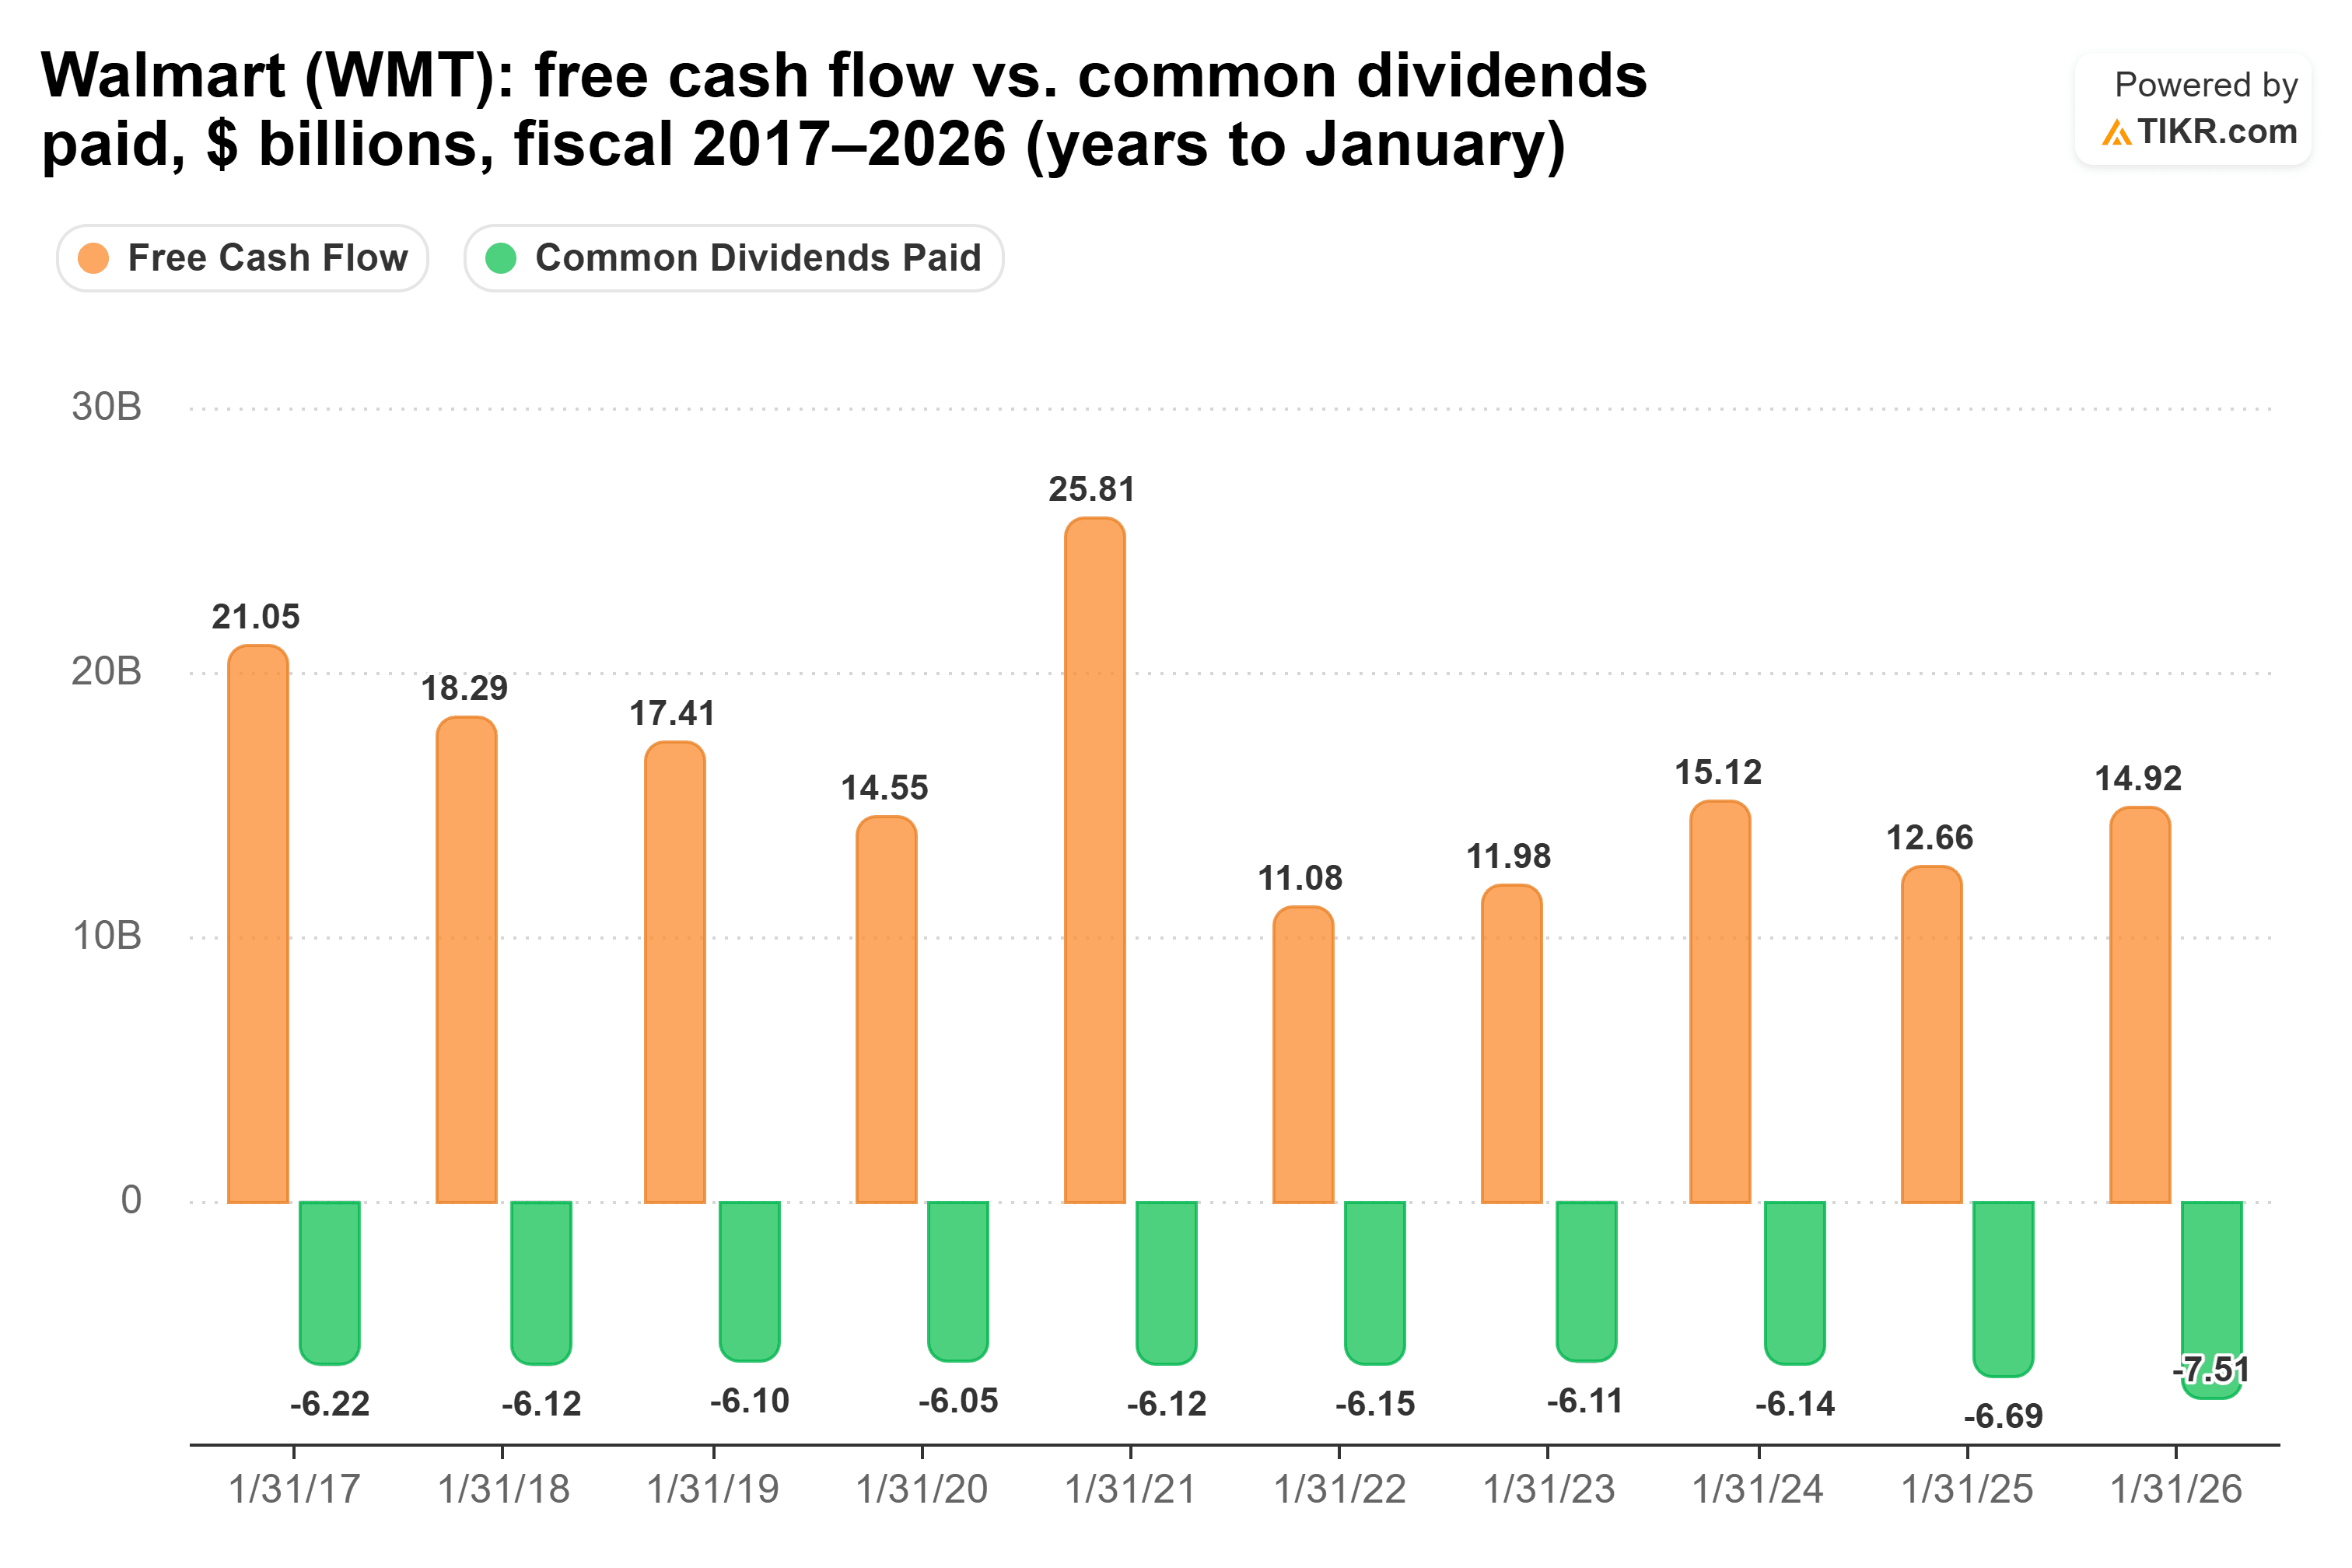
Der Free Cash Flow deckte die Dividende in jedem der letzten zehn Jahre mindestens 1,8-fach. Das ist so konsistent, wie Dividendenabsicherung nur sein kann.
Die vorausschauende Ausschüttungsquote ist mit 68 % höher, da Analysten erwarten, dass der Free Cash Flow in diesem Geschäftsjahr um 22 % sinkt, während die Investitionsausgaben steigen. CFO John David Rainey sieht das anders: „Selbst mit diesem Anstieg erwarten wir in diesem Jahr ein zweistelliges Wachstum des Free Cash Flow.“ Neun Analysten erstellen die Schätzung, und die Schätzung vom letzten Jahr lag um 3 % daneben.
Der größte Nachteil von Walmart ist die Ausgangsrendite. Eine Investition von 10.000 $ generiert heute etwa 100 $ pro Jahr. Wenn die Dividende jährlich um etwa 6 % wächst, würde dies im Jahr 10 auf etwa 172 $ steigen, was einer Rendite von etwa 1,7 % auf Ihr ursprüngliches Kapital entspricht. Bei einem KGV von 34,6 (vorausschauend) verlassen Sie sich auch auf den Aktienkurs.
Target: Die Erholung hat begonnen
Walmart baut seinerseits auf Wachstum auf, das es bereits hat, während Target versucht, sich von einem schwachen Jahr zu erholen, in dem die Nettoumsätze im Jahr bis Januar 2026 um 1,7 % fielen. Der neue Target-CEO Michael Fiddelke gibt in diesem Jahr etwa 2 Milliarden $ mehr aus, darunter etwa 5 Milliarden $ für Investitionen, gegenüber 3,7 Milliarden $.
Bisher in 2026 zeigen die zusätzlichen Ausgaben Ergebnisse, da die vergleichbaren Umsätze im letzten Quartal um 3,8 % stiegen und Target seine Umsatzprognose auf ein Wachstum von etwa 5 % anhob.
Aber die Dividendenabsicherung von Target ist weniger komfortabel als die von Walmart. Seine Cash-Dividendenausschüttungsquote liegt in den letzten 12 Monaten nur bei 46 %, begünstigt durch eine einmalige Zollrückerstattung von 994 Millionen $, und vorausschauend bei 66 %. Im Jahr bis Januar 2026 erreichte die Ausschüttungsquote, als die Investitionsausgaben stiegen, einen viel knapperen Wert von 72 %.
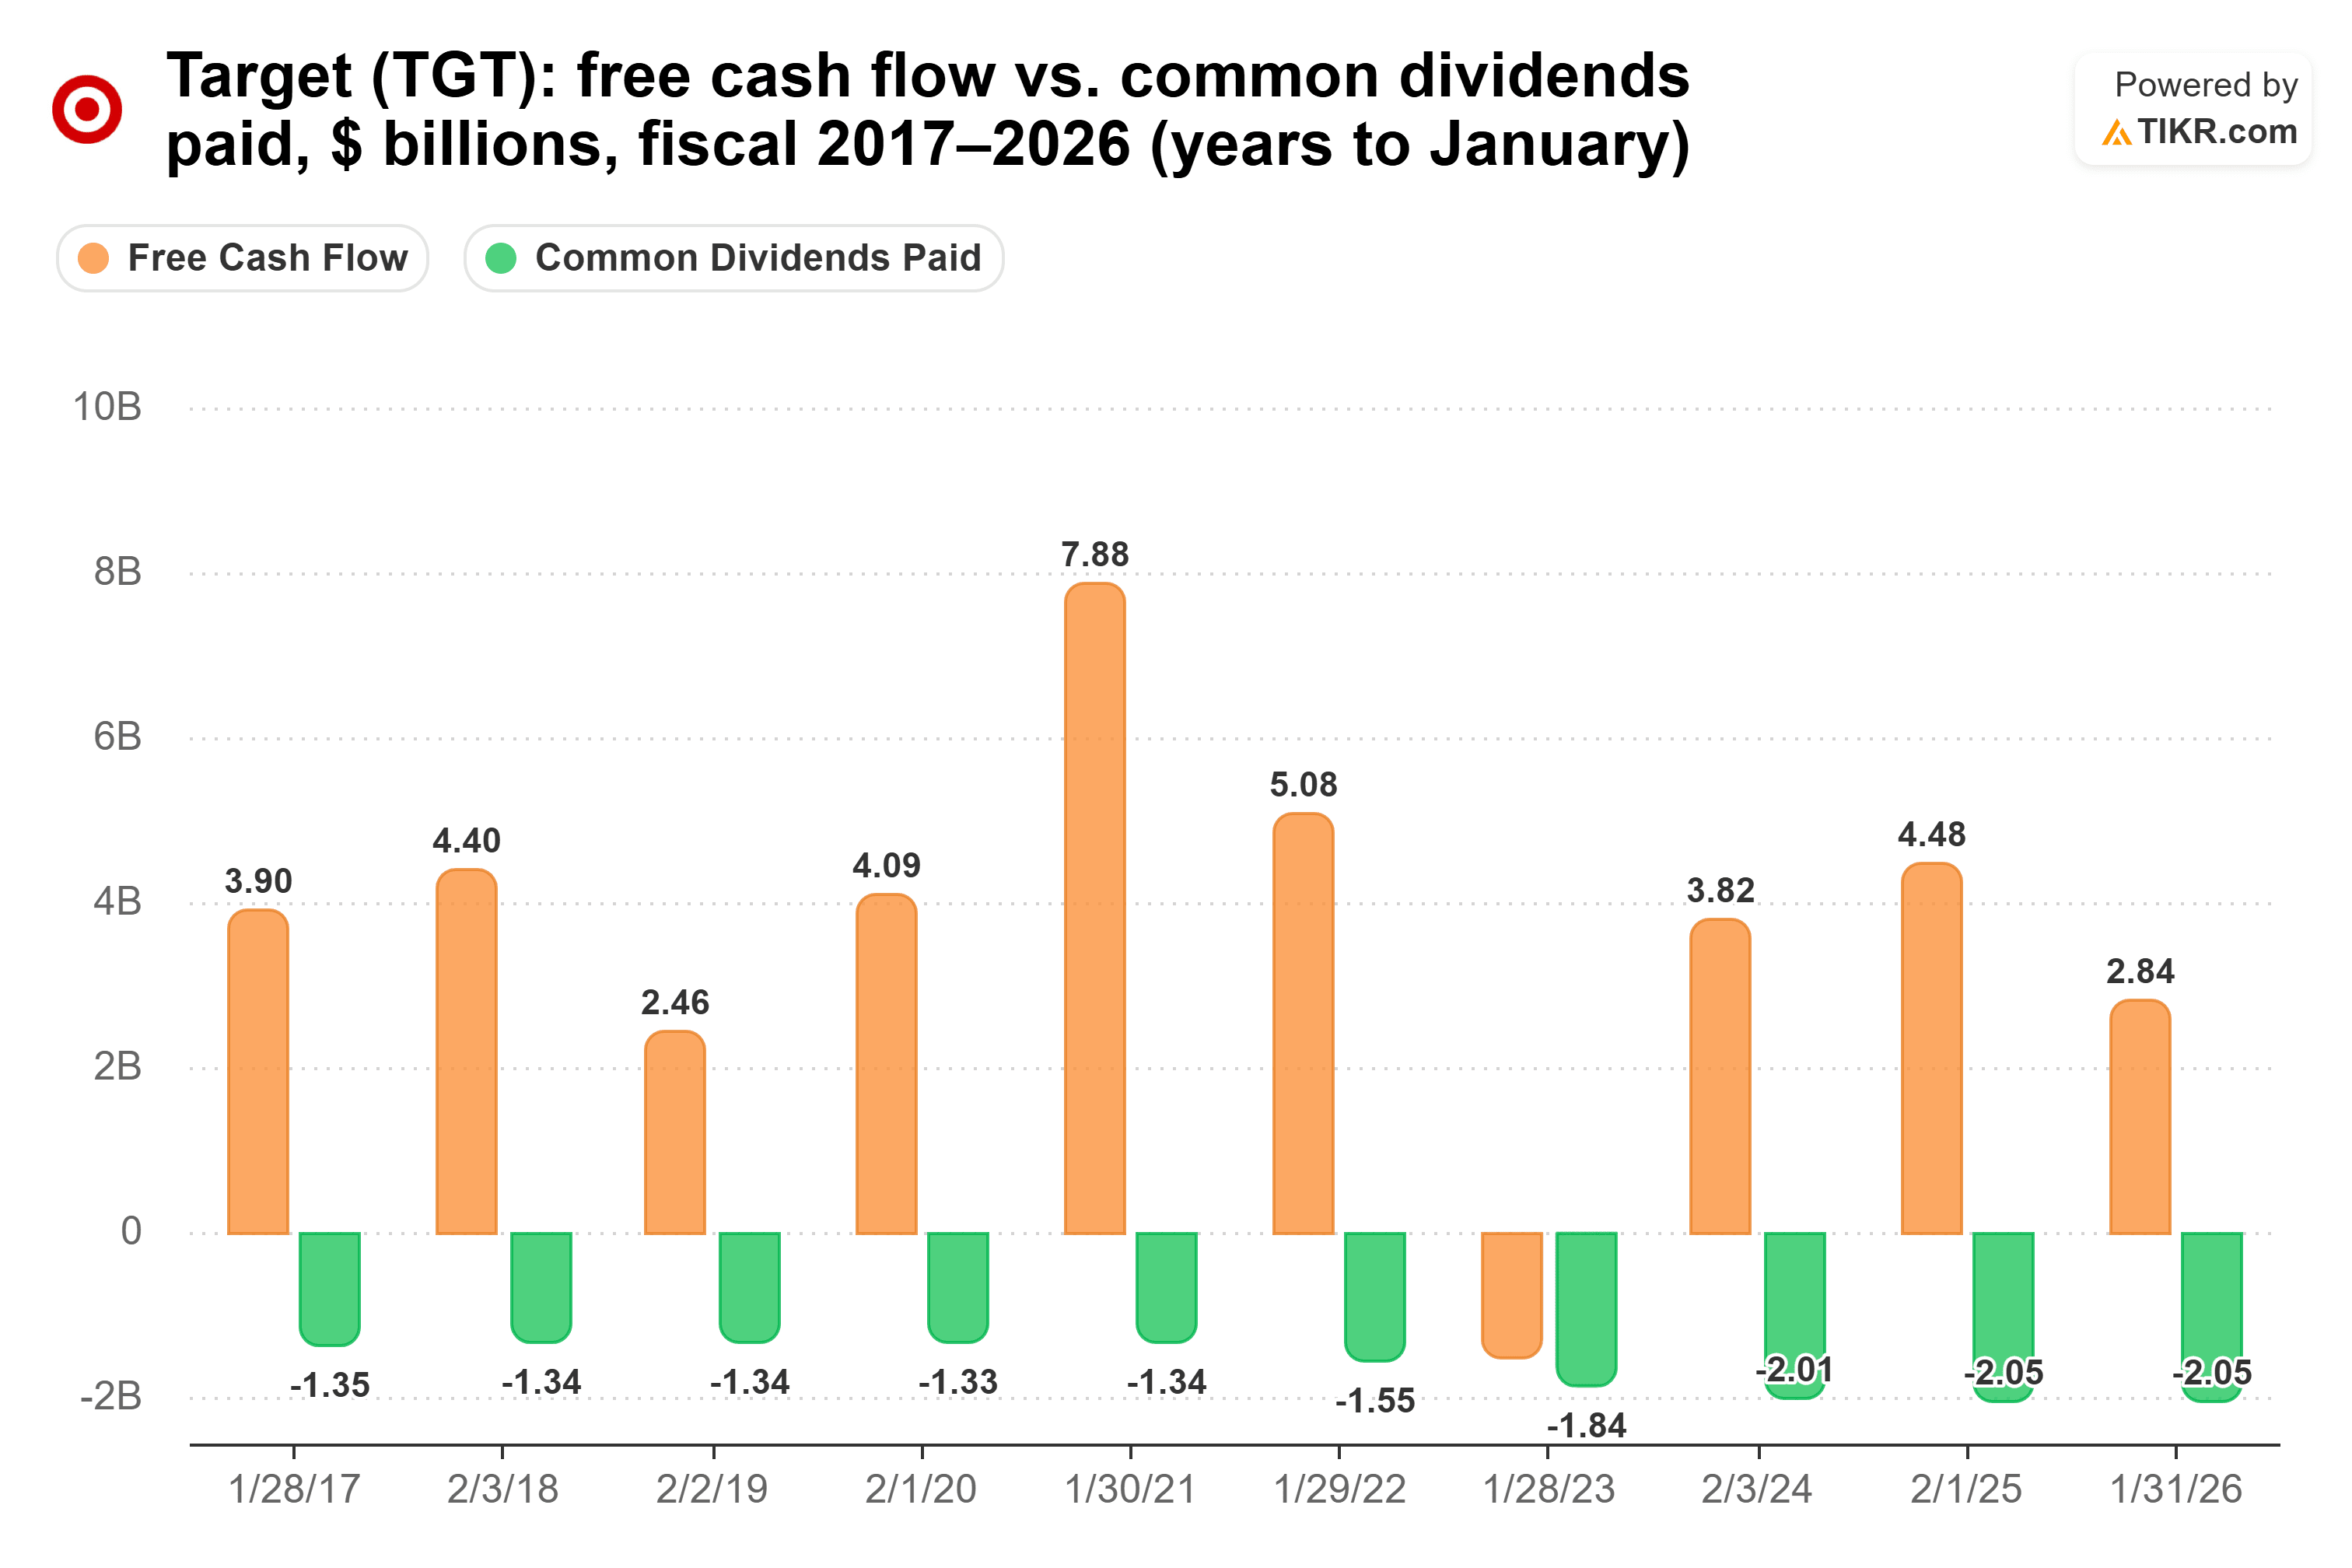
Der Free Cash Flow deckte die Dividende in neun von zehn Jahren, war aber im Jahr bis Januar 2023 negativ, und im letzten Jahr blieb der geringste Spielraum von allen übrigen. Gedeckt, aber mit viel weniger Puffer als bei Walmart.
Die 5-Jahres-Wachstumsrate von Target von 11 % beinhaltet Erhöhungen von 32 % in 2021 und 20 % in 2022; die vier seitdem lagen zwischen 1,8 % und 1,9 %. CFO Jim Lee balanciert die Dividende „mit unserem Ziel, langfristig auf eine Ausschüttungsquote von 40 % hinzuarbeiten“, gegenüber etwa 60 % des bereinigten Gewinns pro Aktie des letzten Jahres. Meine Lesart: Die Erhöhungen bleiben klein, während der Gewinn aufholt.
Trotzdem zahlt Target mehr im Voraus. Eine Investition von 10.000 $ generiert heute etwa 300 $ pro Jahr und, bei einem jährlichen Wachstum von 1,8 %, etwa 352 $ im Jahr 10. Selbst wenn Walmarts Dividende um 9,2 % pro Jahr wächst, entsprechend seiner Drei-Jahres-Rate, würde die Ausschüttung nur etwa 221 $ erreichen, aber am wichtigsten: Sie würde Target erst um 2042 einholen, eine nicht unbedeutende Lücke von 12 Jahren zwischen den beiden Zeiträumen.
Das Risiko ist eine ungleichmäßige Erholung, wie die Chief Merchandising Officer Cara Sylvester im Telefonat sagte: „In anderen Bereichen, einschließlich Haushalt und Bekleidung, ist unsere Leistung nicht dort, wo sie sein muss, und die Arbeit wird sich bis 2027 und darüber hinaus fortsetzen.“
Welche Dividende gewinnt also?
Für mich ist Walmart immer noch die bessere Dividendenaktie. Sein Free Cash Flow hat die Dividende seit einem Jahrzehnt komfortabel gedeckt, sein CFO erwartet, dass diese Mittel in diesem Jahr wachsen, und sein Wachstum kommt aus E-Commerce, Werbung und Mitgliedschaften. Ich würde erwarten, dass eine von diesem Wachstum getragene Dividende weiterhin in gesundem Tempo wächst.
Das bedeutet nicht, dass die Dividende von Target in Gefahr ist. Ihre vorausschauende Ausschüttungsquote liegt ungefähr auf einer Linie mit der von Walmart, die Umsätze wachsen wieder, und bei einem KGV von 16,9 (vorausschauend) notiert die Aktie bei etwa der Hälfte von Walmarts Bewertung. Wenn Sie heute auf Einkommen aus sind, zahlt Target etwa das Dreifache und hat seine Dividende seit weit über einem Jahrzehnt erhöht. Der Vorteil von Walmart liegt für mich jedoch im Gesamtgeschäft selbst. Offen gesagt, habe ich mehr Vertrauen in das, wohin sich diese Dividende von hier aus entwickeln kann.
Natürlich ist die Erholung von Target erst ein paar Quartale alt. Wenn die Umsätze weiter steigen und seine Ausschüttung sich diesem 40%-Ziel nähert, könnten seine Erhöhungen wieder schneller werden und ich könnte meine Meinung sehr wohl wieder zugunsten von Target ändern.
Was ist die Walmart-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Walmart wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!