Wichtige Erkenntnisse
- Die Cameco-Aktie ist in sechs Monaten um 24 % auf 85 $ (Stand 2. Oktober) gefallen, nachdem am 1. Juli die Cigar-Lake-Mine stillgelegt wurde und das bereinigte Ergebnis je Aktie (EPS) im Q2 bei C$0,18 lag, während C$0,38 erwartet wurden.
- Der Nettogewinn sank im Q2 um 92 % gegenüber dem Vorjahr auf C$25 Mio., da Westinghouse einen Verlust erwirtschaftete.
- Die Analystenmeinungen teilen sich in 11 Kaufempfehlungen, 8 Outperform-Bewertungen und 2 Halteempfehlungen auf. Das durchschnittliche Kursziel von C$179 liegt 47 % über dem Schlusskurs von C$121.
- Seit dem 31. März ist das durchschnittliche Kursziel von C$175 auf C$179 gestiegen, während das Kurs-Buchwert-Verhältnis (Price/NAV) von 1,83x auf 1,45x gesunken ist.
Cameco-Aktie fiel um 24 % nach Stilllegung von Cigar Lake und Q2-Ergebnisverfehlung
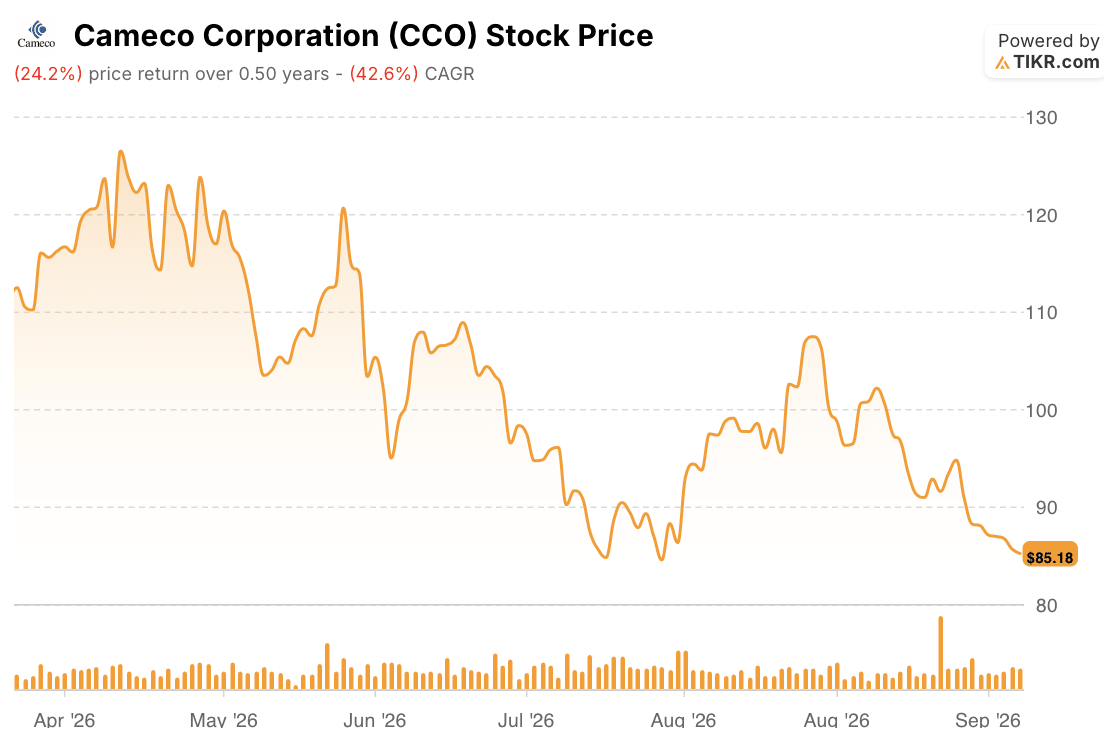
Cameco Corporation (CCO) schloss am 2. Oktober bei 85 $, was einem Rückgang der Cameco-Aktie um 24 % über sechs Monate entspricht. Der Abwärtstrend beschleunigte sich am 1. Juli, als Cameco seine Uranmine Cigar Lake aufgrund von Problemen in Oranos McClean-Lake-Mühle vorübergehend stilllegte. Cameco rechnete zunächst mit einer Unterbrechung von etwa zwei Wochen, die die Produktionsprognose für 2026 nicht beeinträchtigen sollte, warnte jedoch, dass weitere Verzögerungen diese Prognose gefährden könnten.
Der Q2-Bericht vom 31. Juli verschärfte die Ertragslage. Das bereinigte EPS von C$0,18 verfehlte die Konsenserwartung von C$0,38 um mehr als die Hälfte, und der Nettogewinn sank um 92 % auf C$25 Millionen. Der Anteil von Cameco am Ergebnis von Westinghouse schwenkte auf einen Nettoverlust von C$10 Millionen um, nachdem es im Vorjahresquartier einen Nettogewinn von C$126 Millionen gegeben hatte. Der Vergleich fiel schwierig aus, da das Q2 2025 einen Schub von etwa 170 Mio. US$ für den Umsatz- und bereinigten EBITDA-Anteil von Cameco an Westinghouse durch das Dukovany-Reaktorprojekt enthielt.
CEO Tim Gitzel ging auf der Ergebniskonferenz auf die operative Seite ein und verwies neben der Cigar-Lake-Stilllegung auf ungeplante Unterbrechungen in Key Lake und McArthur River: "Wir wurden daran erinnert, dass der sichere Betrieb komplexer, streng regulierter Uranbergbau- und Mühlenanlagen im abgelegenen Norden Saskatchewans nie ohne Herausforderungen ist." Die Produktionsprognose blieb bei 19,5 bis 21,5 Millionen Pfund, sodass die Bewertung den Schlag abfing.
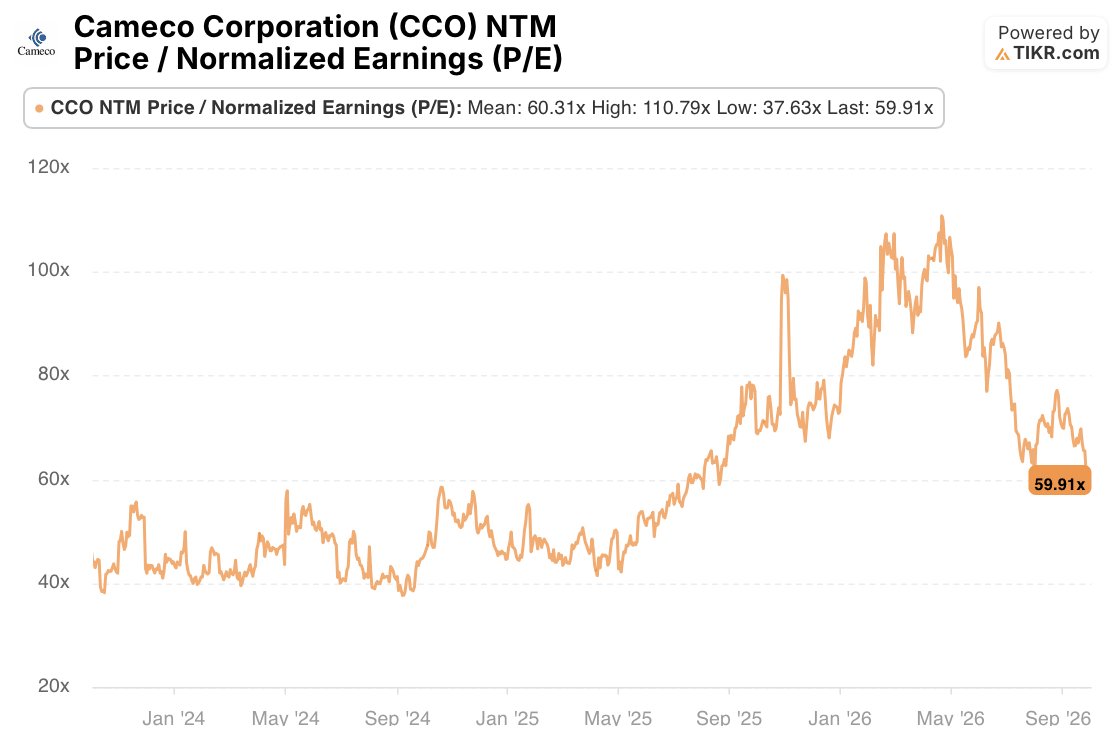
Das normalisierte KGV der nächsten zwölf Monate (NTM) von TIKR zeigt, wie weit die Neubewertung ging: Die Cameco-Aktie erreichte im Frühjahr einen Höchststand von 111x zukünftigen Erträgen und notiert jetzt bei 60x, auf dem Niveau ihres mehrjährigen Durchschnitts und 46 % unter dem Hoch. Das KGV halbierte sich fast, während das durchschnittliche Kursziel der Analysten bei C$179 blieb, was den Rückgang auf das erklärt, was Anleger pro Dollar Gewinn zu zahlen bereit sind.
Die Aktie erholte sich dann von 85 $ Ende Juli auf 107 $ im August und gab den gesamten Gewinn wieder ab, selbst nachdem Jefferies und TD Cowen am 3. September mit Kaufempfehlungen und Kurszielen von C$190 initiiert hatten. Cameco bestätigte am 30. September ein Rahmenabkommen zwischen den USA und Südkorea für bis zu acht Westinghouse-Reaktoren, und die Aktie schloss an diesem Tag bei C$123, bevor sie die Woche bei C$121 beendete.
Die Cameco-Aktie verlor 24 %, da operative Rückschläge und schwächere Westinghouse-Erträge auf eine hoch bewertete Aktie drückten, obwohl die Jahresprognose für die Uranproduktion unverändert blieb.
Analysten sehen 47 % Aufwärtspotenzial bei Cameco-Aktie, da Halteempfehlungen von 5 auf 2 sinken
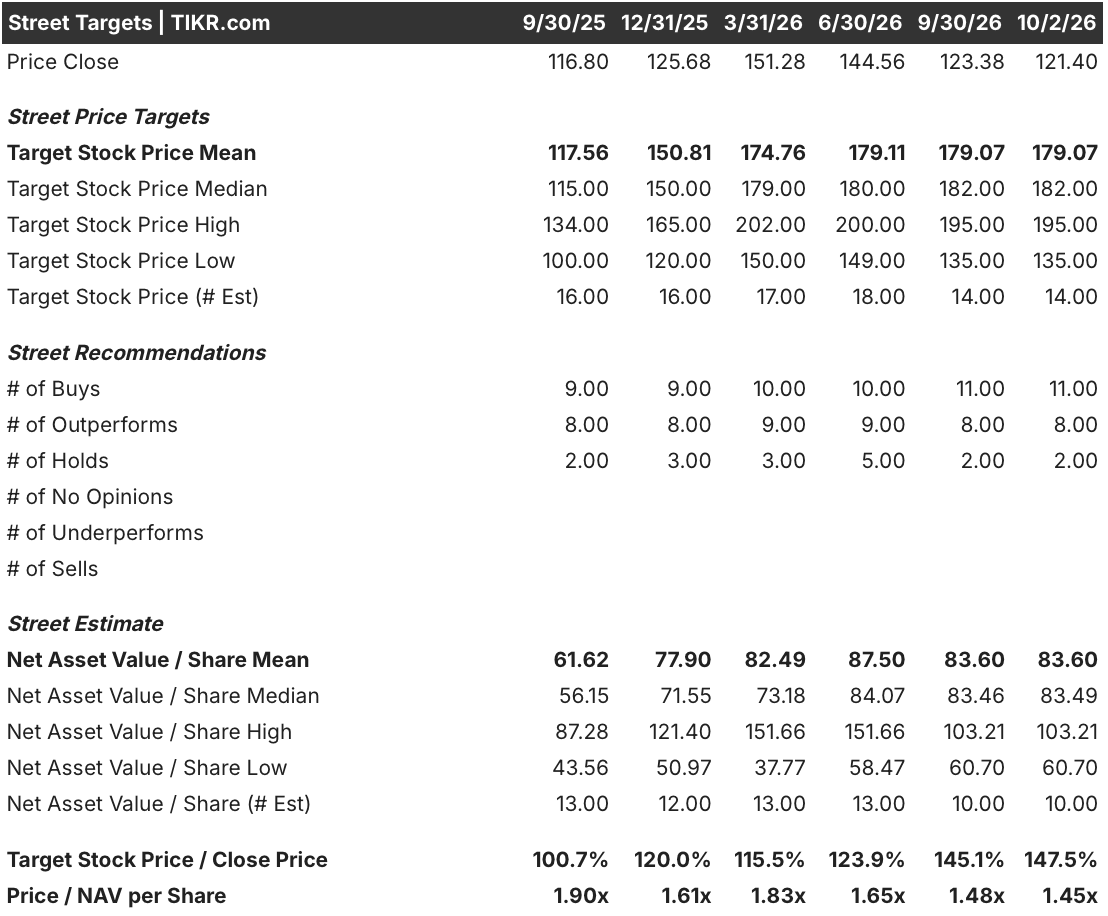
Die Analystenbewertungen stehen bei 11 Kaufempfehlungen, 8 Outperform-Bewertungen und 2 Halteempfehlungen. Die Halteempfehlungen sind gegenüber dem 30. Juni (5) gesunken, während die Kaufempfehlungen von 10 auf 11 gestiegen sind. Das durchschnittliche Kursziel von C$179 liegt 47 % über dem Schlusskurs von C$121 in Toronto und ist gegenüber dem 30. Juni unverändert, obwohl die Aktie um 16 % gefallen ist.
Das niedrigste der 14 Kursziele, C$135, liegt immer noch 11 % über dem Schlusskurs. Die durchschnittlichen NAV-Schätzungen sind seit dem 31. März von C$82 auf C$84 je Aktie gestiegen, während das Kurs-Buchwert-Verhältnis (Price/NAV) von 1,83x auf 1,45x gefallen ist. Die Neubewertung der Cameco-Aktie fand also im Bewertungsmultiplikator statt.
Was ist die Cameco-Aktie also wirklich wert?
TIKR ermöglicht es Ihnen, den zukünftigen Preis jeder Aktie in weniger als einer Minute zu prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die CCO-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie die Cameco Corporation kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!