Wichtige Kennzahlen für Eli Lilly-Aktien
- Aktueller Kurs: $1.154,97
- Zielkurs (Mittelszenario): ~$2.140
- Konsensziel der Analysten: ~$1.277
- Potenzielle Gesamtrendite: ~85%
- Annualisierte IRR: ~15% / Jahr
- Maximaler Drawdown: 23,31% (29. April 2026)
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Eli Lilly and Company (LLY) veröffentlicht die Ergebnisse für das zweite Quartal am Mittwoch, den 5. August, vor Börsenbeginn, und die Aktie ging bereits mit einem Rückzieher in die Berichtssaison. Die Aktie fiel am 30. Juli um 4,55% und schloss bei $1.154,97 – ein Rücksetzer, der wenig mit dem Geschäft und alles mit einer Aktie zu tun hatte, die für nahezu Perfektion bewertet ist. Die Ausgangslage ist ein Unternehmen, das seit vier Quartalen in Folge die Schätzungen übertroffen hat und mit einem Aufschlag gehandelt wird, der keinen Raum für einen Fehltritt lässt.
Der Markt fragt sich größtenteils nicht mehr, ob Lilly die Schätzungen übertrifft. Er fragt, wie stark das Management seine Jahresprognose anhebt, denn bei dieser Bewertung trägt die Prognosezahl mehr Gewicht als das abgelaufene Quartal.
Warum die Anhebung der Prognose wichtiger ist als das Übertreffen
Lilly prognostiziert derzeit für 2026 einen Umsatz von $82 Milliarden bis $85 Milliarden und einen bereinigten Gewinn je Aktie (non-GAAP EPS) von $35,50 bis $37,00 – eine Spanne, die es im Zuge des Q1-Berichts um $2 Milliarden angehoben hat. Goldman Sachs argumentiert, dass das Ausmaß der nächsten Anhebung die wichtigste Variable dafür ist, wie die Aktie am Berichtstag gehandelt wird. Die Bank sieht Raum für eine Anhebung von bis zu $1 Milliarde und modelliert $86,1 Milliarden für das Jahr.
Die Logik ist einfach. Wenn ein Unternehmen seine eigene Prognose anhebt, lesen Investoren dies als von der realen Nachfrage gestütztes Vertrauen des Managements. Lilly hat die Untergrenze im Q1 von $80 Milliarden auf $82 Milliarden angehoben, die Latte für eine Wiederholung ist also hoch. Eine Anhebung in der von Goldman genannten Größenordnung von etwa $1 Milliarde signalisiert, dass das Incretin-Geschäft die Erwartungen der Analysten weiterhin übertrifft. Eine rein symbolische Anhebung oder gar keine würde hier selbst dann negativ aufgenommen, wenn das Quartal die Schätzungen übertrifft.
Die Schlagzeilen-EPS-Zahl ist unübersichtlicher als sonst, weshalb die Prognose wichtiger ist. Der Konsens ist breit gestreut, weil Analysten uneins sind über eine erwartete Buchungsbelastung für erworbene Forschung und Entwicklung (acquired R&D charge), die mit Lillys jüngsten Deals verbunden ist. Goldman modelliert einen bereinigten EPS von $5,83 bei einem Umsatz von $20,8 Milliarden, nahe am Konsens der Analysten von $20,5 Milliarden. Daher sollte man jede einzelne EPS-Zahl in diesem Bericht mit Vorsicht behandeln.
Sehen Sie historische und zukünftige Schätzungen für Eli Lilly-Aktien (Es ist kostenlos!) >>>
Das Geschäft, das das Quartal trägt
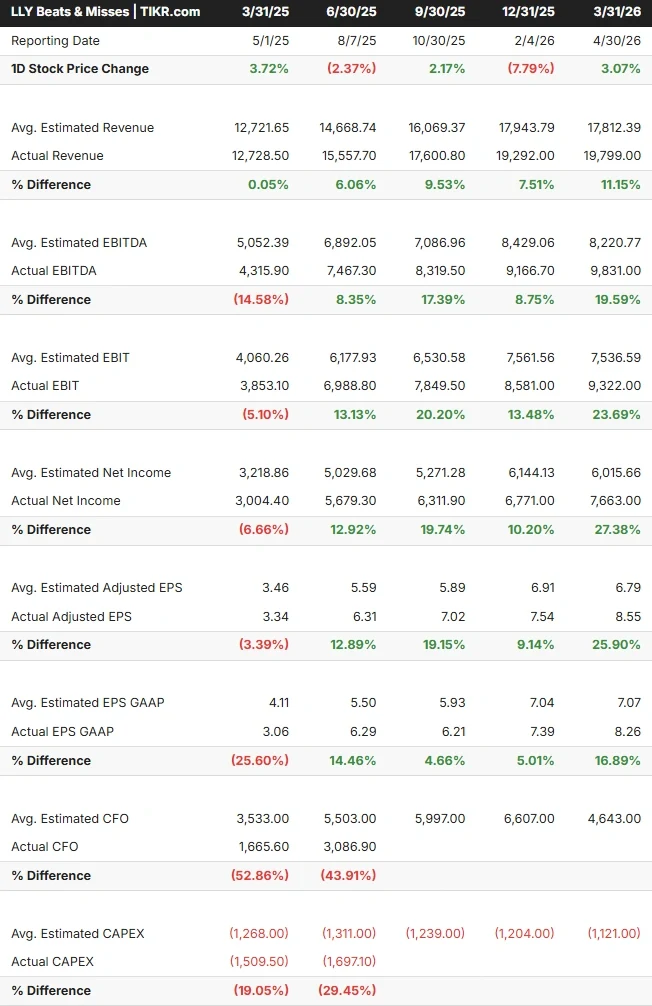
Die Umsatzmaschine bleibt das injizierbare GLP-1-Duo. Im Q1 2026, berichtet am 30. April, übertraf Lilly den Umsatz um 11,15% ($19,80 Milliarden gegenüber einer Schätzung von $17,81 Milliarden) und übertraf den bereinigten EPS-Konsens um 25,90%, laut den "Beats and Misses"-Daten von TIKR. Mounjaro und Zepbound trieben die Überraschung an, und die internationale Sparte ist der Bereich, in dem die verbleibenden Wachstumsmöglichkeiten (runway) am größten erscheinen.
Auf der Healthcare-Konferenz von Goldman Sachs am 9. Juni sagte Mike Czapar, EVP bei Lilly, dass der aggregierte internationale Marktanteil von Mounjaro auf über 50% gestiegen sei, wobei etwa drei Viertel dieser Umsätze in bar bezahlt würden. "Was das ermutigend macht, ist, dass es zeigt, dass die Zahlungsbereitschaft hoch ist und dass außerhalb der USA ein großer ungedeckter Bedarf besteht", sagte Czapar. Bargeldzahlungen in diesem Umfang sind der klarste Beweis dafür, dass der Markt und nicht nur die Versicherungsabdeckung das Produkt nachfragt.
Foundayo ist die Debatte, die die Bären führen werden
Der Schwachpunkt ist Foundayo (Orforglipron), Lillys orale GLP-1-Pille, die am 1. April zugelassen und ab dem 6. April über LillyDirect erhältlich ist. Ihr Anlauf hat deutlich hinter der konkurrierenden Wegovy-Pille von Novo Nordisk zurückgelegen. Die wöchentlichen Verschreibungen pendelten sich bei etwa 20.000 ein und fielen auf 19.830 für die Woche bis zum 26. Juni, basierend auf von Jefferies zitierten IQVIA-Daten – etwa das Niveau, das die Pille von Novo innerhalb von zwei bis drei Wochen nach ihrem eigenen Start erreichte. Goldman senkte seine US-Schätzung für Foundayo 2026 auf $755 Millionen von $1,1 Milliarden, um den langsameren Start widerzuspiegeln.
Lilly bezeichnet das Tempo als bewusst gesteuert. Im selben Juni-Gespräch erläuterte Czapar einen gestaffelten Markteintritt: Vertriebsförderung im April, Probenabgabe im Mai, Verbraucherwerbung und Einbindung aller drei Pharmacy Benefit Manager im Juni sowie Zugang über die Medicare-GLP-Brücke ab dem 1. Juli. Kenneth Custer, EVP bei Lilly, fügte hinzu, dass das Medikament "vor zwei Monaten 0 ungestützte oder gestützte Bekanntheit" hatte, und argumentierte, dass die Verschreibungen der Bekanntheit folgen, sobald die Hebel umgelegt sind. Bullen sehen hier langfristiges Potenzial (long runway): Eine Pillenform als kleines Molekül ist billiger herzustellen und einfacher zu verteilen als ein Peptid und skaliert, wenn der Zugang reift. Bären sehen einfach eine Kurve, die hinterherhinkt. Die aktuelle Wachstumsrate (run rate) und die Vertriebskanäle vom 5. August werden zeigen, welche Sichtweise zutrifft.
Die Bewertung macht die Debatte dringlich. Lilly wird mit etwa dem 24,5-fachen des NTM EV/EBITDA gehandelt, verglichen mit Merck bei 15,0x und Novo bei 11,1x, laut TIKR. Die Analystenmeinung ist weiterhin überwiegend bullisch mit 17 Kauf- und 5 Outperform-Empfehlungen gegenüber nur 1 Underperform und 1 Verkauf und einem durchschnittlichen Kursziel von etwa $1.277. Dieser Aufschlag bleibt jedoch nur bestehen, wenn das Wachstum weiterhin eintrifft – genau das wird die Prognose signalisieren.

TIKR Advanced Model Analysis
- Aktueller Kurs: $1.154,97
- Zielkurs (Mittelszenario): ~$2.140
- Potenzielle Gesamtrendite: ~85%
- Annualisierte IRR: ~15% / Jahr

Unter Verwendung des Mittelszenarios von TIKR erreicht LLY ein Kursziel von etwa $2.140, was einer Gesamtrendite von etwa 85% über etwa 4,4 Jahre oder etwa 15% pro Jahr entspricht. Das Mittelszenario ist der faire Ankerpunkt: Es geht weder von einer Enttäuschung bei der Adipositas-Nachfrage aus, noch rechnet es einen bestmöglichen Pipeline-Erfolg ein.
- Was das Modell benötigt: Ein Umsatzwachstum im niedrigen zweistelligen Bereich, da das internationale Mounjaro-Volumen und die Foundayo-Pille zusammen die vom Management für 2026 prognostizierte Preisabschwächung im niedrigen bis mittleren zweistelligen Bereich ausgleichen.
- Woher die Marge kommt: Operativer Hebel auf einer weitgehend fixen Produktionsbasis (seit 2020 mehr als $50 Milliarden investiert), wodurch die Nettogewinnmarge von heute etwa 26% in Richtung des niedrigen 40%-Bereichs getragen wird.
- Was es scheitern lässt: Ein Preisverfall, der schneller erfolgt als das Volumen steigt – bei diesem Multiplikator würde die Aktie in jedem Quartal, das die Erwartungen verfehlt, neu bewertet werden.
Das Mittelszenario-Ziel ist erreichbar, wenn sowohl das internationale Volumen als auch die orale Pille von hier aus anziehen. Wenn keines von beidem eintritt, schrumpft der Aufschlag in Richtung der Mitbewerber, unabhängig von der Schlagzeile über das Übertreffen der Schätzungen.
Fazit
Alles läuft auf eine Zeile am 5. August hinaus: die Jahresumsatzprognose. Lilly prognostiziert derzeit $83 Milliarden bis $85 Milliarden. Eine Anhebung um etwa $1 Milliarde oder mehr wird als Bestätigung des Managements gelesen, dass das Volumen den Preisverfall weiterhin ausgleicht und der Aufschlag gerechtfertigt ist. Eine geringfügige Anhebung oder gar keine wird als Zeichen gelesen, dass die Aktie endlich mit ihren eigenen Erwartungen gleichgezogen hat, und die Reaktion könnte angesichts der bereits erfolgten 4,5% Korrektur heftig ausfallen. Die wöchentliche Verschreibungsrate von Foundayo ist der sekundäre Indikator, aber die Prognosezahl ist diejenige, die die Aktie bewegt.
Sollten Sie in Eli Lilly investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Eli Lilly auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen über die Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Eli Lilly zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Eli Lilly auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!