Die wichtigsten Erkenntnisse: Lululemon-Aktie vs. Nike-Aktie Stand Juli 2026
- Urteil: Die Nike-Aktie ist der Dip: Der Umsatz blieb in allen vier Quartalen des Geschäftsjahres 2026 nach einem Jahr starker Rückgänge innerhalb von 1,1 % nahezu unverändert, und TIKRs Basisfall modelliert eine Gesamtrendite von 100 % bei einer jährlichen Verzinsung von 15 %.
- Bewertungspuffer: Die Lululemon-Aktie notiert mit dem 11-fachen der Gewinne der nächsten zwölf Monate, weniger als die Hälfte von Nikes 25-fachem.
- Gewinnentwicklung: Die Analysten modellieren für NKE einen EPS-Anstieg von 21 % und 49 % im Jahresvergleich in zwei aufeinanderfolgenden Quartalen bis Mitte 2027, während LULUs nächste Veröffentlichung um 42 % fällt, bevor das Wachstum mit einstelligen Raten zurückkehrt.
- Margen-Signal: Lululemons Bruttomarge fiel im Jahresvergleich im Q1 um 410 Basispunkte auf 54 %, während Nikes bei 40 % blieb (ohne Zollposten), und diese Divergenz ist es, die einen Rückgang von einem Dip unterscheidet.
Lululemon-Aktie vs. Nike-Aktie: Welcher Einbruch ist tatsächlich eine Kaufchance?

Die Nike-Aktie (NKE) verlor im vergangenen Jahr 47 %, während die Lululemon-Aktie (LULU) 46 % verlor, doch Stand Juli 2026 verhält sich nur einer dieser Einbrüche wie ein Dip.
Sie zu unterscheiden ist eine erlernbare Fähigkeit, keine Vermutung. Eine Aktie in einem temporären Dip und eine Aktie in einem anhaltenden Rückgang sehen auf einem Kurschart identisch aus; auf vier spezifischen Warnsignalen sehen sie jedoch völlig unterschiedlich aus: Umsatzrückgänge in bestehenden Filialen, sich stapelnde unverkaufte Lagerbestände, schrumpfende Margen und Kunden, die zu Konkurrenten abwandern. Ein Dip zeigt, dass diese Anzeichen nachlassen. Ein Rückgang zeigt, dass sie sich vervielfachen.

Nike tritt in den Test zwei Jahre nach seinem Sturz ein. Der Umsatz fiel im Geschäftsjahr 2025 um bis zu 12 % im Jahresvergleich, blieb dann aber in allen vier Quartalen des Geschäftsjahres 2026 innerhalb von 1,1 % nahezu unverändert. CEO Elliott Hill sagte Investoren auf dem Q4 Earnings Call, dass "insgesamt die Ergebnisse noch nicht da sind", und er hat recht mit dem verbleibenden Problem: Sportswear und Jordan Streetwear, fast die Hälfte des Umsatzes, schrumpfen immer noch zweistellig.
Aber Running ist seit fünf Quartalen in Folge zweistellig gewachsen und hat 1 Milliarde US-Dollar hinzugefügt, und die Vergleichszahlen von Foot Locker wurden zum ersten Mal seit vier Jahren positiv. Die Warnsignale lassen nach, sie vervielfachen sich nicht.

Lululemon hingegen befindet sich früher in seiner Entwicklung. Das Wachstum kühlte sich von 13 % im Quartal Januar 2025 auf 0,8 % ein Jahr später ab, und die vergleichbaren Verkäufe in Nordamerika fielen im letzten Quartal um 6 %. Das deutlichere Signal kam von der interimistischen Co-CEO und CFO Meghan Frank, die Analysten auf ihrem Q1 2027 Earnings Call sagte, dass das Unternehmen "gerade eine gewisse Stabilität in unserer Kategorie sieht und wir sehen, dass wir unter unserem bisherigen Niveau fallen." Eine stabile Kategorie und eine fallende Marke sind das Lehrbuchbeispiel für Marktanteilsverlust.

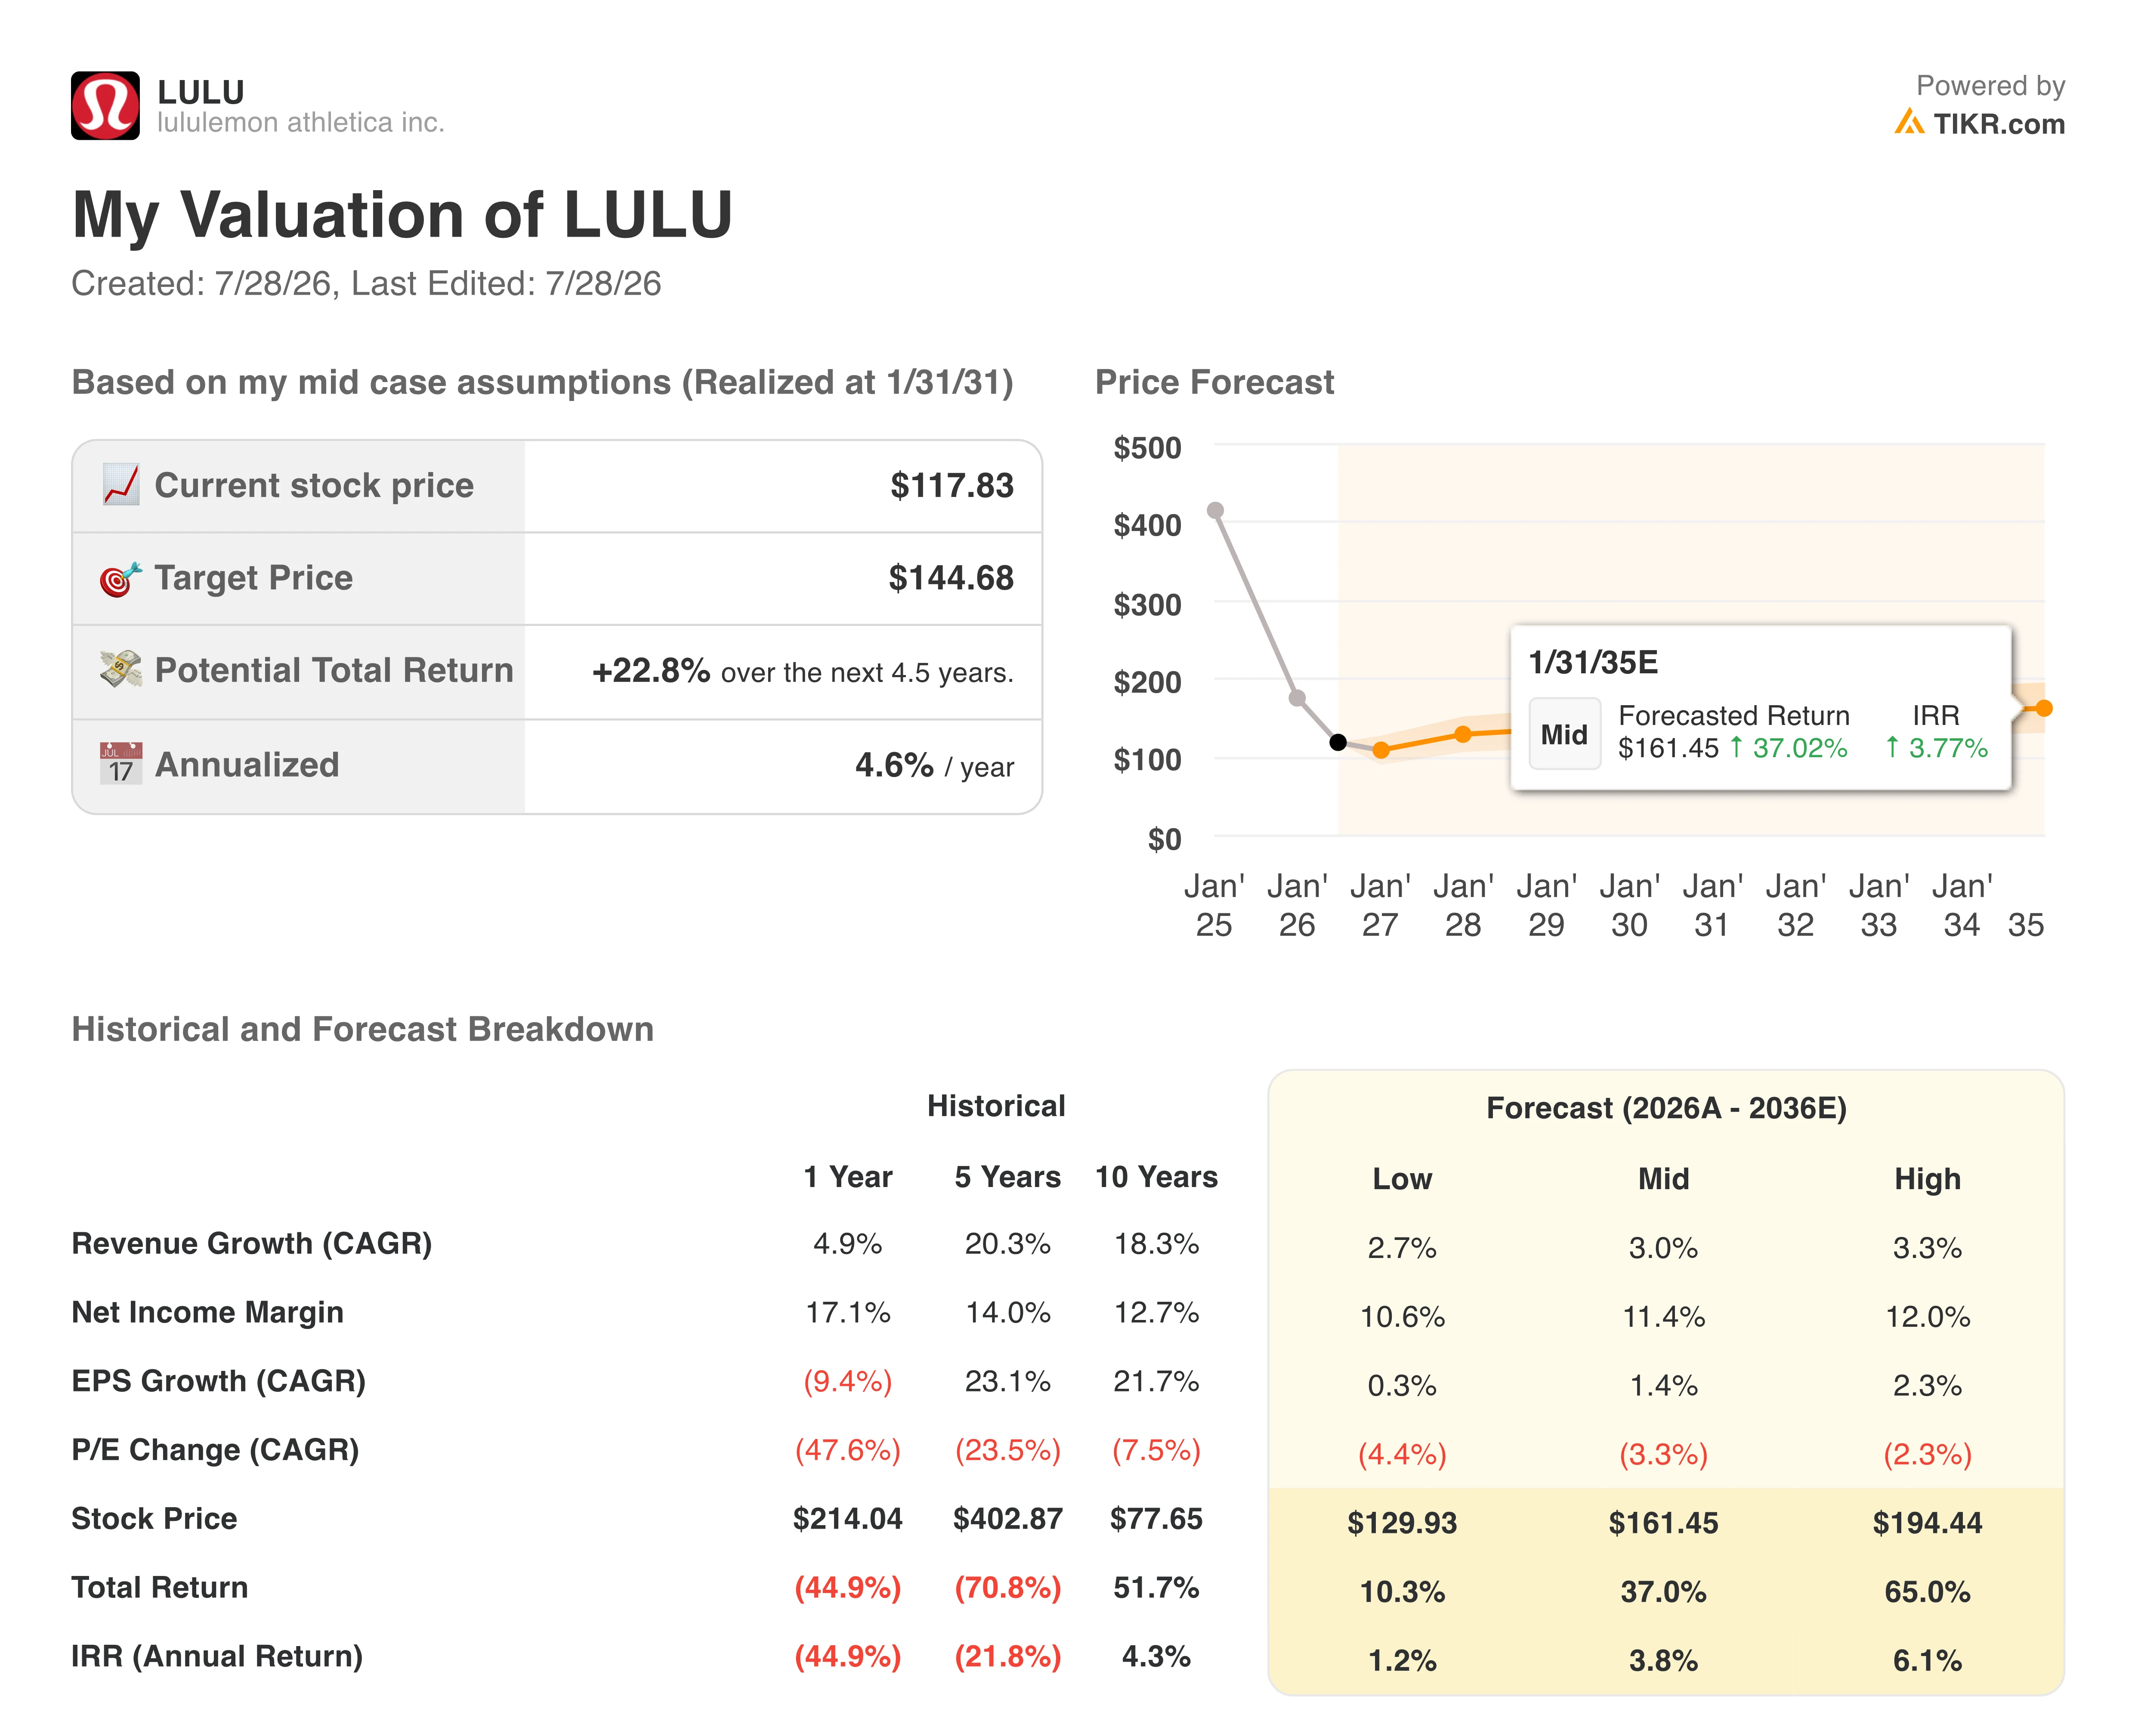
Dennoch verdient das Argument für die Lululemon-Aktie echtes Gewicht. Sie notiert mit dem 11-fachen der zukünftigen Gewinne gegenüber Nikes 25-fachem, der Umsatz in Festlandchina wuchs im letzten Quartal um 30 % mit einer unveränderten Prognose von 20 % für das Gesamtjahr, und selbst ihr schlechtestes Quartal seit Jahren erzielte eine operative Marge von 11,2 %. Die neue CEO Heidi O'Neill tritt im September an, während eine Rückkaufkapazität von 1 Milliarde US-Dollar wartet. Billig plus eine neue Führungskraft hat Marken schon früher gerettet.
Die vier Warnsignale eines echten Rückgangs, getestet an LULU und NKE
Ein echter Rückgang kündigt sich durch vier Signale an: fallende Umsätze in bestehenden Filialen, Lagerbestände, die schneller wachsen als der Umsatz, schrumpfende Margen und Kunden, die zu Konkurrenten abwandern. Ein Dip zeigt, dass diese Anzeichen nachlassen. Ein Rückgang zeigt, dass sie sich vervielfachen, und der Reiter "Financials" deckt jedes davon auf.
Beginnen Sie mit den Umsätzen in bestehenden Filialen, denn der Gesamtumsatz kann den Gesundheitszustand des Kerngeschäfts verzerren. Neue Standorte generieren Umsatz, auch wenn der Kern erodiert, daher sind vergleichbare Verkäufe, also das Wachstum aus bereits geöffneten Filialen, die ehrliche Zahl. Lululemon steigerte den Umsatz im letzten Quartal um 4 %, während die globalen vergleichbaren Verkäufe um 2 % und die nordamerikanischen um 6 % fielen, bei einer Verkaufsfläche, die um 11 % zunahm. Die Expansion kaschiert die Erosion auf dem Heimatmarkt. Nikes Stabilisierung verlief genau umgekehrt, über die Nachfrage: Der Großhandel wuchs im Geschäftsjahr um 4 %, weil Einzelhandelspartner nachbestellten, nicht weil Nike neue Filialen eröffnete.
Zweitens, die Lagerbestände. Waren, die schneller wachsen als der Umsatz, erzwingen später Preisnachlässe, und Preisnachlässe fressen das dritte Signal, die Margen. Keines der Unternehmen fällt beim Lagerbestandstest komplett durch: Nikes Bestand ist mit 7,50 Milliarden US-Dollar unverändert, während die Einheiten in Greater China zweistellig zurückgingen, und Lululemons Einheiten sind um 4 % gesunken. Die Richtung der Preisnachlässe unterscheidet sich jedoch. Nike reduzierte den Umsatz im Off-Price-Segment in EMEA um über 50 % und erhöhte die Realisierung zu Vollpreisen um 15 Prozentpunkte, während Lululemon für dieses Quartal Preisnachlässe um 50 Basispunkte plus zusätzliche Saison-Ausverkäufe prognostizierte.

Bei den Margen trennen sich die beiden Geschichten vollständig. Lululemons Bruttomarge ist in drei Quartalen von 58,5 % auf 54,2 % gerutscht, und die Kosten stiegen gleichzeitig um 310 Basispunkte als Anteil am Umsatz, was die operative Marge von 18,5 % auf 11,2 % drückte.
Beide Backen der Zange schließen sich gleichzeitig.
Nikes Margen, detailliert im nächsten Abschnitt, taten im Geschäftsjahr 2026 das Gegenteil: Sie mahlten sich von unten nach oben. Beim vierten Signal, den Marktanteilen, diagnostizierten Franks eigene Worte für Lululemon, während Nike in Nordamerika und Westeuropa 5 Prozentpunkte Marktanteil bei Statement-Footwear im Laufsegment hinzugewann.
Die Checkliste für NKE und LULU Finanzkennzahlen
Nikes Zahlen sind in absoluten Zahlen schlechter, und genau deshalb ist die Richtung wichtiger. Die Frage nach Dip oder Rückgang geht nie darum, welches Unternehmen heute höhere Margen erzielt; es geht darum, welche Margenlinie nach oben zeigt. Lululemon übertrifft Nike immer noch bei jeder Rentabilitätskennzahl. Es hat aber gerade die operative Jahresmarge um 380 Basispunkte nach unten korrigiert und seine EPS-Prognose auf einen Bereich von 10,95 bis 11,15 US-Dollar gegenüber 13,26 US-Dollar im Vorjahr gesenkt. Hohe Zahlen, die schnell fallen, sind der Beginn eines Rückgangs.
Nikes gedrückte Zahlen schlagen in die andere Richtung um. Ohne eine einmalige Zollerstattung von 986 Millionen US-Dollar blieb die Bruttomarge im vierten Quartal bei 40,2 %, nur 10 Basispunkte niedriger, nach vier Quartalen mit sequenzieller Verbesserung. Der scheidende CFO Matt Friend sagte Analysten, das Quartal "hat unser Vertrauen gestärkt, dass sich unsere Margen stabilisieren und dass wir einen Weg zurück zur Bruttomargenexpansion sehen", wobei diese Expansion im laufenden Quartal beginnen soll. Abfindungs- und Restrukturierungskosten in der Lieferkette von fast 400 Millionen US-Dollar sind bereits absorbiert.
Der ehrliche Vorbehalt wirkt in beide Richtungen. Nike prognostiziert kurzfristig immer noch einen Umsatzrückgang im niedrigen bis mittleren einstelligen Bereich, und sein Sportswear-Problem ist ungelöst. Aber Lululemons Prognose verschob sich innerhalb eines einzigen Quartals von Wachstum auf unverändert bis minus 1 %, und seine beiden interimistischen Co-CEOs halten das Steuer bis September. Ein Unternehmen ist seit zwei Jahren dabei, ein bekanntes Problem zu lösen. Das andere entdeckt immer noch das Ausmaß seines eigenen.
Billig aus einem Grund: NKE und LULU auf den Reitern "Valuation" und "Estimates"
Die Lululemon-Aktie ist so billig wie seit Jahren nicht mehr, und diese Tatsache allein beweist nichts. Nochmals, Lululemons KGV für die nächsten zwölf Monate liegt bei 11x, gegenüber 13x vor einem Jahr und 14x noch im Februar. Ein Multiplikator, der weiter fällt, während die Aktie fällt, bedeutet, dass Analysten ihre Schätzungen genauso schnell kürzen wie der Kurs fällt. Billig im Vergleich zur eigenen Geschichte zählt nur, wenn die Gewinne unter dem Multiplikator aufgehört haben zu schrumpfen. Lululemons haben das nicht.

Analystenschätzungen datieren die Erholung jedes Unternehmens, und die Daten divergieren stark. Der Konsens sieht Lululemons EPS im nächsten Quartal um 42 % fallen, bevor es mit einstelligen Raten bis 2028 wieder aufgebaut wird.
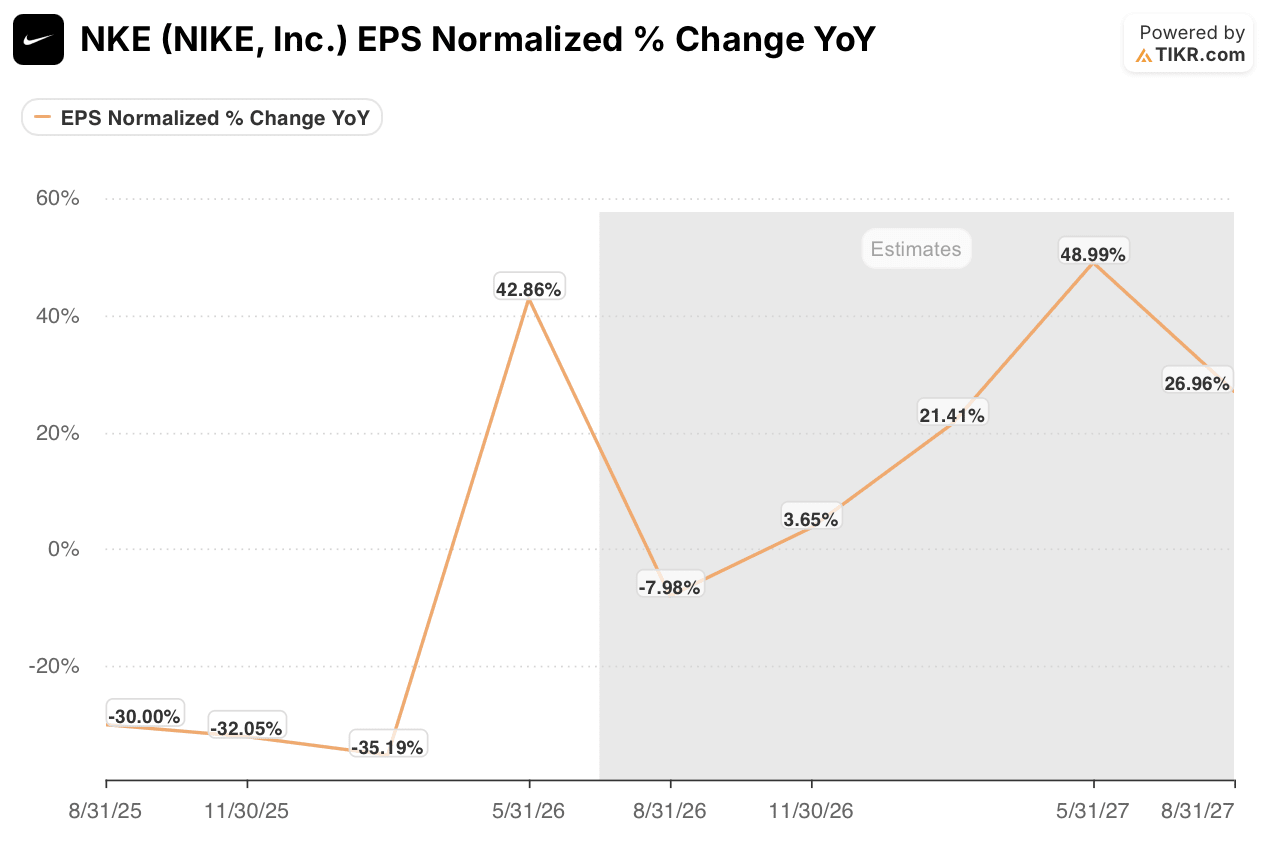
Nikes EPS wächst bis Mitte 2027 in aufeinanderfolgenden Quartalen um 21 % und dann um 49 %, weshalb sich NKEs Forward-Multiple von 47x im letzten August auf jetzt 25x zusammenzog: Das E steigt endlich in das P. Der Markt verlangt mehr für die Nike-Aktie, weil die Wall Street die andere Seite ihres Tals sehen kann.

In Dollar ausgedrückt führt der Weg der Wall Street Nikes normalisiertes EPS von 1,58 US-Dollar im Geschäftsjahr 2026 (ohne Zollvorteil) auf 2,31 US-Dollar bis zum Geschäftsjahr 2028, ein Wachstum von 34 % in diesem zweiten Jahr. Nikes Zahlen pro Aktie sind klein, weil sich sein Gewinn auf 1.483,5 Millionen Aktien verteilt, etwa dreizehnmal so viele wie bei Lululemon, daher ist die Wachstumsrate die zu beobachtende Zahl, nicht die Dollarlücke.
Der Reiter "Model" verwandelt diese Pfade in Renditen.

TIKRs Basisfall führt die Nike-Aktie von 42 US-Dollar auf ein Kursziel von 84 US-Dollar, eine Gesamtrendite von 100 % bei einer jährlichen Verzinsung von 15 % über 4,8 Jahre, basierend auf einer Umsatzwachstumsannahme von 4,4 % und einer sich auf 8 % erholenden Nettomarge.