


Wichtige Erkenntnisse für Synopsys-Aktien Stand Juni 2026
- Analysten bewerten die Synopsys-Aktie mit 13 Kaufempfehlungen, 6 Halten und 1 Underperform, mit einem durchschnittlichen Kursziel von $564, was einem Aufwärtspotenzial von etwa 24 % gegenüber dem aktuellen Kurs von $454 entspricht.
- TIKRs Basisszenario bewertet Synopsys auf etwa $827 bis Oktober 2030, was einer Gesamtrendite von etwa 82 % oder einer annualisierten Rendite von etwa 15 % entspricht.
- Die Synopsys-Aktie erscheint auf aktuellen Niveaus unterbewertet, wobei die EBITDA-Margen im Geschäftsjahr 2027 quartalsweise steigen, da die von Elliott vorangetriebene Kostendisziplin die Realisierung von Synergien schneller als geplant beschleunigt.
- Synopsys hat die Prognose für das nicht-GAAP-EPS für das gesamte Geschäftsjahr 2026 auf einen Mittelwert von $14,76 angehoben, nachdem die Schätzungen im Q2 bei Umsatz ($2,276 Mrd. vs. geschätzt $2,25 Mrd.), Betriebsmarge und bereinigtem EPS ($3,35 vs. geschätzt $3,15) übertroffen wurden.
Synopsys-Aktie übertrifft Q2 bei Umsatz und EPS und hebt dann die Prognosen für alle Kennzahlen an

Synopsys (SNPS), der führende Anbieter von Software für den elektronischen Entwurf (EDA), Halbleiter-Intellectual Property (IP) und Multiphysik-Simulation, meldete für das zweite Quartal (Q2) des Geschäftsjahres 2026 Ergebnisse, die die Prognosen für jede wichtige Kennzahl übertrafen und zu einer Anhebung der Jahresprognosen für Umsatz, Betriebsmarge, EPS und freien Cashflow führten.
Dieser Überschuss war breit gefächert: Der Umsatz belief sich auf 2,276 Milliarden US-Dollar gegenüber einer Schätzung von 2,25 Milliarden US-Dollar, das bereinigte EPS von 3,35 US-Dollar übertraf die Konsensschätzung von 3,15 US-Dollar um etwa 6 %, und die nicht-GAAP-Betriebsmarge erreichte 39,5 %.
Unter der Oberfläche erzielte das Segment Design Automation einen Umsatz von etwa 1,822 Milliarden US-Dollar, wobei das EDA-Geschäft leicht um über 8 % im Jahresvergleich wuchs, da Hyperscaler hardwareunterstützte Verifikations-Workloads für komplexe KI-Chip-Designs hochskalierten.
Das wichtigere Signal ist IP. Der Umsatz mit Design-IP erreichte im Q2 454 Millionen US-Dollar, was einem Rückgang von etwa 6 % im Jahresvergleich, aber einem Anstieg von 12 % gegenüber dem Tiefstand im Q1 entspricht, da Synopsys kundenspezifische (COT) Engagements mit Hyperscalern auf ein Nutzungsgebühren-plus-Lizenzgebühren-Modell anstelle einer veralteten Einmalkostenlizenzstruktur umstellt.
Am selben Tag wie die Ergebnisveröffentlichung äußerte sich CEO Sassine Ghazi direkt in der Q2-Ergebnispräsentation zur Nachfragesituation: "KI skaliert die Halbleiternachfrage, die architektonische Vielfalt und Komplexität sowohl der Chips als auch der Systeme, die sie antreiben, und treibt damit die Nachfrage in unserem gesamten Portfolio an."
Die größere Geschichte ist jedoch die Kooperationsvereinbarung mit Elliott Investment Management, die ab dem 1. Juni den Managing Partner Jesse Cohn in den Aufsichtsrat brachte und die Realisierung der zugesagten 400 Millionen US-Dollar an Integrationskostensynergien mit Ansys beschleunigte, wovon etwa die Hälfte nun bis zum Ende des Geschäftsjahres realisiert werden soll.
Die Prognose für das gesamte Geschäftsjahr 2026 sieht nun einen Umsatz von 9,625 Milliarden US-Dollar bis 9,705 Milliarden US-Dollar, eine nicht-GAAP-Betriebsmarge von 41 % im Mittelwert, ein nicht-GAAP-EPS von 14,72 US-Dollar bis 14,80 US-Dollar und einen freien Cashflow von etwa 2 Milliarden US-Dollar vor.
Wall Street bewertet Synopsys-Aktie als Kauf, wobei das durchschnittliche Kursziel ein Aufwärtspotenzial von 24 % impliziert
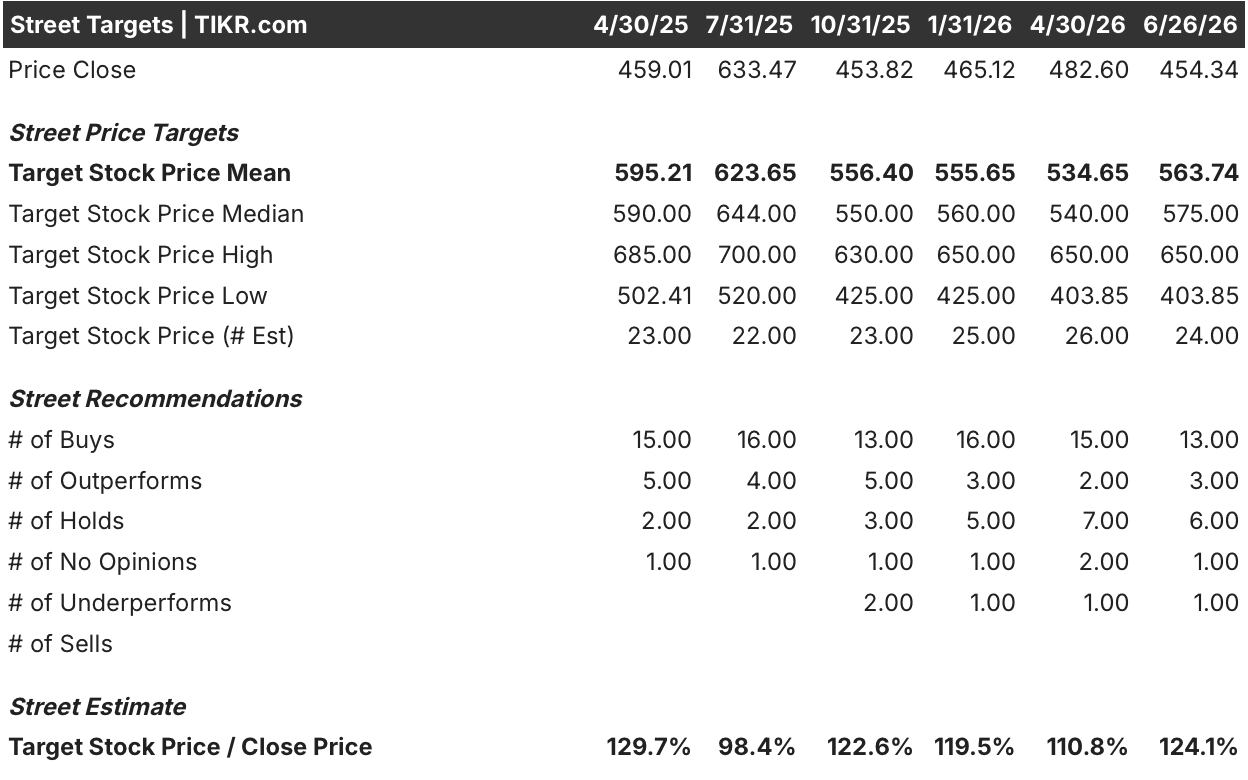
Wall Street bewertet die Synopsys-Aktie als Kauf, mit 13 kaufäquivalenten Bewertungen, 6 Halten und 1 Underperform unter den 24 Analysten, die die Aktie ab dem 26. Juni 2026 abdecken.
Das durchschnittliche Kursziel liegt bei 564 US-Dollar, was einem Aufwärtspotenzial von etwa 24 % gegenüber dem aktuellen Kurs von 454 US-Dollar entspricht, der Median liegt bei 575 US-Dollar und das Höchstziel bei 650 US-Dollar. Nach den Q2-Ergebnissen bezeichnete JPMorgan die Prognosen als konservativ, was die bestehende kauf-lastige Berichterstattung trotz der Underperformance der Aktie im Vergleich zum Jahresgewinn des Nasdaq verstärkt.
Wall Street erwartet, dass die EBITDA-Margen der Synopsys-Aktie bis Anfang des Geschäftsjahres 2027 über 48 % steigen

Synopsys erzielte im zweiten Quartal des Geschäftsjahres 2026 ein EBITDA von etwa 0,95 Milliarden US-Dollar, was einer Marge von 41,9 % entspricht, gegenüber 38,4 % im Vorquartal. Diese Q2-Zahl markierte bereits einen bedeutenden Schritt nach oben in der operativen Rentabilität nach der Ansys-Übernahme, und der Konsens erwartet, dass die Expansion ohne Unterbrechung weitergeht.
Für Q3 2026 schätzen Analysten ein EBITDA von etwa 1,03 Milliarden US-Dollar, was einer Marge von etwa 42 % entspricht, wobei die Schätzungen für Q4 des Geschäftsjahres 2026 bei etwa 1,12 Milliarden US-Dollar und einer Marge von fast 44 % liegen. Diese Entwicklung spiegelt sowohl die beschleunigten Ansys-Integrationssynergien als auch eine strengere Kostendisziplin im gesamten fusionierten Unternehmen wider, wobei das Management bestätigte, dass etwa die Hälfte der zugesagten Synergien bis zum Ende des Geschäftsjahres realisiert sein werden.
Das längerfristige Bild wird noch schärfer. Bis Q1 des Geschäftsjahres 2027 schätzt der Konsens ein EBITDA von etwa 1,28 Milliarden US-Dollar, was einer Marge von etwa 49 % entspricht, einem Niveau, das die operative Rentabilität von Synopsys in Reichweite der nicht-GAAP-Betriebsmarge in den mittleren 40er Prozent bringen würde, die das Unternehmen anstrebt und die Elliott beschleunigen will.
Die ungelöste Bedingung, auf die die Street wartet: Ob das Lizenzgebühren-basierte IP-Monetarisierungsmodell und die nutzungsbasierte EDA-Lizenzierung für agentische Workflows, die beide vom Management als aufkommende Wendepunkte genannt wurden, zu Vertragsabschlüssen mit signifikanten Umsatzauswirkungen für das Geschäftsjahr 2027 führen, bevor der Investor Day am 30. September stattfindet.
Synopsys-Aktie übertrifft Cadence beim EBITDA-Wachstum, während Keysight nachlässt

Synopsys führt die Peergruppe beim EBITDA-Wachstum im Jahresvergleich an und verzeichnete im Q2 des Geschäftsjahres 2026 47 % gegenüber 28 % bei Cadence Design Systems (CDNS) und 69 % bei Keysight Technologies (KEYS), wobei der Anstieg bei Keysight eher auf einen einfachen Vergleichszeitraum als auf eine strukturelle Beschleunigung zurückzuführen ist.
Das zukünftige Bild vergrößert die Kluft weiter. Der Konsens schätzt ein EBITDA-Wachstum von SNPS von etwa 45 % im Q3 des Geschäftsjahres 2026 gegenüber etwa 28 % bei Cadence, wobei erwartet wird, dass Keysight bis zum Geschäftsjahr 2027 deutlich auf niedrige einstellige Werte normalisiert.
Was das für Anleger bedeutet, ist, dass die Synopsys-Aktie die durch Ansys getriebene EBITDA-Expansion in einem Tempo einfängt, das kein Peer auf struktureller Basis durch den Schätzzeitraum hinweg erreichen kann.
TIKRs Kursziel von $827 für die SNPS-Aktie bleibt bestehen, wenn die Margenentwicklung die mittleren 40er Prozent erreicht
TIKRs Basisszenario bewertet Synopsys auf etwa $827 bis Oktober 2030, was einer Gesamtrendite von etwa 82 % gegenüber dem aktuellen Kurs von $454 oder einer annualisierten Rendite von etwa 15 % entspricht.

Diese Rendite setzt einen aktiven Margenexpansionsfall voraus: Das Basisszenario geht von einem jährlichen Umsatzwachstum von etwa 11 % und Nettogewinnmargen aus, die sich auf etwa 32 % ausweiten.
Der Investor Day am 30. September, an dem sich das Management verpflichtet hat, den Lizenzgebühren-Monetarisierungsrahmen und das langfristige Finanzmodell vorzustellen, ist der Katalysator, der diesen Fall bestätigt oder unter Druck setzt.
Sollten Sie in Synopsys, Inc. investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie die Synopsys-Aktie auf und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um die Synopsys-Aktie zusammen mit jeder anderen Aktie, die Sie im Blick haben, zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um SNPS-Aktien auf TIKR kostenlos zu analysieren →


