


Principais Conclusões para a Ação da Synopsys em Junho de 2026
- Analistas classificam a ação da Synopsys como 13 compras, 6 manutenções e 1 desempenho inferior, com um preço-alvo médio de $564, implicando uma valorização de cerca de 24% em relação ao preço atual de $454.
- O modelo de caso médio da TIKR avalia a Synopsys em cerca de $827 até outubro de 2030, implicando um retorno total de cerca de 82%, ou aproximadamente 15% anualizados.
- A ação da Synopsys parece subvalorizada nos níveis atuais, com margens de EBITDA expandindo sequencialmente a cada trimestre ao longo do ano fiscal de 2027, à medida que a disciplina de custos impulsionada pela Elliott acelera a realização de sinergias antes do previsto.
- A Synopsys elevou sua previsão de EPS não-GAAP para o ano fiscal completo de 2026 para um ponto médio de $14,76 após superar as estimativas do segundo trimestre em receita ($2,276B vs. $2,25B estimados), margem operacional e EPS ajustado ($3,35 vs. $3,15 estimado).
Ação da Synopsys Supera Q2 em Receita e EPS, Depois Eleva Previsões em Todas as Métricas

A Synopsys (SNPS), principal fornecedora de software de automação de design eletrônico (EDA), propriedade intelectual (IP) de semicondutores e simulação multifísica, reportou resultados do segundo trimestre fiscal de 2026 que superaram as previsões em todas as principais métricas e desencadearam um aumento nas projeções anuais para receita, margem operacional, EPS e fluxo de caixa livre.
Essa superação foi ampla: a receita chegou a $2,276 bilhões contra uma estimativa de $2,25 bilhões, o EPS ajustado de $3,35 superou a estimativa de consenso de $3,15 em aproximadamente 6%, e a margem operacional não-GAAP atingiu 39,5%.
Por trás dos destaques, o segmento de Automação de Design gerou aproximadamente $1,822 bilhão em receita, com o EDA crescendo pouco mais de 8% em relação ao ano anterior, à medida que os hiperescaladores escalonavam cargas de trabalho de verificação assistida por hardware para projetos complexos de chips de IA.
O sinal mais importante é o IP. A receita de IP de Design atingiu $454 milhões no Q2, uma queda de aproximadamente 6% em relação ao ano anterior, mas um aumento de 12% sequencial em relação ao fundo do Q1, à medida que a Synopsys desloca os engajamentos de hiperescaladores custom-on-top (COT) para um modelo de taxa de uso mais royalties, em vez de uma estrutura de licença única legada.
No mesmo dia dos resultados, o CEO Sassine Ghazi abordou o ambiente de demanda diretamente na conferência de resultados do Q2: "A IA está escalonando a demanda por semicondutores, a diversidade arquitetônica e a complexidade tanto dos chips quanto dos sistemas que eles alimentam, impulsionando o aumento da demanda em todo o nosso portfólio."
A história maior, porém, é o acordo de cooperação da Elliott Investment Management, que adicionou o sócio-gerente Jesse Cohn ao conselho a partir de 1º de junho e acelerou os comprometidos $400 milhões em sinergias de custos de integração da Ansys, com aproximadamente metade agora visada para realização até o final do ano fiscal.
A previsão para o ano fiscal completo de 2026 agora prevê receita de $9,625 bilhões a $9,705 bilhões, margem operacional não-GAAP de 41% no ponto médio, EPS não-GAAP de $14,72 a $14,80 e fluxo de caixa livre de aproximadamente $2 bilhões.
Wall Street Classifica a Ação da Synopsys como Compra, Com o Alvo Médio Implicando 24% de Valorização
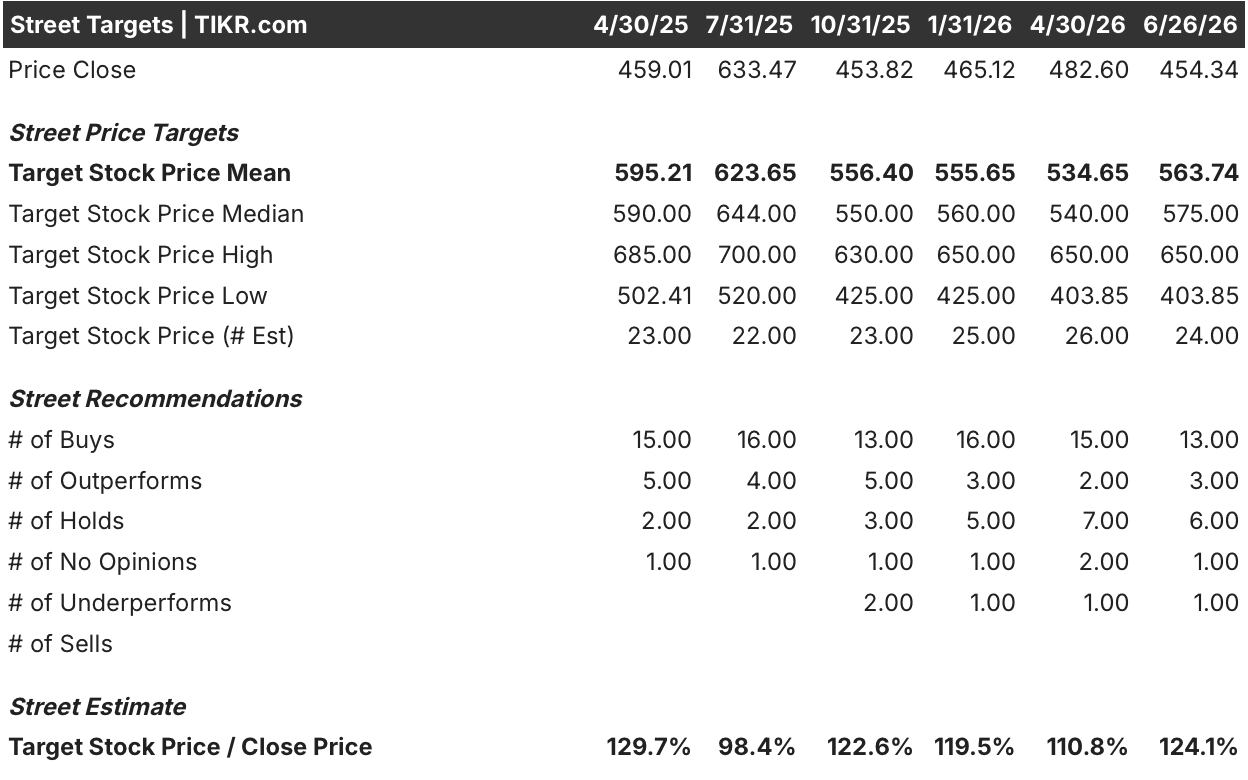
O Wall Street classifica a ação da Synopsys como compra, com 13 classificações equivalentes a compra, 6 manutenções e 1 desempenho inferior entre os 24 analistas que cobrem a ação em 26 de junho de 2026.
O preço-alvo médio está em $564, implicando uma valorização de cerca de 24% em relação ao preço atual de $454, com a mediana em $575 e o alvo mais alto em $650. Após os resultados do Q2, o JPMorgan descreveu a previsão como conservadora, reforçando a cobertura já inclinada para compra, apesar do desempenho inferior da ação em relação ao ganho do Nasdaq no ano.
Wall Street Espera que as Margens de EBITDA da Ação da Synopsys se Expandam para Além de 48% no Início do Ano Fiscal de 2027

A Synopsys entregou um EBITDA de cerca de $0,95 bilhão no Q2 fiscal de 2026, representando uma margem de 41,9%, acima dos 38,4% do trimestre anterior. Esse número do Q2 já marcou um passo significativo na lucratividade operacional após a aquisição da Ansys, e o consenso espera que a expansão continue sem interrupção.
Para o Q3 de 2026, os analistas estimam um EBITDA de cerca de $1,03 bilhão, implicando uma margem de aproximadamente 42%, com estimativas para o Q4 fiscal de 2026 atingindo cerca de $1,12 bilhão e uma margem próxima de 44%. A trajetória reflete tanto a aceleração das sinergias de integração da Ansys quanto uma disciplina de custos mais rigorosa em toda a entidade combinada, com a administração confirmando que aproximadamente metade das sinergias comprometidas será realizada até o final do ano fiscal.
O cenário de longo prazo se torna ainda mais nítido. Até o Q1 fiscal de 2027, o consenso estima um EBITDA de cerca de $1,28 bilhão, implicando uma margem de aproximadamente 49%, um nível que colocaria a lucratividade operacional da Synopsys ao alcance da margem operacional não-GAAP na faixa dos 40% que a empresa visou e a Elliott pressionou para acelerar.
A condição não resolvida que o mercado aguarda: se o modelo de monetização de IP baseado em royalties e o licenciamento de EDA baseado em consumo para fluxos de trabalho agenticos, ambos destacados pela administração como pontos de inflexão emergentes, produzirão contratos com impacto material na receita do ano fiscal de 2027 antes do Dia do Investidor de 30 de setembro.
A Ação da Synopsys Está Superando a Cadence no Crescimento do EBITDA Enquanto a Keysight Perde Força

A Synopsys lidera o grupo de pares no crescimento do EBITDA em relação ao ano anterior, registrando 47% no Q2 fiscal de 2026 contra os 28% da Cadence Design Systems (CDNS) e os 69% da Keysight Technologies (KEYS), com o pico da Keysight impulsionado por uma comparação fácil, e não por uma aceleração estrutural.
O cenário futuro amplia ainda mais a diferença. O consenso estima um crescimento do EBITDA da SNPS de cerca de 45% no Q3 fiscal de 2026 contra cerca de 28% da Cadence, com a Keysight esperada para normalizar abruptamente para os baixos dígitos únicos até o ano fiscal de 2027.
O que isso significa para os investidores é que a ação da Synopsys está capturando a expansão do EBITDA impulsionada pela Ansys em um ritmo que nenhum par pode igualar em uma base estrutural ao longo do período estimado.
O Alvo de $827 da TIKR para a Ação SNPS Permanece Se a Trajetória de Margens Atingir a Faixa dos 40%
O modelo de caso médio da TIKR avalia a Synopsys em cerca de $827 até outubro de 2030, implicando um retorno total de cerca de 82% em relação ao preço atual de $454, ou aproximadamente 15% anualizados.

Esse retorno requer um caso ativo de expansão de margens: o caso médio assume um crescimento de receita anual de cerca de 11% e margens de lucro líquido se expandindo para aproximadamente 32%.
O Dia do Investidor de 30 de setembro, onde a administração se comprometeu a apresentar a estrutura de monetização por royalties e o modelo financeiro de longo prazo, é o catalisador que confirma ou pressiona esse caso.
Você Deve Investir na Synopsys, Inc.?
A única maneira de realmente saber é olhar para os números você mesmo. A TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação da Synopsys e você verá anos de dados financeiros históricos, o que os analistas do Wall Street esperam para receita e lucros nos próximos trimestres, como os múltiplos de avaliação se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma lista de observação gratuita para acompanhar a ação da Synopsys junto com todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação SNPS na TIKR Gratuitamente →


