Principais Conclusões
- A Kimberly-Clark e a Procter & Gamble aumentaram seus dividendos por 54 e 70 anos consecutivos, e oferecem um rendimento de aproximadamente 5,3% e 3,0%.
- A taxa de pagamento de dividendos em dinheiro da Kimberly-Clark está esticada em 92% nos últimos doze meses, e seu dividendo consumiu mais do que todo o seu fluxo de caixa livre em 2025. A taxa da P&G é mais estável, em 68%.
- O negócio pendente de US$ 48,7 bilhões da Kimberly-Clark com a Kenvue quase dobraria sua conta anual de dividendos, para cerca de US$ 3,1 bilhões, e aproximadamente triplicaria sua dívida.
- Os aumentos de ambas as empresas estão desacelerando, para 1,6% na Kimberly-Clark e 3% na P&G, e a decisão da UE sobre a Kenvue deve sair até 13 de outubro.
Kimberly-Clark (KMB) gosta de lembrar aos acionistas que "pagou um dividendo por 92 anos consecutivos, e este representa o 54º ano consecutivo em que a empresa aumentou seu dividendo para os acionistas."
Procter & Gamble (PG) pode superar isso. Ela tem 70 anos consecutivos de aumentos, para acionistas que, segundo ela, "dependem da renda estável e confiável obtida com seu investimento na P&G."
Ambas são Dividend Kings, com mais de 50 anos consecutivos de aumentos de dividendos. E ambas vendem para consumidores que, como disse o CEO da Kimberly-Clark Mike Hsu, "estão claramente sob maior pressão."
Apenas a Kimberly-Clark, no entanto, está prestes a concluir uma aquisição de aproximadamente US$ 48,7 bilhões da Kenvue (KVUE). Ela espera que o negócio seja concluído no quarto trimestre, e a decisão da UE deve sair até 13 de outubro.
Então, qual desses dividendos está realmente coberto com folga?
| Métrica | Kimberly-Clark (KMB) | Procter & Gamble (PG) |
|---|---|---|
| Rendimento de dividendo projetado | 5,3% | 3,0% |
| Crescimento do dividendo em 5 anos | 3,3% ao ano | 5,6% ao ano |
| Sequência de aumentos | 54 anos | 70 anos |
| Último aumento | 1,6% (Jan. 2026) | 3% (Abril 2026) |
| Taxa de pagamento de dividendos em dinheiro, TTM | 92% | 68% |
| Dívida líquida ÷ EBITDA, TTM | 1,49x | 1,00x |
| Cobertura de juros, TTM | 12,2x | 24,6x |
Fonte: TIKR, preços no fechamento de 29 de setembro de 2026. Sequências e aumentos vêm dos comunicados das empresas.
Veja estimativas históricas e projetadas para a ação da Kimberly-Clark (É grátis!) >>>
O que paga os 5,3% da Kimberly-Clark
As vendas da Kimberly-Clark não estão se movendo muito. As vendas orgânicas recuaram 0,1% no segundo trimestre, e em agosto, a empresa reduziu sua previsão para 2026 para um crescimento de EPS ajustado de alto dígito único, em vez de dois dígitos.
O dividendo está colocando ainda mais pressão sobre o fluxo de caixa. Os dividendos consumiram 92% do fluxo de caixa livre nos últimos doze meses. Em 2025, a Kimberly-Clark pagou mais em dividendos do que gerou em fluxo de caixa livre.

O fluxo de caixa livre cobriu o dividendo por nove anos consecutivos, e em 2025 as barras se cruzaram. Essa não é uma boa aparência para uma Dividend King, na minha opinião.
Parte do aperto vem do capex. Os gastos estão acima do usual de 4% a 5% das vendas, com US$ 1,1 bilhão gastos em 2025 e cerca de US$ 1,3 bilhão planejados para 2026, enquanto a Kimberly-Clark financia uma reestruturação de US$ 2 bilhões na cadeia de suprimentos da América do Norte. Os números acima também incluem o negócio de papel higiênico do qual ela vendeu 51% em 1º de julho.
Depois, há a Kenvue. Na conclusão, a Kimberly-Clark emite cerca de 281 milhões de novas ações, elevando seu total para cerca de 613 milhões. Ao dividendo atual de US$ 1,28 por trimestre, isso eleva sua conta anual de dividendos de cerca de US$ 1,7 bilhão para cerca de US$ 3,1 bilhões. A Kenvue traz cerca de US$ 1,9 bilhão de fluxo de caixa livre por ano, mas ela mesma pagou cerca de US$ 1,6 bilhão em dividendos. A dívida também sobe para cerca de US$ 19,7 bilhões pro forma, ante US$ 6,5 bilhões.
Após a conclusão, o dividendo é uma decisão do conselho. (Cada índice da Kimberly-Clark neste artigo descreve a empresa antes do negócio.)
O que paga os 3% da P&G
A P&G vende para o mesmo consumidor apertado. Para o exercício fiscal de 2026 (o ano até junho), as vendas orgânicas cresceram 1%, inteiramente por preço, enquanto o volume e a mix permaneceram estáveis. O EPS principal também subiu 1%, para US$ 6,89.
Seu dividendo, no entanto, repousa sobre muito mais caixa. A P&G pagou US$ 10,23 bilhões em dividendos contra US$ 15,15 bilhões de fluxo de caixa livre, uma taxa de pagamento de dividendos em dinheiro de 68%…
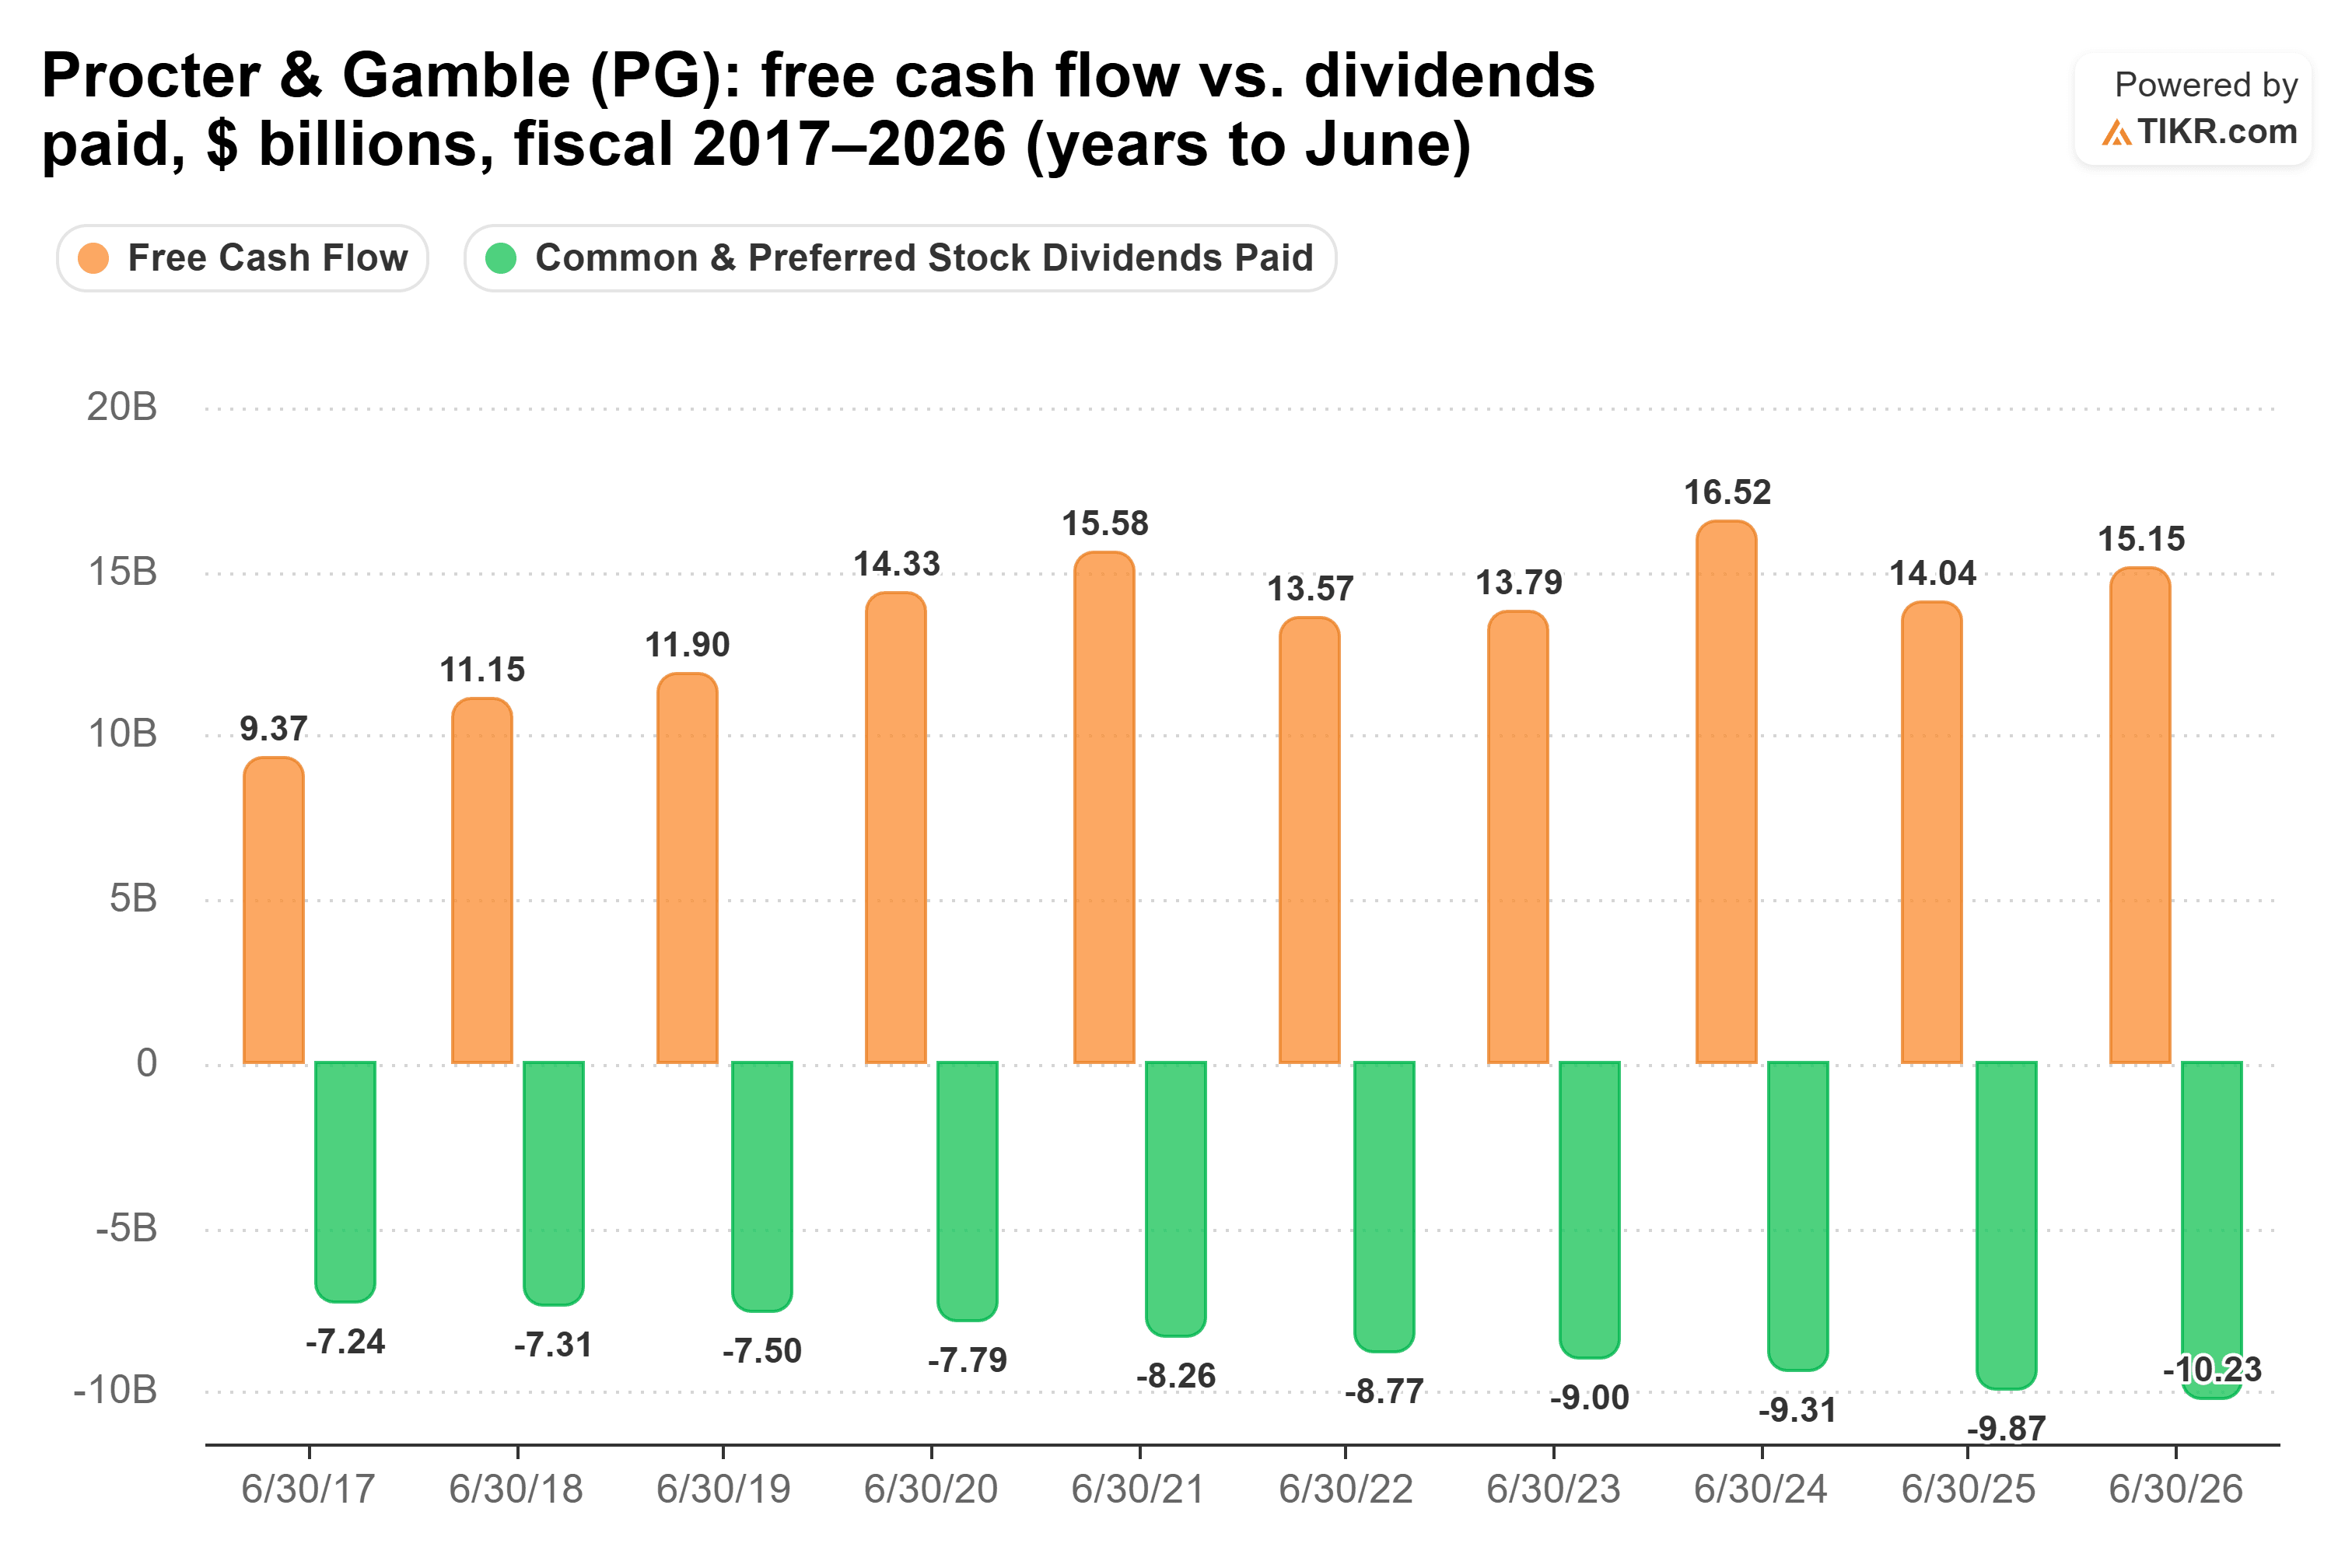
O fluxo de caixa livre cobriu o dividendo todos os anos na última década, e essa margem mais do que dobrou para US$ 4,92 bilhões. Esse é o tipo de folga que eu quero em uma ação com dividendos.
A P&G tem usado grande parte desse caixa excedente para recompra de ações, gastando US$ 5,03 bilhões nos últimos 12 meses contra apenas US$ 21 milhões na Kimberly-Clark. Para o exercício fiscal de 2027, o CFO Andre Schulten espera mais de US$ 10 bilhões em dividendos e aproximadamente US$ 5 bilhões em recompra de ações.
O aumento de 3% em abril foi o menor da P&G em seis anos. A maior preocupação é de onde virá o crescimento futuro, já que os aumentos de preço estão fazendo o trabalho pesado. A administração também espera cerca de US$ 1 bilhão em custos adicionais após impostos relacionados ao conflito no Oriente Médio e prevê um crescimento do EPS principal de apenas 0% a 3% no exercício fiscal de 2027.
Veja como a P&G se sai contra seus pares no TIKR (É grátis!) >>>
Então, qual dividendo vence?
Para mim, a P&G leva a vantagem aqui porque seu dividendo tem muito mais folga ao redor. A empresa paga 68% do fluxo de caixa livre, contra 92% da Kimberly-Clark. A P&G também gasta cerca de US$ 5 bilhões por ano em recompra de ações, dando à administração ampla margem para reduzir as recompras antes que o dividendo sequer sofra pressão.
Isso não significa que o dividendo da Kimberly-Clark esteja com problemas. O dividendo ainda está crescendo, e parte da pressão vem de um grande programa de capex. O CFO Nelson Urdaneta também disse em janeiro que a empresa "aumentaria nosso pagamento de dividendos aos acionistas" junto com esses gastos. E com um rendimento de 5,3%, você está sendo bem pago para esperar.
Ainda assim, tenho dificuldade em ignorar a diferença na cobertura. A P&G gera quase US$ 5 bilhões a mais em fluxo de caixa livre do que precisa para cobrir o dividendo. Eu preferiria ter essa margem de segurança do que um dividendo cujo custo anual está prestes a quase dobrar.
Existe um caminho para a Kimberly-Clark fechar essa lacuna. Se as prometidas economias de custos de US$ 1,9 bilhão com a Kenvue chegarem no prazo, a cobertura do dividendo pode parecer muito mais saudável daqui a alguns anos.
Então, quanto vale realmente a ação da Procter & Gamble?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Procter & Gamble poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Procter & Gamble gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!