Principais Conclusões
- A Target e a Walmart aumentaram seus dividendos por mais de 50 anos consecutivos cada uma, e a Target oferece um rendimento de 3% contra 1% da Walmart.
- Os últimos quatro aumentos da Target foram de cerca de 2% cada, enquanto os aumentos da Walmart tiveram uma média de cerca de 9% ao ano nos últimos três anos.
- O índice de pagamento de dividendos em dinheiro da Walmart é de 57% nos últimos doze meses e de 68% projetado, contra 46% e 66% da Target, cujo último ano completo foi de 72%.
- As vendas da Target começaram a se recuperar sob um novo CEO, enquanto o crescimento da Walmart vem do e-commerce, publicidade e assinaturas.
Target (TGT) aumentou seu dividendo em 1,8% em junho, o que coloca 2026 no caminho para ser seu 55º ano consecutivo de aumentos. Walmart (WMT) está logo atrás, com 53 anos consecutivos.
É aí que termina a semelhança. A Target rende 3,0% em comparação com 1,0% da Walmart, mas seus últimos quatro aumentos foram de apenas 1,8% a 1,9% cada. A Walmart, enquanto isso, aumentou seu dividendo em cerca de 9% ao ano nos últimos três anos.
Então, qual é a melhor ação pagadora de dividendos?
| Métrica | Walmart (WMT) | Target (TGT) |
|---|---|---|
| Rendimento de dividendo projetado | 1,0% | 3,0% |
| Crescimento de dividendos em 5 anos | 5,5% ao ano | 11,0% ao ano |
| Último aumento | +5,3% (fev. 2026) | +1,8% (jun. 2026) |
| Sequência de aumentos anuais | 53 anos | 55º ano em curso em 2026 |
| Índice de pagamento de dividendos em dinheiro, últimos 12 meses | 57% | 46% |
| Índice de pagamento de dividendos em dinheiro, projetado | 68% | 66% |
| Dívida líquida ÷ EBITDA | 1,33x | 1,49x |
Fonte: TIKR, preços no fechamento de 30 de set. de 2026, últimos doze meses reportados e consenso; sequências e aumentos de comunicados das empresas.
Walmart: crescendo em várias frentes
A receita da Walmart subiu 5,9% nos três meses até julho, liderada por seus negócios mais novos: e-commerce com alta de 23%, publicidade 38% e taxas de assinatura 17%. Como o CEO John Furner disse na conferência, "Estamos investindo pesadamente em preço porque os clientes precisam que o façamos e porque acreditamos que isso impulsiona ganhos de participação de mercado ao longo do tempo."
Esse crescimento financia um dividendo bem coberto: um índice de pagamento de dividendos em dinheiro de 57% nos últimos doze meses.
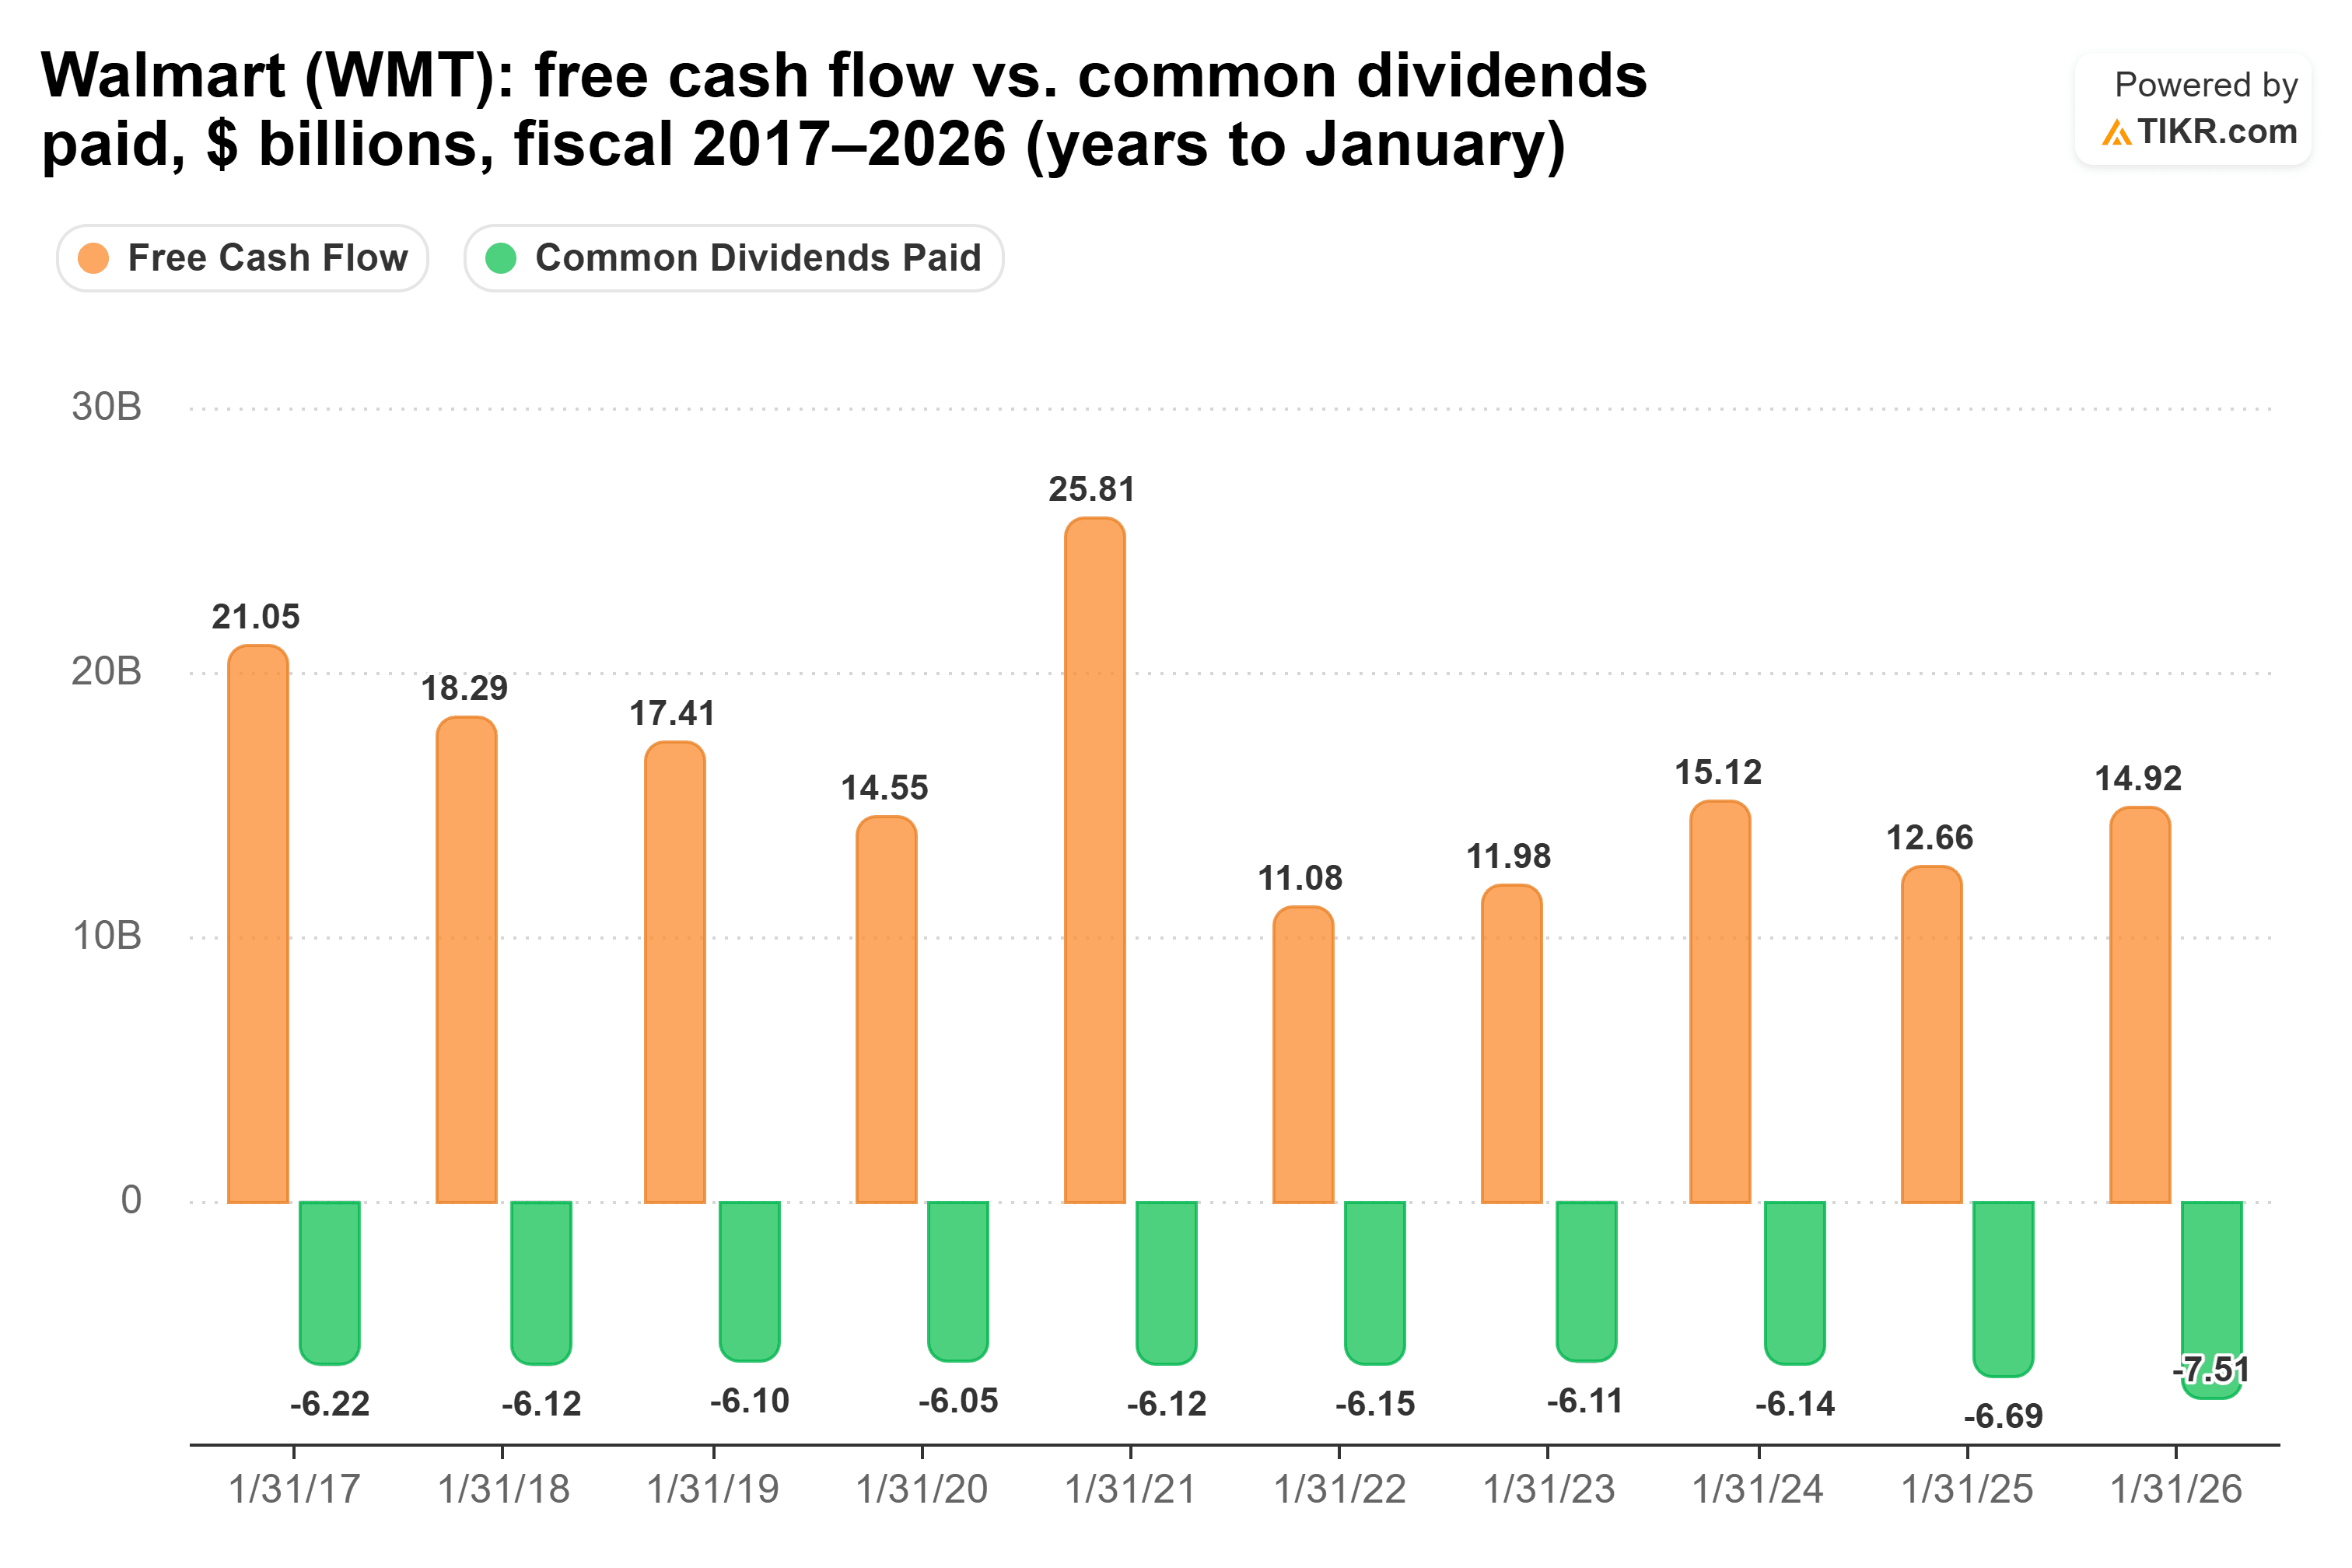
O fluxo de caixa livre cobriu o dividendo pelo menos 1,8 vezes em cada um dos últimos dez anos. Isso é tão consistente quanto a cobertura de dividendos pode ser.
O índice de pagamento projetado é maior, em 68%, com os analistas esperando que o fluxo de caixa livre caia 22% neste exercício fiscal conforme o capex aumenta. O CFO John David Rainey vê as coisas de forma diferente: "Mesmo com esse aumento, esperamos gerar crescimento de dois dígitos no fluxo de caixa livre este ano." Nove analistas fazem a estimativa, e a estimativa do ano passado ficou dentro de 3%.
A maior desvantagem da Walmart é o rendimento inicial. Um investimento de US$ 10.000 gera cerca de US$ 100 por ano hoje. Se o dividendo crescer cerca de 6% ao ano, isso subiria para aproximadamente US$ 172 no ano 10, ou cerca de um rendimento de 1,7% sobre seu capital original. A 34,6 vezes o lucro projetado, você também está dependendo do preço da ação.
Target: a recuperação começou
Por sua parte, a Walmart está construindo sobre o crescimento que já tem, enquanto a Target está tentando se recuperar de um ano ruim, com vendas líquidas caindo 1,7% no ano até janeiro de 2026. O novo CEO da Target, Michael Fiddelke, está gastando cerca de US$ 2 bilhões a mais este ano, incluindo aproximadamente US$ 5 bilhões em capex, ante US$ 3,7 bilhões.
Até agora em 2026, o gasto extra está mostrando resultados, já que as vendas comparáveis subiram 3,8% no último trimestre, e a Target elevou sua perspectiva de vendas para um crescimento de cerca de 5%.
Mas a cobertura de dividendos da Target é menos confortável que a da Walmart. Seu índice de pagamento de dividendos em dinheiro é de apenas 46% nos últimos 12 meses, ajudado por um reembolso tarifário único de US$ 994 milhões, e 66% projetado. No ano até janeiro de 2026, conforme o capep subiu, o índice de pagamento atingiu um nível muito mais apertado de 72%.
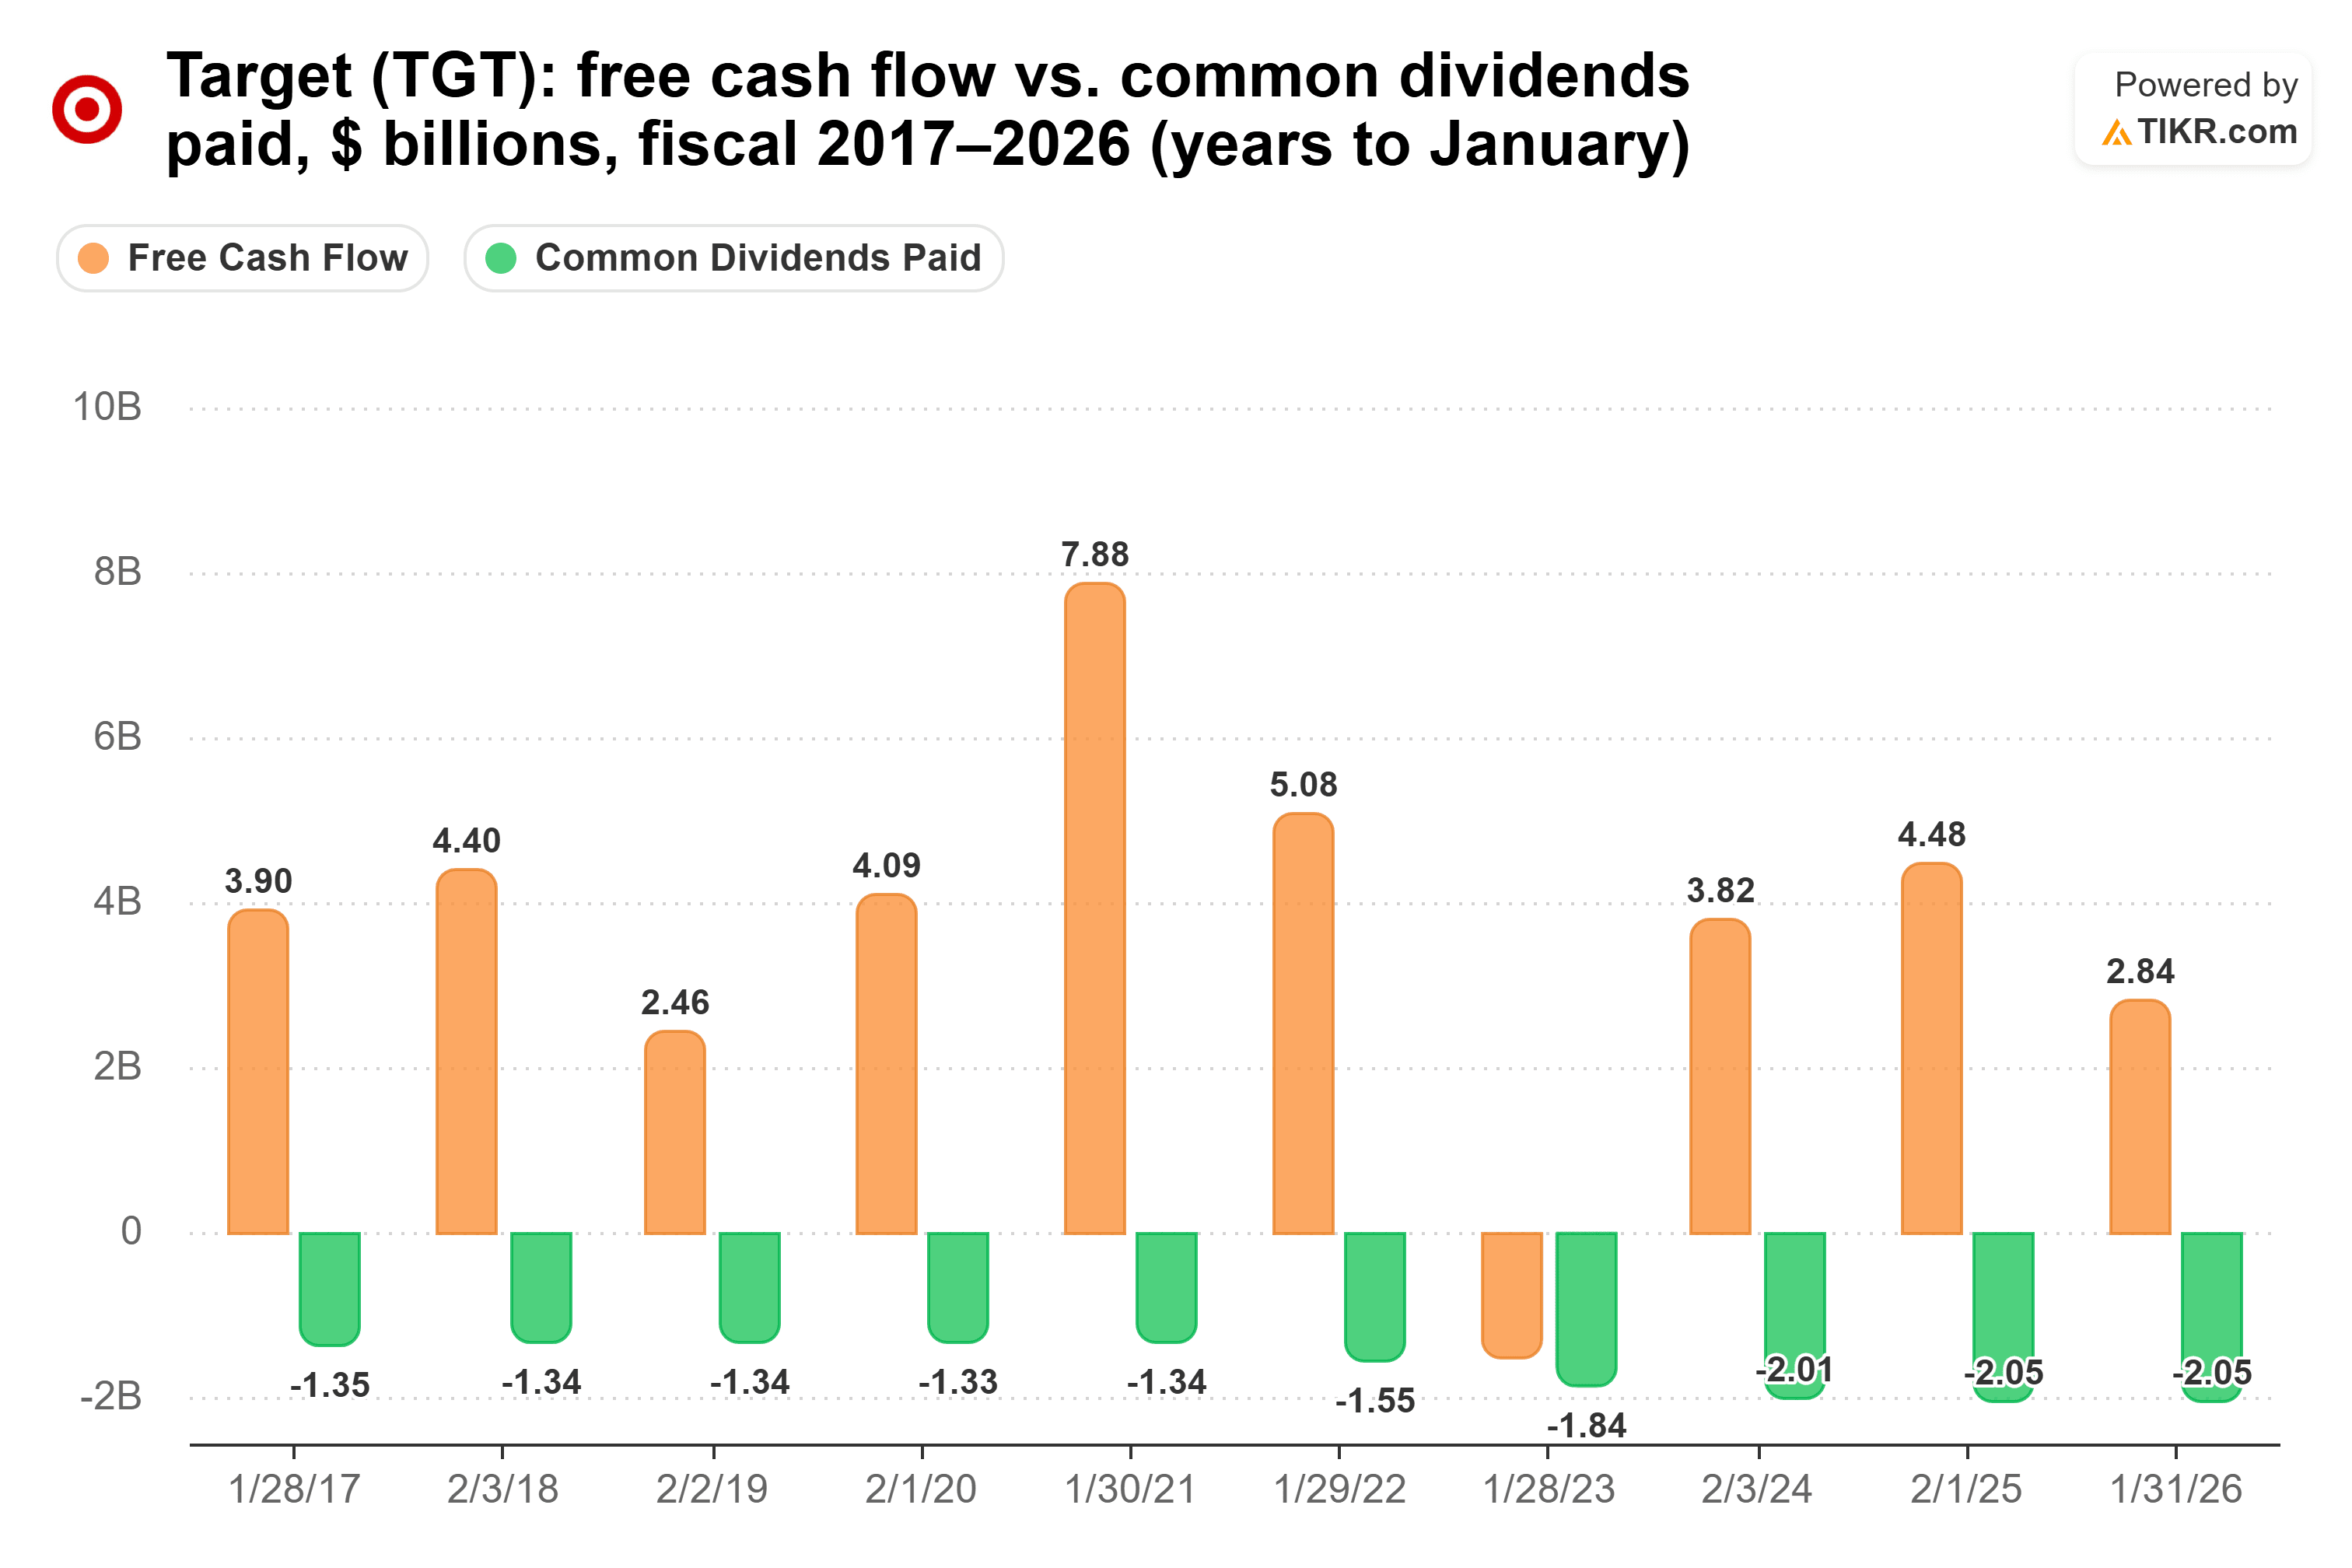
O fluxo de caixa livre cobriu o dividendo em nove dos dez anos, mas ficou negativo no ano até janeiro de 2023, e no ano passado deixou a menor margem do restante. Coberto, mas com muito menos folga que a da Walmart.
A taxa de crescimento de 11% em cinco anos da Target inclui aumentos de 32% em 2021 e 20% em 2022; os quatro desde então foram de 1,8% a 1,9%. O CFO Jim Lee está equilibrando o dividendo "com nosso objetivo de avançar para um índice de pagamento de 40% ao longo do tempo", contra cerca de 60% do LPA ajustado do ano passado. Minha leitura: os aumentos permanecem pequenos enquanto os lucros se recuperam.
Mesmo assim, a Target paga mais antecipadamente. Um investimento de US$ 10.000 gerará cerca de US$ 300 por ano hoje e, com crescimento anual de 1,8%, cerca de US$ 352 no ano 10. Mesmo que o dividendo da Walmart cresça 9,2% ao ano, igualando sua taxa de três anos, o pagamento atingiria apenas cerca de US$ 221, mas o mais importante é que não alcançaria a Target por volta de 2042, uma lacuna de 12 anos entre os dois períodos que não é insignificante.
O risco é uma recuperação desigual, como disse a diretora de merchandising Cara Sylvester na conferência: "Em Outros, incluindo casa e vestuário, nosso desempenho não está onde precisa estar, e o trabalho continuará em 2027 e além."
Então, qual dividendo vence?
Para mim, a Walmart ainda é a melhor ação pagadora de dividendos. Seu fluxo de caixa livre cobriu o dividendo confortavelmente por uma década, seu CFO espera que esse caixa cresça este ano, e seu crescimento vem do e-commerce, publicidade e assinaturas. Eu esperaria que um dividendo respaldado por isso continuasse crescendo em um ritmo saudável.
Isso não significa que o dividendo da Target esteja em apuros. Seu índice de pagamento projetado está aproximadamente alinhado com o da Walmart, as vendas estão crescendo novamente e, a 16,9 vezes o lucro projetado, a ação é negociada a cerca de metade da avaliação da Walmart. Se você está procurando renda hoje, a Target paga aproximadamente três vezes mais e manteve o aumento de seu dividendo por bem mais de uma década. No entanto, a vantagem da Walmart, pelo menos para mim, é o negócio em si. Falando francamente, tenho mais confiança em para onde esse dividendo pode ir daqui para frente.
Claro, a recuperação da Target tem apenas alguns trimestres. Se as vendas continuarem subindo e seu índice de pagamento se aproximar da meta de 40%, seus aumentos podem acelerar novamente e eu poderia muito bem mudar meus pensamentos de volta a favor da Target.
Então, quanto vale realmente a ação da Walmart?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Walmart poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Avalie a Walmart gratuitamente
Isenção de responsabilidade:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!