Principais Estatísticas para a Ação da INTC
- Desempenho na semana passada: -5.4%
- Faixa de 52 semanas: $33 a $142
- Preço-alvo do modelo de valuation: $141
- Potencial de alta implícito: 21.6% em 2.3 anos
Avalie a matemática da recuperação da Intel com 5 anos de previsões de analistas no Modelo de Valuation gratuito do TIKR (É gratuito) >>>
A Intel Esfria Após uma Corrida Histórica de Recuperação
As ações da Intel (INTC) caíram cerca de 5,4% na semana passada, fechando perto de US$ 116 na segunda-feira. A maior parte do prejuízo veio em uma única sessão, quando a ação caiu 5,7%. Nenhuma mudança nas previsões da empresa ou na demanda desencadeou o movimento. Em vez disso, os investidores parecem estar realizando ganhos após uma alta de 246% no último ano.
Essa alta se baseia em uma ideia simples: a IA precisa de mais do que chips gráficos. No AI Infra Summit, o CEO Lip-Bu Tan disse que a demanda por CPUs está alta devido à IA agentica, que é um software que planeja e age por conta própria. As CPUs são o cérebro geral de um servidor, portanto coordenam esse trabalho. A Intel está, portanto, promovendo uma abordagem de sistema aberto e completo, em vez de um único chip herói.
Os números apoiam essa proposta. A receita do 2º trimestre subiu 25%, para US$ 16,1 bilhões, enquanto a receita do data center saltou 59%, para US$ 6,3 bilhões. Na teleconferência de resultados, o CFO David Zinsner disse: "Os clientes continuam a sinalizar um ambiente de gastos forte e sustentável". E a Intel assinou 10 acordos plurianuais com clientes de servidores porque a oferta ainda está atrás da demanda.
O sentimento também recebeu um impulso do mundo da memória. A Solidigm, o negócio de armazenamento que a Intel vendeu para a SK Hynix em um acordo concluído em 2021, estaria considerando um IPO de até US$ 150 bilhões. Esse valor mostra o quão caro os investidores valorizam os ativos de data center de IA, embora a Intel não capture nada disso diretamente. Se a ação da INTC vai retomar sua escalada, os resultados de outubro devem mostrar a oferta alcançando a demanda.
A Valuation da Intel Já Precifica uma Grande Recuperação
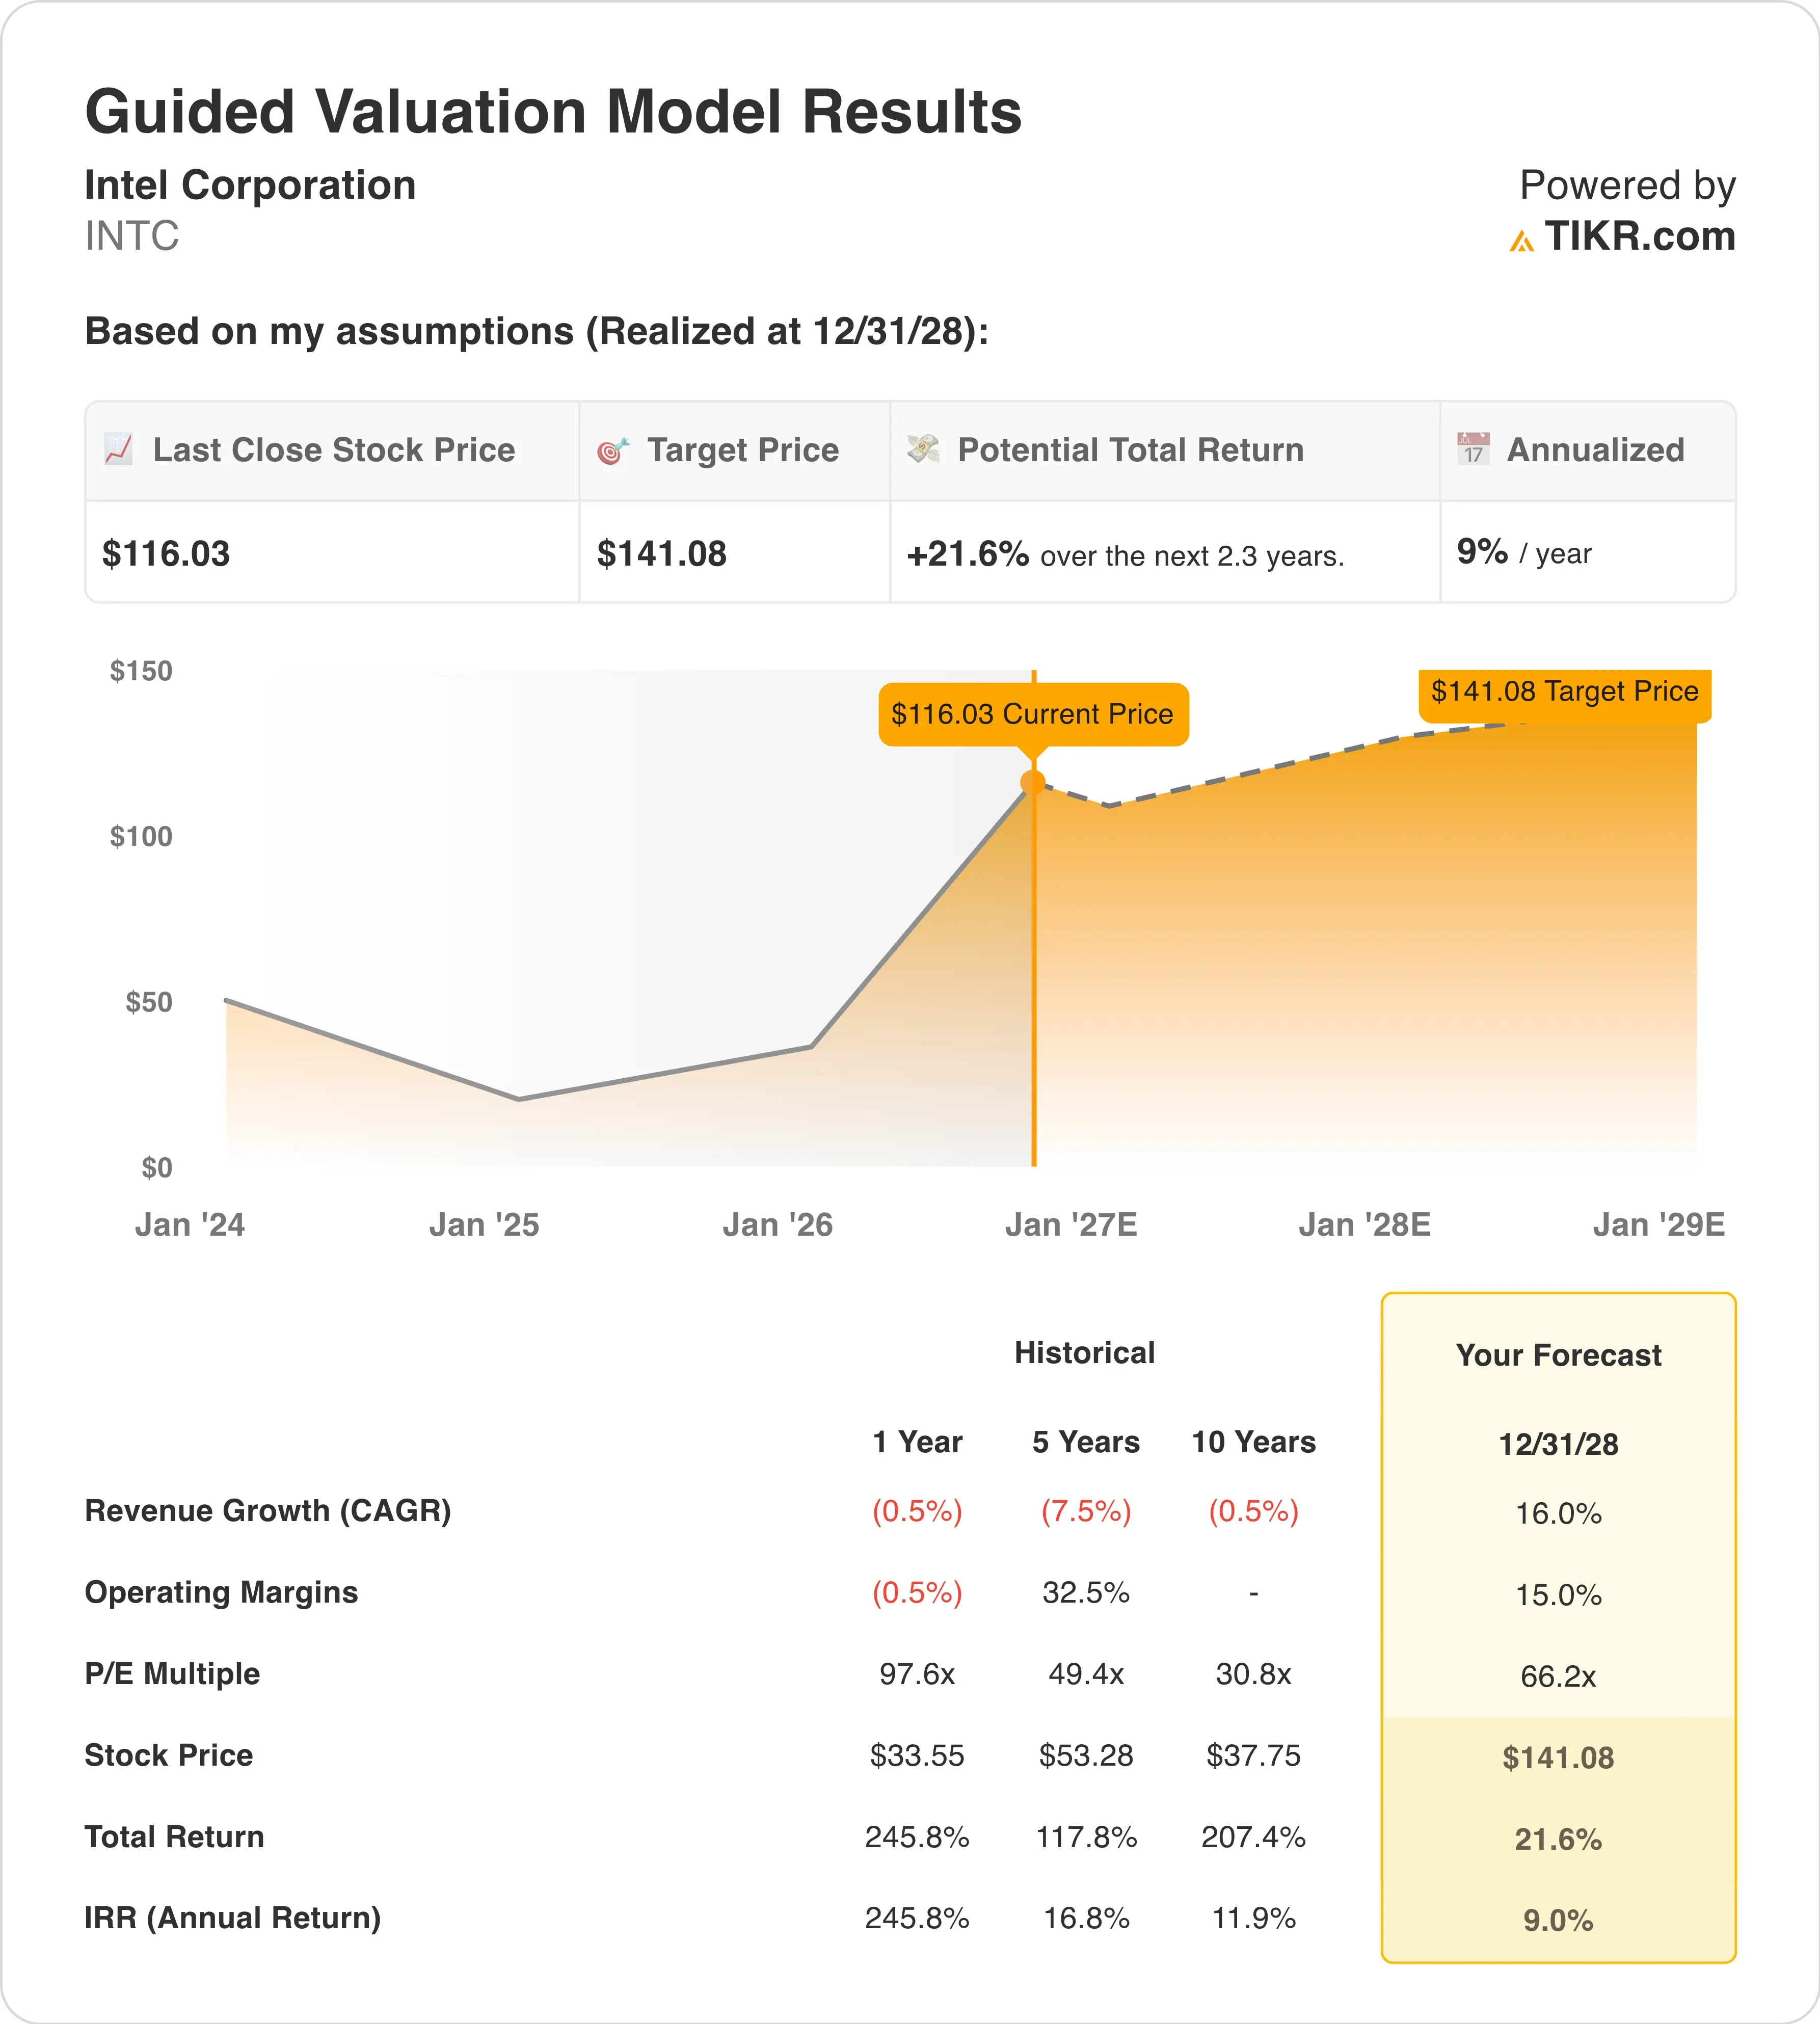
Sob as premissas do modelo de valuation realizáveis até 31/12/28, a ação é modelada usando:
- Crescimento da Receita (CAGR): 16.0%
- Margens Operacionais: 15.0%
- Múltiplo P/L de Saída: 66.2x
Com base nessas entradas, o modelo estima um preço-alvo de US$ 141, implicando um retorno total de 21,6% em relação ao preço atual da ação de US$ 116 e um retorno anualizado de 9,0% nos próximos 2,3 anos.
Um retorno anual de 9,0% é respeitável, mas fica um pouco abaixo do patamar de 10% para uma ação claramente atraente. Essa figura modesta reflete o quanto de boas notícias o mercado já espera. A Intel negocia a 68,9x os lucros do próximo ano, e o múltiplo de saída de 66,2x do modelo pressupõe que os investidores permaneçam tão generosos.

A receita é o fator decisivo. As vendas encolheram 7,5% ao ano nos últimos cinco anos, portanto um crescimento de 16,0% marcaria uma reversão acentuada. No entanto, os analistas já esperam um crescimento anual de 16,7% nos próximos dois anos, já que os servidores de IA estão puxando a demanda por CPUs para cima.
As margens contam uma história de recuperação similar. A margem operacional da Intel, a parcela das vendas que sobra após os custos operacionais, foi negativa em 0,5% no último ano. No entanto, ela teve uma média de 32,5% ao longo de cinco anos, na época em que a Intel liderava na fabricação. Alcançar 15,0% depende das fábricas 18A operando com rendimentos mais altos e capacidade mais cheia.
Em comparação, a AMD (AMD) cresceu sua receita 50% no último trimestre e recentemente ultrapassou um valor de mercado de US$ 1 trilhão. A Intel, avaliada em cerca de US$ 610 bilhões, está precificada como uma empresa que está alcançando, e não como uma que já está liderando. Portanto, a ação parece justamente valorizada hoje, com potencial de alta vinculado a uma execução constante.
A AMD Está Ditando o Ritmo, e a Intel Está Perseguindo
A Advanced Micro Devices (AMD) é o benchmark que os investidores usam para julgar o progresso da Intel. No 2º trimestre, a receita da AMD subiu 50%, para US$ 11,5 bilhões, enquanto seu segmento de data center mais do que dobrou, para US$ 6,7 bilhões. A receita do data center da Intel cresceu 59%, para US$ 6,3 bilhões, no mesmo período. Portanto, a Intel está crescendo rápido, mas a AMD ainda está avançando na parte mais lucrativa do mercado.
A lucratividade mostra uma lacuna ainda maior. A AMD registrou uma margem bruta de 54% no 2º trimestre, o que significa que manteve 54 centavos de cada dólar de vendas após os custos de produção. A margem bruta não-GAAP da Intel foi de 41,8%, porque suas fábricas ainda estão absorvendo altos custos de inicialização. E a Intel está gastando mais de US$ 20 bilhões em projetos de capital este ano, enquanto a AMD terceiriza sua fabricação.
A Nvidia (NVDA) dita o tom para todo o setor. Esta semana ela anunciou seu maior plano de recompra de ações de todos os tempos, mesmo com a concorrência em chips de IA pesando sobre sua ação. O ângulo da Intel é diferente, já que ela vende CPUs, chips personalizados e capacidade de foundry, em vez de liderar em GPUs. Esse negócio de foundry, que constrói chips para outras empresas, torna-se o verdadeiro moat (vantagem competitiva duradoura) da Intel se as tecnologias 18A e 14A entregarem.
Examine se a execução da 18A pode transformar o recuo de 30% em uma recuperação >>>
O Que Está Impulsionando a Ação da INTC daqui para Frente?
Os resultados do 3º trimestre, em 22 de outubro, são o próximo grande teste. A Intel projetou uma receita entre US$ 15,8 bilhões e US$ 16,8 bilhões e um LPA ajustado de US$ 0,38. O LPA ajustado remove itens não recorrentes para mostrar o lucro subjacente por ação. Um resultado próximo do topo dessa faixa sinalizaria que a oferta finalmente está se soltando.
Os marcos de fabricação vêm em seguida. A Intel espera seu kit de design de processo 14A 0.9 em outubro e a versão 1.0 no 1º trimestre de 2027. Um kit de design é o manual que clientes externos usam para construir chips em um novo processo. Portanto, cada entrega antecipada ou atrasada molda diretamente a rapidez com que a receita da foundry pode crescer.
Os gastos são a outra alavanca a observar. A Intel elevou sua perspectiva de gastos de capital para 2026 para mais de US$ 20 bilhões e espera que 2027 seja significativamente maior. Esse dinheiro compra ferramentas e salas limpas, mas também pressiona o fluxo de caixa livre até que as fábricas encham. No entanto, a administração disse que os rendimentos da 18A estão evoluindo acima das metas, o que deve ajudar as margens ao longo do tempo.
Os PCs continuam sendo o ponto fraco. A Intel espera que o consumo de PCs caia em um percentual de dois dígitos baixo em 2026 porque os preços crescentes da memória estão apertando a oferta. Embora os data centers carreguem a história de crescimento, um mercado fraco de PCs limita a rapidez com que a receita total pode se capitalizar.
Você Deve Investir na Intel?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a INTC e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres futuros, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a INTC ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Analise a ação da INTC no TIKR Grátis→
Aviso Legal:
Por favor, note que os artigos no TIKR não se destinam a servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!