Principais Conclusões
- Michael Burry comparou a Oracle à WorldCom no fim de semana, dizendo que a estratégia de IA intensiva em capital da Oracle está canibalizando seu fluxo de caixa e margens, abertamente e sem fraude.
- Os mercados de crédito estão começando a precificar a Oracle como um risco real: Seus títulos estão rendendo mais de 8%.
- Um rebaixamento para grau especulativo (junk) poderia tirar cerca de US$ 120 bilhões em títulos da Oracle dos índices de grau de investimento.
Michael Burry (famoso por A Grande Aposta) passou o fim de semana comparando a Oracle (ORCL) a um dos fracassos corporativos mais infames da história.
Tudo começou quando um usuário do X, @castlewoodcb, respondeu a Burry dizendo que a Oracle "tem níveis extensivos de dívida, muitos dos quais não aparecem em seu balanço patrimonial."
A resposta de Burry no domingo?
"Sim, a Oracle adquiriu a Cerner, a WorldCom adquiriu a MCI. A Oracle está permitindo que uma estratégia intensiva em capital canibalize seu fluxo de caixa e margens, muito parecido com o que a WorldCom fez. A Oracle não está cometendo fraude. Está fazendo isso às claras e as pessoas não estão analisando corretamente."
Às claras. Essa é a parte que deveria fazer os acionistas da Oracle prestarem atenção.
(Para o público mais jovem: A WorldCom foi a gigante de telecomunicações que faliu em 2002 em meio a um enorme escândalo contábil. Burry explicitamente não está acusando a Oracle disso. Sua acusação é que o próprio gasto está consumindo o negócio.)
O mercado de títulos já está preocupado
Burry não está sozinho aqui. O mercado de crédito parece concordar com ele.
Os títulos de longo prazo da Oracle agora estão rendendo mais de 8%, e seus credit default swaps de cinco anos dispararam para mais de 220 pontos-base, ante cerca de 30 há um ano.
Isso é mais de 7x o preço em um ano(!).
Scott Galloway fez o mesmo ponto no episódio de segunda-feira de seu podcast Prof G Markets. O aviso de força maior da Oracle se apoia no que é essencialmente uma cláusula de "ato de Deus", e como Galloway colocou, "o que eles estão realmente dizendo é que o Deus são os mercados de crédito."
Seu veredicto: "Este não é um evento existencial. É o mercado dizendo, você está se arriscando demais."
A Oracle ainda tem grau de investimento no momento, mas um rebaixamento para grau especulativo (junk) poderia forçar bilhões de dólares de seus títulos a saírem dos índices de grau de investimento. (Muitos fundos de títulos só podem deter dívida de grau de investimento, então um rebaixamento pode significar venda forçada.)
E Burry teve um lembrete para quem acha que isso não pode acontecer rápido: "Em 2002, a WorldCom foi de grau de investimento à falência da noite para o dia."
Está tudo nos documentos regulatórios
O ponto de Burry é que você não precisa caçar um escândalo. Basta olhar para os gastos…
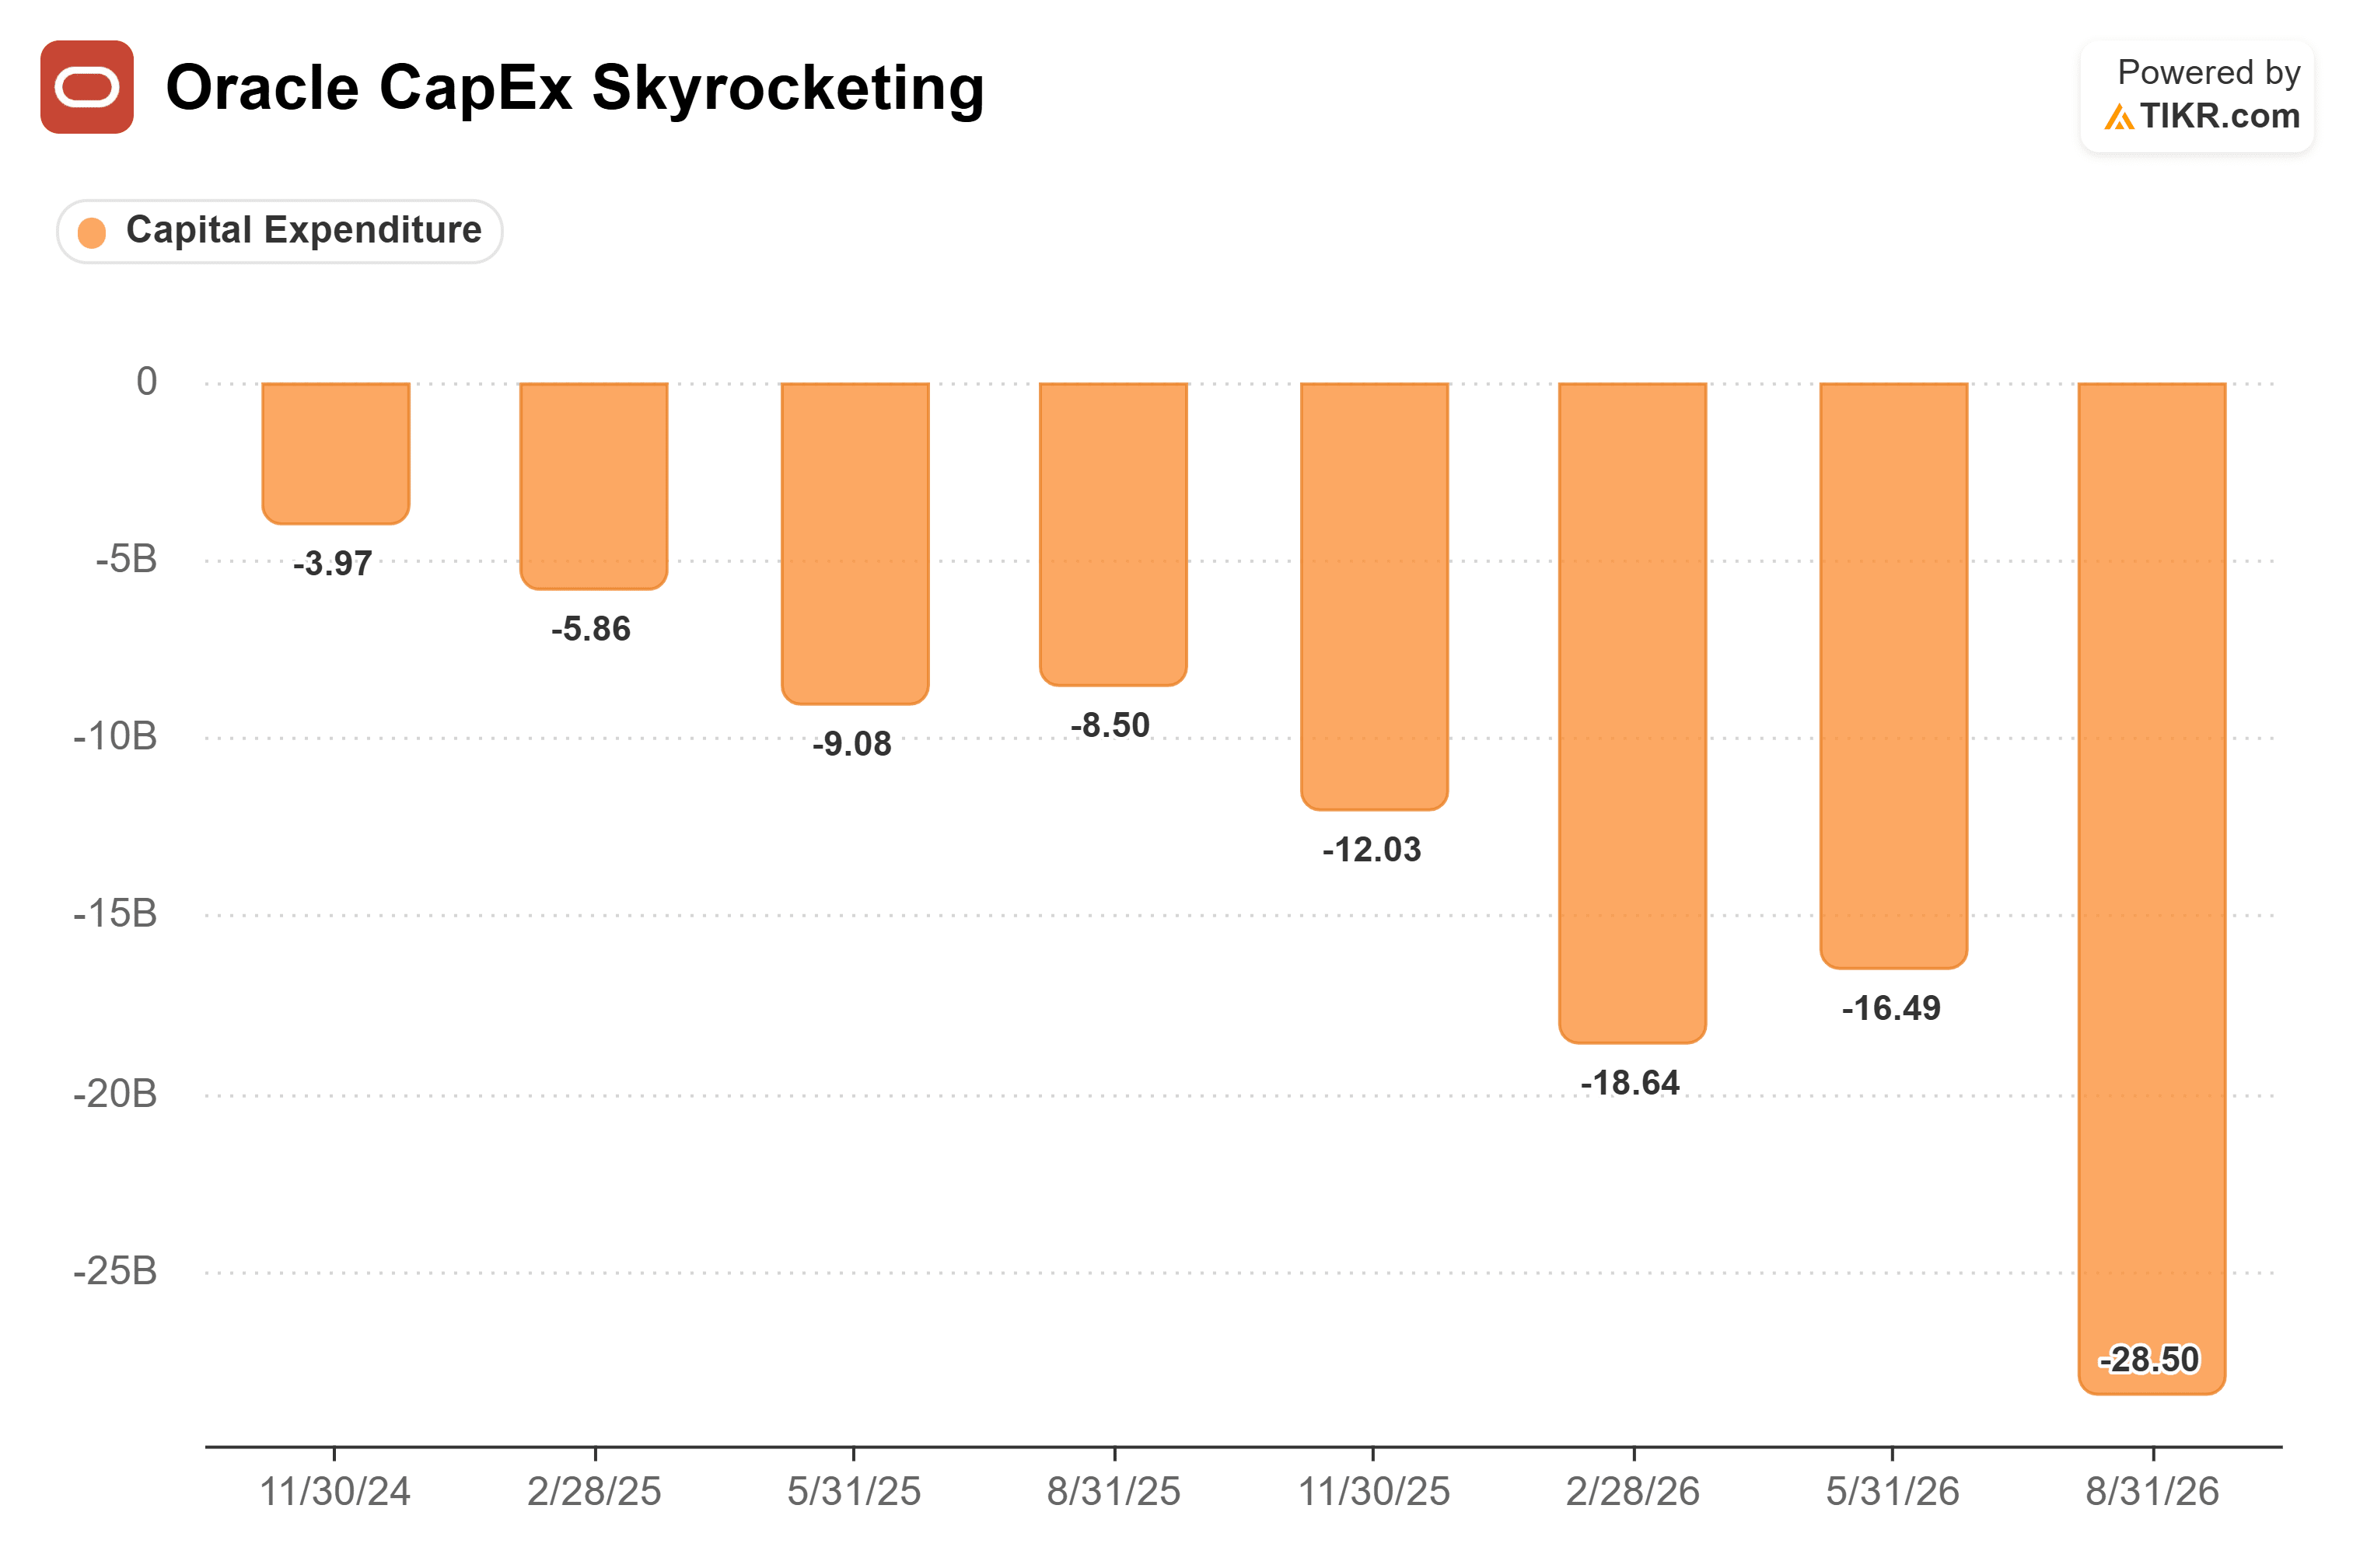
…e como a Oracle pagou por isso, com uma mistura de dívida e arrendamentos financeiros:
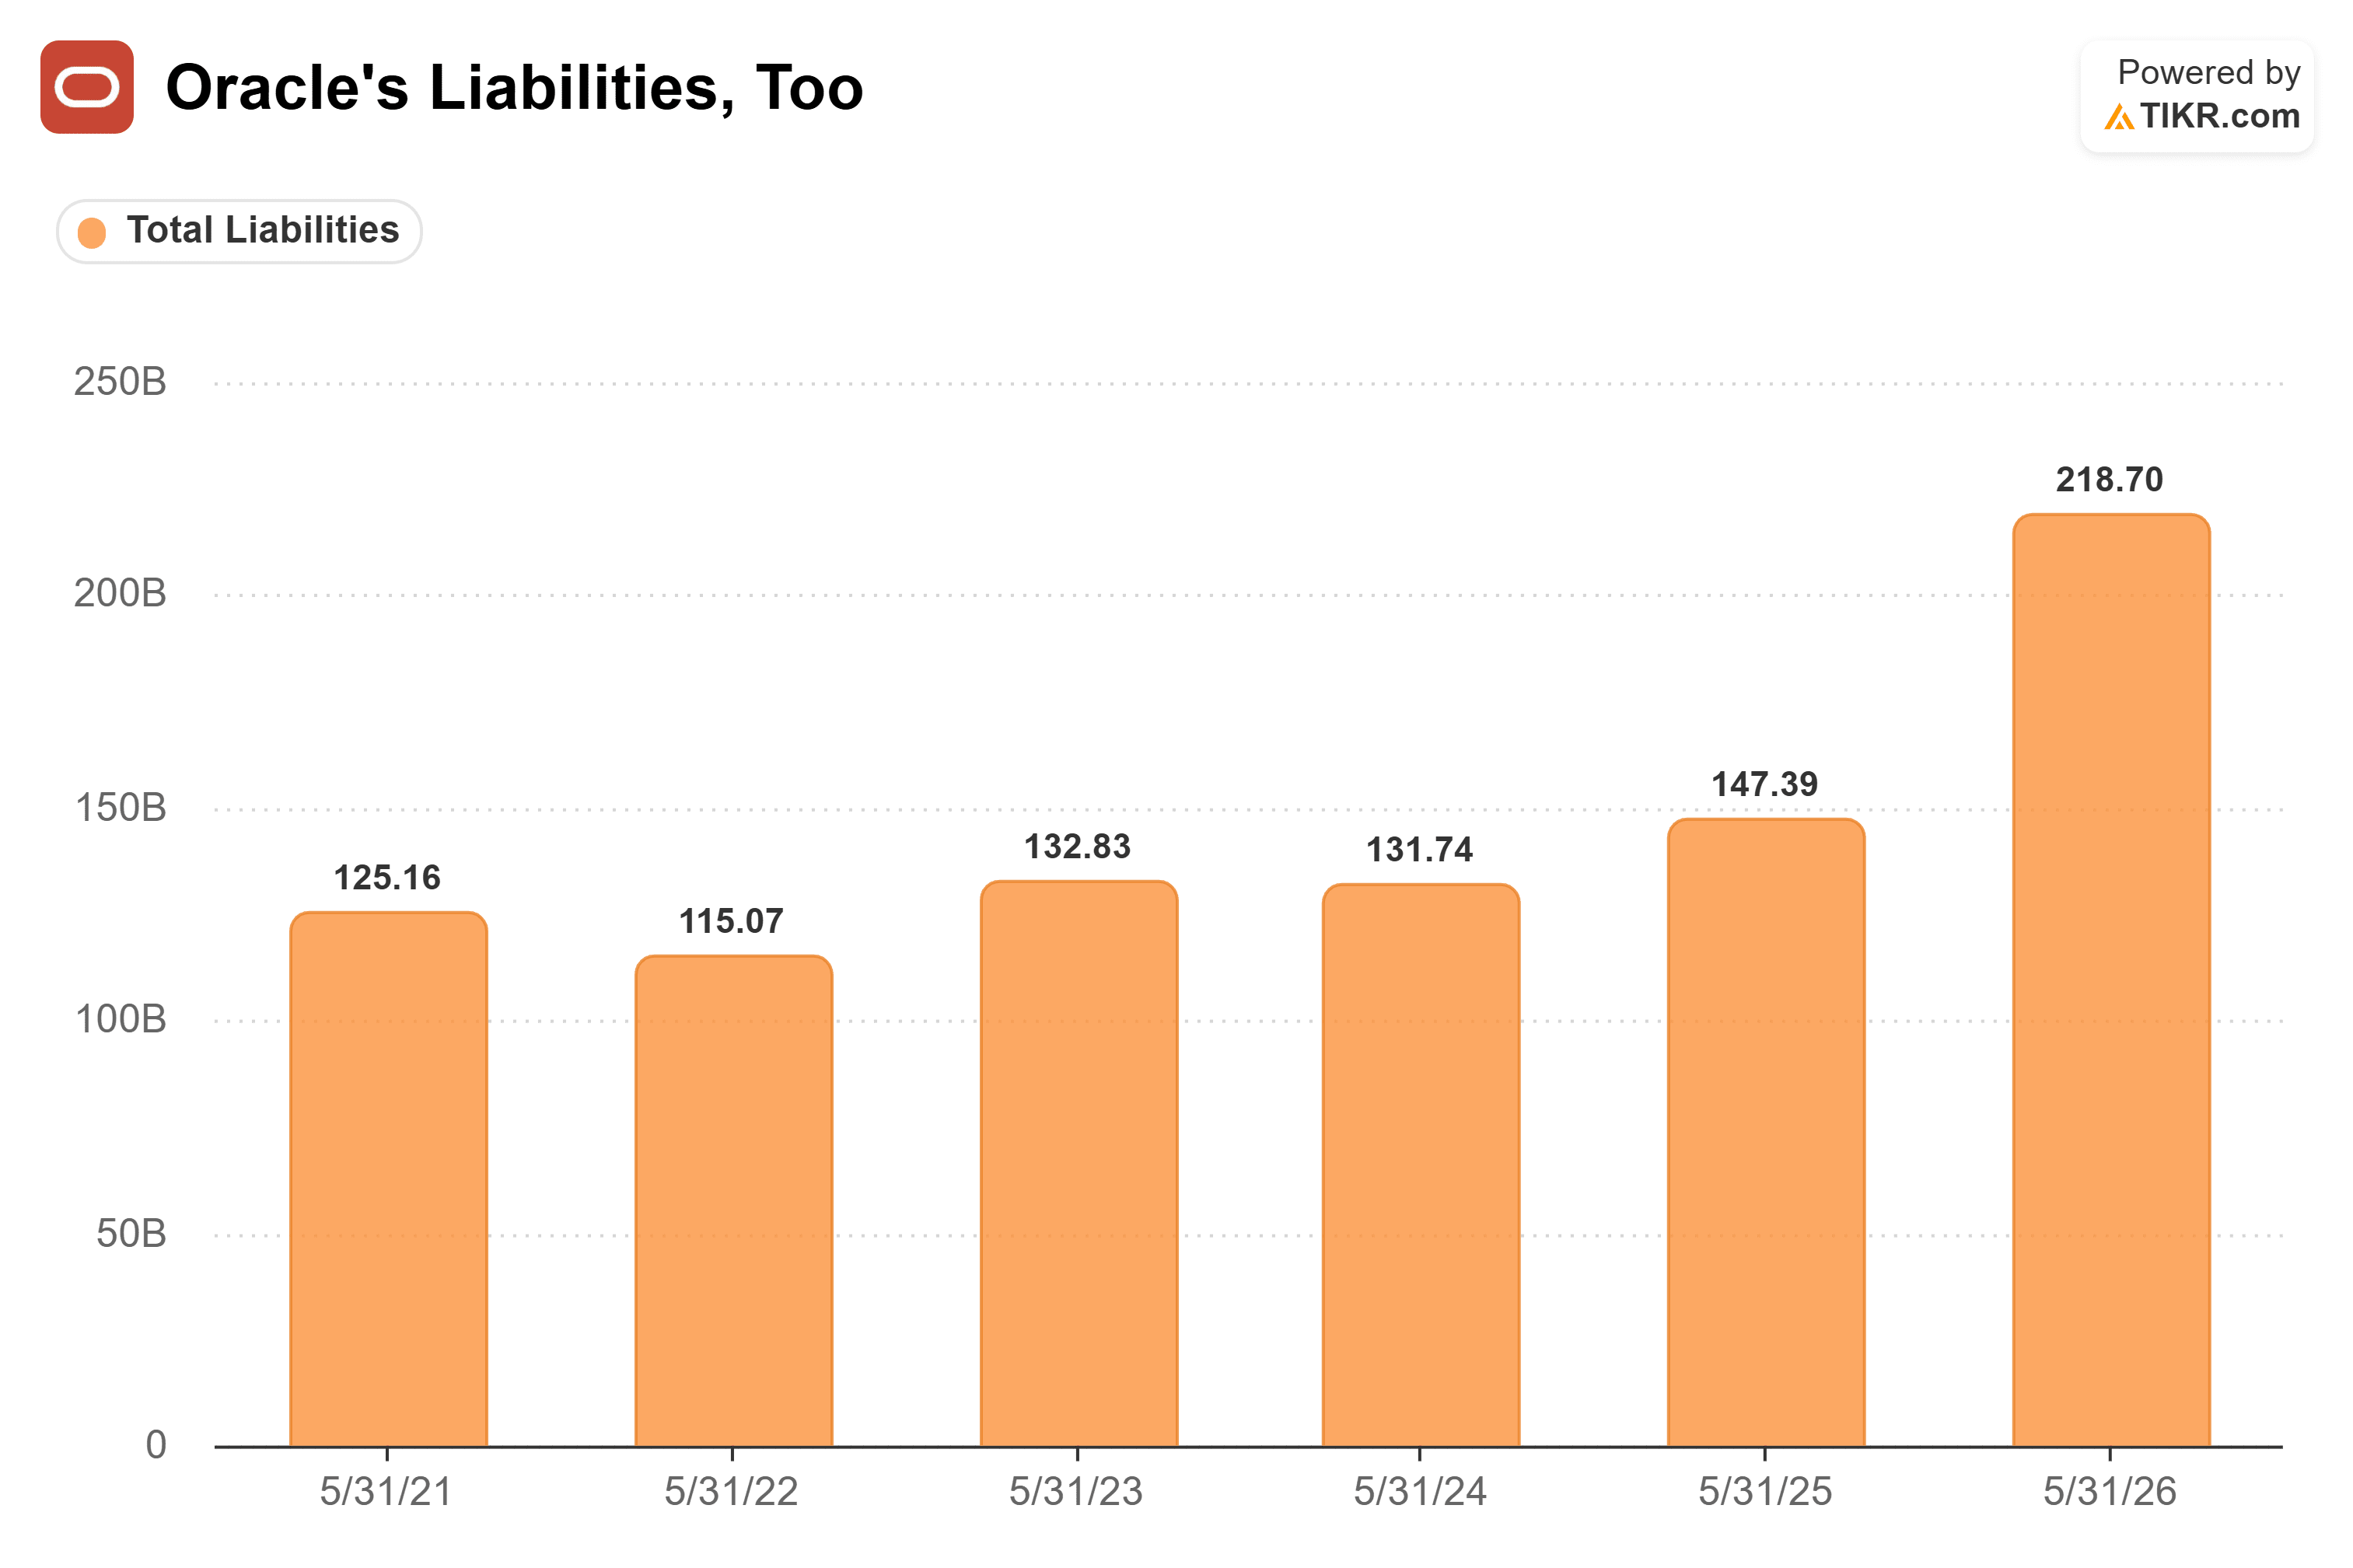
Isso é muita alavancagem.
Mas a Oracle não está barata?
Aqui está a objeção óbvia, e é justa:
Ao contrário da WorldCom, os clientes da Oracle pagam antecipadamente por capacidade que está em falta. E a ação é negociada a cerca de 16x os lucros futuros, com receita e lucros crescendo em um bom ritmo. Isso não parece uma empresa com problemas.
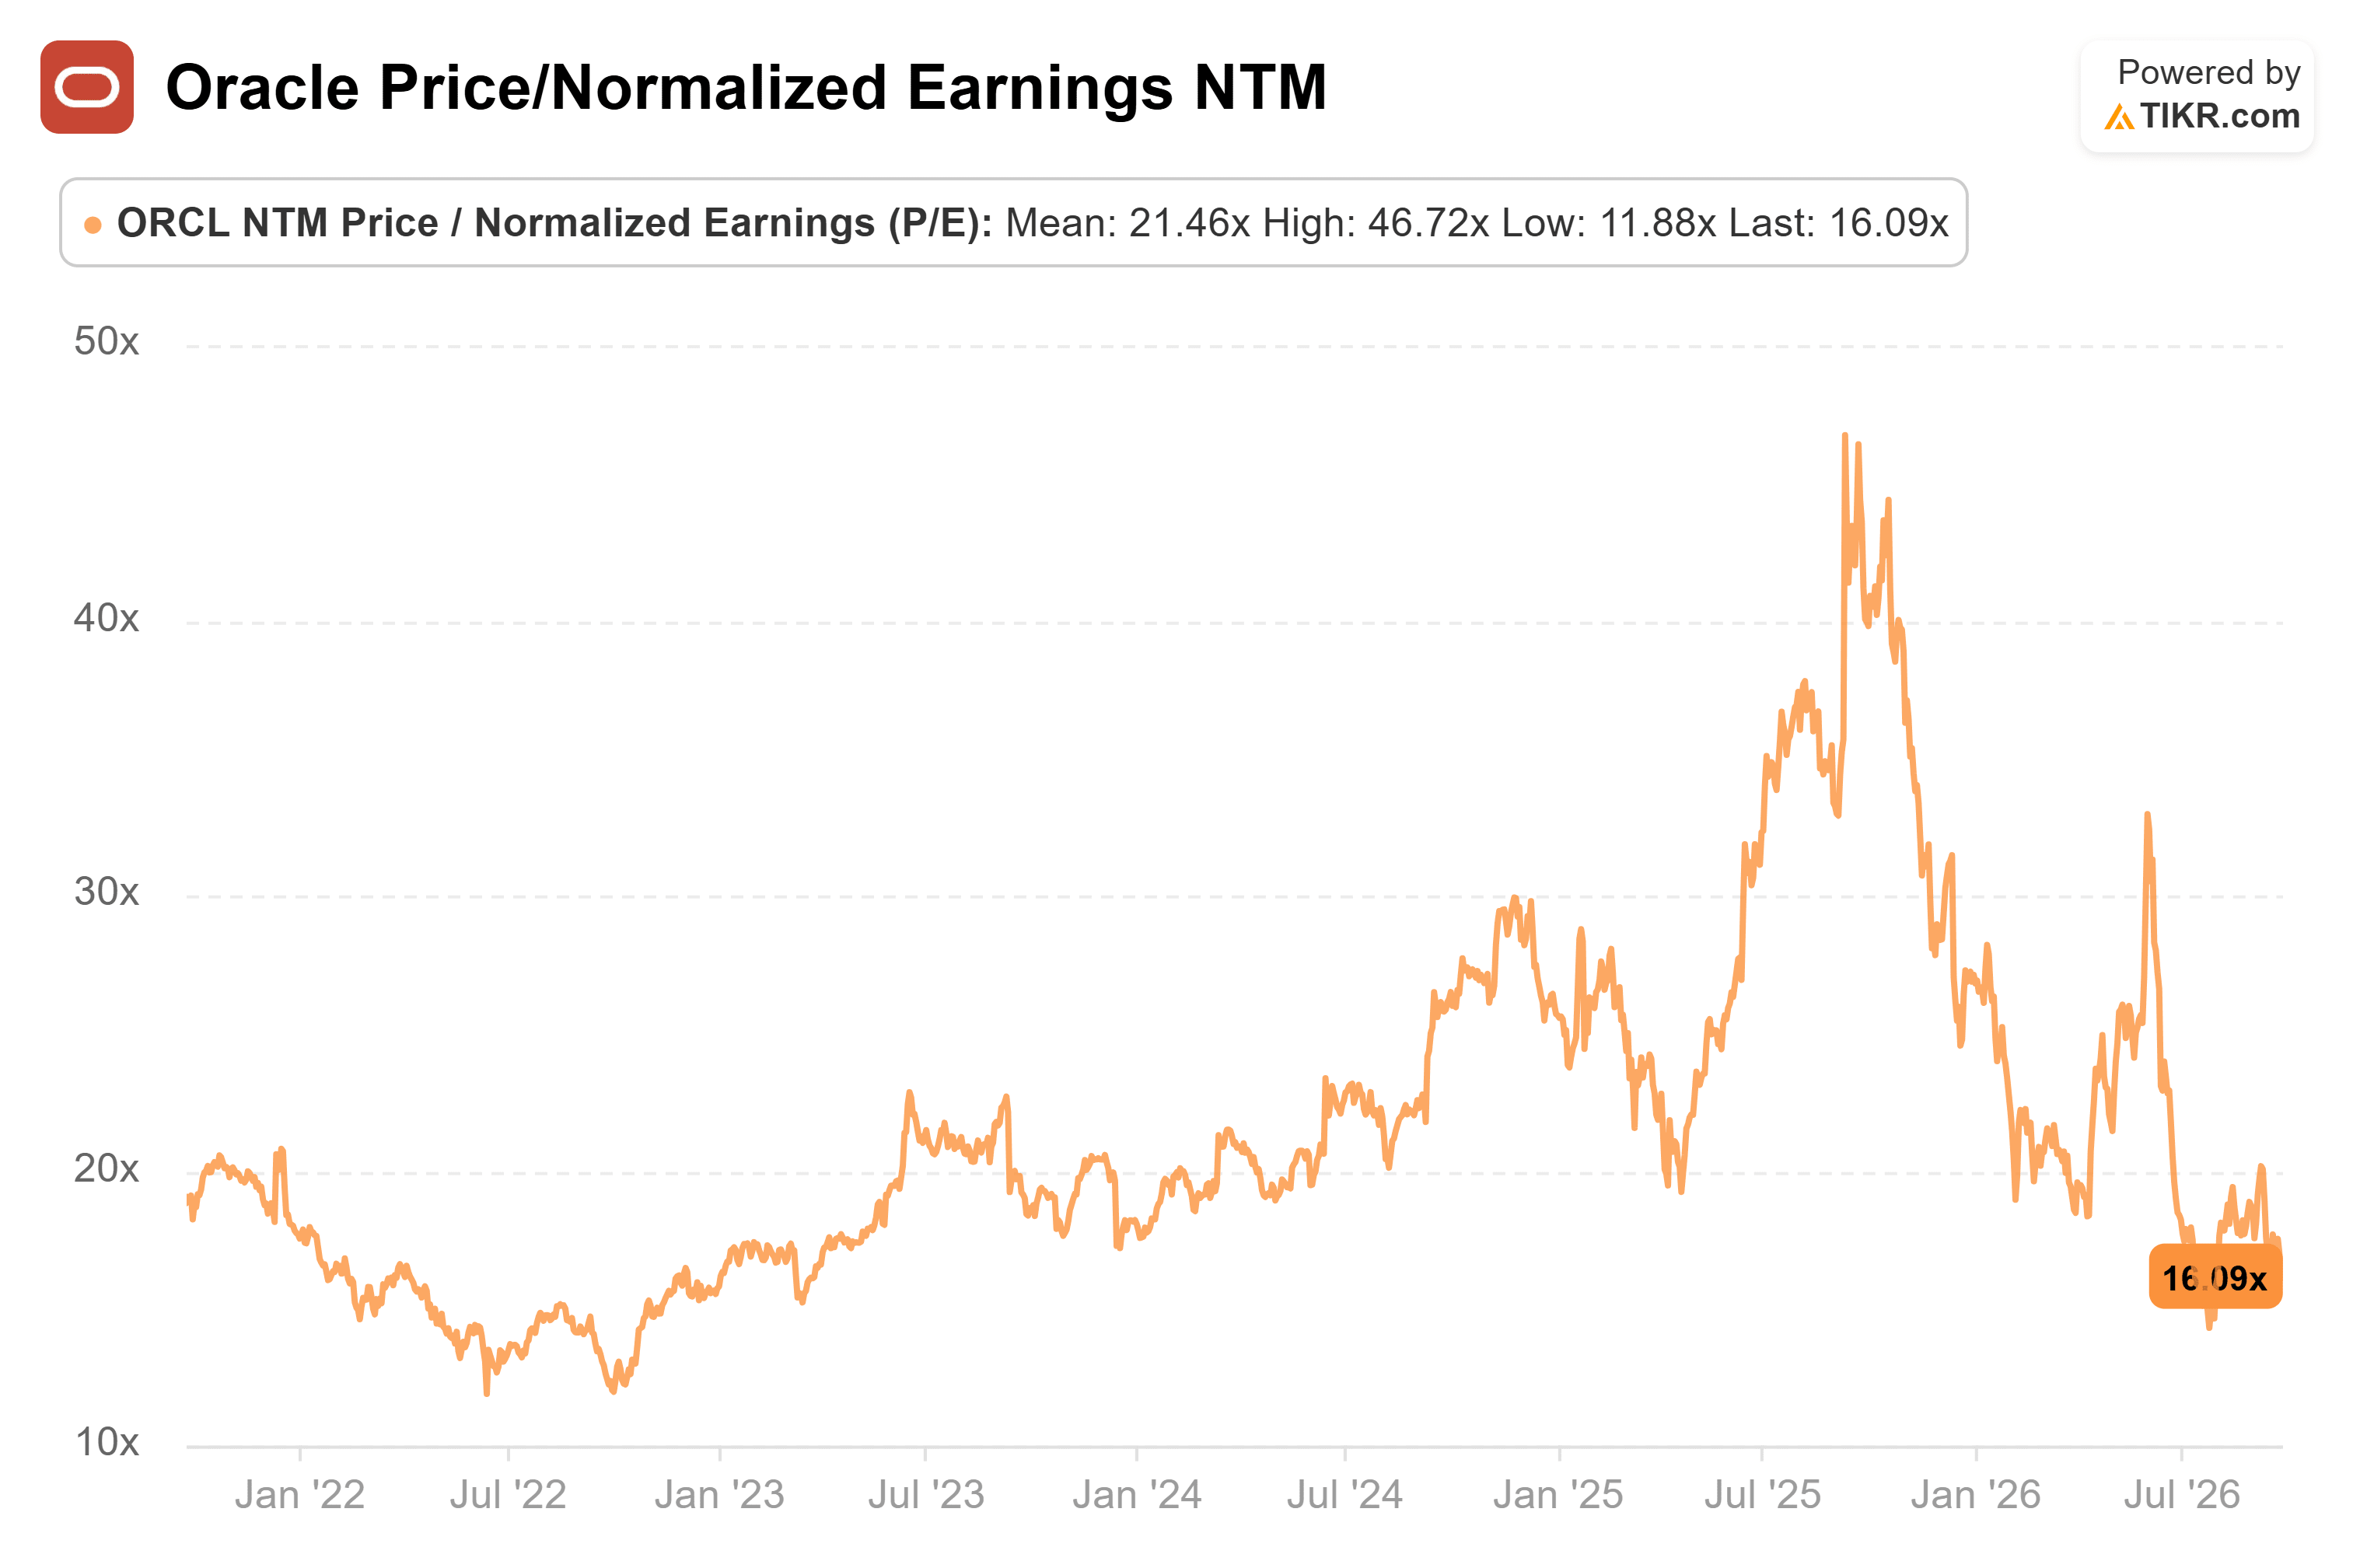
Claro que, no fundo, a questão aqui é mais sobre timing do que qualquer outra coisa. Galloway lembrou da expansão da era pontocom. Dinheiro foi empilhado em empresas de fibra como a Global Crossing, e essas empresas faliram ou perderam 90% de seu valor, mesmo que a internet tenha se saído muito bem. "Era apenas cedo demais."
Eu não sou bom em prever o futuro – acho que qualquer um que afirme "saber" como as coisas vão acontecer está profundamente enganado.
Mas, quanto a mim, estou vendo muitos riscos começando a se acumular. Sempre que o mercado de títulos fica nervoso, eu presto atenção – porque isso são muitas pessoas inteligentes que eu geralmente não quero do outro lado de uma operação que estou fazendo. Então, pessoalmente, estou evitando esta.
Claro, o prêmio de risco é o que você recebe por fazer apostas difíceis! Só não tenho certeza se este está precificado corretamente.
Então, quanto vale realmente a ação da Oracle?
Isso depende muito de se você confia no mercado de ações ou no mercado de títulos no momento. (Para o caso otimista, veja esta análise recente do TIKR.)
Eu pessoalmente prefiro usar a ferramenta de modelagem proprietária do TIKR.com, que requer apenas três entradas, para obter um modelo financeiro completo do que a ação poderia valer em três anos.
É simples, direto e robusto – usando dados de qualidade institucional… e também é gratuito.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!