Principais Conclusões
- A receita do Google Cloud cresceu 82% para US$ 24,8 bilhões no segundo trimestre, contra um crescimento de 42% para o Azure da Microsoft e 37% para a Amazon Web Services.
- A essas taxas de crescimento, o Google Cloud ultrapassaria o Azure em receita trimestral em cerca de um ano, e a avaliação da Alphabet não reflete isso.
- O principal risco é o custo: os gastos de capital da Alphabet dobraram para US$ 44,9 bilhões no último trimestre, e seu fluxo de caixa livre ficou negativo.
- A Alphabet e a Microsoft divulgam seus resultados em 28 de outubro, e a margem do Google Cloud é o número a ser observado.
A Alphabet (GOOG) aumentou a receita do Google Cloud em 82% no último trimestre, para US$ 24,8 bilhões.
Nos mesmos três meses, o Azure da Microsoft (MSFT) cresceu 42% para US$ 29,4 bilhões, e a Amazon Web Services da Amazon (AMZN) cresceu 37% para US$ 42,2 bilhões.
Ranjan Roy analisou esses números exatos no último episódio do Big Technology Podcast e disse que o Google Cloud tem "uma chance real" de ultrapassar o Azure. Em seguida, acrescentou: "Acho que as pessoas não estão reconhecendo isso."
Acho que ele está certo em ambas as contas.
A lacuna está se fechando rapidamente
Projete os dois negócios um ano à frente, usando as taxas de crescimento do último trimestre. A receita trimestral do Google Cloud chegaria a cerca de US$ 45 bilhões, e a do Azure a cerca de US$ 42 bilhões.
O Azure não está parado, é claro. A Microsoft deu previsões de crescimento de 44% a 45% em moeda constante no trimestre de setembro. Mesmo nesse ritmo, o Google Cloud o ultrapassaria em um ano se mantiver algo próximo de 82%. (Alcançar a AWS da Amazon, com US$ 42,2 bilhões por trimestre, é uma escalada muito mais longa.)
O TIKR acompanha 57 analistas da Microsoft. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Microsoft, juntamente com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Avaliações dos Analistas da Microsoft
A nuvem já está puxando seu peso
A margem operacional do Google Cloud subiu para 35,6% no segundo trimestre, ante 20,7% há um ano. Em comparação com o ano anterior, a Cloud adicionou US$ 6,0 bilhões de lucro operacional. O Google Services, com a Pesquisa e o YouTube por trás, adicionou US$ 6,5 bilhões.
No entanto, Wall Street projeta que a receita da Alphabet cresça aproximadamente no ritmo atual até 2027, para então desacelerar.
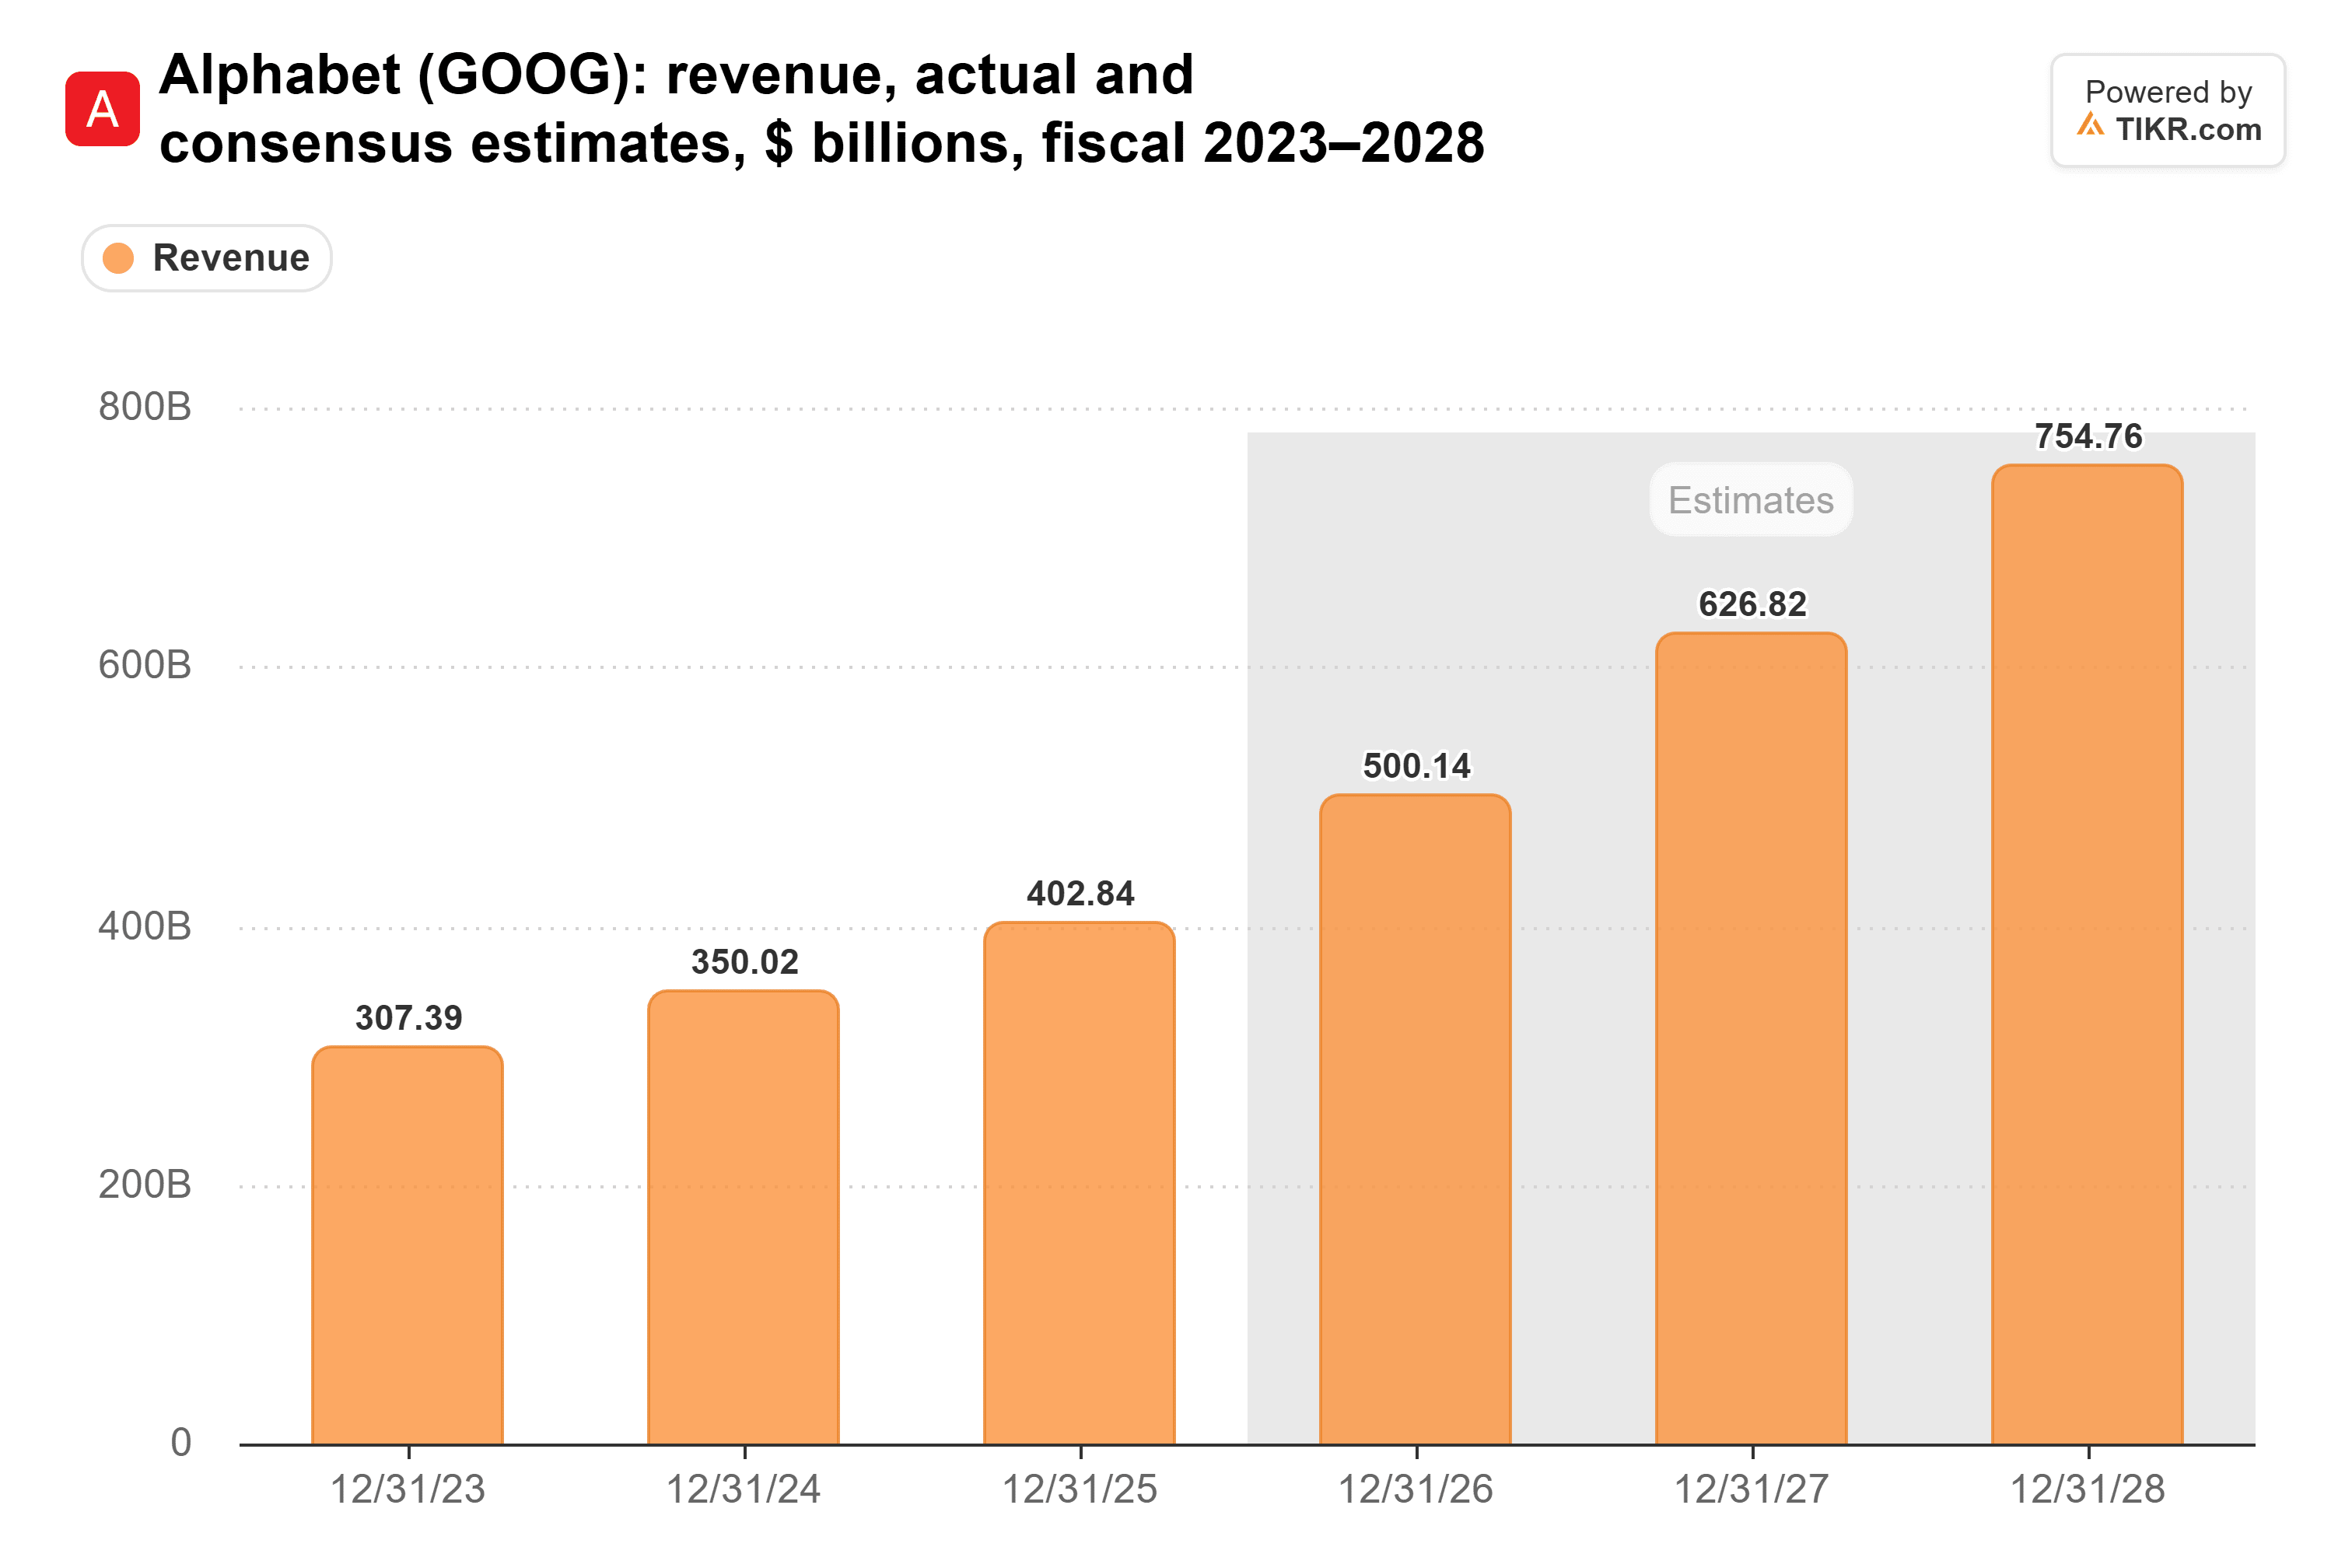
O consenso projeta US$ 500 bilhões de receita em 2026 e US$ 627 bilhões em 2027, altas de 24% e 25%. Em seguida, o crescimento desacelera para 20% em 2028, para US$ 755 bilhões. Se o Google Cloud continuar ganhando participação do Azure, essa desaceleração me parece muito cautelosa.
E o mercado está pagando um múltiplo muito comum por tudo isso.
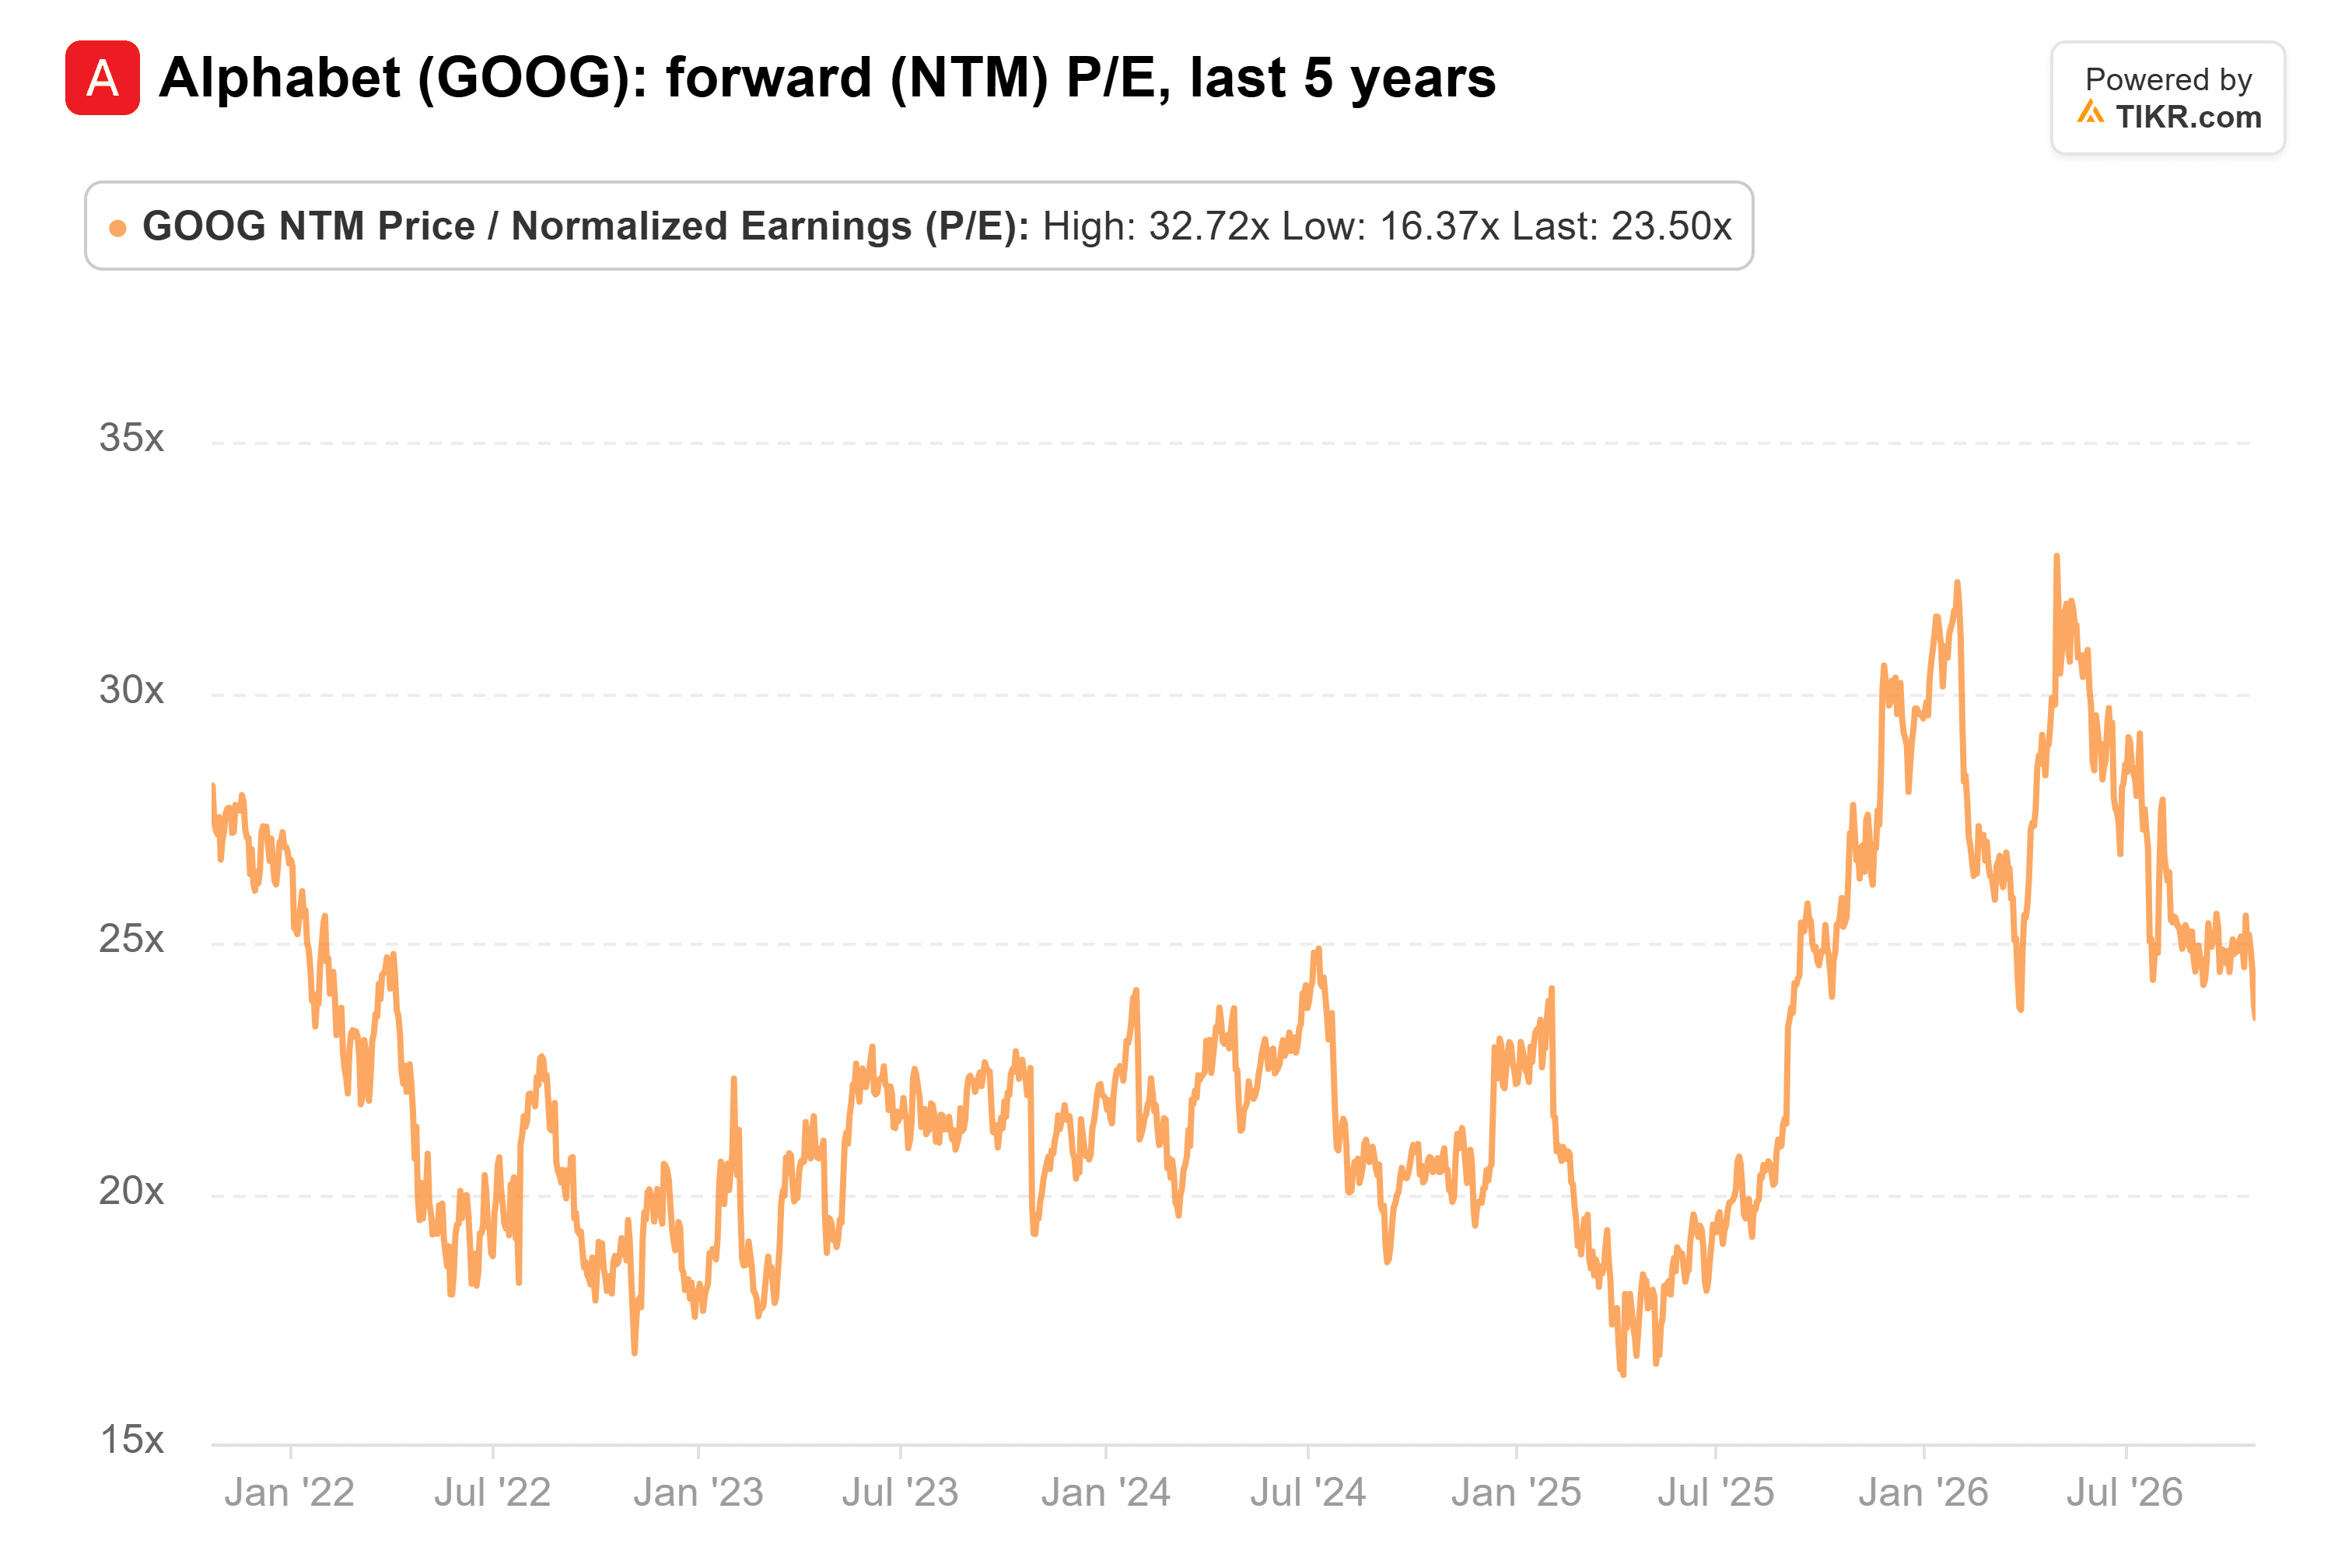
A cerca de 24x os lucros futuros, a Alphabet negocia bem próximo de sua média de cinco anos de 23x. Isso está bem abaixo dos 33x que atingiu no final de abril.
Alguém tem que pagar pelos chips
O motivo provável é a conta. Os gastos de capital da Alphabet quase quadruplicaram de US$ 24,6 bilhões em 2021 para US$ 91,5 bilhões em 2025. Nos mesmos anos, o fluxo de caixa operacional passou de US$ 91,7 bilhões para US$ 165 bilhões.
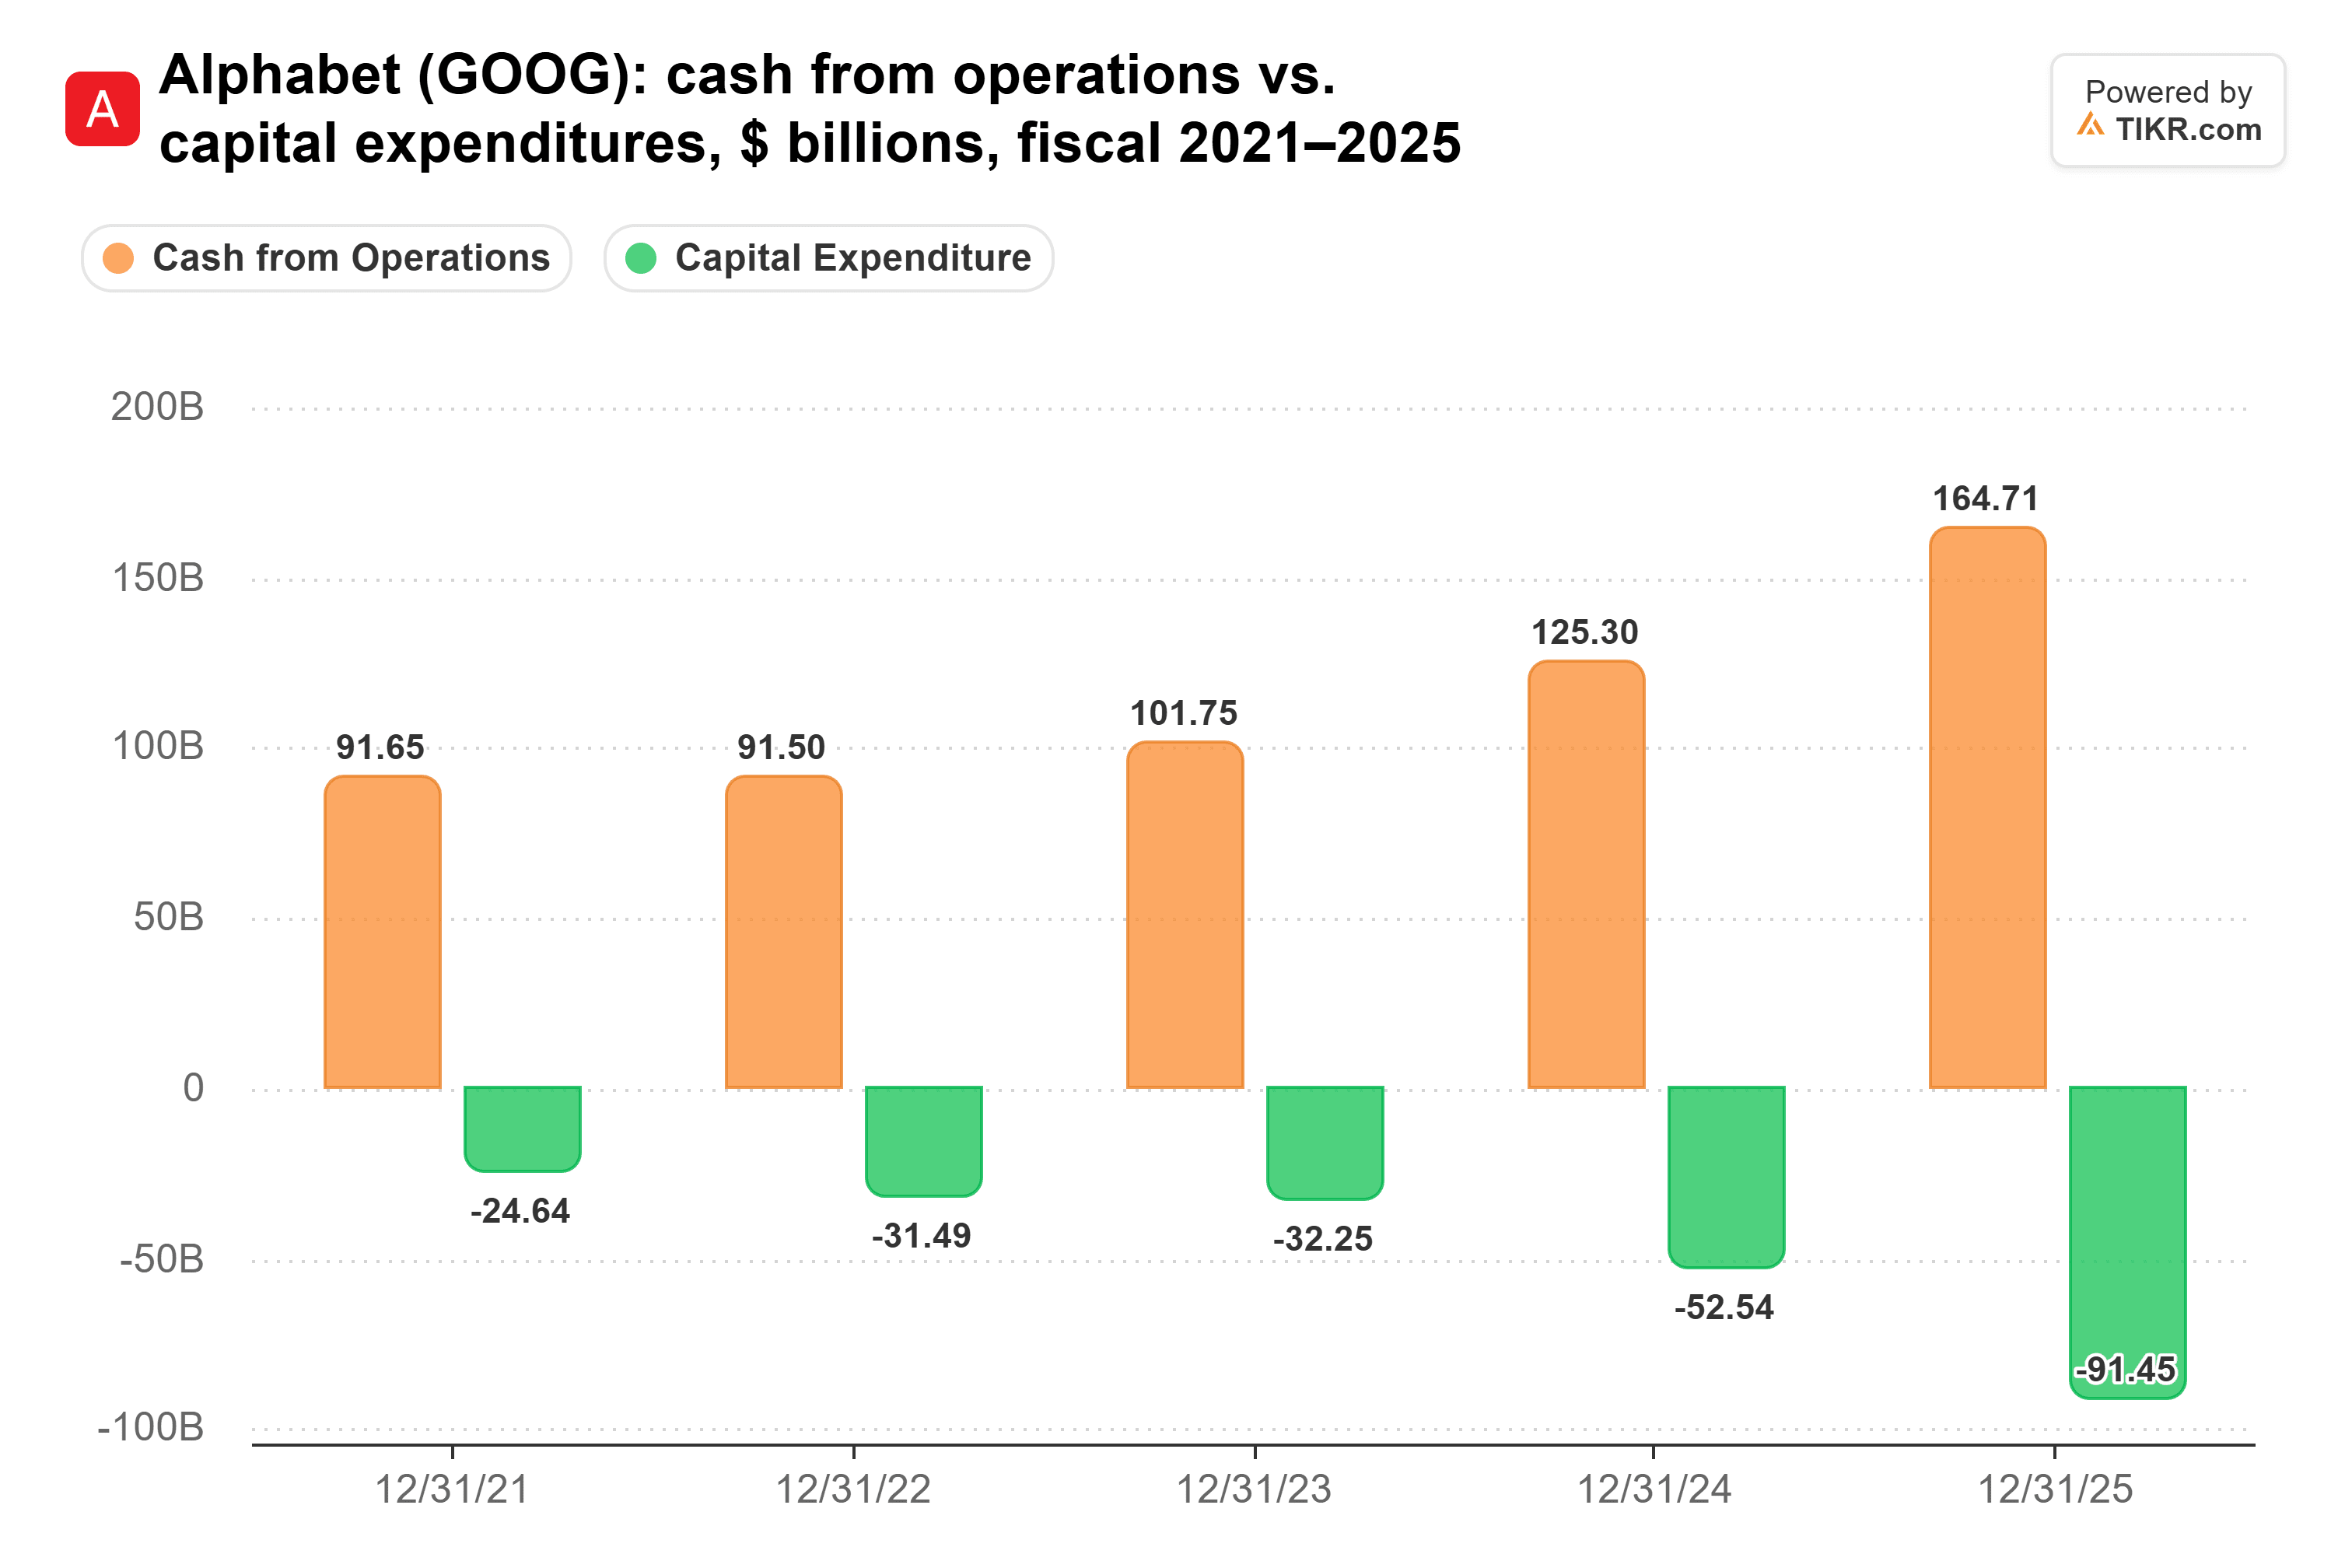
A situação piorou desde então. O Capex dobrou para US$ 44,9 bilhões no segundo trimestre, o fluxo de caixa livre ficou negativo em US$ 5,9 bilhões, e a administração elevou sua previsão de capex para 2026 para US$ 195 bilhões a US$ 205 bilhões. A Alphabet parou de recomprar ações e dobrou sua dívida de longo prazo em seis meses, e as ações caíram 7% após o relatório.
Mas os gastos estão perseguindo uma demanda que já está contratada. O backlog do Google Cloud atingiu US$ 513,9 bilhões no final de junho. A administração espera que pouco mais da metade do backlog da Alphabet se transforme em receita dentro de dois anos.
E todos estão com falta de capacidade. O Google Cloud cresceu 82% enquanto a Alphabet estava abandonando receita da nuvem para alimentar sua própria pesquisa de IA. Como disse o apresentador do programa, Alex Kantrowitz, esse crescimento veio "com grande parte da capacidade de computação indo para a pesquisa de IA". Ele disse que Sundar Pichai lhe contou que "todo mundo está com falta de capacidade de computação".
Quando a oferta está tão apertada, a nuvem que constrói mais capacidade leva a participação. A Alphabet está pagando caro para ser essa nuvem.
O primeiro teste chega em 28 de outubro
Minha opinião: o Google Cloud tem uma chance real de ultrapassar o Azure nos próximos dois anos. A 24x os lucros futuros, os investidores estão pagando pela Alphabet dos últimos cinco anos e dando quase nenhum crédito à Cloud.
A Alphabet divulga seus resultados após o fechamento em 28 de outubro, no mesmo dia que a Microsoft, então as duas taxas de crescimento sairão lado a lado. O número que eu observaria é a margem do Google Cloud. Este é seu primeiro trimestre com capacidade externa alugada incluída, e a administração disse que isso pesará nas margens no curto prazo. Se a margem se mantiver próxima de 35,6% e o crescimento permanecer próximo de 82%, o capex fica muito mais fácil de defender.
É claro, um trimestre não resolverá uma corrida tão grande, e um crescimento de 82% não durará para sempre.
Então, quanto vale realmente a ação da Alphabet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Alphabet poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Alphabet gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!