Principais Conclusões
- Steve Eisman diz que a IA é "uma emissão de US$ 500 bilhões este ano" que está deslocando os títulos do Tesouro, e ele vê uma correção do mercado a menos que o rendimento do título de 10 anos caia novamente abaixo de 5%.
- Inigo Fraser Jenkins, da AllianceBernstein, argumenta que a necessidade de capital da IA agora vincula ações, crédito, o dólar e fluxos estrangeiros, o que torna o risco da IA difícil de diversificar.
- Há exceções! Berkshire Hathaway, Johnson & Johnson e Waste Management têm beta abaixo da média e negócios que não dependem do trade de IA.
Steve Eisman, o investidor que Michael Lewis imortalizou em A Grande Aposta, tem uma nova preocupação com o boom da IA: o mercado de títulos.
No episódio de sexta-feira do podcast Prof G Markets, ele foi direto:
"A IA é uma emissão de US$ 500 bilhões este ano e está tendo um efeito de deslocamento (crowding out) nos mercados de títulos do Tesouro."
Seu raciocínio: quando a Microsoft (MSFT) ou a Alphabet (GOOG) constroem um data center, elas tomam empréstimos de longo prazo ("dívida de 10 anos, algo assim"). O Tesouro quer esse mesmo dinheiro de longo prazo. Portanto, há "um pouco de competição", como disse Eisman, e a dívida da IA está deslocando os títulos do Tesouro.
Vindo do cara que apostou contra a bolha imobiliária, isso vale a pena ser ouvido.
A linha na areia de Eisman
Eisman também disse quando acha que isso se torna um problema para as ações. Ele escreveu que 5% no rendimento do título do Tesouro de 10 anos é o "Rubicão" do mercado. O apresentador Ed Elson releu sua conclusão para ele no programa: "a menos que algo aconteça que empurre as taxas de volta abaixo de 5%, uma correção do mercado parece iminente."
O título de 10 anos está em 5,3%, então... é, estamos lá.
Por que 5% importa tanto? Taxas de juros de longo prazo mais altas elevam as taxas de hipoteca. O exemplo de Eisman é uma hipoteca de 6% se tornando "7, 7,5%", o que atinge todo o setor habitacional. Elas também tornam a dívida mais cara para todas as empresas que tomam empréstimos, incluindo as que estão pagando pela expansão da IA.
Para ser justo, Eisman também culpa os preços mais altos do petróleo e os investidores nervosos pela situação do título de 10 anos. E ele é honesto sobre o timing: "Ninguém nunca sabe até depois do fato."
A questão é: a IA é o trade de todo mundo agora
O problema é que a IA está ficando mais difícil de evitar.
O estrategista da AllianceBernstein, Inigo Fraser Jenkins, argumenta em uma nova nota que "o apetite por capital da IA agora ficou tão grande que está vinculando ações, crédito, o dólar e fluxos estrangeiros."
A AllianceBernstein não está dizendo para ninguém vender. Seu ponto é que "as carteiras precisam urgentemente se sustentar caso todo esse trem de carga da IA pare."
Então, decidi gastar um pouco de tempo seguindo o conselho de Jenkins – procurando ações com um beta abaixo da média que são menos dependentes do trade de IA.
Aqui estão três:
1. A Berkshire Hathaway está sentada em uma montanha de caixa
Eisman está preocupado com grandes tomadores de empréstimos competindo por dinheiro. A Berkshire Hathaway (BRK.B), com um beta de 0,6, está do outro lado desse trade. Ela terminou o ano fiscal de 2025 com US$ 373 bilhões em caixa e investimentos de curto prazo, contra US$ 135 bilhões de dívida total...
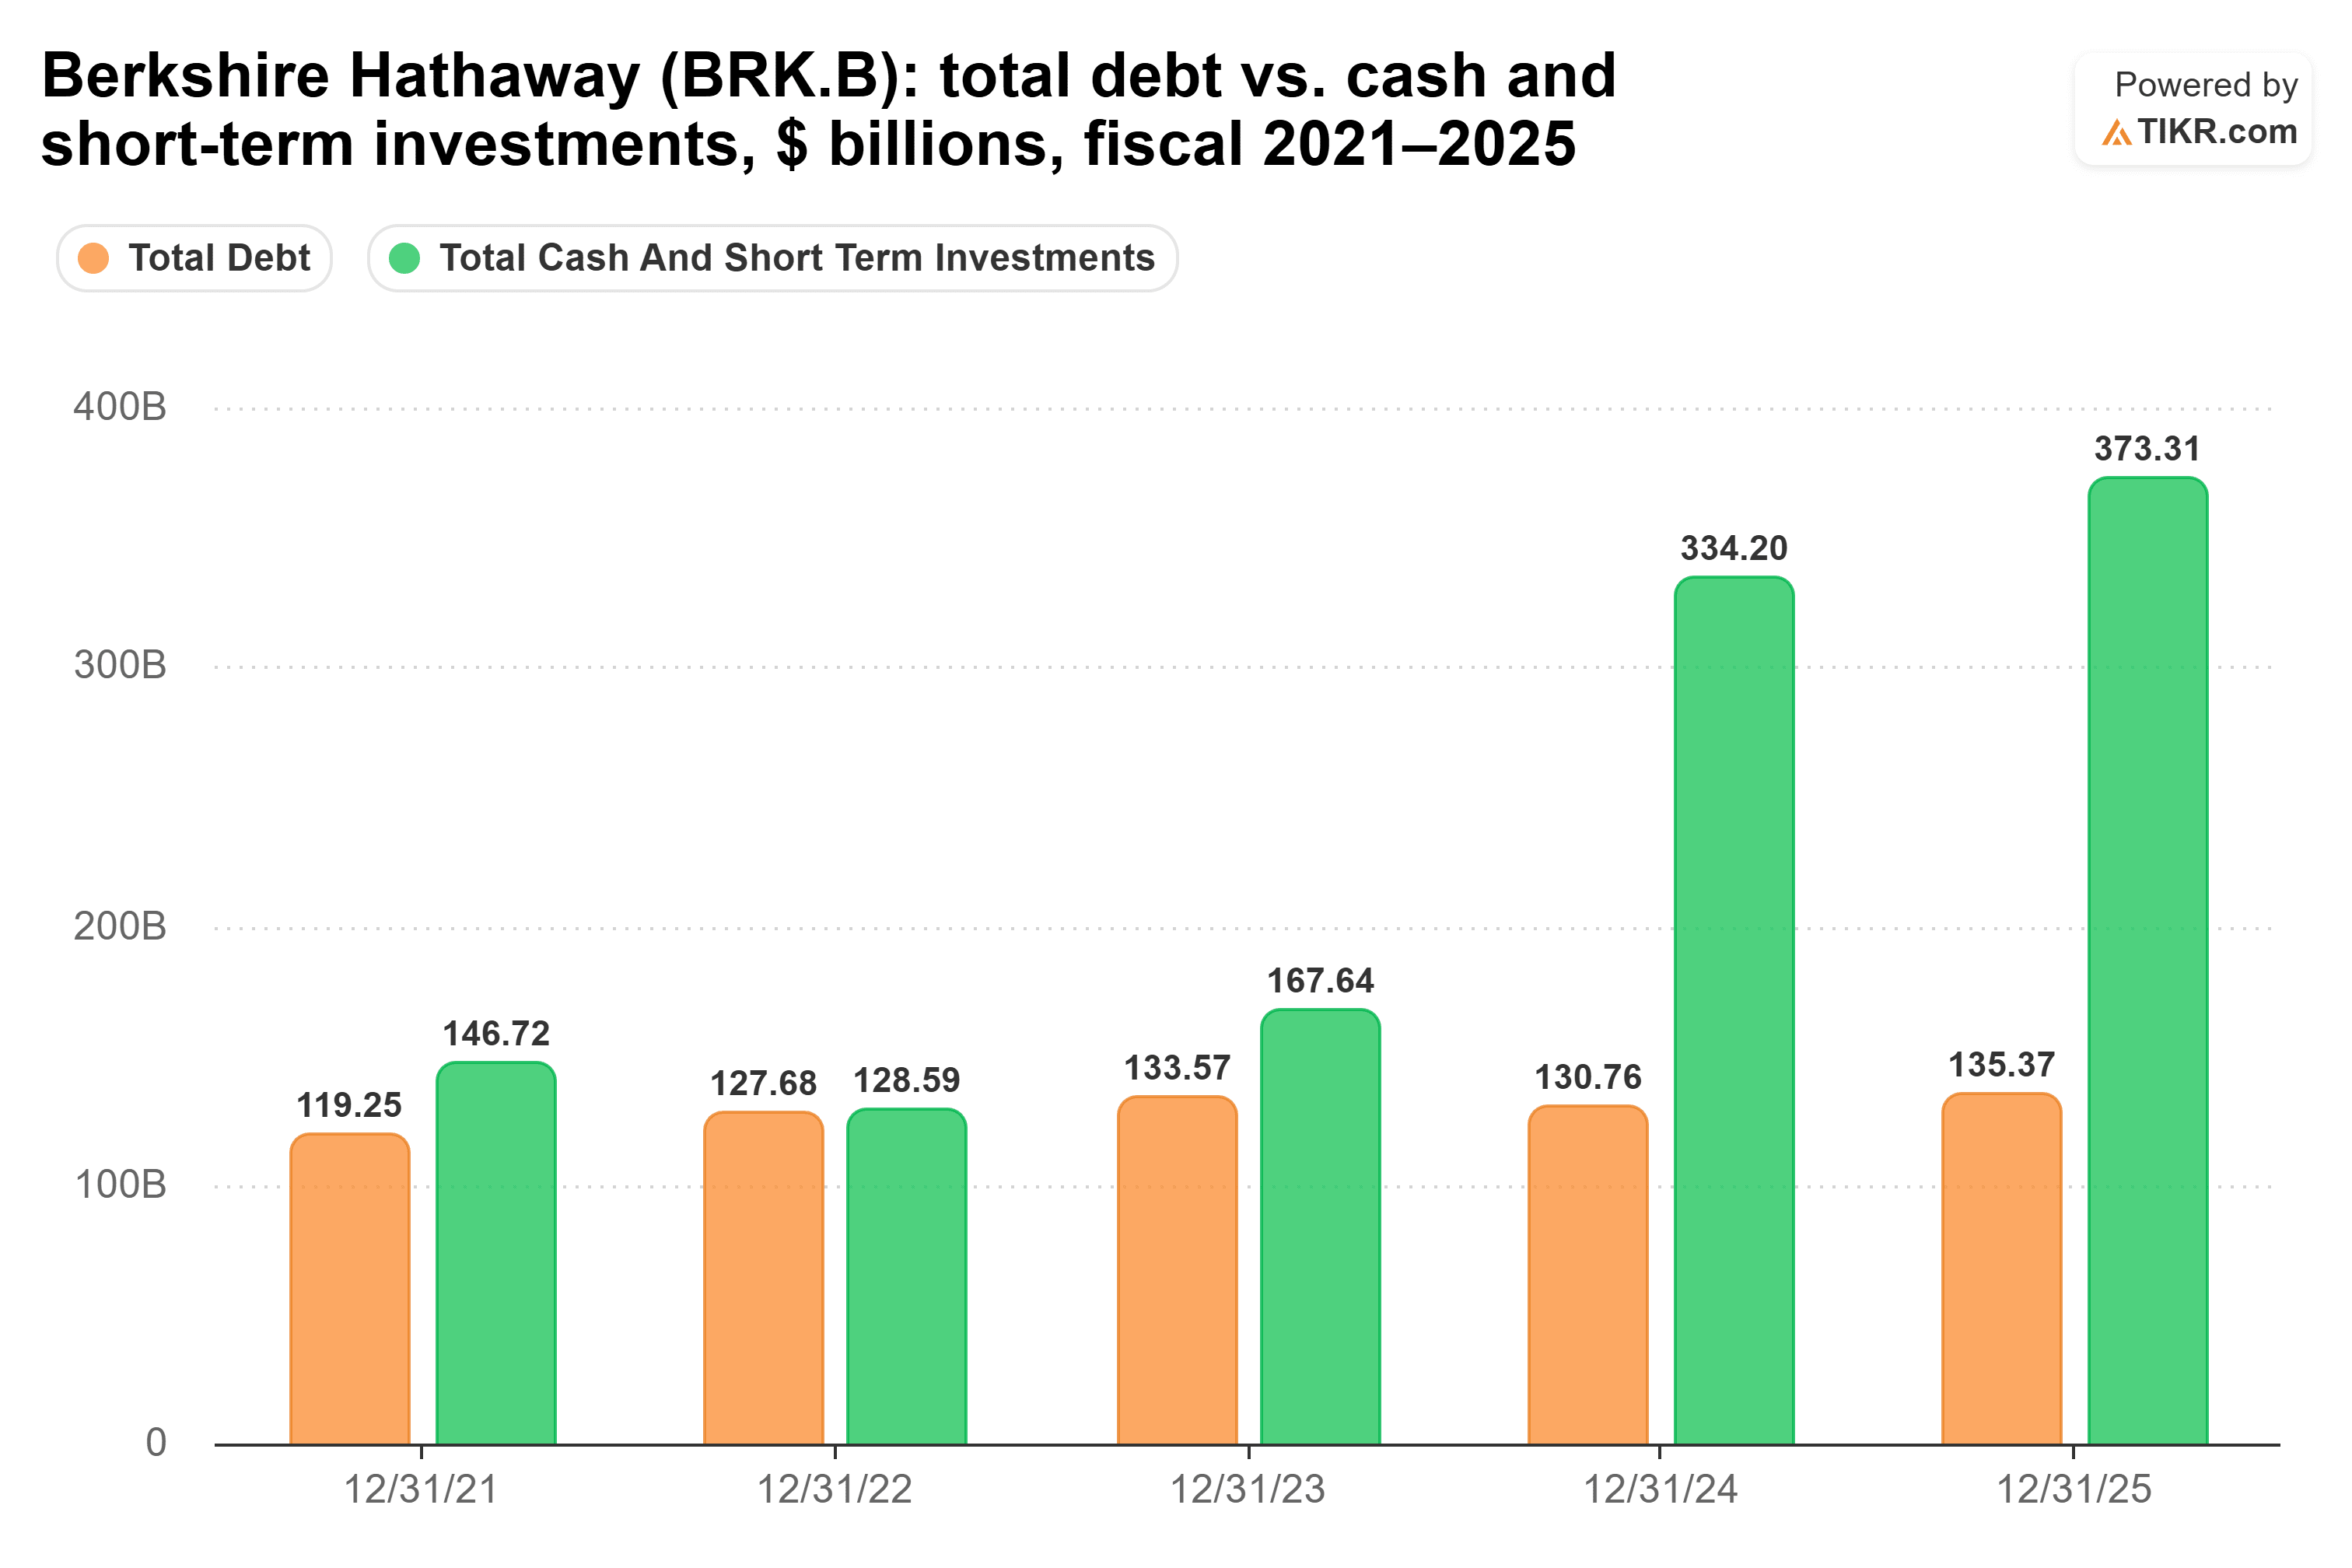
Esse montante de caixa mais do que dobrou desde 2023(!), enquanto a dívida mal se moveu.
A Berkshire ainda sente uma economia mais fraca por meio de seus negócios de seguros, ferrovias e energia, e sua carteira de ações cairia com o mercado. Mas se uma correção de fato ocorrer, a Berkshire tem o dinheiro para fazer o que Warren Buffett sempre disse para fazer: ser "ganancioso quando os outros estão com medo." (E há tantos exemplos históricos dela fazendo exatamente isso que não vou perder seu tempo relembrando todos.)
2. O dividendo da Johnson & Johnson se paga
A segurança da Berkshire é um montante de caixa. A Johnson & Johnson (JNJ) oferece um cheque que continua chegando: ela rende cerca de 2%, com um beta de apenas 0,23.
As pessoas precisam de seus remédios e dispositivos cirúrgicos, não importa o que o título de 10 anos esteja fazendo. Isso aparece no fluxo de caixa. O fluxo de caixa livre da J&J permaneceu entre US$ 17,5 bilhões e US$ 19,8 bilhões em cada um dos últimos cinco anos, e cobriu o dividendo com folga todas as vezes...

No ano fiscal de 2025, a J&J pagou US$ 12,4 bilhões em dividendos de um fluxo de caixa livre de US$ 19,7 bilhões. Isso é um índice de pagamento de dividendos em caixa de cerca de 63%, confortável o suficiente para manter sua sequência de 64 anos consecutivos de aumentos sem tomar um centavo emprestado.
O principal risco da J&J é seu próprio negócio: como toda farmacêutica, ela precisa substituir as vendas à medida que medicamentos mais antigos perdem a proteção de patente, e precisa continuar abastecendo seu pipeline com novos medicamentos para crescer sua receita.
3. Os caminhões da Waste Management continuam rodando
A demanda da J&J não se importa com a IA, e o lixo também não. A Waste Management (WM) tem um beta de apenas 0,43.
Ninguém para de levar as lixeiras para a calçada porque uma ação de IA teve um trimestre ruim. Restaurantes ainda precisam que seus contêineres de lixo sejam esvaziados em uma recessão, e o mesmo vale para hospitais e fábricas. É por isso que a receita cresceu todos os anos nos últimos cinco, de US$ 17,9 bilhões no ano fiscal de 2021 para US$ 25,2 bilhões no ano fiscal de 2025...
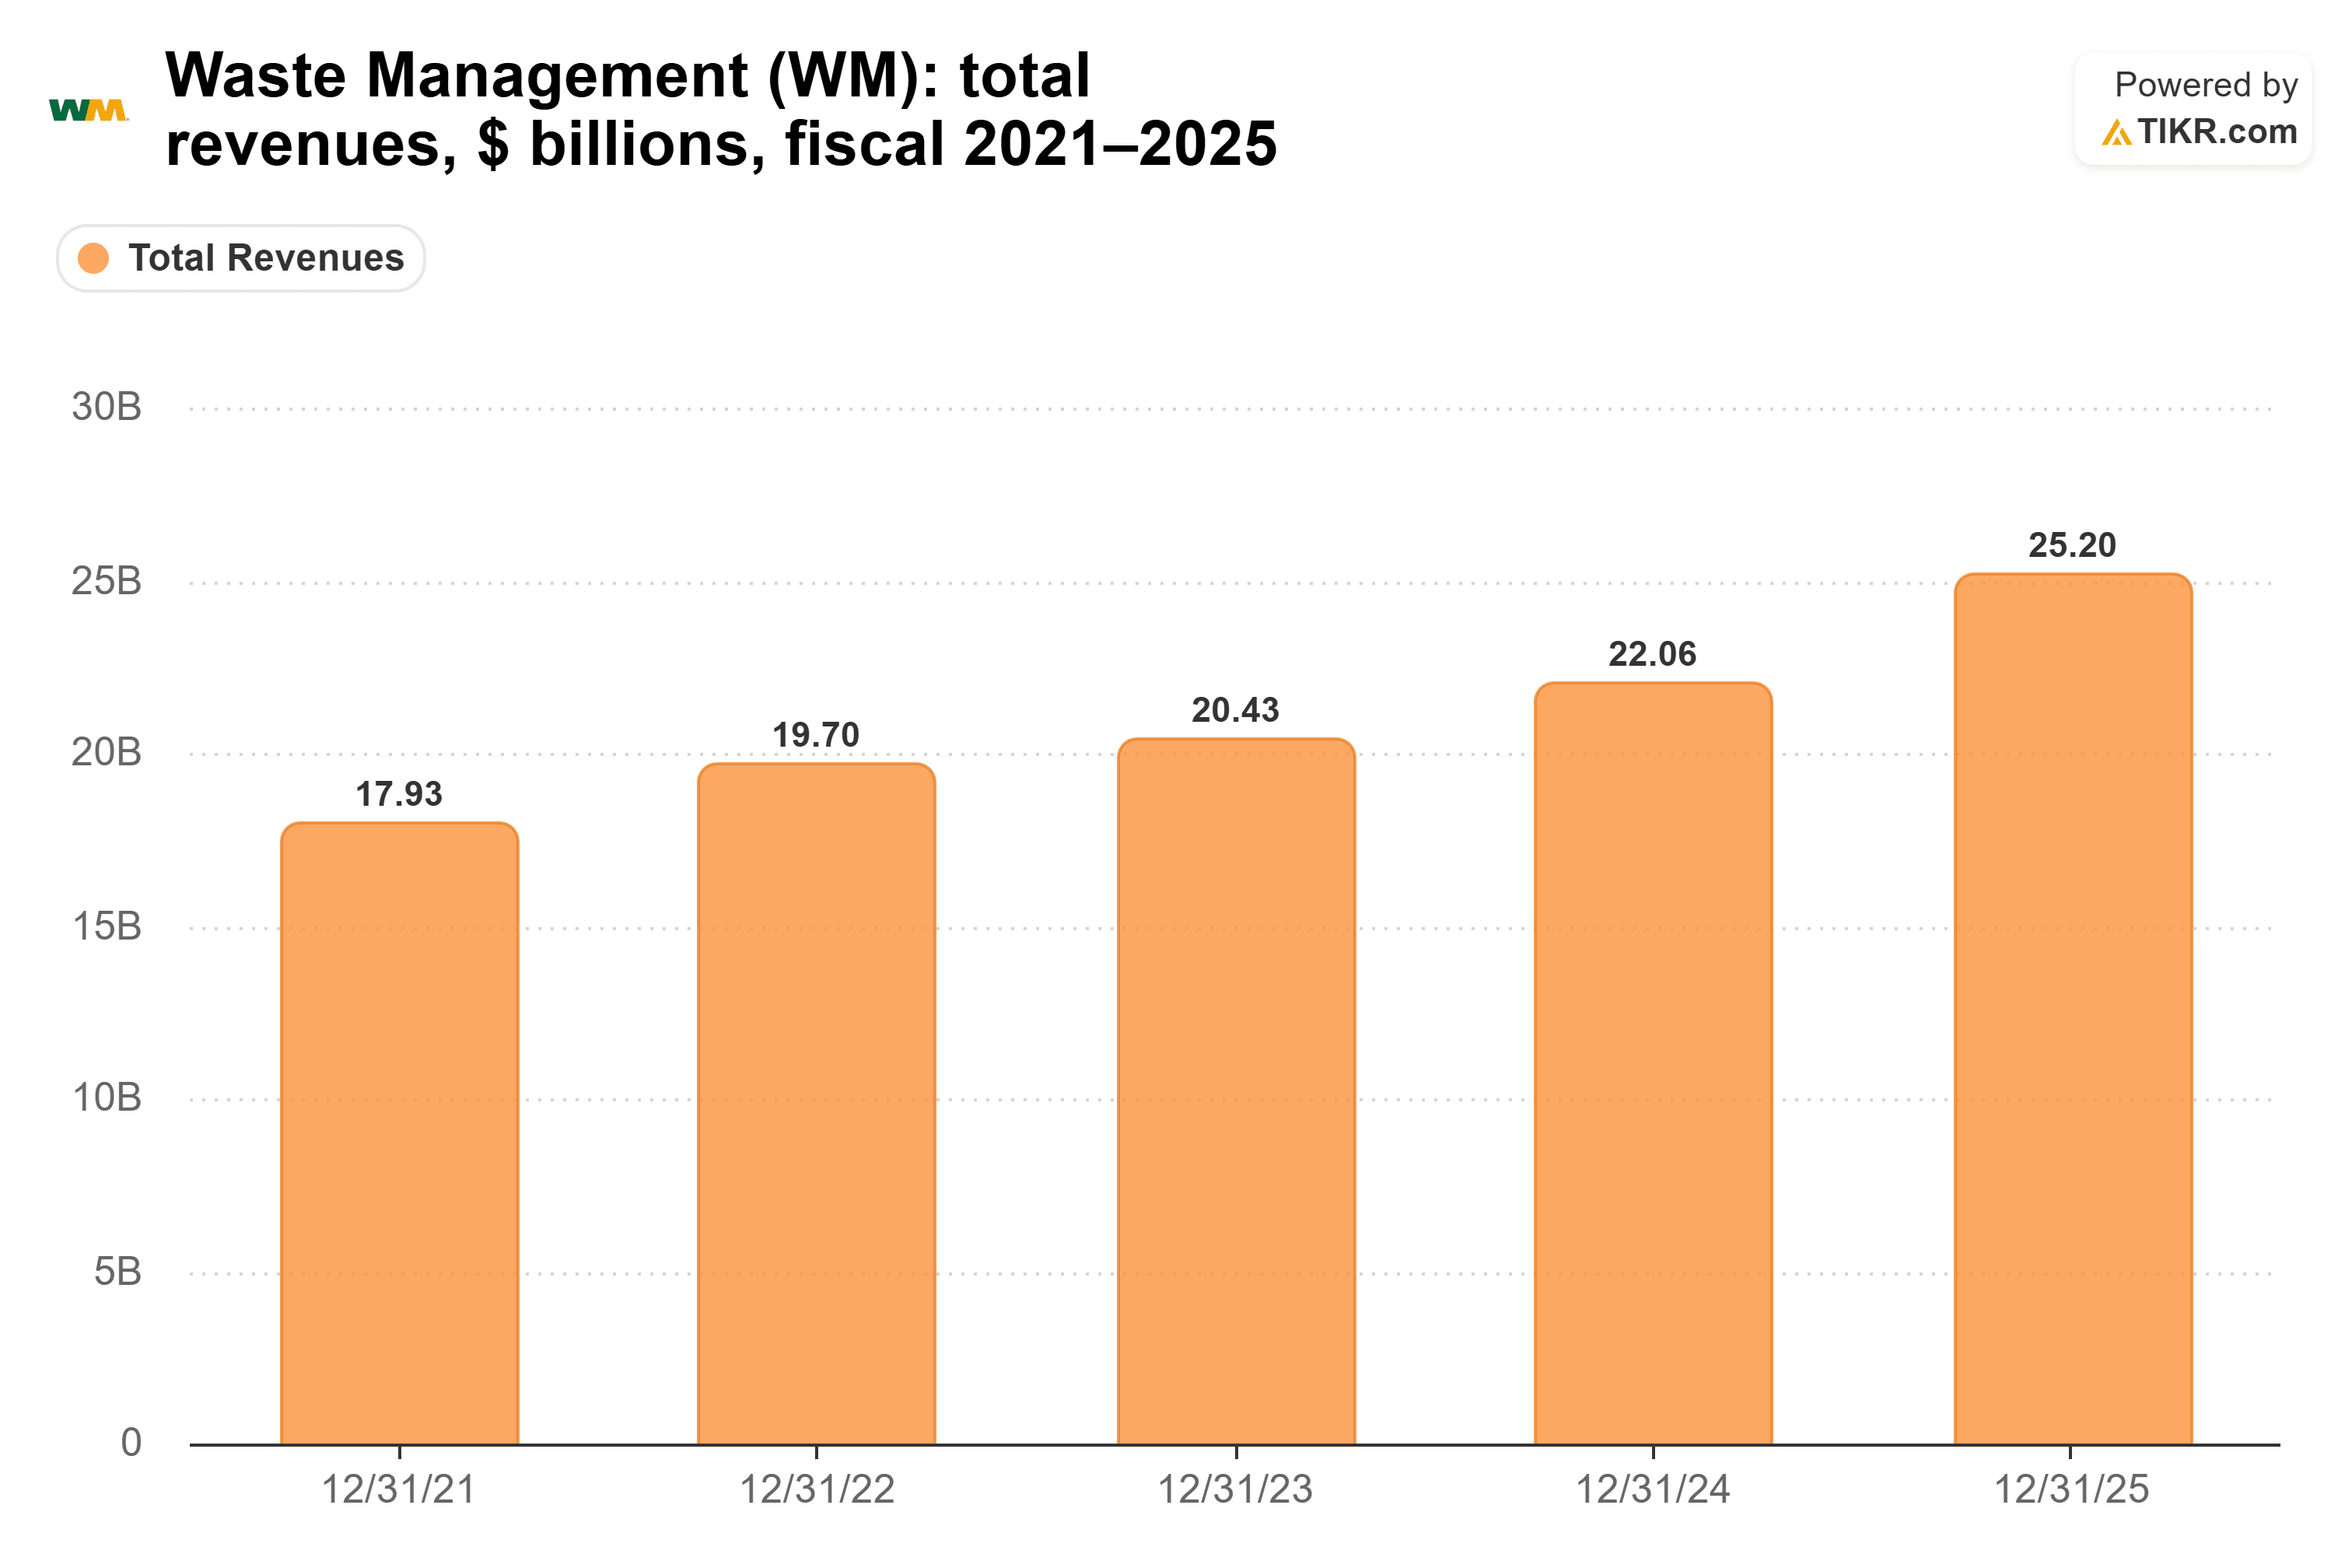
(Parte do salto de 14% do ano passado veio da aquisição da Stericycle, então não espere esse ritmo todos os anos.)
Acho que chegamos ao ponto do ciclo em que ações contracíclicas começam a parecer atraentes.
A conclusão
Minha opinião: Eisman pode muito bem estar certo sobre o título de 10 anos, e ele pode estar antecipado. Como ele disse, ninguém sabe até depois do fato. É exatamente por isso que gosto dessas três. Não preciso chamar o topo para possuí-las.
Se a correção vier, a Berkshire tem o caixa para fazer compras, o dividendo da J&J é pago com seu fluxo de caixa livre, e os caminhões da Waste Management continuam rodando.
Claro, se as taxas caírem novamente abaixo de 5% e o trade de IA continuar correndo, todas as três provavelmente ficarão para trás do mercado por um tempo. Esse é o custo de um beta baixo em um rally.
Então, quanto vale realmente a ação da Berkshire Hathaway?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Berkshire Hathaway poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste os inputs para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Berkshire Hathaway gratuitamente
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler, e bons investimentos!