主なポイント
- UPSのキャッシュ配当性向は過去12ヶ月で99%と逼迫しており、FedExの直近会計年度の27%と比べて余裕がない。
- UPSの配当利回りは7%だが、今年は配当を据え置き、2010年に始まった年次引き上げの連続記録が途切れた。
- FedExの配当利回りは1.7%で、FedEx Freightをスピンオフした際に1株当たり配当を16%削減したが、同社はこれを6年連続の年次引き上げとカウントしている。
- FedExの10月28日の決算報告は、FedEx Freightを除いた自由現金流を初めて確認する機会となる。
ユナイテッド・パーセル・サービス (UPS) の配当利回りは7%で、そのキャッシュ配当性向は99%と逼迫している。過去12ヶ月間で、同社は54.6億ドルの自由現金流から54.1億ドルの配当を支払った。
そして、その配当の背後にある約束は変わった。2025年7月、CEOのキャロル・トメは投資家に対し、「安定した成長する配当へのコミットメントをお約束します」と述べた。今年、UPSは四半期1.64ドルで配当を据え置き、2010年に始まった年次引き上げの連続記録が途切れた。同社は現在、「1999年の上場以来、毎年配当を維持または増額してきた」と述べている。
これがフェデックス (FDX) を非常に興味深い比較対象にする理由だ。同社の配当利回りはわずか1.7%で、6月にFedEx Freightをスピンオフした際に1株当たり配当を16%削減した。しかし、そのキャッシュ配当性向は直近の会計年度で27%と余裕があり、はるかに逼迫していないように見える。では、どちらの配当が保有するのに優れているのか――大きな配当額か、それとも成長余地がより大きい方か?
| 指標 | UPS | FedEx |
|---|---|---|
| フォワード配当利回り | 7.0% | 1.7% |
| 年間配当額 | $6.56 | $4.88 |
| 5年間配当成長率 | 年率10.2% | 年率13.4% |
| 連続記録 | 2010-2025年に引き上げ、2026年に据え置き | FedExのカウントでは6年連続引き上げ、2026年6月は1株当たり16%の削減 |
| キャッシュ配当性向 (TTM) | 99% | 27% |
| ネット負債 ÷ EBITDA | 1.63倍 | 1.65倍 |
| インタレスト・カバレッジ | 7.6倍 | 7.7倍 |
出典: TIKR、価格は2026年9月29日終値。FedExの数値はスピンオフ後の$4.88の配当レートを使用し、その配当性向は2026年5月31日までの年度(FedEx Freightを含む)を対象としている。
UPSは意図的に規模を縮小している
UPSは過去18ヶ月間、2024年水準からアマゾンの取扱量を半分以上削減し、施設を閉鎖してきた。この作業は6月に完了した。第2四半期には、米国内の取扱量は3.3%減少したが、1個当たり収益は9.3%増加し、米国内事業の調整後営業利益は21%急増した。
配当を支払うことは別の話だ…

配当は2023年以降、約54億ドル前後で推移している一方、自由現金流は48億ドルから62億ドルの間で変動している。この10年間のうち4年で、配当が自由現金流を上回った。これは余裕のない配当だ。
今年の計画では、約55億ドルの自由現金流から約54億ドルの配当を支払うことになっている。その自由現金流には約11億ドルの一時的なドライバー買取費用が含まれており、計画には自社株買いも含まれていない。
リスクは明らかだ:輸送業界が低迷する年には、配当の一部はバランスシートから賄われることになる。
FedExには余裕がある
FedExもネットワークを再構築しているが、はるかに余裕がある。同社はプレミアムなBtoBおよび国際輸送に舵を切っている。その「Network 2.0」改革では、2027年末までに施設の約30%を閉鎖し、20億ドルのコスト削減を目指している。
収益は前会計年度に8%増加し、947億ドルに達した。
そして、その自由現金流は配当を大きく上回るようになった…
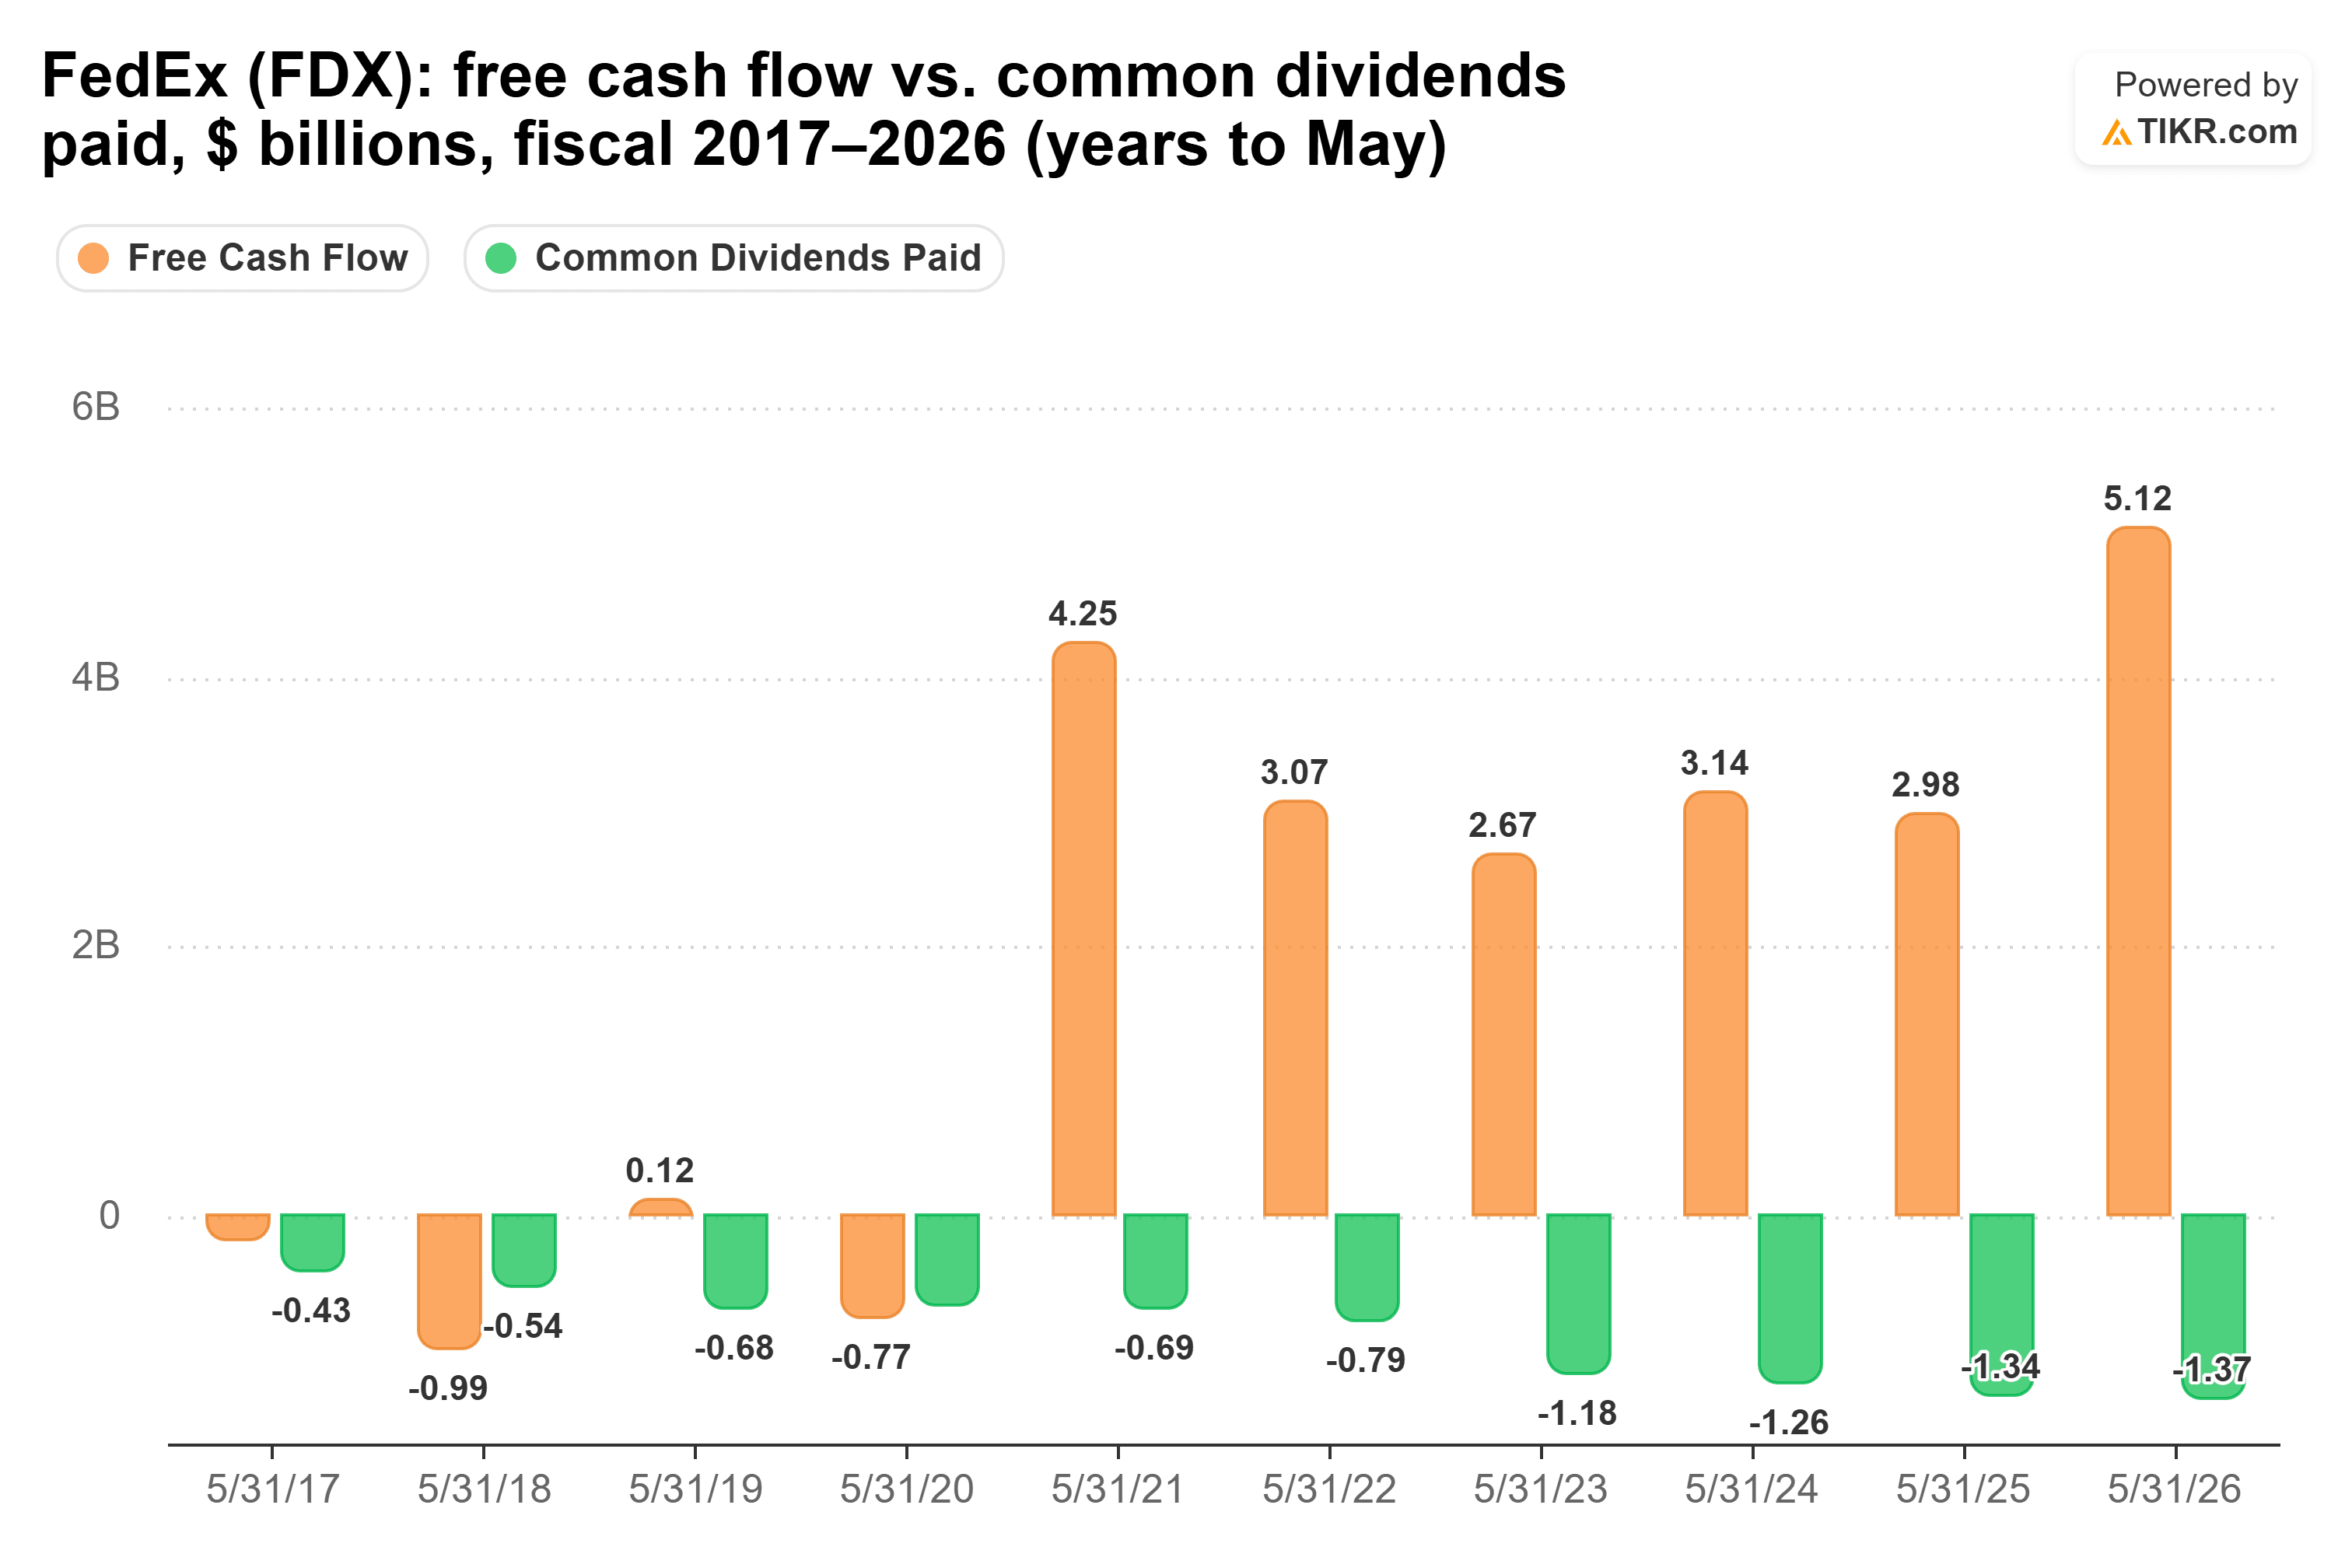
配当は2017年度から2020年度までの毎年、自由現金流を上回っていた。それ以来、自由現金流は毎年配当の2倍以上で推移している。これが私が見たいクッションだ。
ただし、2つの注意点がある。第一に、これらの数値にはFedEx Freightが含まれている。
第二に、新しい四半期1.22ドルの配当は、以前の1.45ドルと比べて1株当たり16%少ない。暫定CFOのクロード・ラスは、スピンオフを調整した後、「6年連続の年次配当引き上げ」と呼んでいる。(株主はFedEx Freightの株式を受け取ったが、それはまだ配当を支払っていない。)
それでも、新しいレートでのFedExの年間配当コストは約11.5億ドルだ。これは前年度の自由現金流の4分の1以下である。
では、どちらの配当が勝つのか?
結局のところ、私は7%の利回りを選ばざるを得ない。テーブルに置き去りにするにはあまりにも多額のお金だ!両社ともネットワークを再構築しているが、UPSの第2四半期はその計画が機能していることを示している。そして、FedExが自由現金流と配当の間に十分な余裕を持って再構築している一方で、配当額の差は、UPSが削減を始めない限り克服するには大きすぎる。現在、1万ドルをUPSに投資した場合、現在のレートで年間約700ドルを受け取ることになるが、FedExでは約170ドルだ。
UPSには他にも有利な点がある。同社の利益は再び上昇しており、第2四半期の調整後EPSは13.5%増加した。今年の自由現金流には約11億ドルの一時的な買取費用が含まれている。そして、経営陣が1999年以来毎年配当を維持または増額してきた記録を守ることを期待する。
では、UPS株の実際の価値は?
TIKRを使えば、1分以内にあらゆる株式の将来価格を予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、UPSがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。投資を楽しんでください!