主なポイント:
- エージェント型コマース: マスターカードは、AIエージェントが機械の速度で購入を行うことを可能にする唯一のネットワークプロトコルである「Agent Pay for Machines」を立ち上げ、新たな潜在市場を開拓しました。
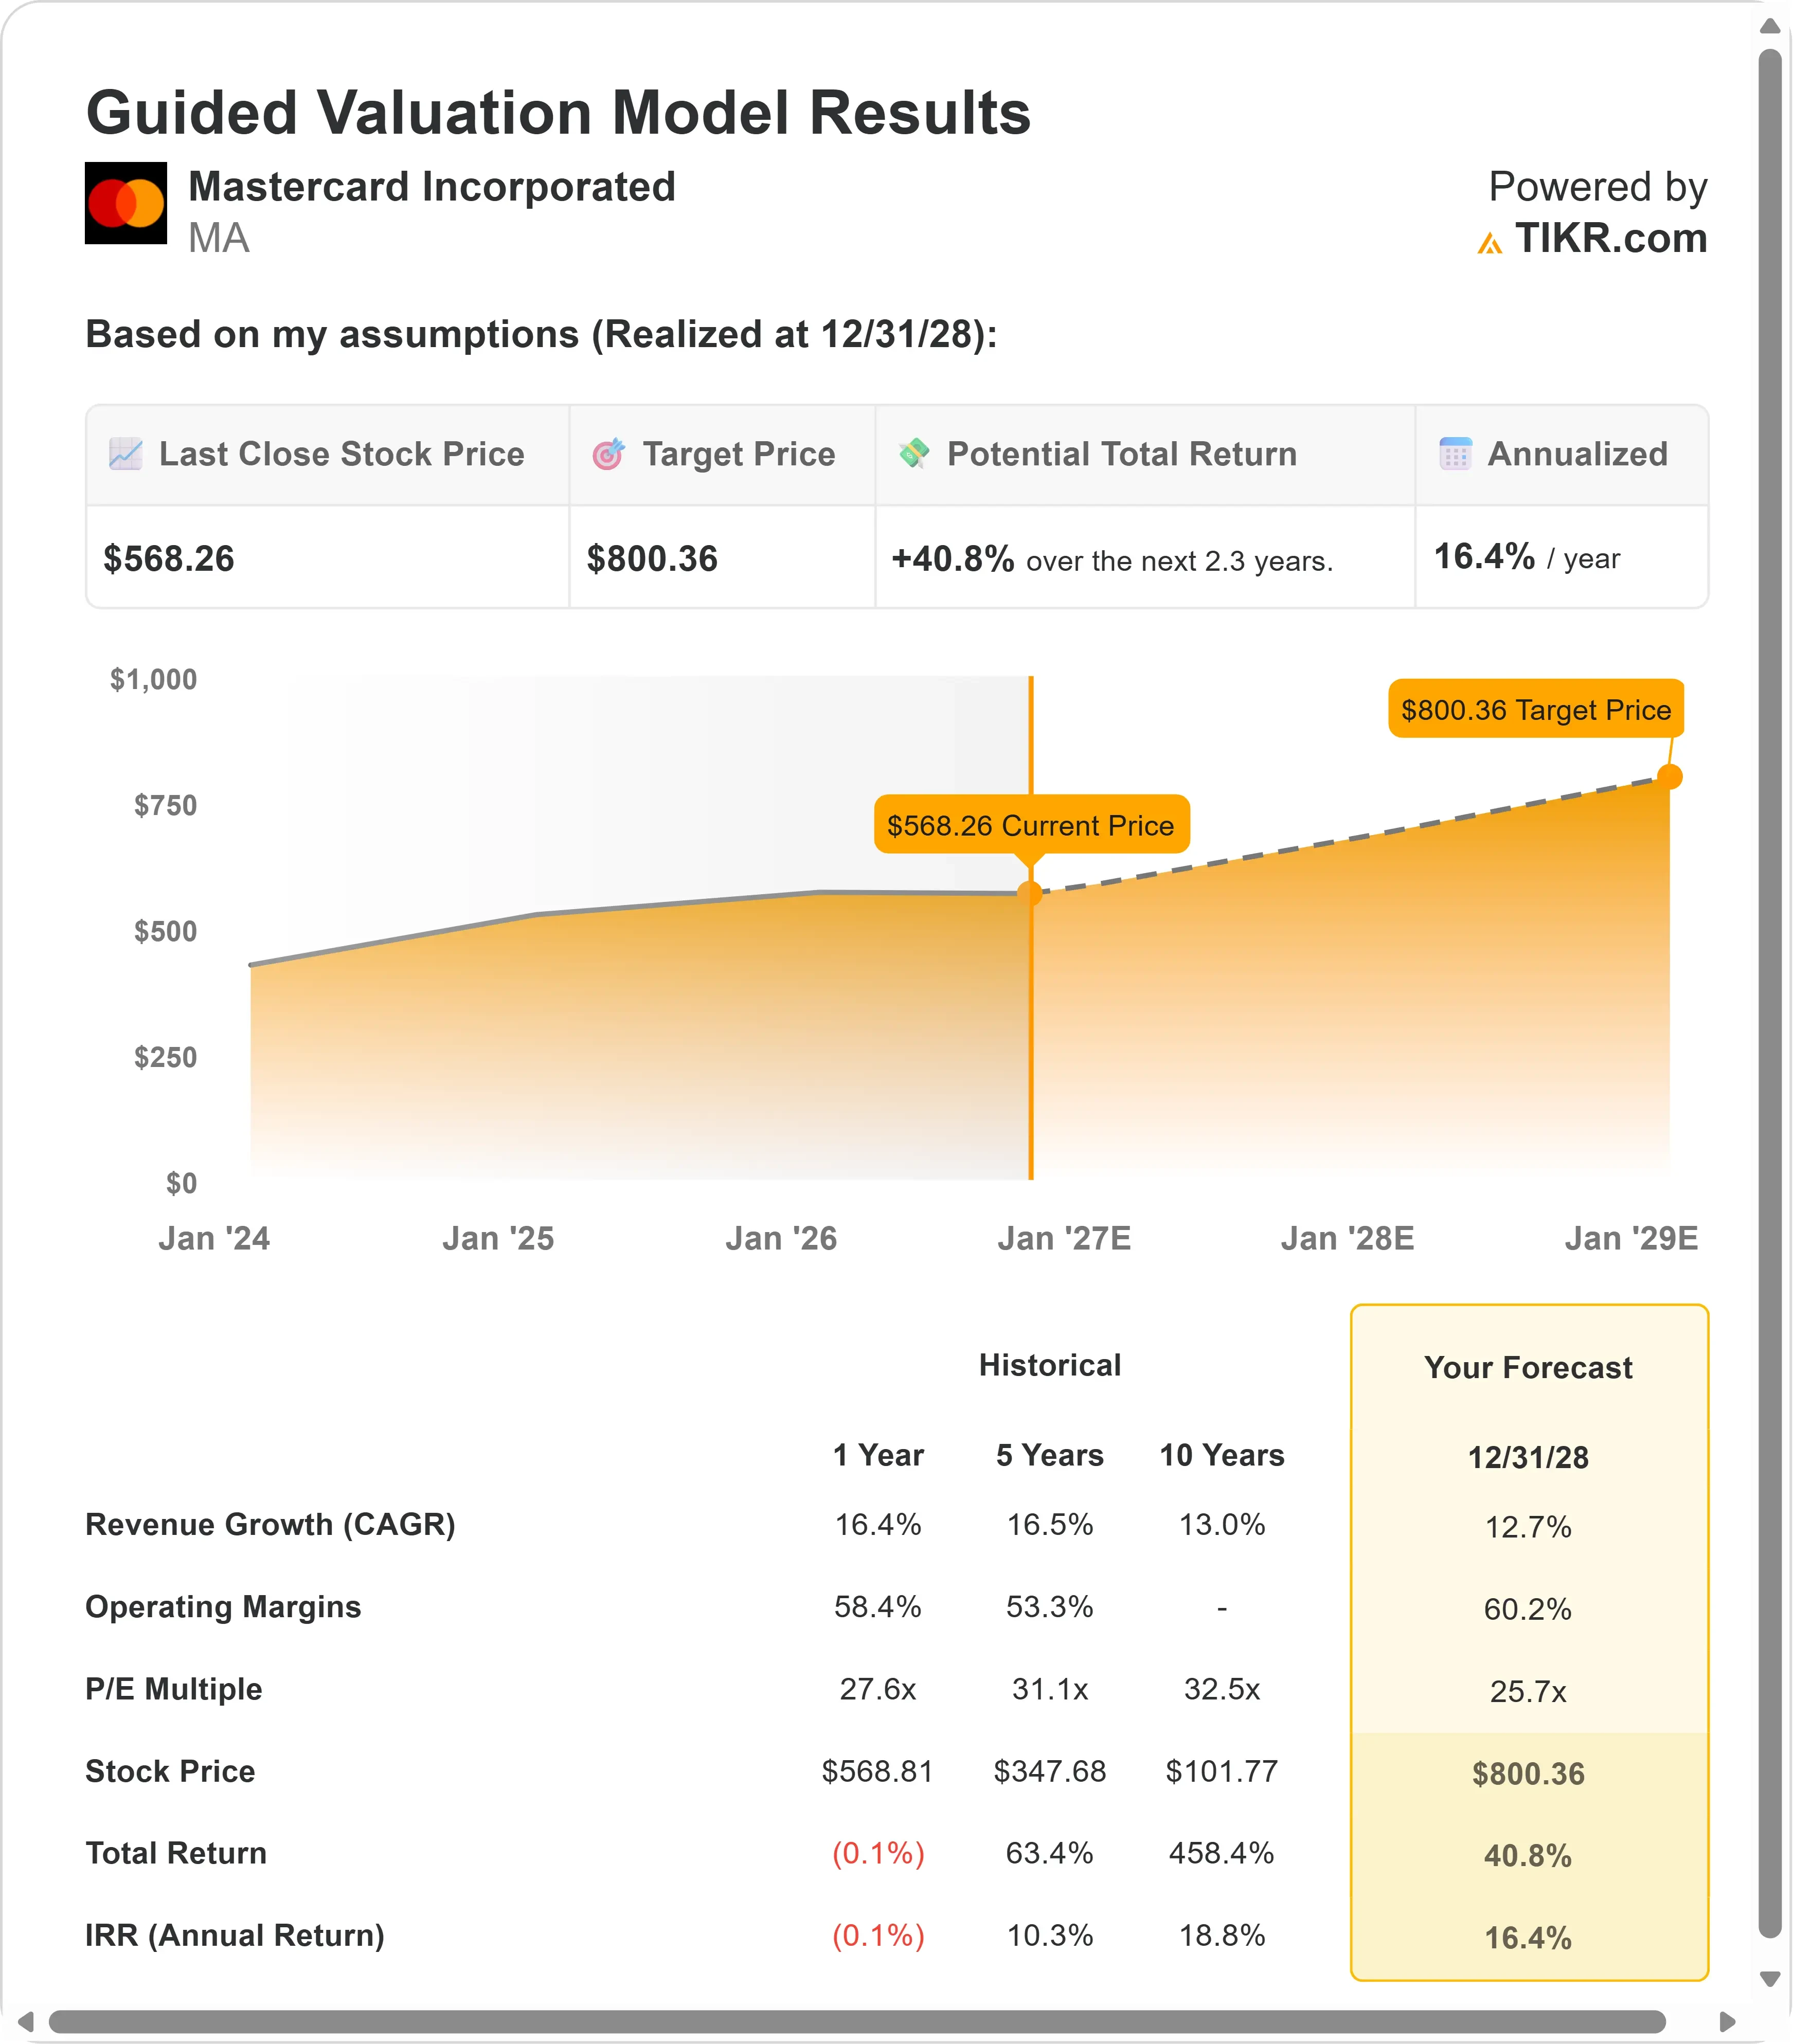
- 価格予測: 現在の前提に基づくと、MA株は2028年12月までに800ドルに達する可能性があります。
- 潜在的な利益: この目標は、現在の株価568ドルからの総リターンが41%になることを意味します。
- 年間リターン: 投資家は今後2.3年間で約16%の年間成長が見込めます。
新機能: TIKRの新バリュエーションモデルであなたのお気に入り銘柄の上昇余地を発見しましょう(無料)>>>
マスターカード (MA) は、第2四半期に純収益が12%増、調整後純利益が16%増と、予想を上回る堅調な業績を発表しました。
同社で最も成長の速いセグメントである付加価値サービスは、純収益が前年同期比18%増となりました。
CEOのマイケル・ミーバッハは、CFOのサチン・メーラが新たな役職に移り、リン・ハイが後任となるという経営陣の移行期を迎えつつも、業績の背景には構造的な追い風と規律ある実行力の組み合わせがあると指摘しました。
堅調な四半期にもかかわらず、株価は過去1年でほぼ横ばいであり、株価がビジネスの根本的な成長に追いつく余地が残されています。
アナリストによるMA株の完全な成長予測と見積もりを確認する(無料) >>>
モデルが示すマスターカード株の見通し
マスターカードの成長は、単純な考えに基づいています。現在、世界の消費者取引の約3分の1しかカード化されておらず、企業間決済はさらに遅れています。
同社は、パートナーシップ、政府の給付金プログラム、新しい決済インフラを通じて、このギャップを埋めようとしています。
セキュリティは特に強力な成長ドライバーとなっています。
マスターカードの「脅威インテリジェンス」製品は、最初の3四半期で192か国にわたる700万件以上のカードテスト取引を特定し、約1億7,200万ドルの詐欺を防止したと推定されています。
経営陣は、サイバーセキュリティが現在、取締役会での議論の中心に位置しており、マスターカードが既存の関係により多くのサービスを販売するための自然な入り口となっていると説明しました。
同社はまた、決済がどのように進化するかについて早期に準備を進めています。その「Agent Pay」プラットフォームは、既存のカードインフラを使用してAIエージェントが消費者の代わりに購入を行うことを可能にし、「Agent Pay for Machines」は、API呼び出しやコンピューティングなどのための機械間決済という全く新しいカテゴリーをターゲットとしています。
これと並行して、マスターカードはステーブルコイン機能の構築を続けており、第3四半期に完了が見込まれるBVNKの買収が含まれます。これにより、顧客は異なるデジタル資産と法定通貨の間で資金を移動できるようになります。
当社のバリュエーション前提
当社のバリュエーション前提
TIKRのバリュエーションモデルでは、企業の収益成長率、営業利益率、P/E倍率について独自の前提を入力でき、株の期待リターンを計算します。
以下は、マスターカード株について当社が使用した前提です:
1. 収益成長率: 12.7%
これは、マスターカードの2025年通期成長率16.4%をわずかに下回り、10年平均の13%に近い水準です。
経営陣は通期の純収益成長率を低い二桁の範囲の上限と見通しており、この前提は付加価値サービスにおける最近の加速を外挿するのではなく、その見通しに沿ったものとなっています。
2. 営業利益率: 60.2%
マスターカードの2025年通期の営業利益率は既に59.2%に達しており、大型株企業の中でも最高水準にあります。
このモデルは、ネットワークにリンクされた付加価値サービス収益のシェアが拡大し、コア決済ネットワークとともにスケールする際に強力な限界利益をもたらすことから、わずかなさらなる拡大を前提としています。
3. エグジットP/E倍率: 25.7倍
マスターカードは現在、予想利益の26.7倍で取引されており、過去3年、5年、10年の30倍以上の長期的な平均を大きく下回っています。
このモデルは、現在の割安水準が株価が落ち着くおおよその水準であると扱い、歴史的なプレミアム水準への急激な戻りを前提とせず、わずかに圧縮されて25.7倍になると仮定しています。
これらの入力に基づくと、TIKRのモデルはMAが2028年末までに1株あたり800ドルに達する可能性を予測しており、総リターンは41%、年率換算で約16%となります。
独自のバリュエーションモデルを構築してあらゆる銘柄を評価する(無料!) >>>
状況が良くなる、または悪くなった場合はどうなるか?
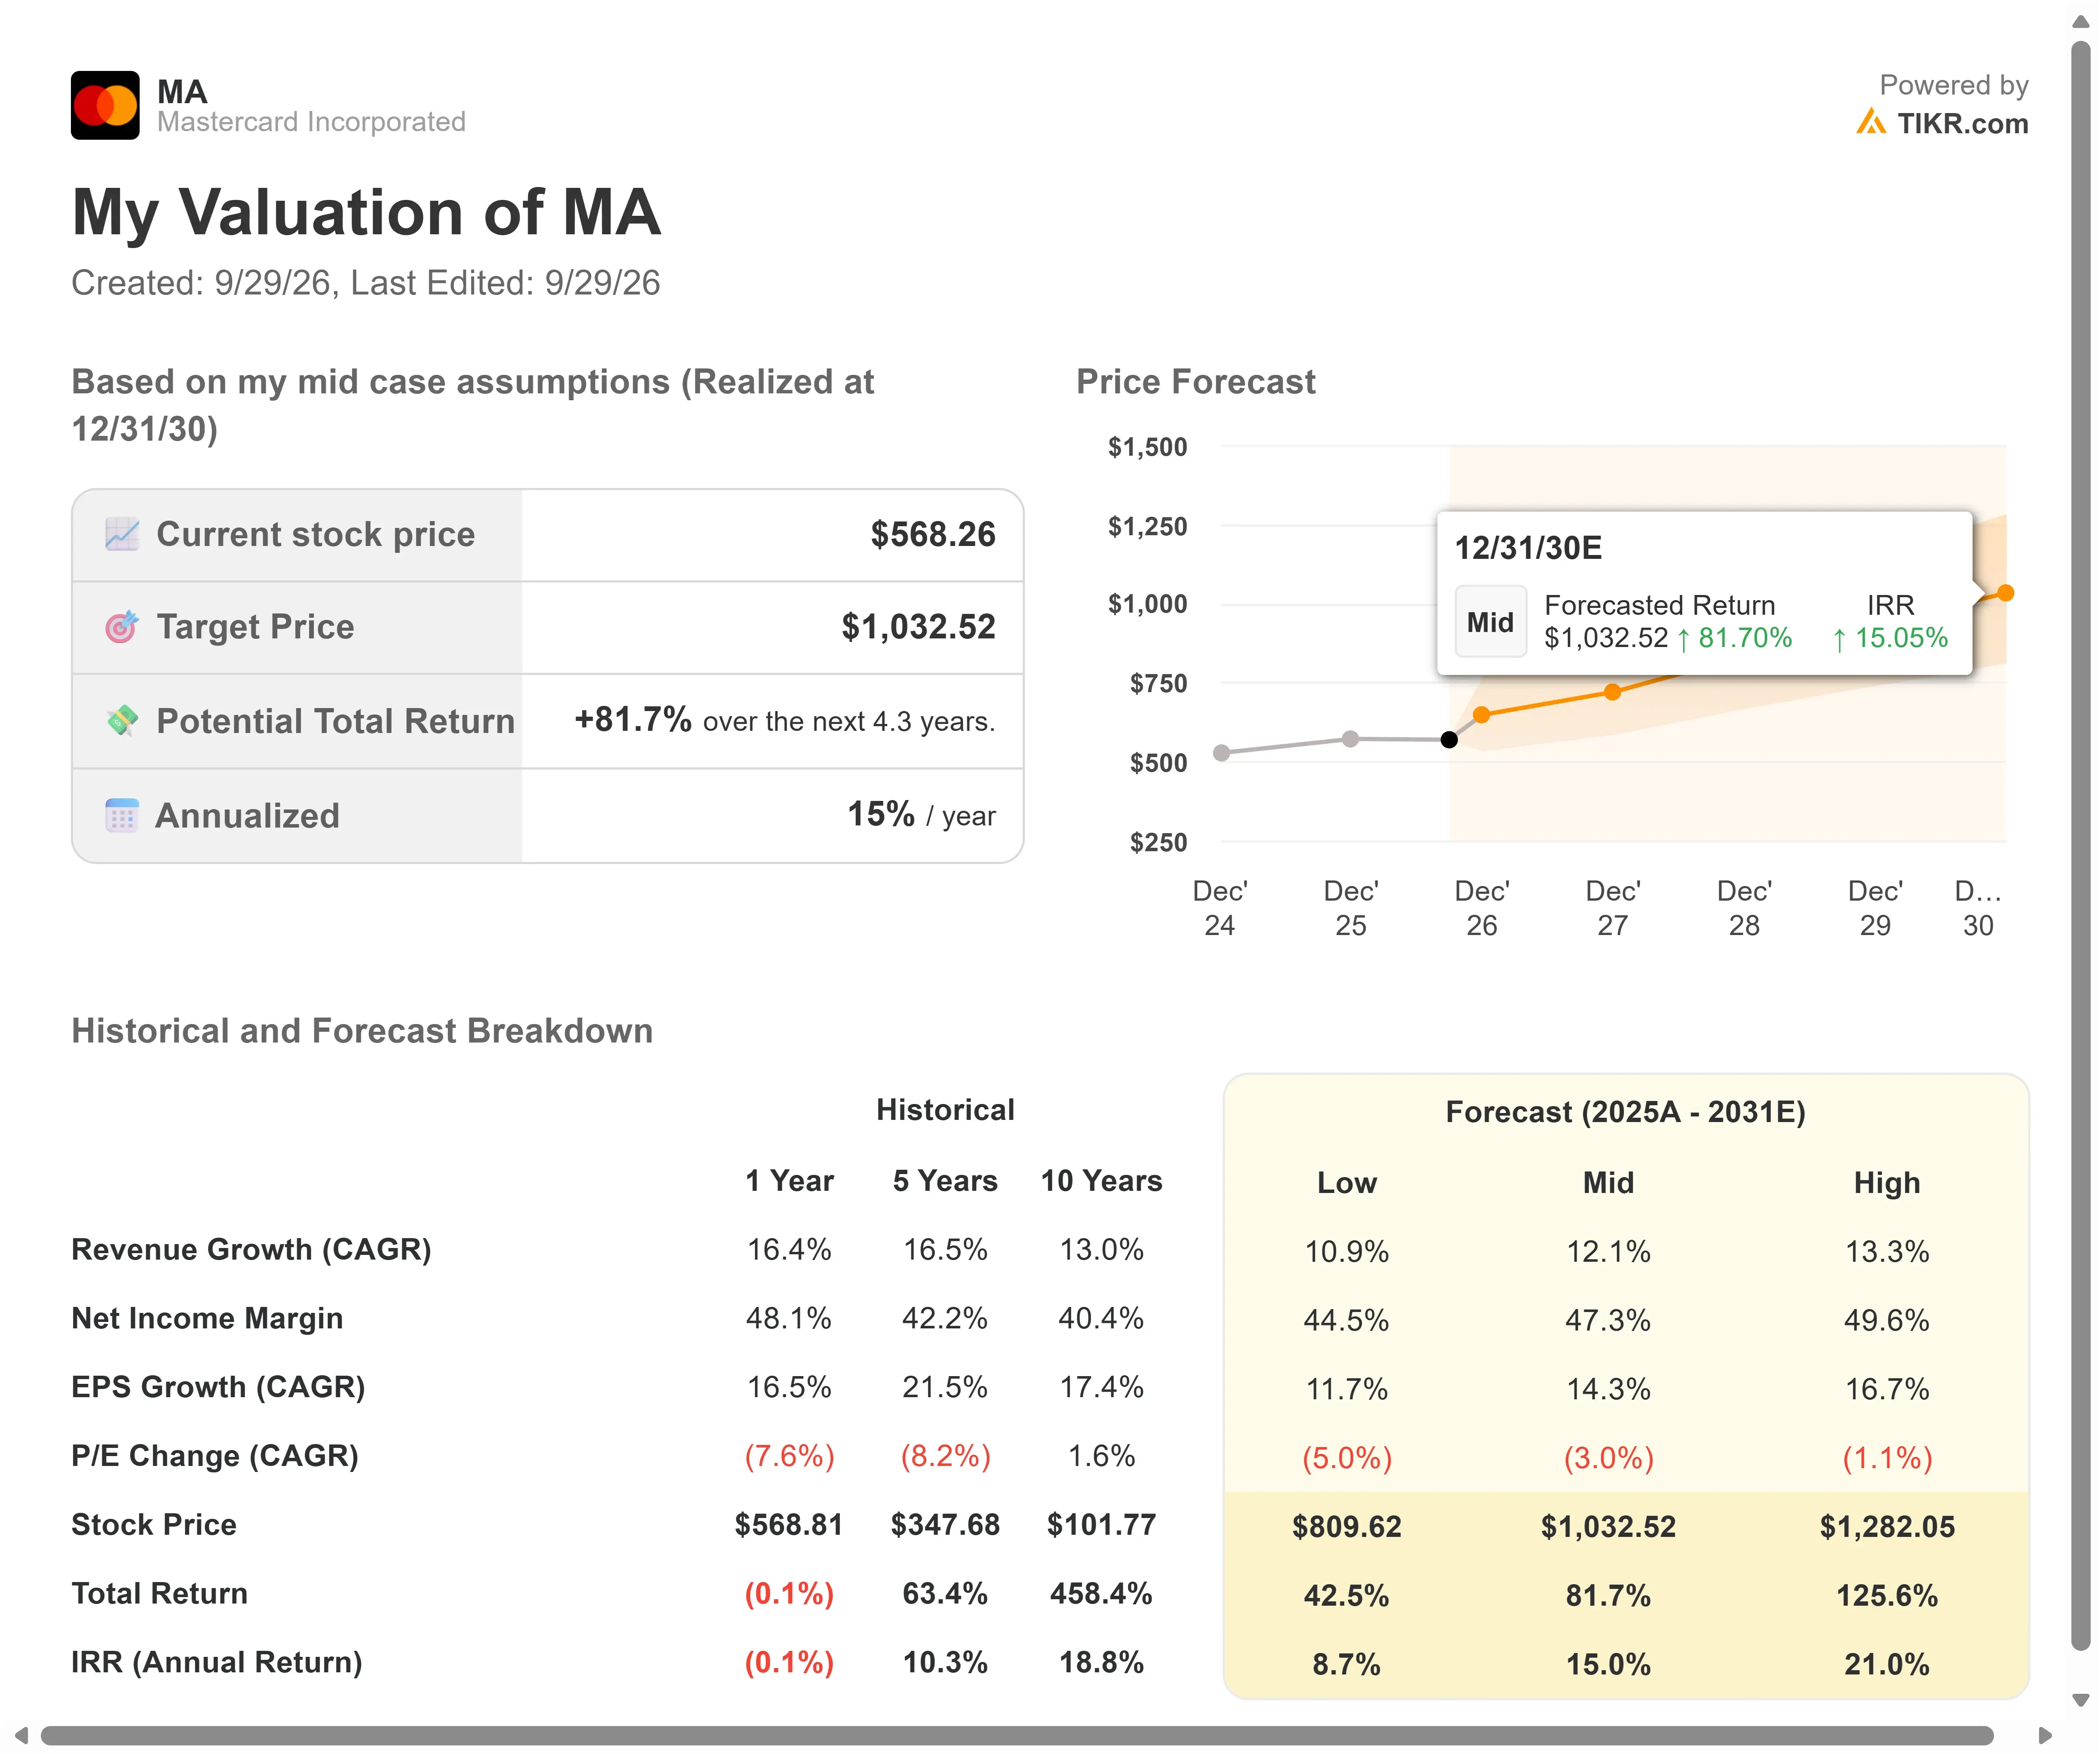
マスターカードは世界的に多様化したビジネスを展開していますが、為替変動、地政学的混乱、決済分野における競争環境は依然として業績を動かす可能性があります。以下は、2030年12月までの異なるシナリオにおいてMA株がどのようなパフォーマンスを示す可能性があるかです:
- 低水準ケース: 収益成長率が10.9%に減速し、純利益率が44.5%に達した場合でも、投資家は42.5%の総リターン、または年率8.7%のリターンを得る可能性があります。
- 中位ケース: 成長率12.1%、利益率47.3%の場合、総リターンは81.7%、年率15%となります。
- 高水準ケース: 成長率が13.3%に加速し、利益率が49.6%の場合、リターンは総額125.6%、年率21%に達する可能性があります。
アナリストがMA株について現在どう考えているか確認する(TIKRで無料) >>>
この範囲は、エージェント型コマース、ステーブルコイン、拡大するスイッチングパートナーシップなどの新たな成長分野が、マスターカードの既に成熟したコア決済ビジネスと並行して、どれだけ迅速に意味のある収益に転換するかを主に反映しています。
マスターカード株はここからどれだけの上昇余地があるか?
TIKRの新バリュエーションモデルツールを使用すれば、1分以内に株の潜在的な株価を推定できます。
必要なのは、以下の3つのシンプルな入力だけです:
- 収益成長率
- 営業利益率
- エグジットP/E倍率
何を入力すべきかわからない場合、TIKRはアナリストのコンセンサス予測を使用して各入力を自動的に入力し、迅速で信頼性の高い出発点を提供します。
そこから、TIKRは強気、基本、弱気のシナリオにおける潜在的な株価と総リターンを計算するため、株が割安か割高かをすぐに確認できます。
60秒以内に株の真の価値を確認する(TIKRで無料) >>>
新たな機会を探していますか?
- 億万長者投資家が何を買っているか確認することで、賢い資金をフォローできます。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会を発見できるでしょう。TIKRで10万以上の世界の銘柄、世界のトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務アドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!