主なポイント:
- 過去最高の受注残高: クアンタは第2四半期末に過去最高の530億ドルの受注残高を記録し、最大のプロジェクトはまだ帳簿に計上されていません。
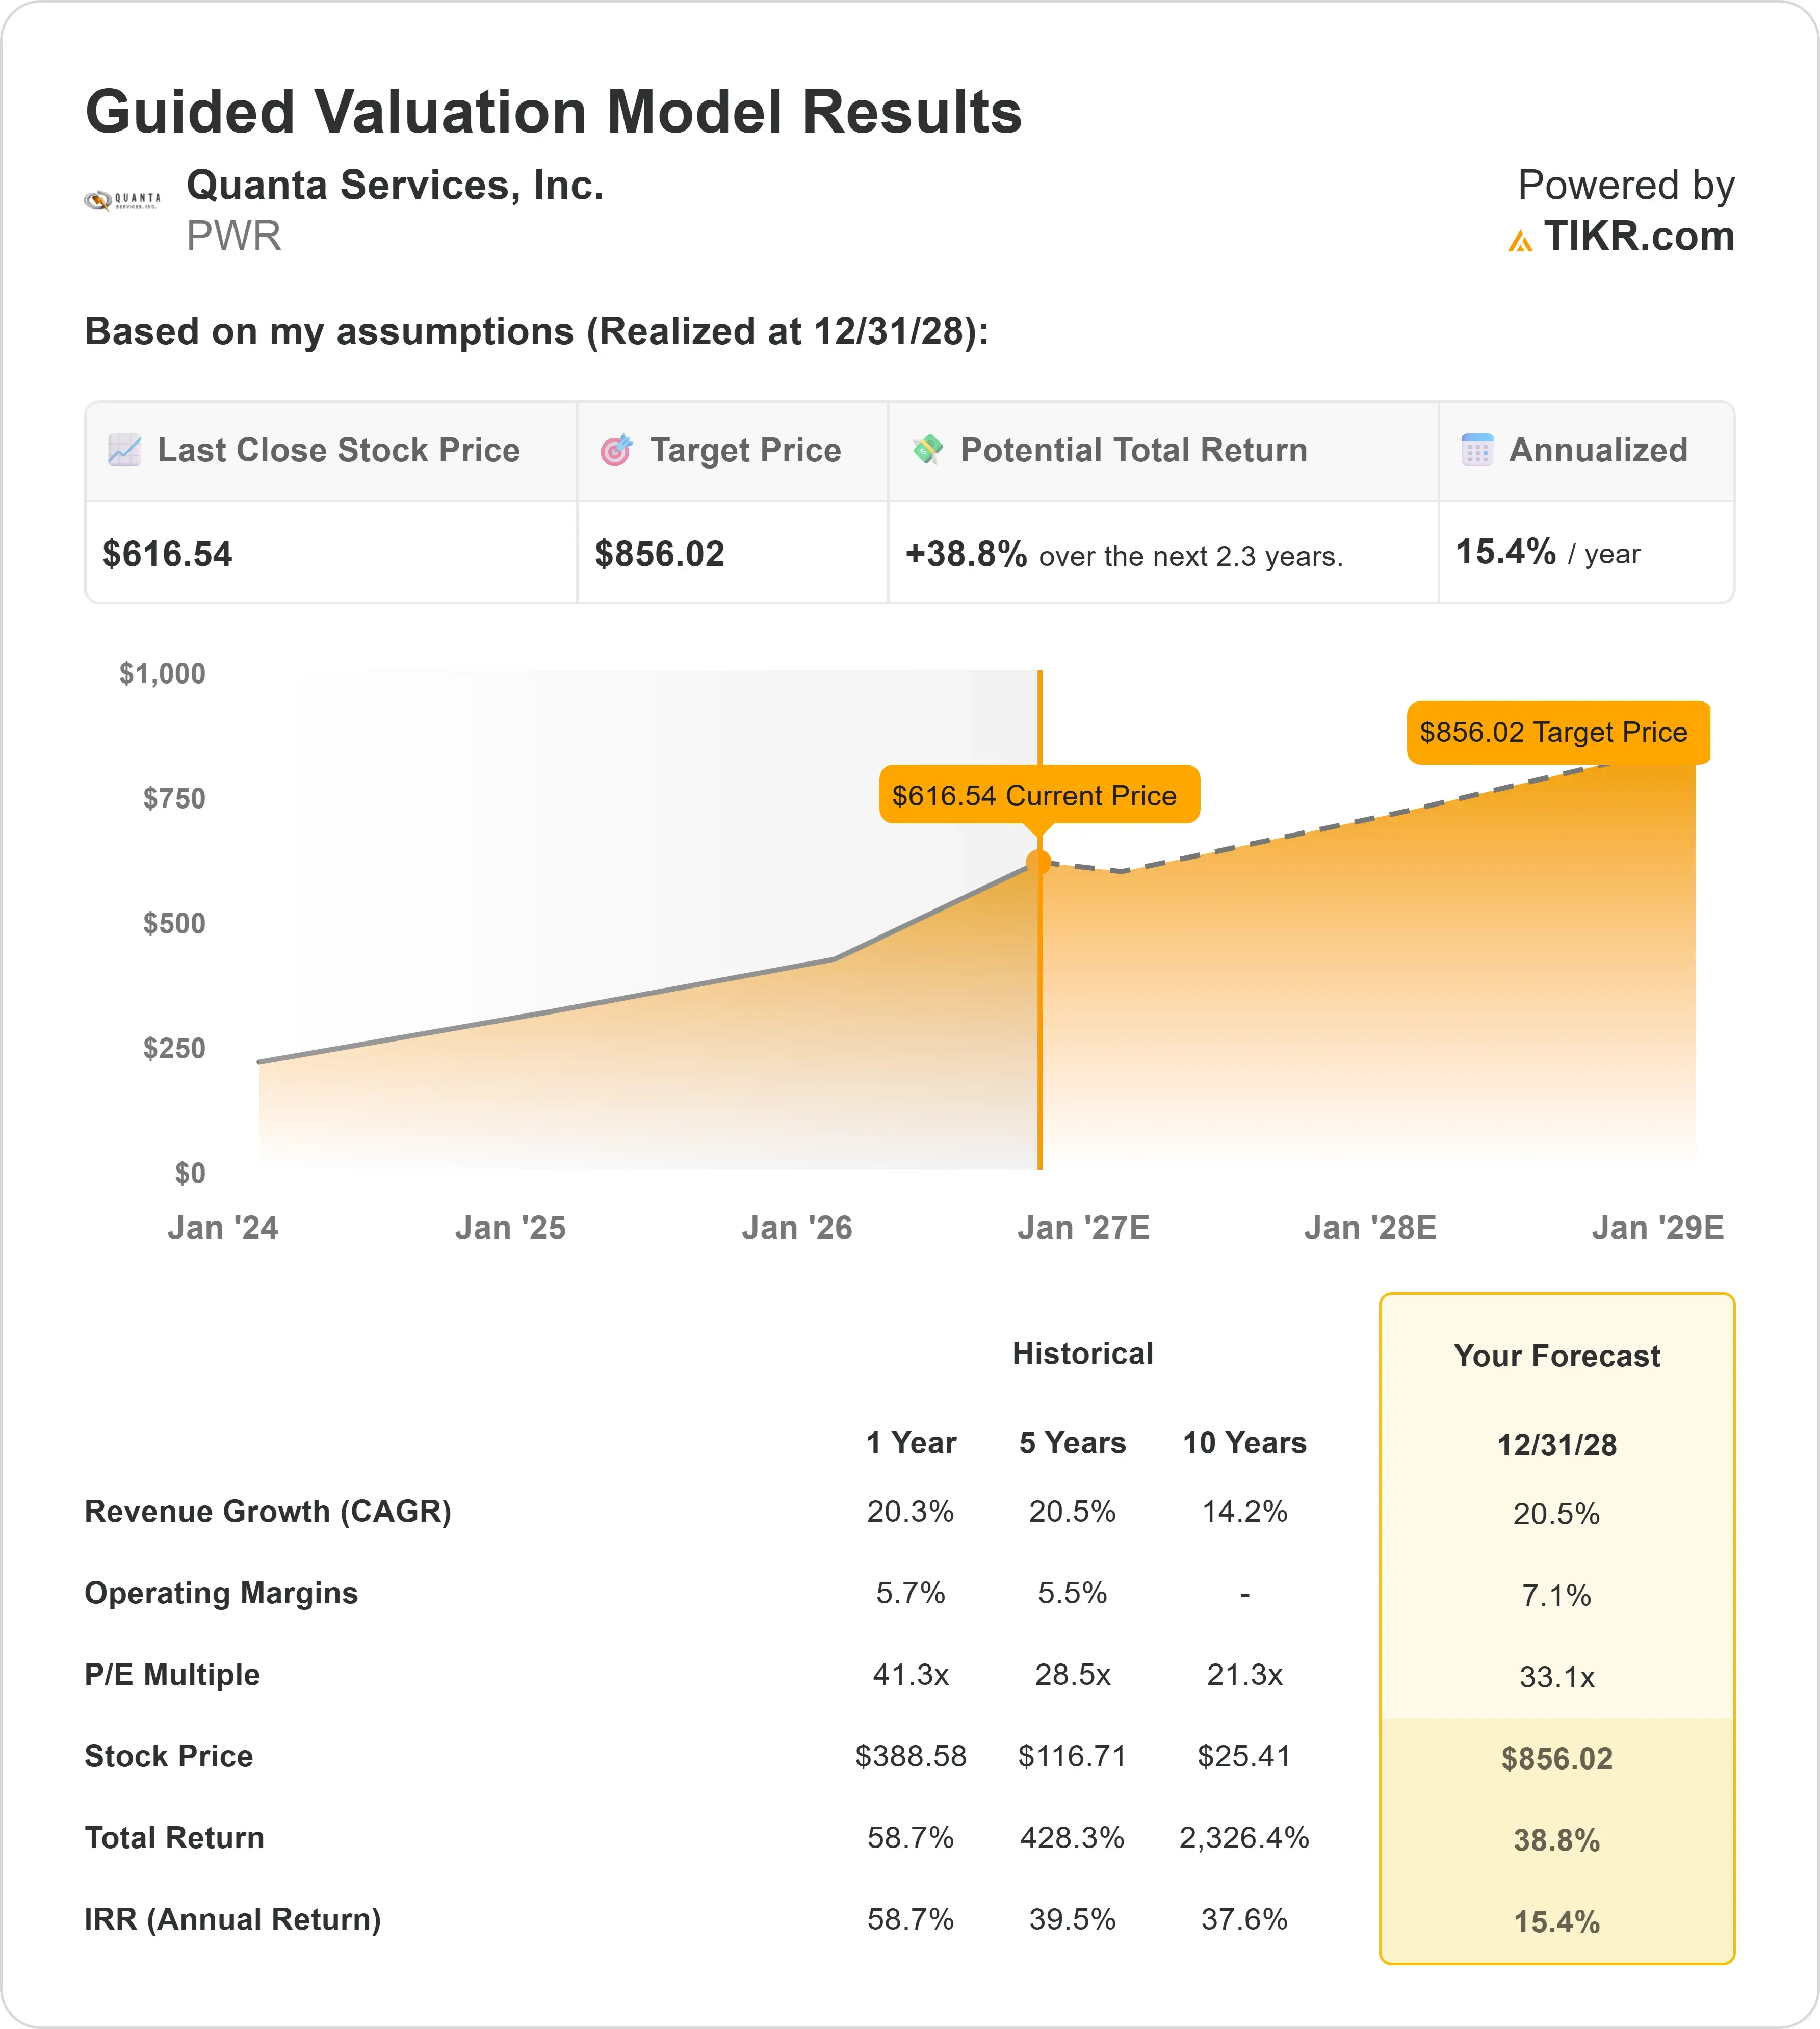
- 株価予想: 現在の前提に基づくと、PWR株は2028年12月までに856ドルに達する可能性があります。
- 潜在的な利益: この目標価格は、現在の株価616ドルから39%のトータルリターン(総収益率)を意味します。
- 年間リターン: 投資家は今後2.3年間で約15%の年間成長が見込まれます。
新機能公開: TIKRの新バリュエーションモデルを使って、お気に入りの銘柄の上昇余地を発見しましょう(無料)>>>
クアンタ・サービス(PWR)は2026年第2四半期に際立った業績を上げ、全項目で予想を上回り、通期業績見通しを再度上方修正しました。
売上高は96億ドル、調整後EBITDAは11億ドル、調整後EPSは4.24ドルを記録しました。フリーキャッシュフローも堅調で、事業全体での契約条件改善が寄与しました。
CEOのデューク・オースティン氏は、これは広範な四半期であり、一時的なものではないと述べました。
- クアンタは現在、2026年通期の売上高を393億ドルから397億ドルと予想しており、従来の見通しから上方修正しています。
- 同社は7月に4件の買収(Phalcon、Enerfab、Percheron、PSD)を完了し、約12.4億ドルの先行投資で、電気、機械、製造作業における自社施工能力を強化しました。
- 買収後にもかかわらず、債務対EBITDA比率は2025年末の1.95倍から1.7倍に改善し、流動性は約28億ドルに達しています。
株価上昇にもかかわらず、TIKRのモデルによれば、株価はさらなる上昇余地を残す水準で取引されています。
アナリストによるPWR株の完全な成長予測と見積もりを確認する(無料) >>>
クアンタ・サービス株に対するモデルの示唆
クアンタの成長ストーリーは、2つの大規模でまだ初期段階の市場に依存しています:従来の公益事業送電・発電事業と、売上高の15%から20%を占めるようになった新しい技術・データセンター分野です。
経営陣は、大規模送電回廊や発電設備の新設といった最大のプロジェクトはまだ受注残高に計上されていないことを明確にしています。
それらの作業の大部分は現在設計段階にあり、2027年以降に現れ始めるはずで、現在の受注残高は将来の規模を過小評価していることを意味します。
技術分野はさらに急速に成長しています。
クアンタの自社施工モデル(熟練技能労働者が作業の約80%から85%を直接担当)は、コストと納期の確実性を必要とするハイパースケーラーや公益事業者に対して優位性をもたらします。
マージンにも拡大の余地があります。
経営陣は、最近の買収によるシナジー効果とトレーニング効率の向上を理由に、電気部門が時間をかけて過去の10%から12%という上限に向けて押し上げられる可能性があると指摘しました。
当社の評価前提
当社の評価前提
TIKRのバリュエーションモデルでは、企業の売上成長率、営業マージン、P/E倍率について独自の前提を入力でき、株式の期待リターンを計算します。
以下は、クアンタ・サービス株に使用した前提です:
1. 売上成長率: 20.5%
これはクアンタの5年間平均成長率と一致します。
同社自身の業績見通しもこの方向を示しており、2026年の売上高は買収と有機的需要の両方が寄与して二桁成長が期待されています。
データセンターと公益事業プログラムからの受注残高の追加は、このペースが継続することを支持しています。
2. 営業マージン: 7.1%
クアンタの2025年営業マージンは5.6%で、5年間平均とほぼ一致しています。
モデルはここからある程度の拡大を前提としており、買収とトレーニング効率化が効果を発揮することで電気部門と地下部門の両方でマージン上昇余地があるという経営陣のコメントに支えられています。
3. 出口P/E倍率: 33.1倍
クアンタは現在、予想収益の約33.6倍で取引されています。
これは1年間平均の41.3倍を下回りますが、5年間平均の28.5倍を上回っています。
モデルは33.1倍への小幅な低下を前提としており、株価が大きく再評価されたものの、成長が正常化するにつれてある程度の倍率圧縮が見られる可能性があることを反映しています。
これらの入力に基づき、TIKRのモデルはPWR株が2028年末までに1株あたり856ドルに達する可能性があると予測しており、39%のトータルリターン、または約15%の年率換算リターンとなります。
独自のバリュエーションモデルを構築してあらゆる銘柄を評価する(無料!) >>>
状況が良くなる、または悪くなる場合のシナリオ
クアンタは長いプロジェクトサイクルと受注のばらつきがある事業を営んでいるため、実行状況と需要によって結果は大きく異なる可能性があります。以下は、2030年12月までの異なるシナリオ下でのクアンタ・サービス株のパフォーマンスです:
- 低水準ケース: 売上成長率が14.2%に減速し、マージンが6.5%に達した場合、投資家は依然として25.1%のトータルリターン、または年率5.4%のリターンを得られる可能性があります。
- 中程度ケース: 15.8%の成長と7.1%のマージンでは、トータルリターンは65.3%、または年率12.4%となります。
- 高水準ケース: 成長率が17.3%に加速し、マージンが7.6%の場合、リターンは111.8%のトータル、または年率19.1%に達する可能性があります。

アナリストが現在PWR株についてどう考えているか確認する(TIKRで無料) >>>
この幅は、大規模送電、発電、データセンターのプロジェクトが今後数年間で設計段階から実際の受注残高と請求額に移行するペースに、クアンタの将来がどれだけ依存しているかを反映しています。
クアンタ・サービス株にはここからどれだけの上昇余地があるか?
TIKRの新しいバリュエーションモデルツールを使えば、1分以内に株式の潜在的な株価を見積もることができます。
必要なのは3つのシンプルな入力だけです:
- 売上成長率
- 営業マージン
- 出口P/E倍率
何を入力すべきかわからない場合、TIKRはアナリストのコンセンサス予測を使用して各入力を自動的に入力し、迅速で信頼性の高い出発点を提供します。
そこから、TIKRは強気、基本、弱気のシナリオ下での潜在的な株価とトータルリターンを計算するため、株式が割安か割高かを素早く確認できます。
60秒以内に株式の真の価値を確認する(TIKRで無料) >>>
新しい機会を探していますか?
- 億万長者投資家が買っている銘柄を確認して、賢明な資金の動きをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で株式を分析できます。
- より多くの石をひっくり返せば…より多くの機会を発見できます。TIKRで10万以上のグローバル株式、世界トップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる株式も保有していません。お読みいただきありがとうございます。投資を楽しんでください!