主なポイント
- CFOのジェレミー・バーナムは、2026年第2四半期決算説明会で、取締役会が第3四半期から四半期配当を1株あたり$1.65に引き上げる意向であることを確認しました。この決定は、$169億の純利益と23%のROTCEという強固な財務状況に基づくものです。
- JPモルガン株は、$1.40から引き上げられた後、$1.50の配当を4四半期連続で支払っており、今回の$1.65へのステップアップは、その連続支払いが始まって以来初の増配となります。
- 配当性向は直近で20.52%と、2四半期前にピークを記録した33.91%から急低下しており、JPモルガン株の配当利回りは1.90%で、長期平均の2.22%を下回っています。
- TIKRの中間シナリオモデルによると、JPモルガン株の目標株価は2030年末までに$428となり、現在の株価$349から23%の総リターン(年率5%)が見込まれます。
JPモルガン株の配当履歴が、今回引き上げられた配当とどのように連動しているかを確認してください。 TIKRでJPMの配当データを無料で探索 →
JPモルガン株の配当増額は、資本規律だけでなく、過去最高の四半期業績に支えられている
JPモルガン・チェース (JPM) は、2026年第2四半期決算を発表し、その内容が取締役会に配当増額の根拠を与えました。これは決算説明会自体がそれを確認する前のことです。
バーナム氏は冒頭、同社が$169億の純利益、1株あたり利益$6.14、ROTCE 23%を達成したことを指摘し、すぐに配当決定に言及しました:「6月のCCARプレスリリースでご覧になった通り、取締役会は第3四半期から四半期配当を1株あたり$1.65に引き上げる意向です。」
この発表は、ほぼすべての項目で好調だった四半期業績の上に成り立っています。収益は前年同期比15%増加し、主にマーケッツ部門、および資産・ウェルスマネジメント部門と消費者銀行部門における手数料の増加によって牽引されました。
費用も同じく15%増加し、バーナム氏はこれを取引量・収益関連コストと継続的な採用活動に起因すると説明しました。信用コストは抑制されました:信用コストは$25億、ネット・チャージオフは$24億、引当金積み増しはわずか$1億4900万でした。
同社の標準化CET1比率は14%となり、純利益がリスク加重資産の増加と株主への資本還付に追いつかなかったため、前四半期からわずかに低下しました。
CEOのジェイミー・ダイモンは、後の説明会で資本還付に関する議論について率直に述べ、アナリストに対し、「株主への資本還付」というフレーズ自体から離れたいと語り、自社株買いと配当をスコアボードではなく投資判断として捉えるべきだと説明しました。
また、同氏は、同社が主に事業に投入してきた$400億の余剰資本に言及し、欧州での事業拡大からセキュリティ・レジリエンシー・イニシアチブまで、その資金の競合する用途として挙げました。
$1.65への配当増額は、孤立したジェスチャーとして行われたわけではありません。それは、投資銀行業務の手数料が30%増加し、マーケッツ株式部門の収益が86%急増し、単に事業がより多くの支出を生み出していたため、年間費用見通しを$25億引き上げた四半期の中で決定されました。
$1.65の配当決定を支えた$169億の純利益から23%のROTCEまで、その背景にある完全な内訳を確認してください。 TIKRでJPMの決算を無料で追跡 →
JPモルガン株の配当性向は、わずか2年で最低水準にまで低下した
配当性向は、配当の推移だけでは語られない物語を伝えます。
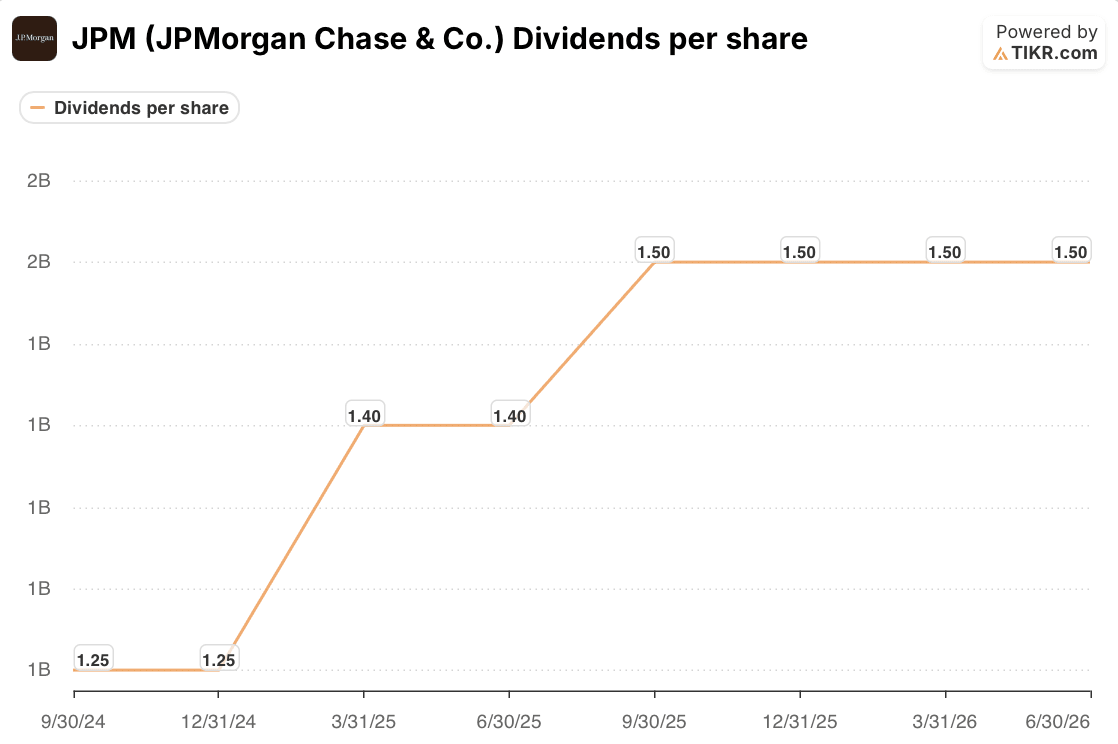
JPモルガン株は、$1.40から引き上げられた後、2025年9月30日から2026年6月30日までの4四半期連続で1株あたり$1.50の配当を維持しました。その前の2四半期は$1.40、さらにその前の2四半期は$1.25でした。第2四半期決算説明会で確認された$1.65への移行は、この数字が1年ぶりに変更されることになります。
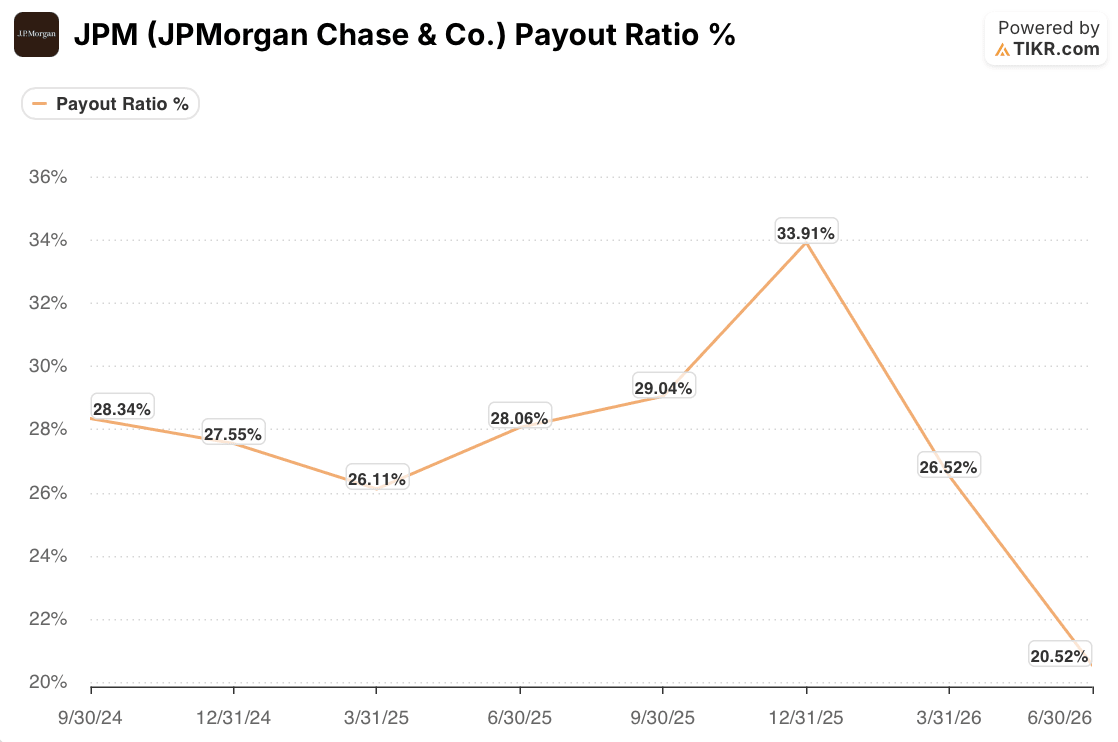
タイミングが注目される理由は、現在の配当性向の水準にあります。2四半期前に33.91%まで上昇した後、26.52%に低下し、直近では20.52%となり、図示された期間全体で最低の数値です。利益が拡大し続ける中で配当性向が30%を大きく下回る水準まで低下している状況は、取締役会が支払能力を圧迫することなく配当を増額する余地を与える類のセットアップであり、まさにバーナム氏が説明会で発表した内容と一致しています。
33.91%への以前の急上昇は、飛ばしてしまうのではなく、よく考える価値があります。これは、利益成長が一時的に配当の支払い義務に遅れをとった時期があったことを示唆しており、その後、純利益が再び加速するにつれて比率が急激に反発したことを意味します。このような変動は、配当そのものの負担というよりも、分母(利益)の動きについてより多くを語っており、同じ期間中に1株あたり配当はほとんど動いていません。
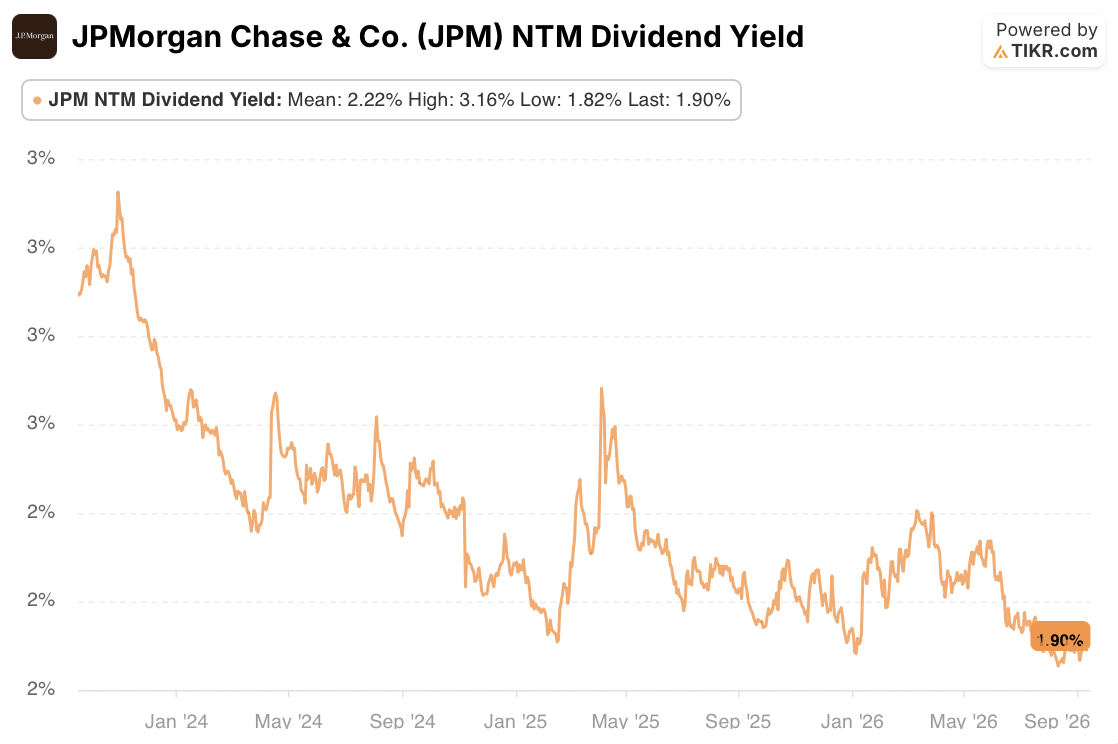
その背景と比較すると、JPモルガン株の1.90%の利回りは、2.22%の平均値と比べて低く見え、データ内の3.16%の高値からは大きく離れています。このギャップは、ここでは警告サインではありません。これは、1年間横ばいだった配当を大きく上回る株価の上昇を反映しています。インカム重視の買い手は、現在JPモルガン株を保有しても多くは支払われていませんが、20%近くにある配当性向は、取締役会が株価の下落だけではなく、さらなる増配を通じてそのギャップを埋め続ける余地があることを示しています。
これら3つを合わせると、読み取りは明快です。配当の推移は、反射的にではなく計画的に増配する企業を示し、配当性向は発表されたばかりの増額に十分な余地があることを示し、利回りは現在のインカムではなく総リターンに対して評価されている株価を示しています。
TIKRのモデルは、JPモルガン株の目標株価を2030年までに$428と設定
TIKRの中間シナリオ評価モデルによると、JPモルガン株の目標株価は2030年末までに$428となり、現在の株価$349から23%の総リターン(年率5%)が見込まれます。
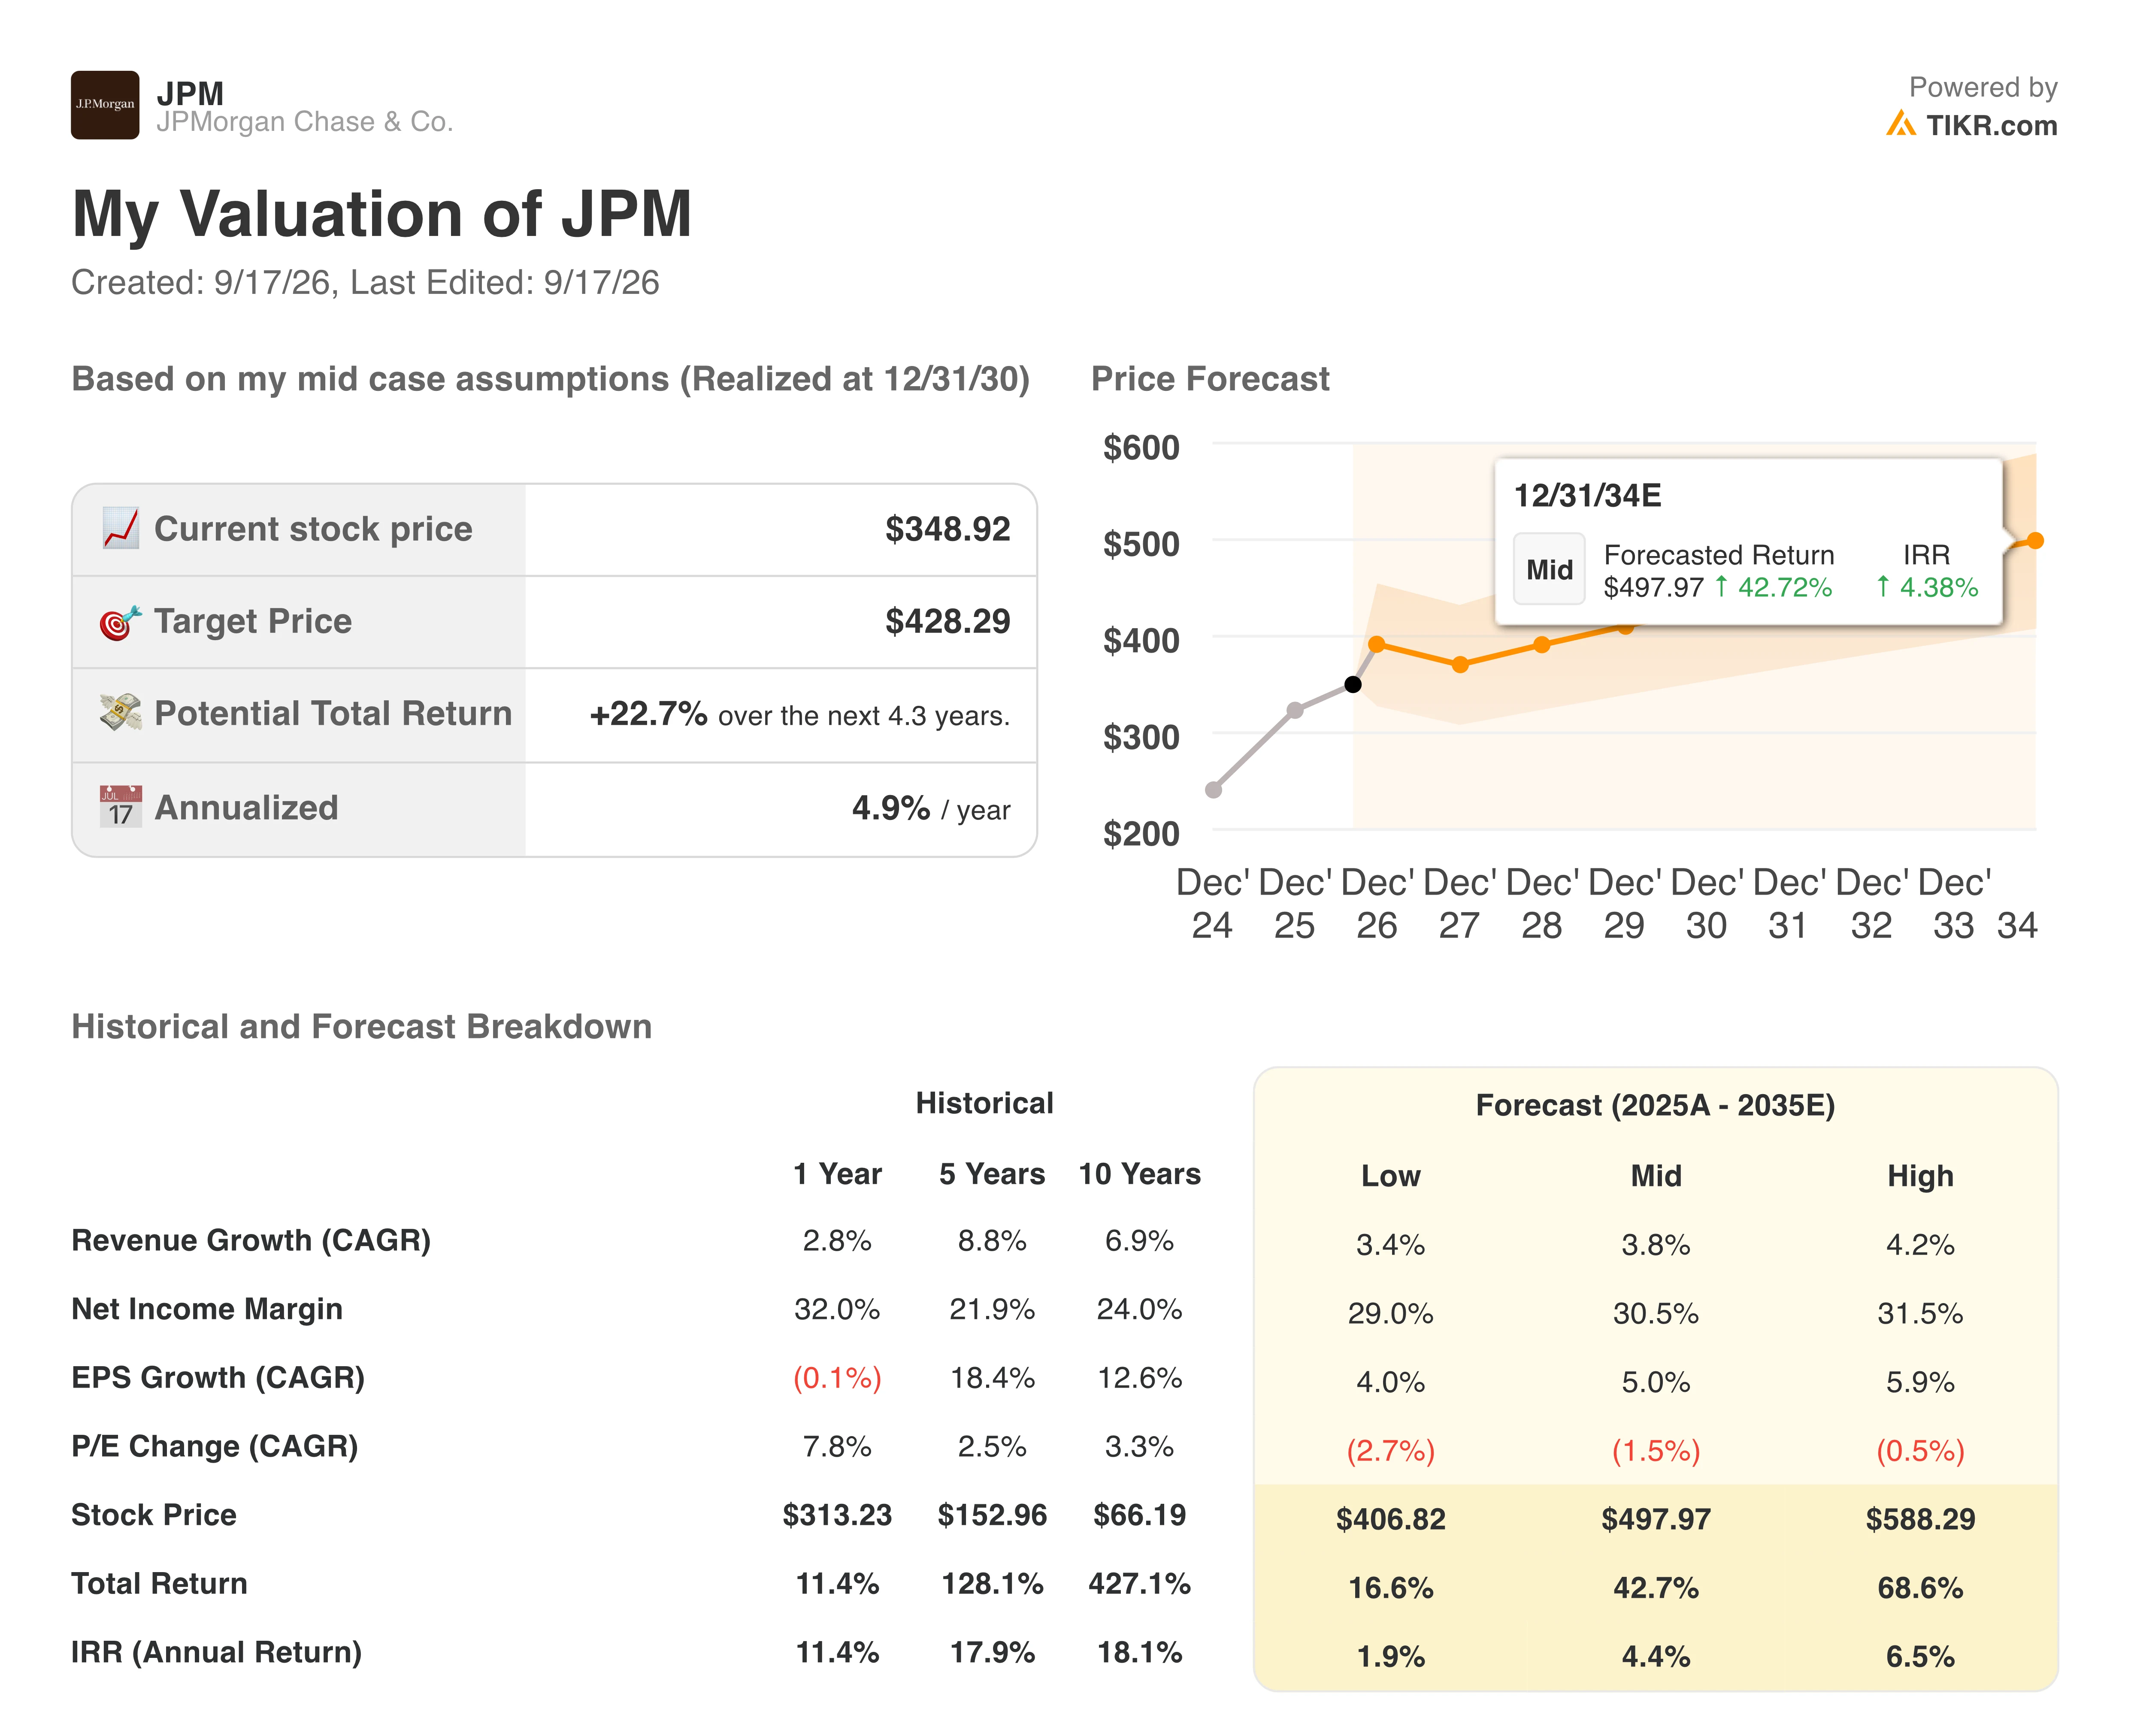
このリターン・プロファイルは、JPモルガン株を、評価倍率拡大ストーリーではなく、着実に資本を増殖させる企業(コンパウンダー)として位置づけており、$1.65への配当増額は、目標株価を単独で支えることなく、総リターンに貢献します。
$428に到達するための根拠は、経営陣が説明会で示した事業見通しにあります:収益15%増、投資銀行業務手数料30%増、マーケッツ株式部門収益86%増、年間NII見通しが約$1055億に引き上げられた一方で、信用コストは抑制され、CET1比率は14%を維持しました。
JPモルガン株の$428の目標株価と23%の予想リターンがどのように分解されるかを正確に確認してください。 TIKRでJPM株を無料でモデル化 →
JPモルガン・チェース&カンパニーに投資すべきですか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできます。
JPモルガン・チェース&カンパニー株を呼び出すと、何年分もの過去の財務データ、ウォール街のアナリストが今後数四半期の収益と利益に何を期待しているか、評価倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
JPモルガン・チェース&カンパニー株を、あなたが注目している他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できます。クレジットカードは必要ありません。必要なのは、自分自身で判断するために必要なデータだけです。
JPM株を分析するプロフェッショナルツールに無料でアクセス →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを確認して、賢い資金をフォローできます。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索してください。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!