


主なポイント
- デビッド・フィンケルスタインCEOはアナリストに対し、分配可能利益(EAD)が1株当たり0.79ドルに達し、配当金を上回るのが9四半期連続となったことを受け、取締役会がAnnalyの四半期配当を1株当たり0.75ドルに引き上げたと説明した。
- 今回の引き上げ前、配当金は5四半期連続で0.70ドルで据え置かれており、これは2024年後半までAnnalyが支払っていた0.65ドルからのステップアップであった。
- 配当性向は67.14%、利回りは13.42%で、過去平均の13.34%をわずかに上回っており、これまでよりはるかに変動の激しかった配当性向の後、カバー率が良好な状況を示している。
- TIKRの中間ケースモデルでは、Annaly株の目標株価は現在の21ドルに対し73ドルと算出され、2031年までの総リターン244%、年率換算33%のリターンが示唆されている。
Annaly株の配当増額は、9四半期連続の配当超過利益に支えられている
Annaly Capital Management (NLY) は四半期普通配当を1株当たり0.75ドルに引き上げた。デビッド・フィンケルスタインCEOはこの決定を、無理をしての引き上げではなく、持続的な配当超過利益の結果として位置づけた。2026年7月22日に行われた2026年第2四半期決算説明会で、フィンケルスタイン氏はAnnalyが1株当たり0.79ドルの分配可能利益(EAD)を生み出し、前四半期から0.03ドル増加したと述べた。これは、EADがAnnaly株が支払う配当金を上回るのが9四半期連続となったことを意味する。同氏はこの引き上げを、同社の収益力の「強化された持続性」を反映したものと呼び、新しい0.75ドルの水準をこの連続記録に直接結びつけた。
配当カバー率についてアナリストから追及されたフィンケルスタイン氏は、決定の背後にある計算について具体的に説明した。同氏は、Annalyの配当をカバーするために必要なリターンは「15%弱」であり、このハードルをポートフォリオが実際に生み出しているリターンと比較した。具体的には、エージェンシー住宅ローン担保証券(MBS)で14%から16%のレバレッジド・リターン、住宅ローン債権で15%超、倉庫ファイナンスで資金調達された住宅ローン債権担保証券(MSR)で13%超を達成しているという。「他の条件が同じであれば、今四半期も配当金をわずかに上回る利益を出す見込みです」と述べた。
フィンケルスタイン氏はまた、1株当たり簿価が四半期で20ドルに上昇したこと、およびAnnalyの経済的レバレッジが5.6倍で、これは保守的な水準であると説明した。同氏は、四半期中に時価発行増資(ATMプログラム)を通じて約4億5000万ドルの株式を調達したと明らかにし、この資金は市場を氾濫させるのではなく株価を保護するために規律を持って運用されると述べた。全体として、議事録は、Annalyの取締役会が配当を引き上げるために無理をしたのではなく、数字がすでにハードルを大きく上回っていたために動いたことを示している。
セリーナ・ウルフCFOは、この引き上げが、Annalyが配当収入と簿価変動の両方を捉えるために使用する指標である「経済的リターン」が四半期で6%、2026年上半期で7%とプラスとなったことと同時に行われたと付け加えた。このリターンは、フィンケルスタイン氏が説明したEADの余裕に加えて、Annaly株が今年後半に向けて持つ配当の根拠を支える背骨となっている。
Annaly株の次の試練は、その利回りが完全に織り込まれる前に訪れる。TIKRでNLY株のリターン履歴をセクターと無料で比較する →
Annaly株の配当性向は大きく変動するが、最新の数値は増額を支持している
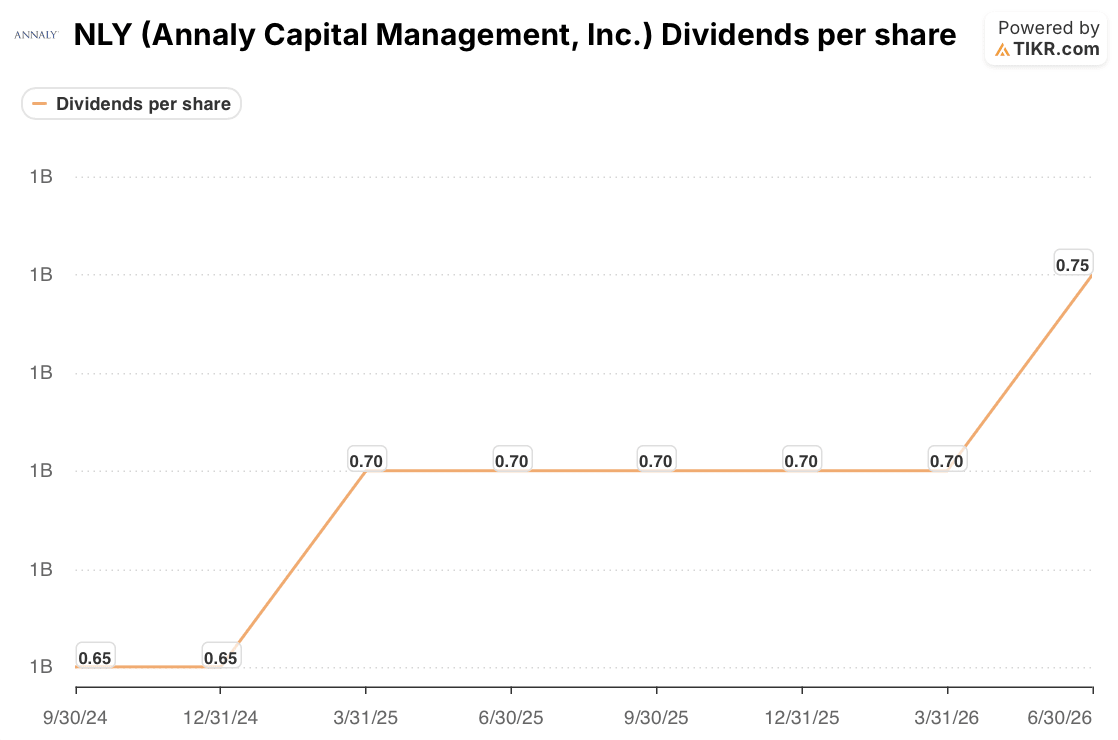
推移は、フィンケルスタイン氏が説明会で述べた内容を裏付けている。Annaly株の四半期配当金は2024年後半まで0.65ドルで推移し、0.70ドルにステップアップして5四半期連続で据え置かれた後、最近0.75ドルに引き上げられた。これは、取締役会が配当金を飛び飛びにではなく段階的に引き上げていることを示しており、そのステップアップは経営陣が挙げたEADの強さと一致している。

配当性向は、話が複雑になる部分だ。現在の67.14%という水準は、フィンケルスタイン氏が主張する「配当金を稼ぎ出せる」という主張と矛盾なく見える。しかし、この数値は、チャート開始から2四半期目に552.95%まで上昇し、51.60%の低水準に落ち、その後803.86%まで急上昇してから再び落ち着いたという一連の変動の中にある。単独で500%や800%を超える配当性向は、どんなインカム投資家も警戒するだろうが、Annaly株の歴史にはまさにそのような数値が記録されている。現在の67.14%という水準は、その範囲のより穏やかな側、つまり「標準」ではなく、フィンケルスタイン氏がアナリストに語ったカバー率の話は、4年間のパターン全体ではなく、より滑らかで最近の四半期が維持されることに依存していることを意味する。

利回りは3つ目の視点を加える。Annaly株の現在の利回りは13.42%で、自身の過去平均である13.34%をわずかに上回り、歴史的に記録した19.53%の高水準を大きく下回っている。長期平均に近い利回りと、自身の変動範囲の低い側にある配当性向の組み合わせは、市場がAnnaly株を、現在のインカム面で異常に割安でも異常に割高でもない水準で評価していることを示唆する。この組み合わせは、今日購入する投資家にとって重要だ。参入時の利回りは、長期的な保有者が平均的に受け取ってきたものとほぼ同じであり、苦境による割安でもなく、配当が危険にさらされていることを示すプレミアムでもない。
これら3つを合わせると、見解は建設的ではあるが無条件ではない。これほど低い配当性向、平均に近い利回り、そして9四半期連続のEADカバー率を背景に配当を引き上げた取締役会は、すべて同じ方向を指し示している。配当性向の歴史に刻まれた変動性は、これが明確な結論となることを妨げる唯一の糸であり、Annalyが四半期ごとに報告するたびに注目する価値がある。
TIKRのモデルは、配当の有無にかかわらず、Annaly株を2031年までに73ドルと評価
TIKRの中間ケース評価モデルでは、Annaly株の目標株価は現在の21ドルに対し73ドルと算出され、2031年までの総リターン244%、年率換算33%のリターンが示唆されている。
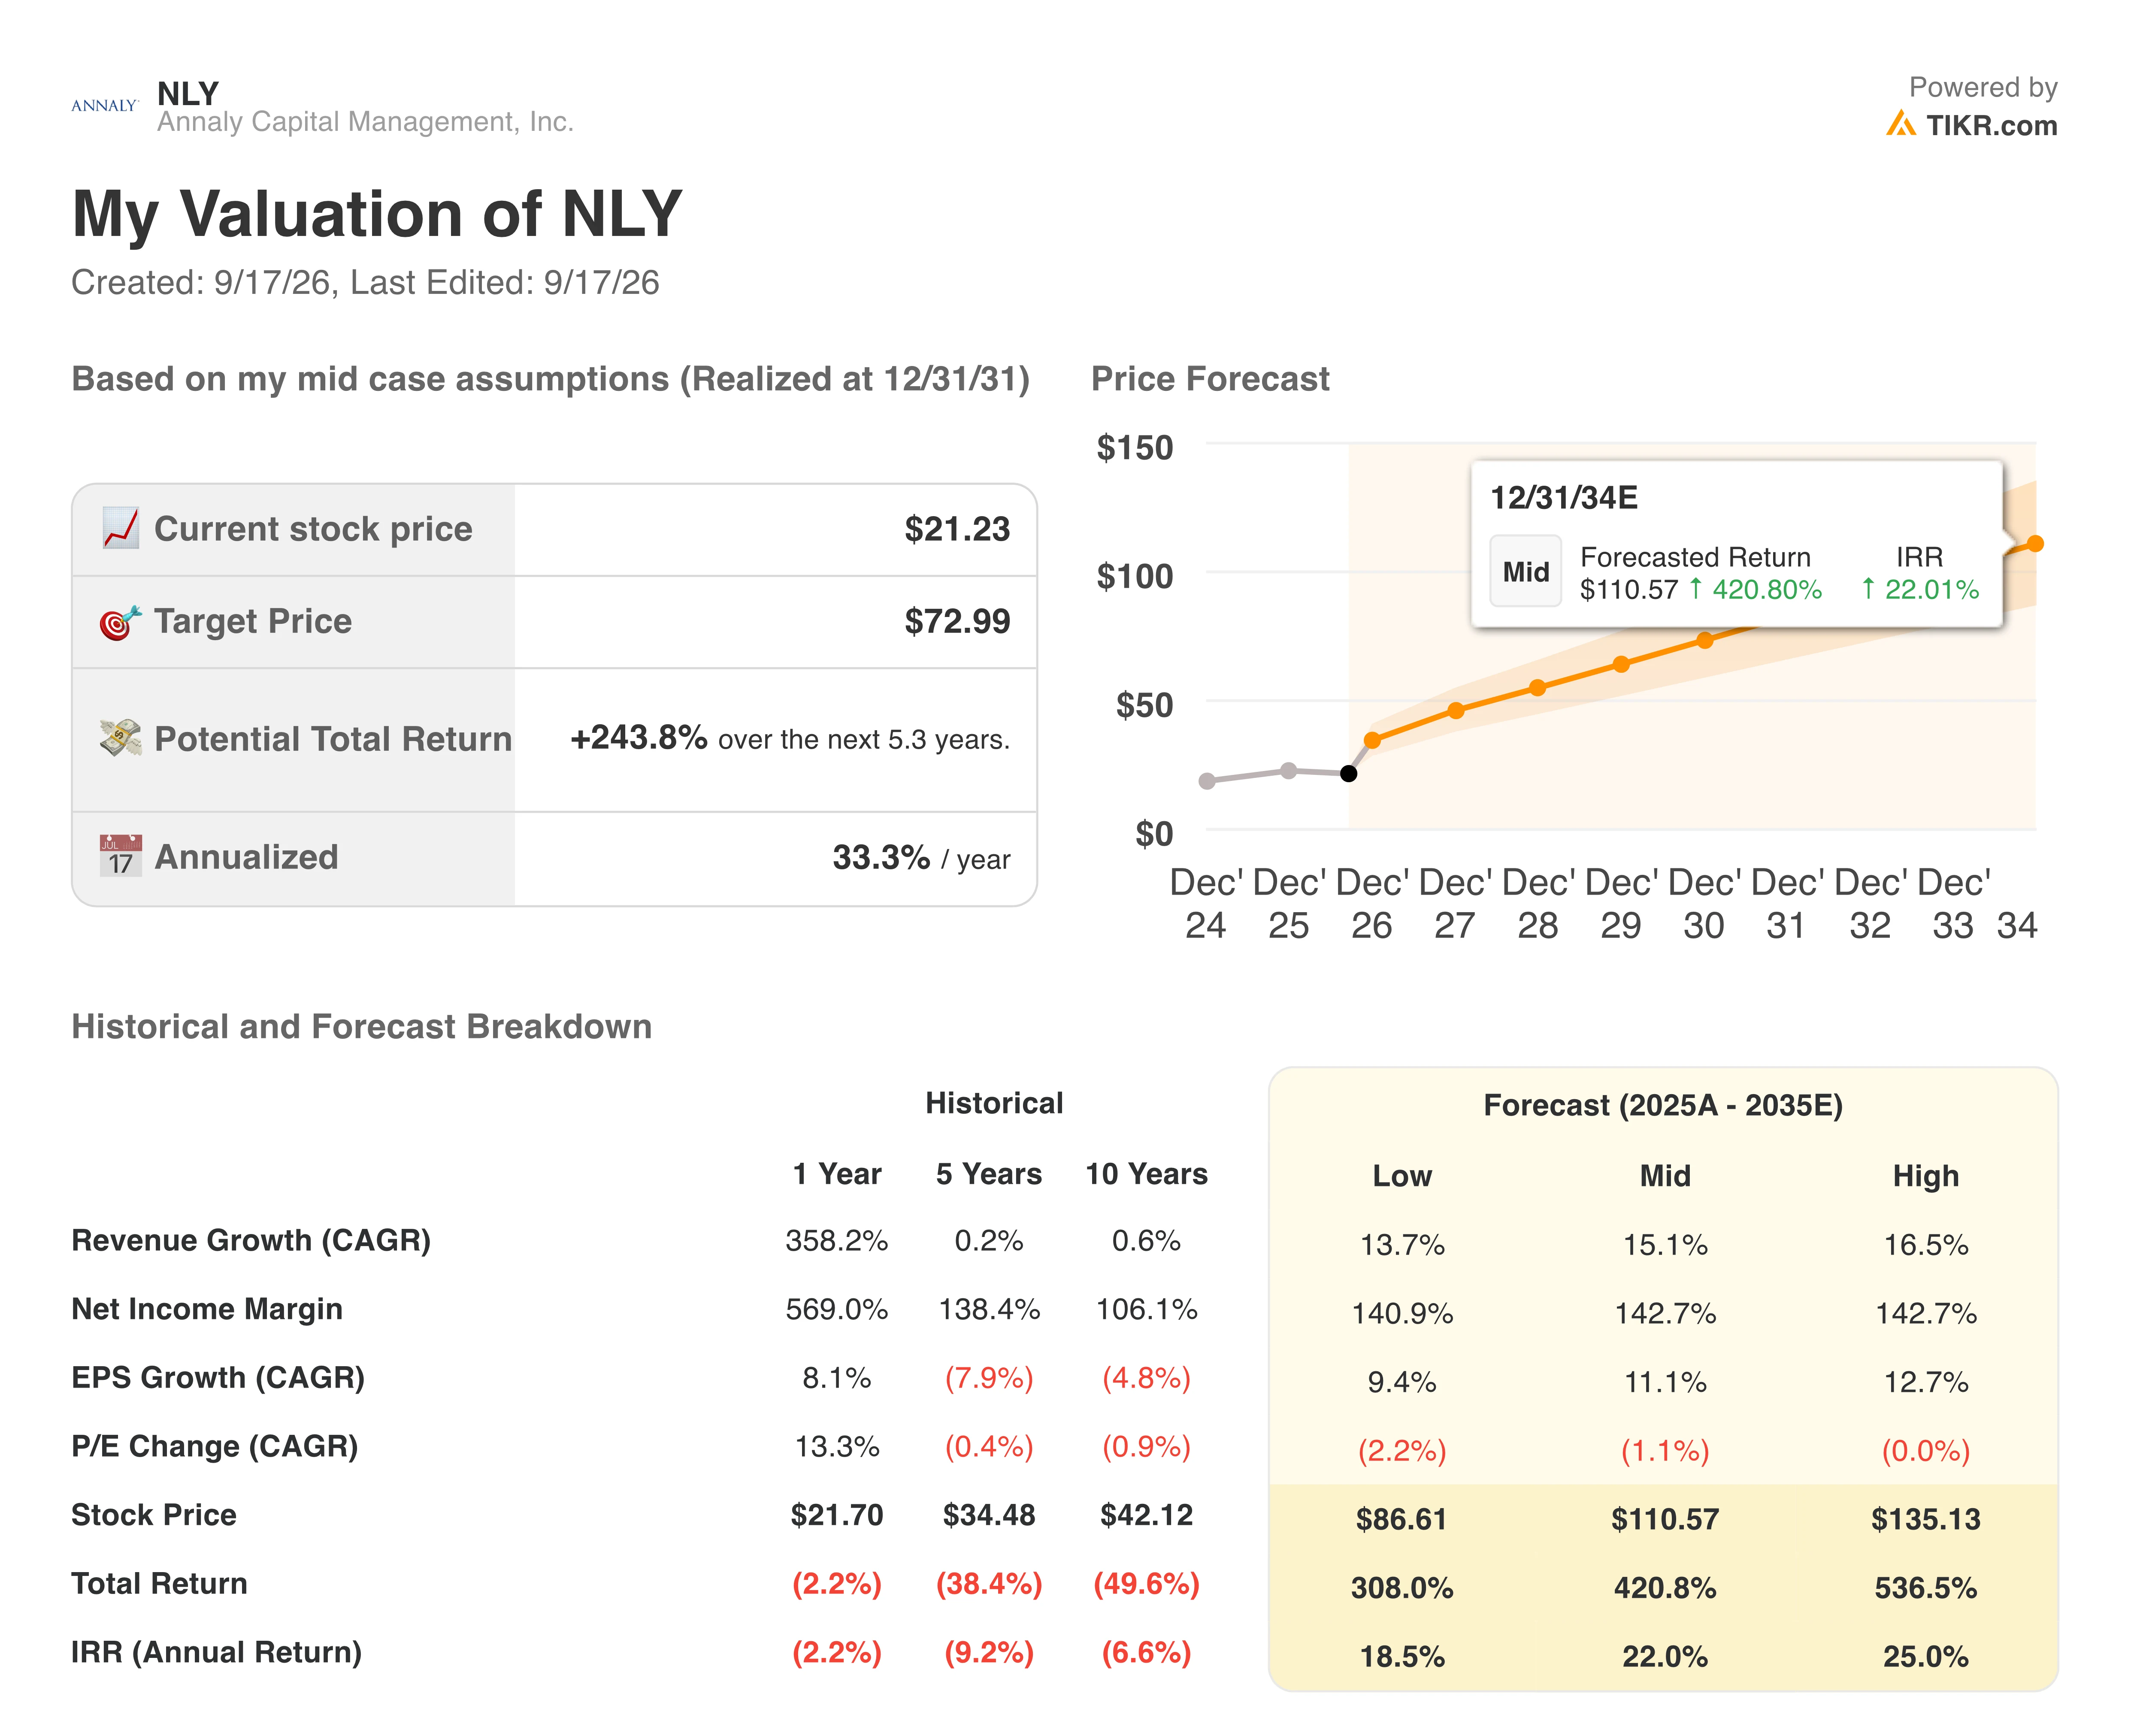
このようなリターンのプロファイルは、Annaly株を、総リターンにおいて利回りだけでなく株価上昇も実際に貢献する銘柄の一つに位置づける。現在はインカム商品として取引されているにもかかわらずだ。
モデルの目標株価は、フィンケルスタイン氏が説明会で示したのと同じ事業状況を反映している。エージェンシー、住宅ローン債権、MSRの3分野で二桁のレバレッジド・リターンを稼ぐポートフォリオ、2024年第3四半期以降に調達された54億ドルの資本、そしてその期間の累積で33%超の経済的リターンに基づいて構築されている。
73ドルに到達するために、配当が上がり続ける必要はない。必要なのは、フィンケルスタイン氏が説明した3つの戦略すべてにわたるリターンのプロファイルが持続することであり、配当はその仕組みの一つのアウトプットであって、その基盤ではない。
Annaly株のモデルは、2031年までに73ドルの目標株価と年率33%のリターンを示しており、これは配当以上の要素に基づくケースである。TIKRで完全な評価分析を無料で確認する →
Annaly Capital Management, Inc. に投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関品質の財務データに無料でアクセスできます。
Annaly Capital Management, Inc. 株を表示すると、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する売上高と利益、評価倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
Annaly Capital Management, Inc. を、あなたが注目している他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で決断するために必要なデータだけです。
NLY株を分析するプロ向けツールにTIKRで無料アクセスする →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、賢い資金の動きを追跡しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


