主なポイント:
- ロイヤルティプログラムの立ち上げが期待を上回る: Club Wingstopの会員登録数は予想を22%上回っており、ロイヤルティからの売上はすでに自社デジタル売上のほぼ半分を占めています。
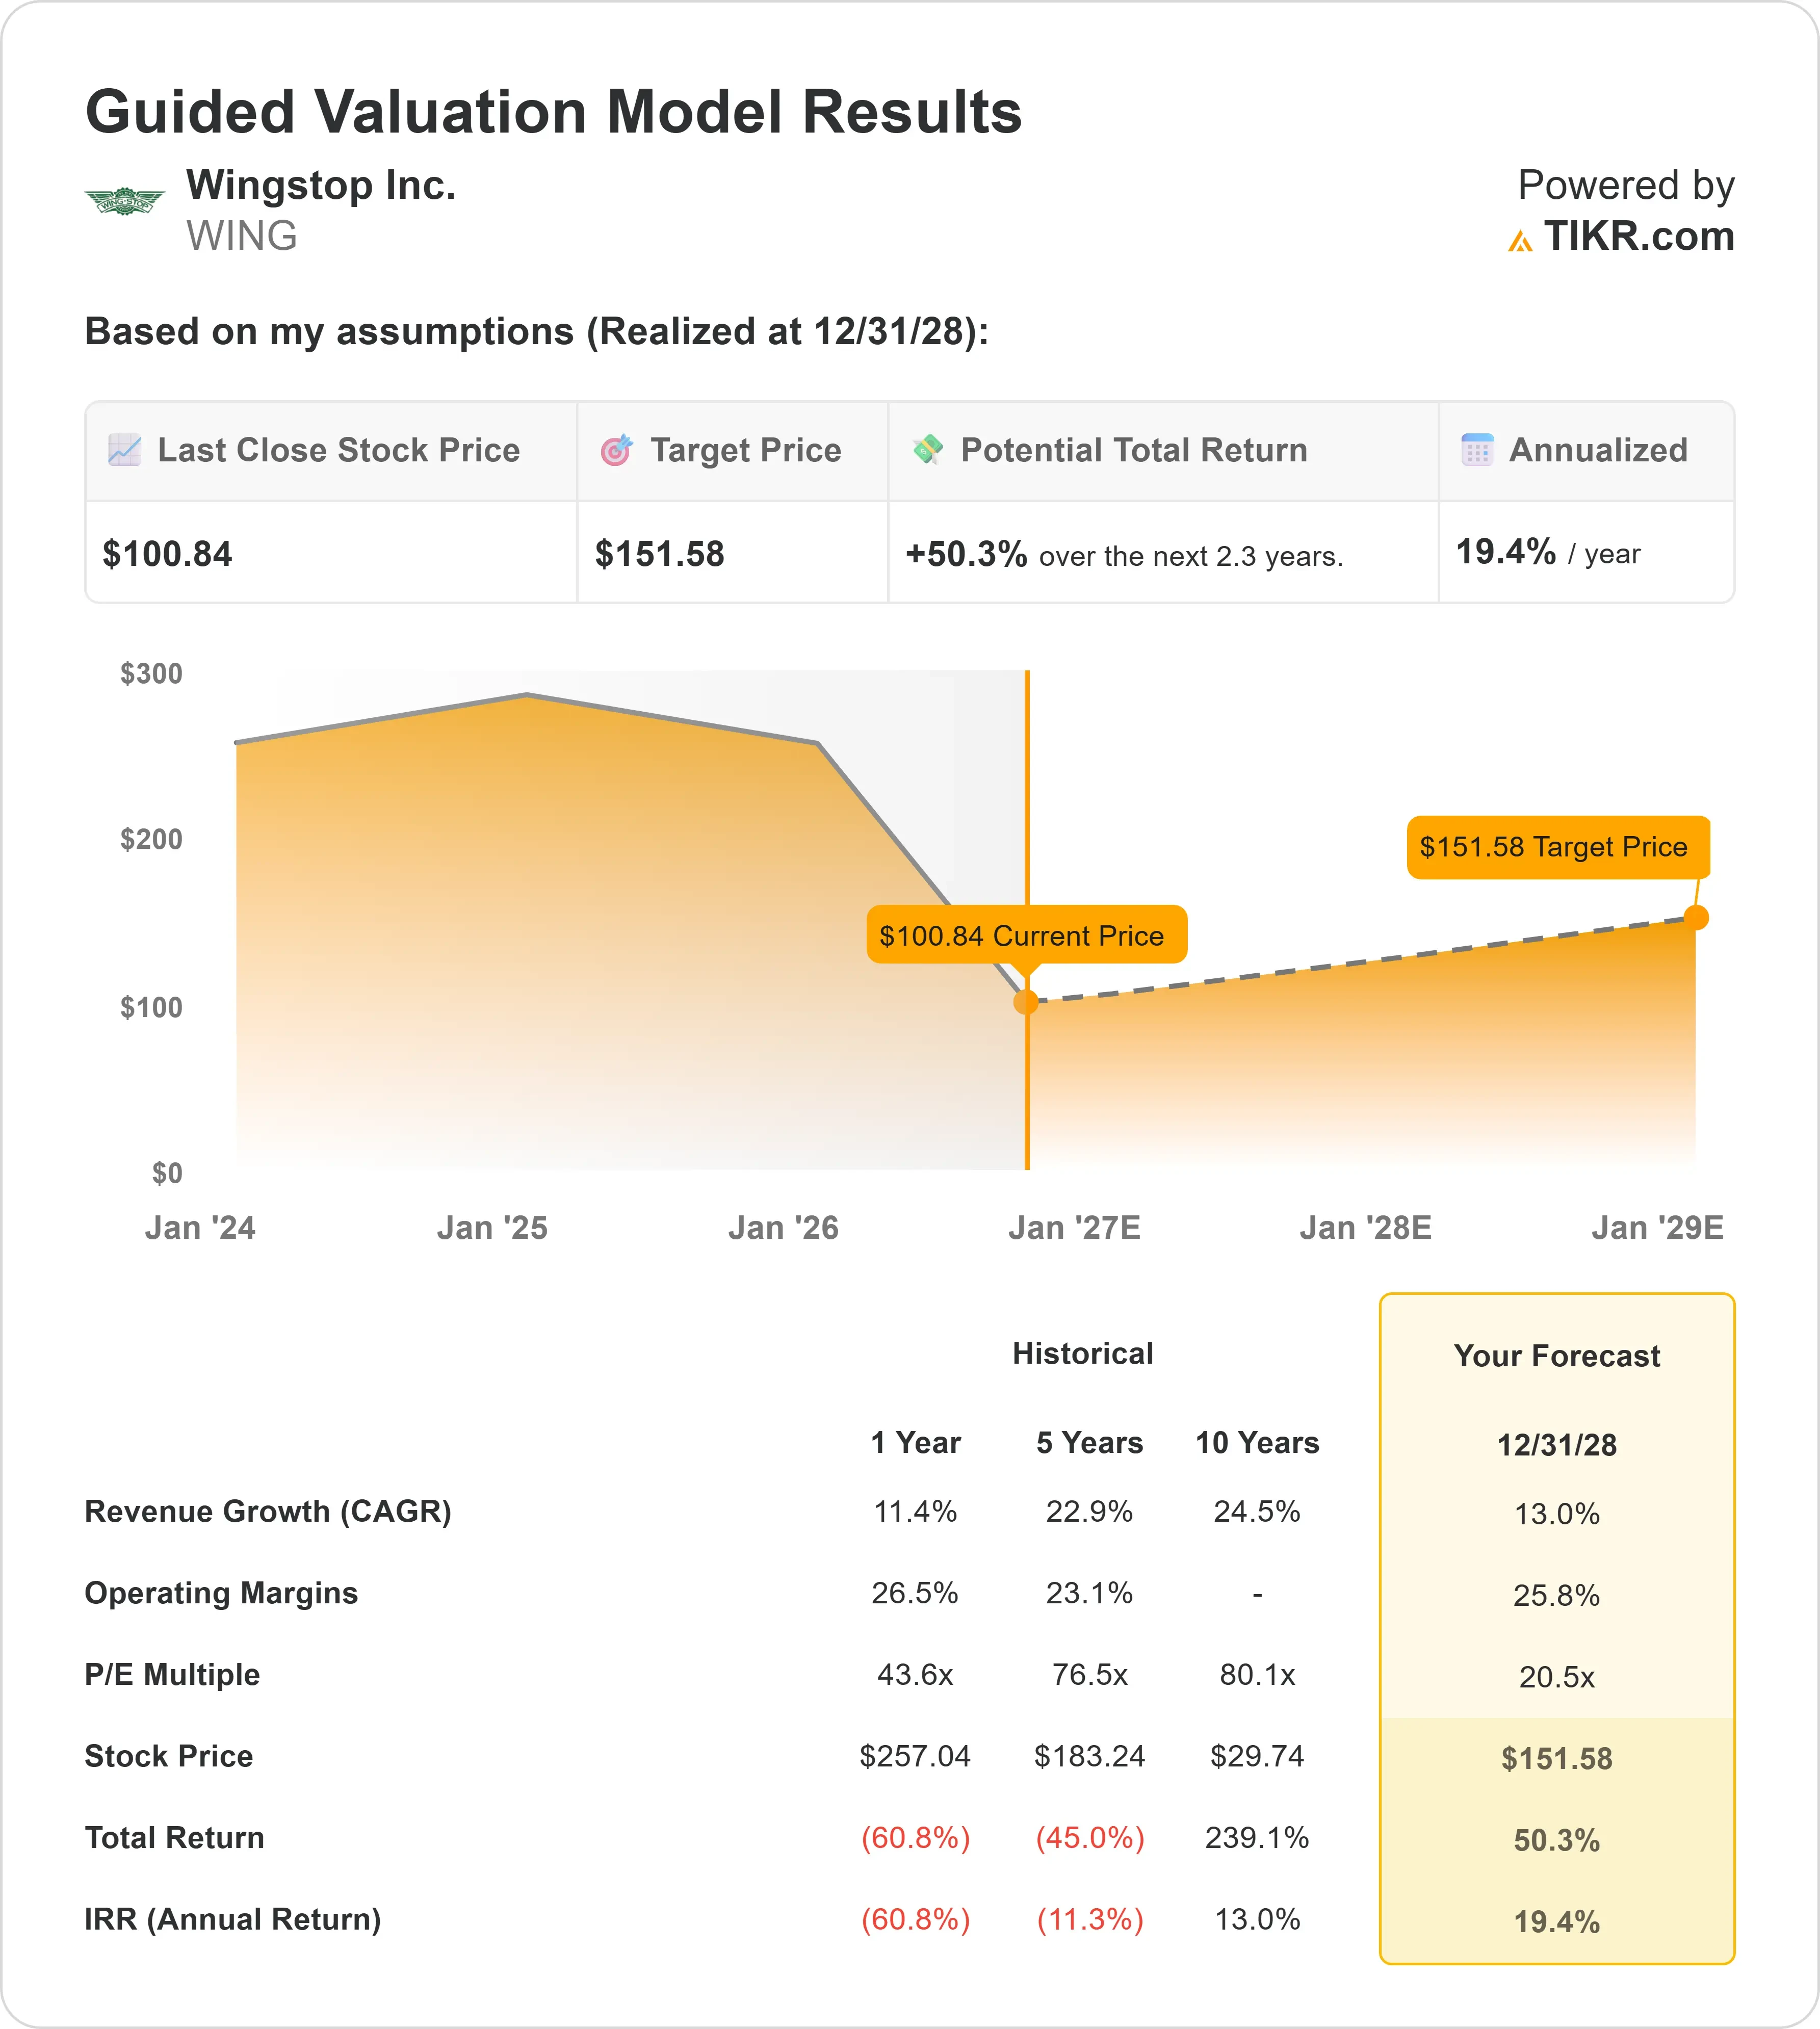
- 株価予想: 現在の進捗に基づくと、WING株は2028年12月までに$152に達する可能性があります。
- 潜在的な利益: この目標価格は、現在の株価$101からの総利益率が50%であることを示唆しています。
- 年間利益率: 投資家は今後2.3年間で約19%の年率成長を見込むことができます。
新機能公開: TIKRの新バリュエーションモデルを使って、お気に入りの銘柄がどれだけ上昇する可能性があるかを発見しましょう (無料)>>>
Wingstop (WING) は2026年第2四半期に苦戦を強いられました。国内の既存店売上高は7.5%減少し、予想を下回る結果となりました。これは、同社の主要顧客層である低所得層が、インフレとガソリン価格の上昇の圧力により支出を抑制したためです。
CEOのMichael Skipworth氏は、問題はブランドにあるのではなく、価値の明確な証明が今必要だと述べています。重要なワールドカップの試合やNBAファイナルの試合中には、同じ経済的に厳しい状況にある顧客が集まって祝うことで、既存店売上高は二桁成長に転じました。
これは、人々が依然としてWingstopを求めていることを示しています。ただ、今はより明確な価値の証明が必要なだけなのです。
- 新規店舗の開業に支えられ、システム全体の売上高は依然として5.3%増加し、約14億ドルに達しました。
- 調整後EBITDAは12.5%増加し、6,660万ドルとなりました。
- 同社は年間の既存店売上高の業績見通しを4%から6%の減少に下方修正しましたが、グローバルでの店舗数成長率15%から16%は維持しました。
Wingstopの株価は現在約$101で取引されており、2025年の高値から大きく下落しています。投資家は、新たな価値訴求メッセージとロイヤルティ機能が売上を回復させられるかどうかを見守っています。
WING株に関するアナリストの完全な成長予測と見通しを見る (無料) >>>
モデルが示すWingstop株の見通し
Wingstopは、資産効率の高い急成長中のチキンウィングチェーンで、年間約300店舗の新規出店のほぼすべてをフランチャイズ化しています。
国内店舗の55%以上が低所得層の都市部に立地しており、この顧客の支出抑制が一部の競合他社よりも同社に大きな打撃を与えている理由を説明しています。
同社の対応は2つの点に集中しています。
第一に、より鋭い価値訴求メッセージにより、顧客に数年前と同じ価格帯である一人当たり約8ドルでWingstopを利用できることを示しています。
「30個のウィングを30ドルで」といった初期のテストは好調で、顧客が割引だけでなく追加商品を購入したため、平均客単価を約17%押し上げました。
第二に、同社初のロイヤルティプログラムであるClub Wingstopが今四半期に全国展開されました。
経営陣はこれを、一律割引ではなく、パーソナライズされたオファーのための長期的なプラットフォームと見ています。
新規店舗開業による既存店への影響は、第2四半期には実際に過去の水準を下回り、開発パイプラインは記録的な水準にあります。これは、既存店売上高が圧力下にあるにもかかわらず、フランチャイジーが長期的な単店舗経済性を依然として信じていることを示す兆候です。
年率13.0%の売上高成長と25.8%の営業利益率の予測を用いて、我々のモデルは、株価が2.3年以内に$152まで上昇する可能性があると予測しています。これは、株価収益率(P/E)倍率を20.5倍と仮定しており、Wingstop自身の1年平均43.6倍に比べて大幅な割安水準です。
我々のバリュエーション前提
我々のバリュエーション前提
TIKRのバリュエーションモデルを使えば、企業の売上高成長、営業利益率、P/E倍率について独自の前提条件を入力し、株の期待リターンを計算できます。
以下が、Wingstop株に対して我々が使用した前提条件です:
1. 売上高成長: 13.0%
Wingstopの売上高成長率は過去1年で11.4%であり、5年および10年平均の約23-25%を大きく下回っています。
既存店売上高が減少し、現在は店舗数増加が主な成長ドライバーとなっていることを踏まえ、新規店舗開業が二桁ペースで継続する一方で既存店売上高は圧力を受けたままであるため、成長率は13%付近に落ち着くと仮定しています。
2. 営業利益率: 25.8%
2025年の営業利益率は27.6%であり、3年および5年平均と一致しています。
第2四半期は骨付きウィングのコスト低下が利益率を押し上げ、経営陣のサプライチェーン戦略により食材コストの見通しが立っています。
我々は、同社が価値への投資と有利なウィング価格設定のバランスを取るため、利益率がほぼ横ばいで推移すると仮定しています。
3. 終値P/E倍率: 20.5倍
Wingstopは現在、予想利益の21.2倍で取引されており、1年平均の43.6倍や5年平均の76.5倍から大幅に下落しています。
我々は、市場がこの株にプレミアムを支払う前に、既存店売上高が実際にプラスに転じることを見たいと考えているため、株価の再評価(リレーティング)を仮定するのではなく、倍率をほぼ横ばいで維持すると仮定しています。
独自のバリュエーションモデルを構築してあらゆる銘柄を評価 (無料!) >>>
状況が良くなった場合、悪くなった場合はどうなるか?
低所得層消費者にさらされているレストランチェーンは、支出圧力がどれだけ早く緩和されるかによって大きく変動する可能性があります。以下は、2030年12月までの異なるシナリオ下でのWingstop株のパフォーマンスです:
- 悲観シナリオ: 売上高成長率が9.4%に減速し、純利益率が16.6%で落ち着いた場合、投資家は依然として71.6%の総利益率、つまり年率約13.4%の利益を見込むことができます。
- 基本シナリオ: 10.4%の成長率と17.4%の利益率の場合、総利益率116.0%、つまり年率約19.6%の利益が期待されます。
- 楽観シナリオ: 価値訴求メッセージとClub Wingstopがより迅速な回復を牽引し、売上高成長率が11.5%、利益率が17.8%に押し上げられた場合、利益は総利益率163.2%、つまり年率約25.3%に達する可能性があります。

アナリストがWING株を今どう見ているか確認 (TIKRで無料) >>>
これらの結果の間の幅は、主に、価値訴求メッセージが浸透した際に、中核となる低所得層の顧客がどれだけ早く戻ってくるか、そしてClub Wingstopの初期の勢いが短期的な登録増加ではなく、持続的な来店頻度の向上につながるかどうかに依存します。
Wingstop株はここからどれだけ上昇する可能性があるか?
TIKRの新しいバリュエーションモデルツールを使えば、1分以内に株の潜在的な株価を推定できます。
必要なのは3つのシンプルな入力だけです:
- 売上高成長率
- 営業利益率
- 終値P/E倍率
何を入力すべきかわからない場合、TIKRはアナリストのコンセンサス予測を使用して各入力を自動的に入力し、迅速で信頼性の高い出発点を提供します。
そこから、TIKRは楽観、基本、悲観の各シナリオ下での潜在的な株価と総利益率を計算するため、株が割安か割高かを素早く確認できます。
新しい機会を探していますか?
- 億万長者投資家が何を買っているか確認して、賢い資金の動きを追いかけましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!