APP株の主要統計
- 過去1週間のパフォーマンス: +9.6%
- 52週間レンジ: $298 ~ $746
- バリュエーションモデル目標株価: $496
- 潜在的上昇余地: 2.3年で48.4%
TIKRのバリュエーションモデルでAppLovinの公正価値を60秒以内に推定(無料) >>>
業績のつまずきから回復へ
AppLovin (APP) 株は今週、約9.6%上昇しました。これは8月上旬に始まった厳しい期間の後、歓迎すべき反発です。同社の第2四半期売上高は前年同期比53%増の19億2000万ドルに達しましたが、これは自社の業績見通しの中間値をわずかに下回る結果でした。決算発表日に株価は約17%下落し、BofAはその後、中立格付けへの引き下げを行いました。

目標を下回ったにもかかわらず、基礎的な数字は堅調を維持しました。純利益は55%増の12億7000万ドルに達し、調整後EBITDAは前年同期比58%増加、マージンは約300ベーシスポイント拡大しました。CEOのAdam Foroughi氏はこの不足分を美化しませんでした。彼は投資家に対し、「何が起きたかは分かっており、すでに対処済みだ」と述べ、同社が通常の四半期ごとのAIモデルによる押し上げ効果を単に見逃しただけだと説明しました。
この説明は現在、受け入れられているようです。AppLovinのモバイル分析部門であるAdjustは今週、2026年上半期の世界のショッピングアプリセッション数が15%増加したと報告しました。これは、AppLovinが依存するモバイル広告エコシステムが健全な状態を維持していることを示す兆候です。経営陣は第3四半期売上高を20億5500万ドルから20億8500万ドル(46%から48%の成長)と見通しています。
もしAppLovinの第3四半期決算が、今回の不足が需要減退ではなくタイミングの問題であったことを確認できれば、今週の反発は、52週間高値である$746近辺へのより広範な回復の初期段階を示す可能性があります。
AppLovinが8月の安値からどれだけ回復したかを追跡(無料) >>>
押し目後もなお割高な成長株
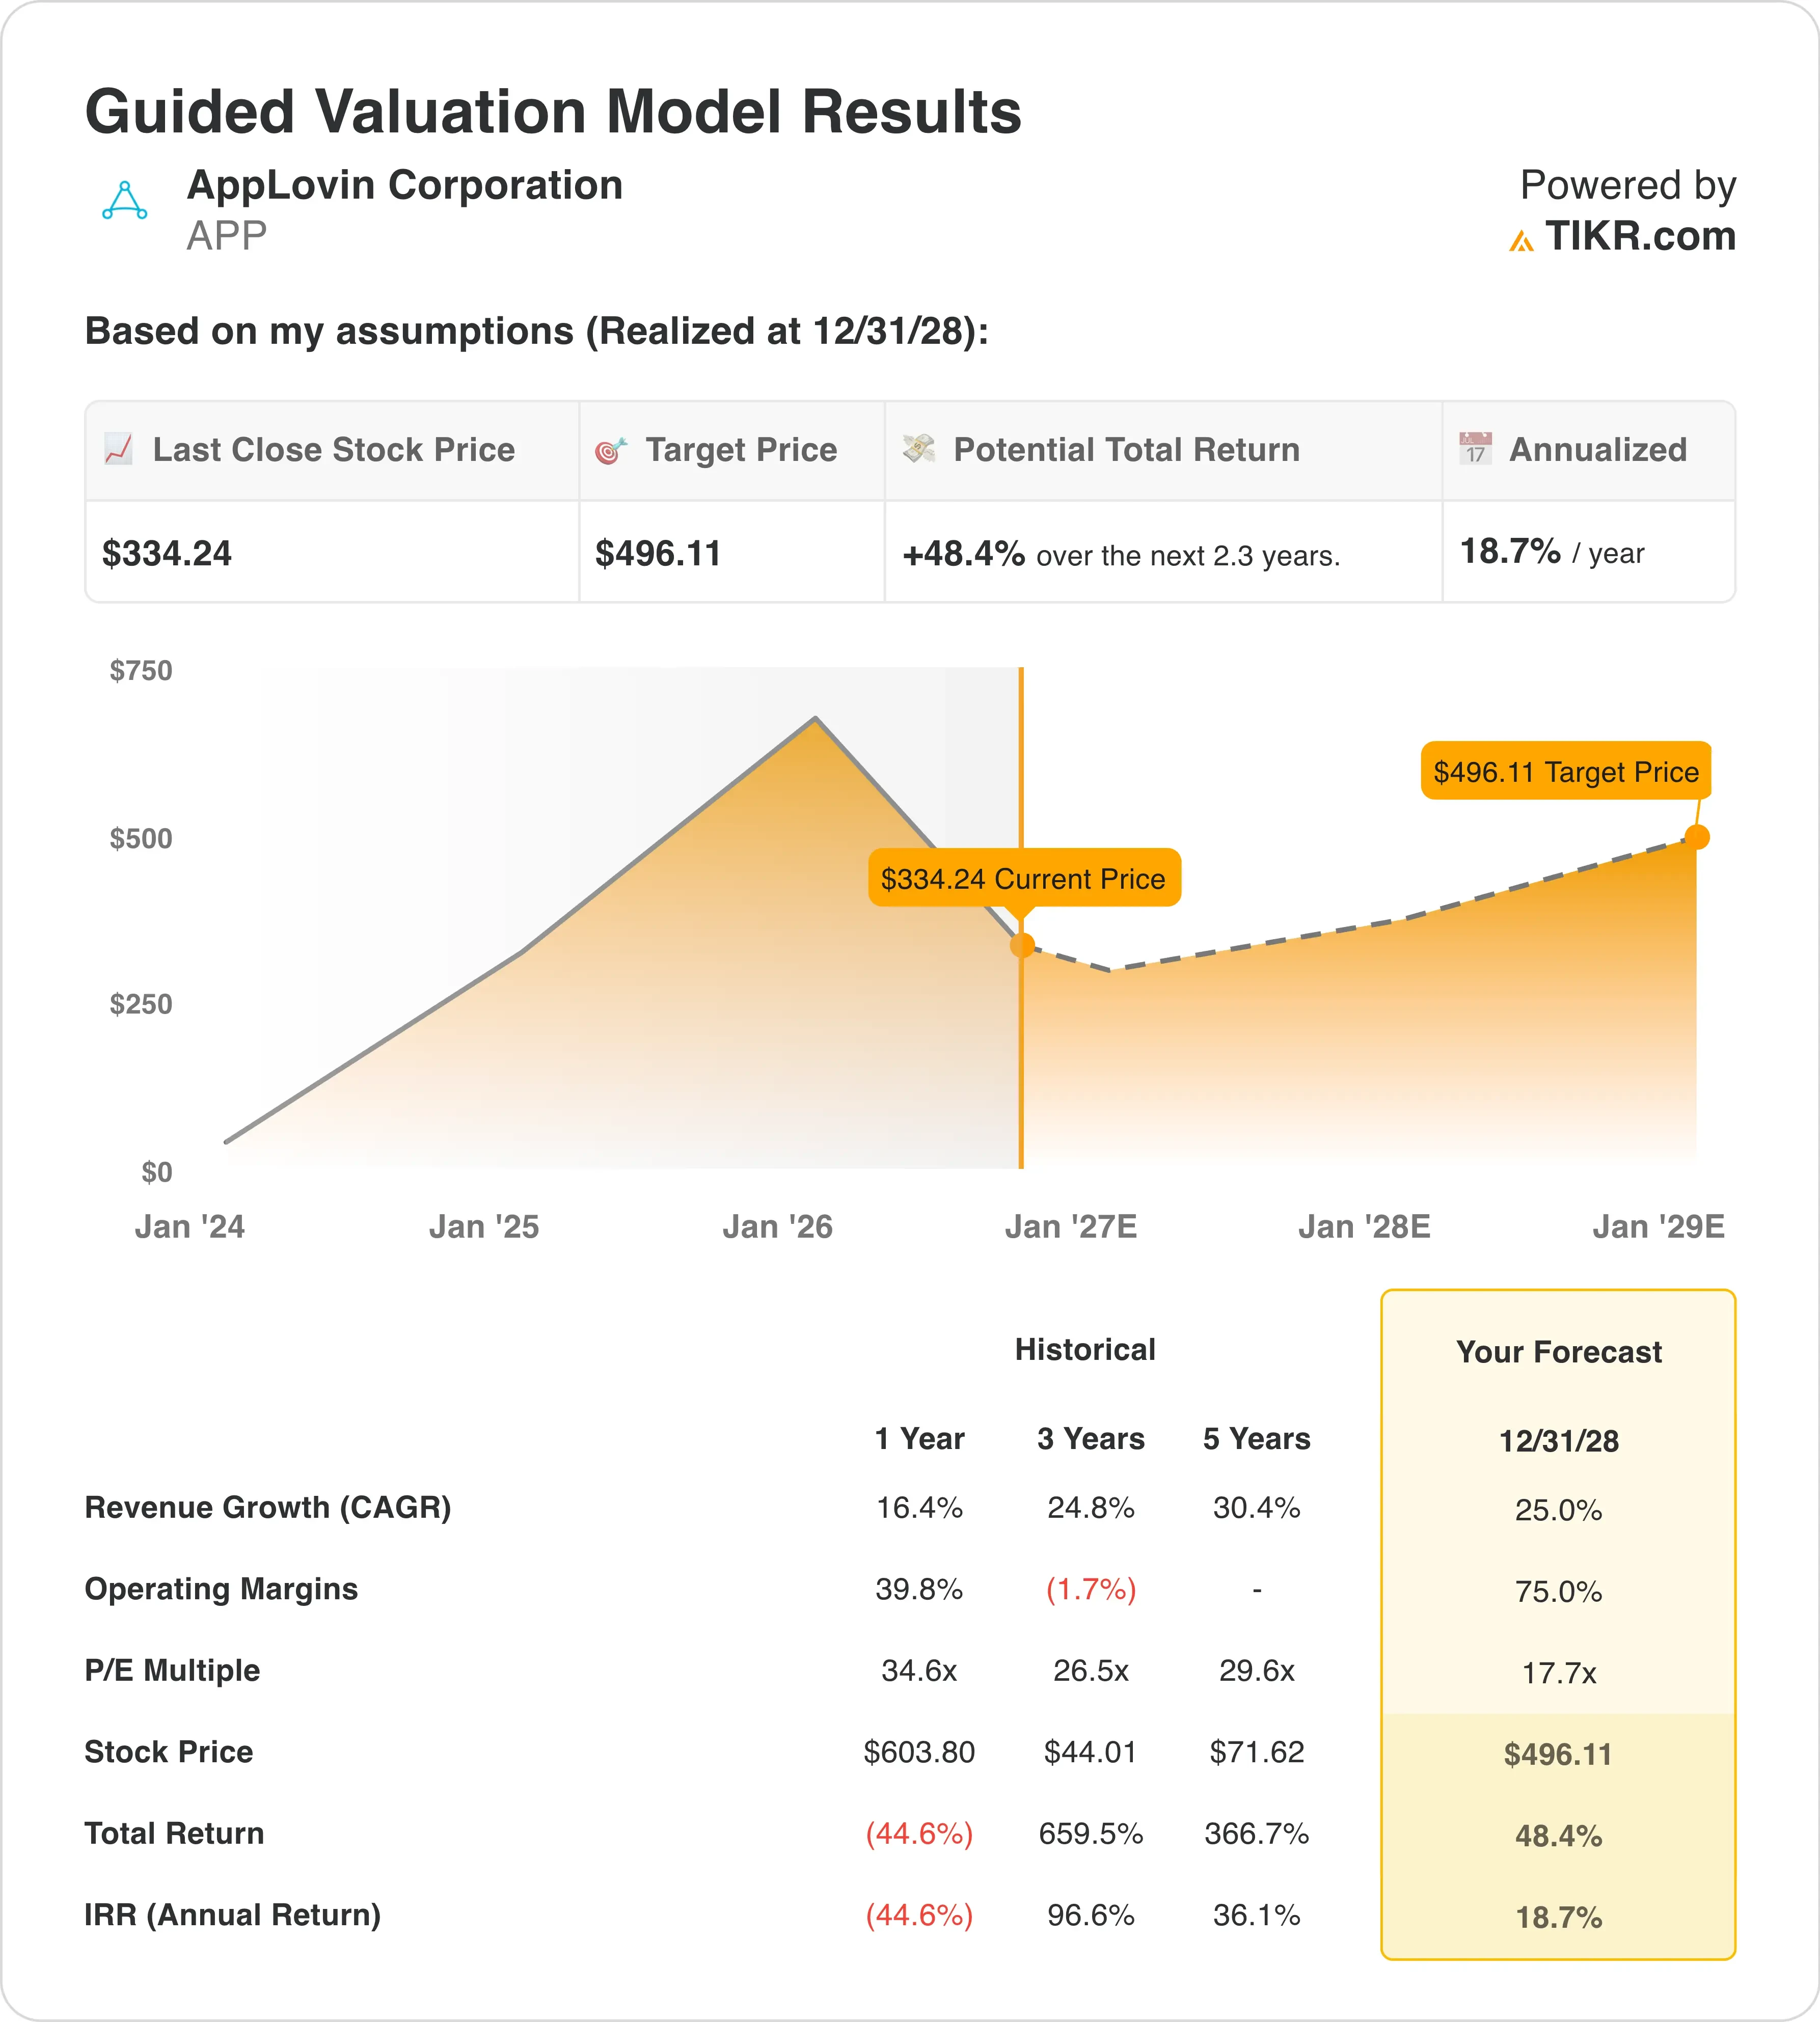
2028年12月31日までに実現すると想定されるバリュエーションモデルの前提条件の下、この株は以下のパラメータを用いてモデル化されています:
- 売上高成長率(CAGR): 25.0%
- 営業利益率: 75.0%
- エグジットP/E倍率: 17.7倍
このモデルは目標株価を$496と推定し、今後2.3年間で48.4%の上昇余地と18.7%の年率リターンを意味します。
52週間高値から55%以上も下落しているにもかかわらず、AppLovinは依然として伝統的な尺度では割安とは言えません。しかし、その基礎的な経済性は例外的です。75%の営業利益率は、売上高を年率25%で成長させている企業にとっては、いずれにせよ異常に高く、これはAppLovinのAI駆動型広告オークションプラットフォームの効率性を反映しています。
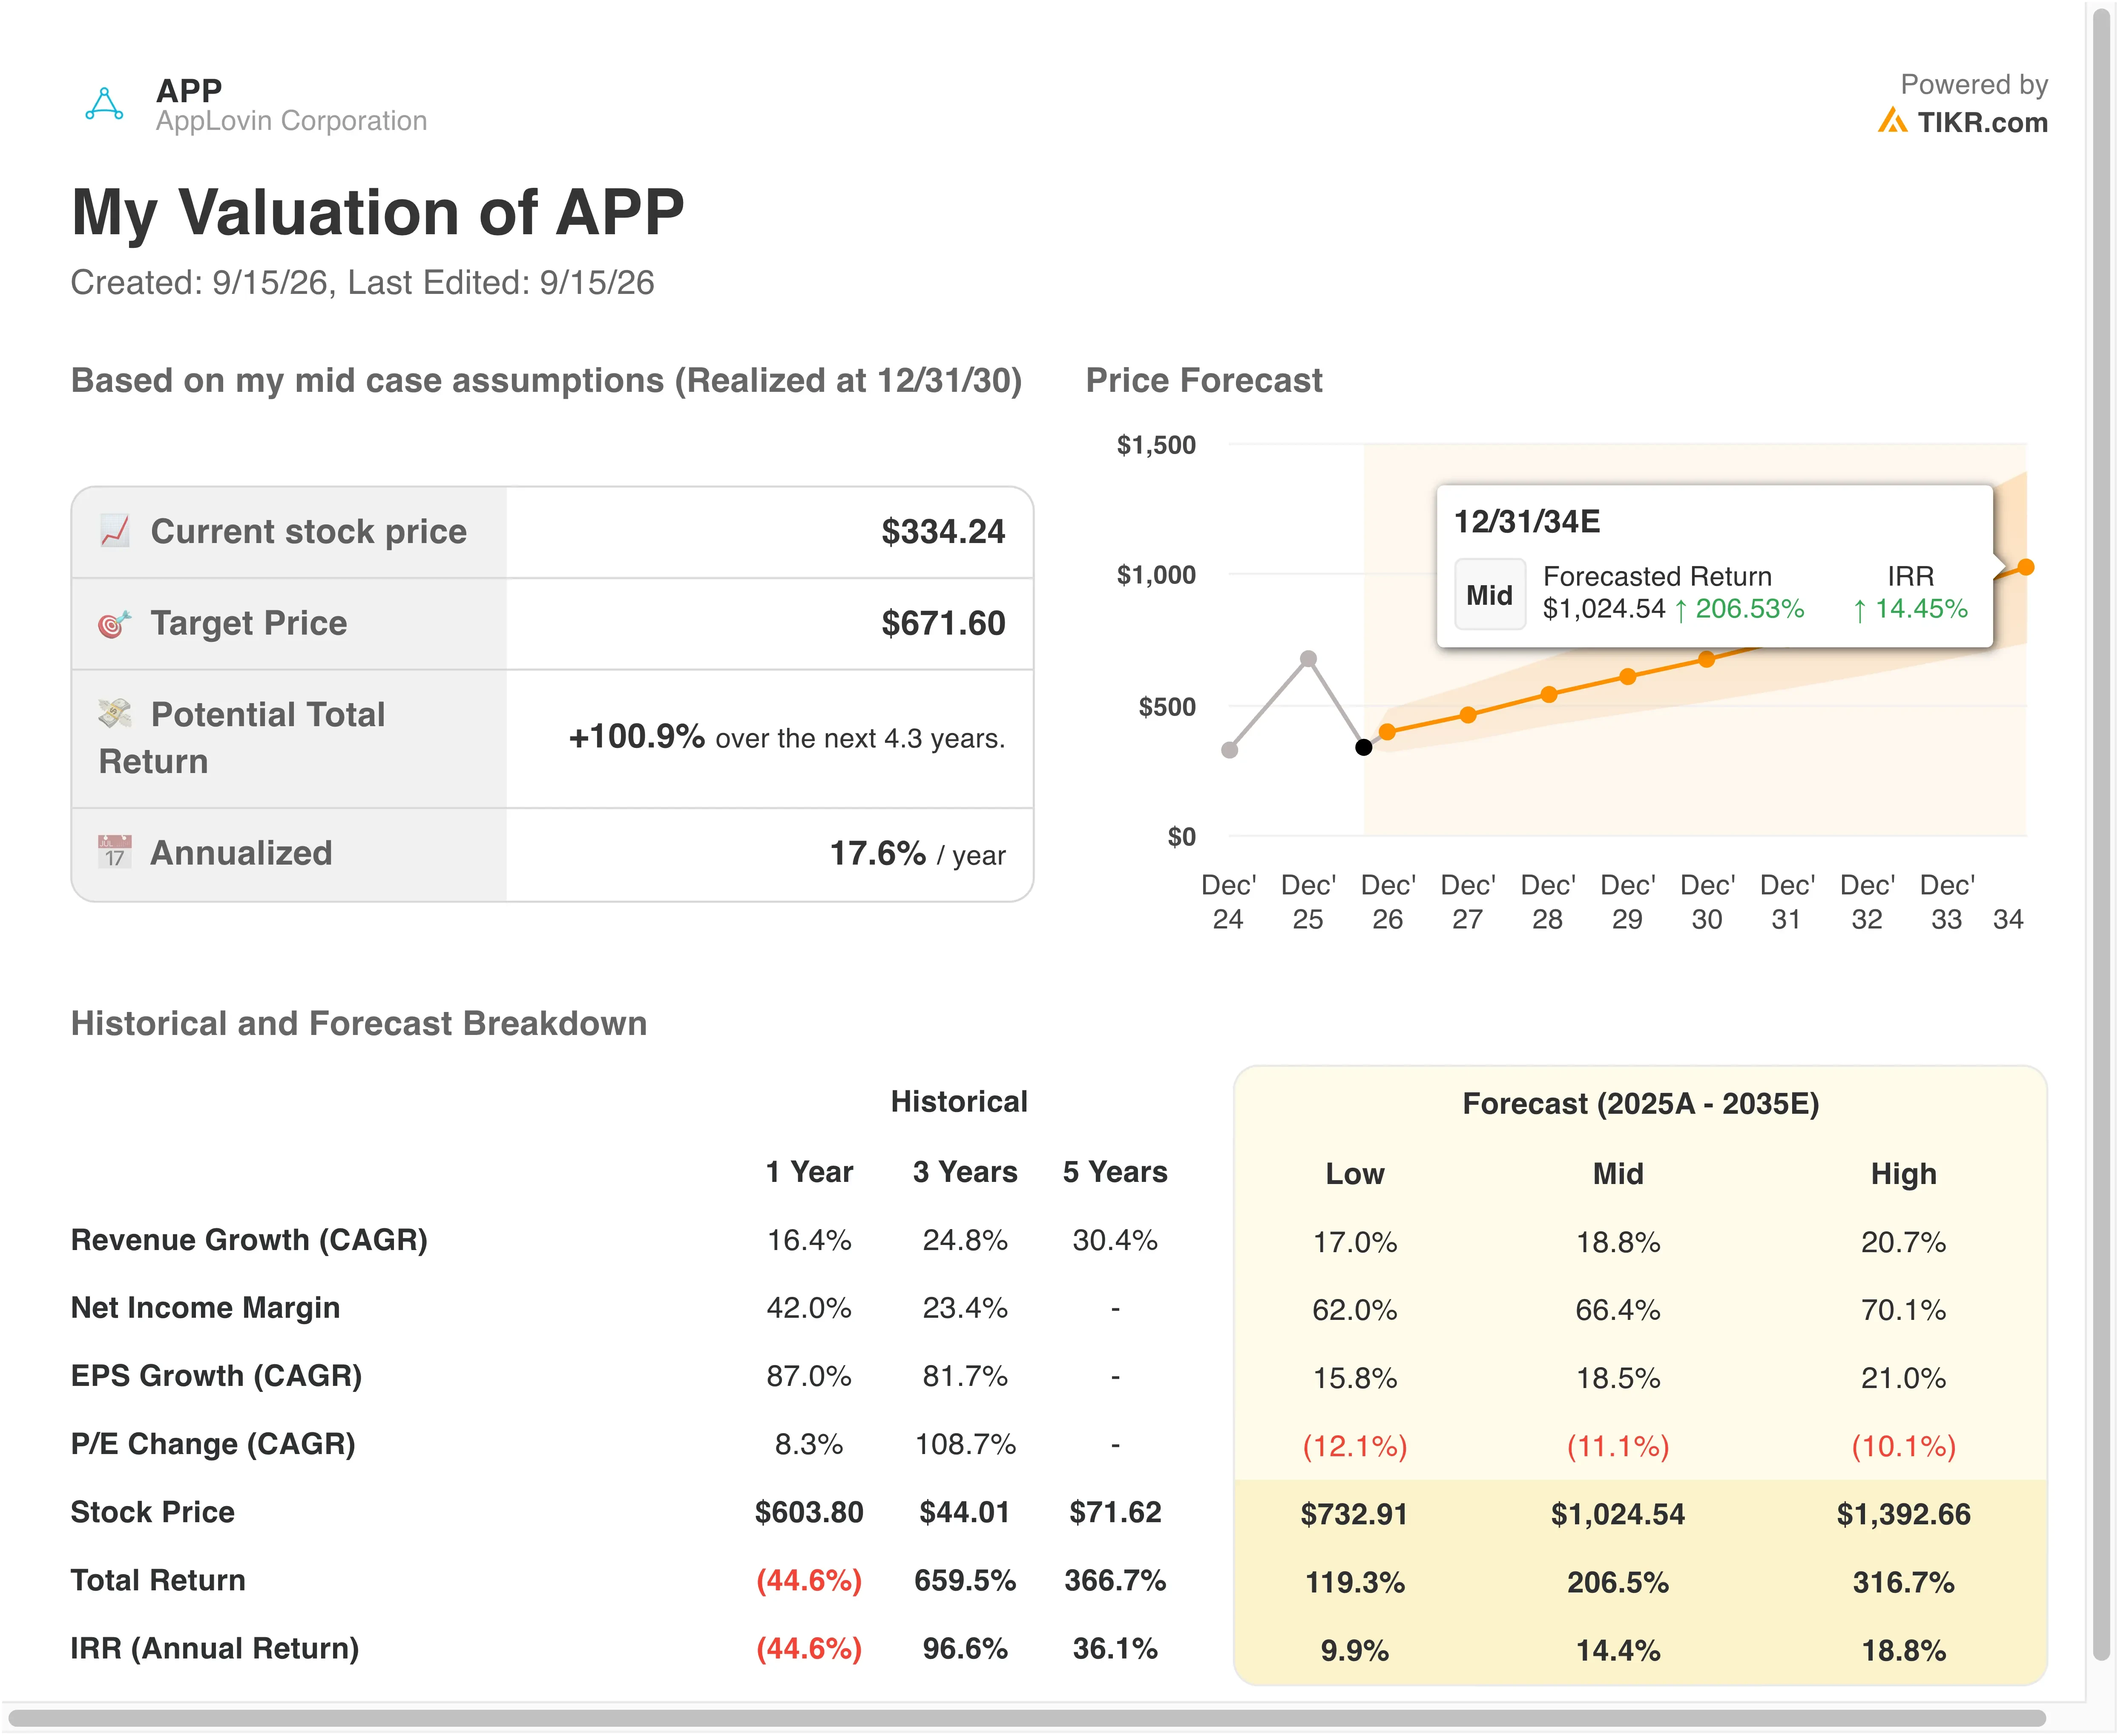
17.7倍というエグジット倍率の前提は興味深いポイントです。これはAppLovinの現在の利益倍率である約26倍を大きく下回っています。これは、モデルが利益が成長し続ける中でも、ある程度の倍率圧縮を予想していることを示唆しており、今年のようなボラティリティの高い年を経て、妥当な前提と言えます。
自社の過去3年間の売上高成長率である約25%と比較すると、現在の前提は野心的というよりも達成可能に見えます。より大きな疑問は、AppLovinの新しい消費者向け広告事業(コアのゲームプラットフォームに比べればまだ小規模)が、ゲーム事業の比較が厳しくなった際に、十分な速さで拡大できるかどうかです。
AppLovinのフォワード倍率を自社の最近の歴史と比較(TIKRで無料) >>>
アドテック業界の序列:AppLovinの位置付け
AppLovinに最も近い比較対象はThe Trade Desk (TTD) で、こちらもプログラムマティックオークションを中心に構築されたアドテックプラットフォームです。The Trade DeskはAppLovinよりも売上高倍率は低いものの、成長も緩やかで、売上高の伸びは通常1桁台の低い二桁であるのに対し、AppLovinの前期の成長ペースは53%でした。
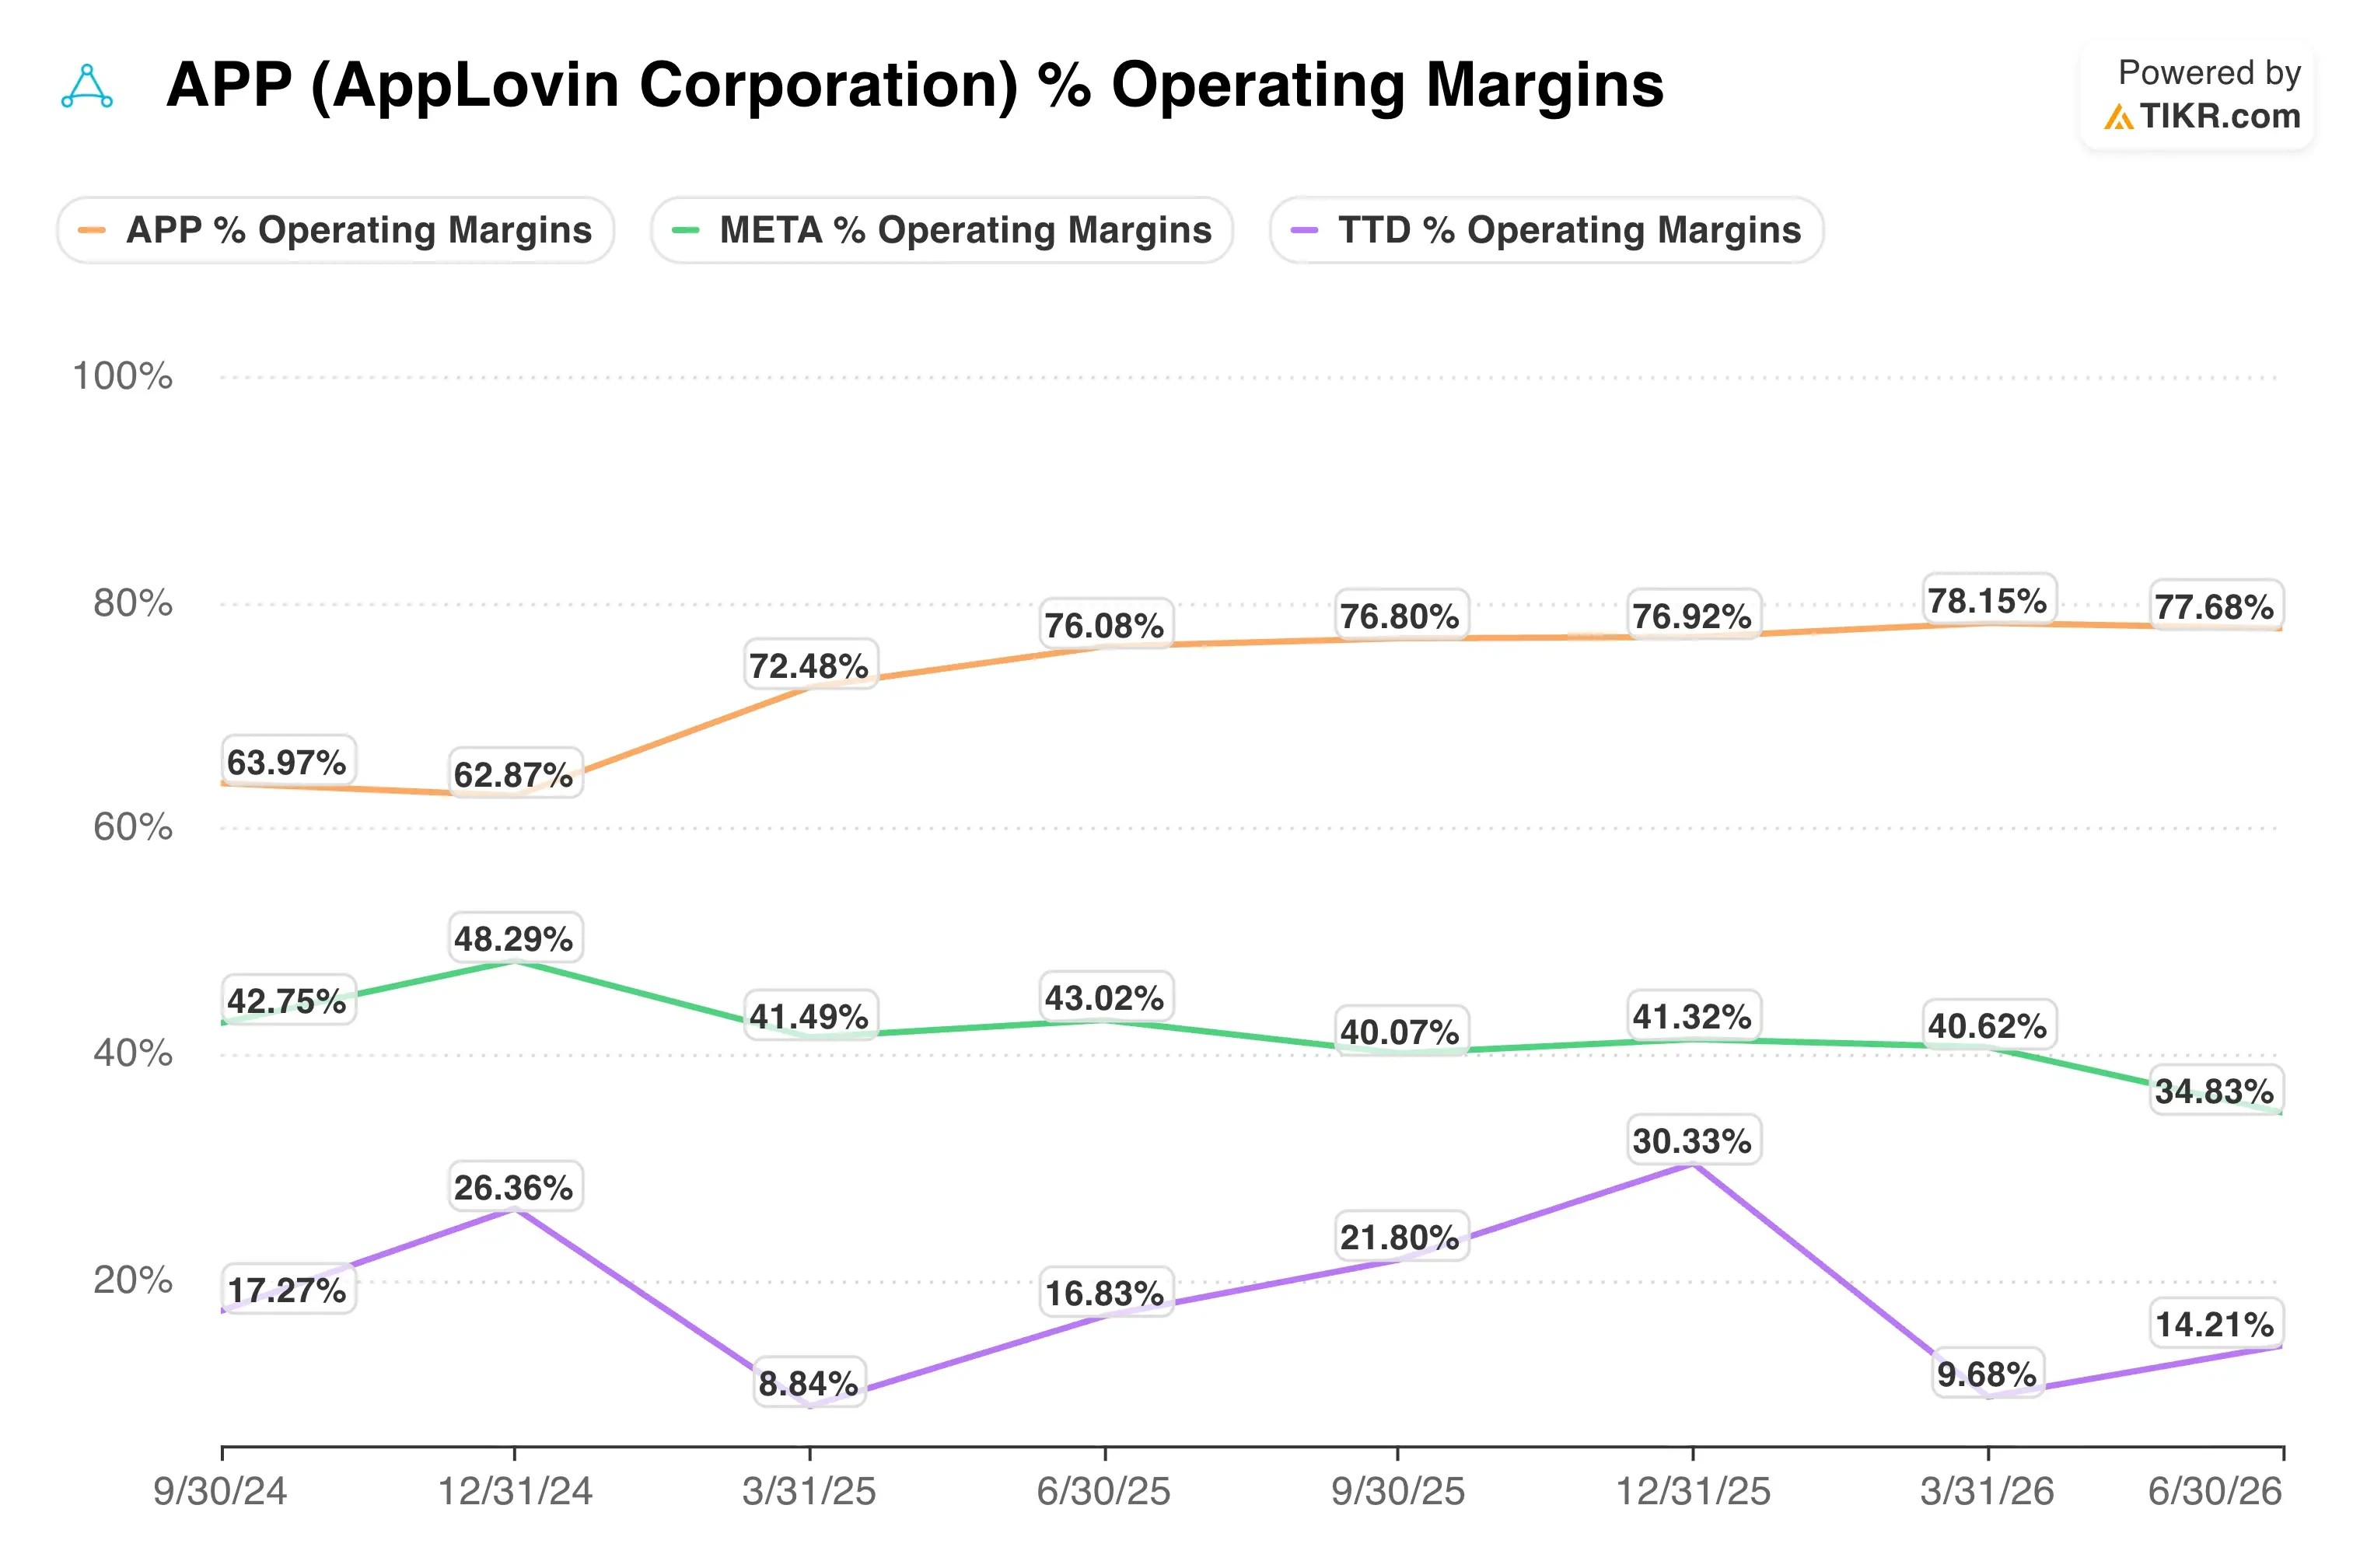
Meta Platforms (META) は別の比較対象を提供します。こちらもアプリインストールやエンゲージメント広告を大規模に収益化しています。Metaの営業利益率は約40%で、AppLovinの77%を大きく下回ります。しかし、Metaの売上高基盤は約25倍大きく、広告フォーマットや地域にわたるはるかに多様な分散を実現しています。
AppLovinの強みは、より広範なソーシャルプラットフォームのオーバーヘッドなしに、ゲームや、ますますEC分野での広告支出を最適化するAIモデルにあります。この焦点の絞り込みが、より大きな競合他社を大きく上回る利益率を実現させている要因です。
確認 次の四半期のモデルアップグレードが、売上高成長、広告主のリターン、EC分野での進展、および第3四半期の20億5500万~20億8500万ドルの業績見通しを通じて実現するか >>>
今後、APP株を牽引する要因は?
11月上旬頃に発表が予想される第3四半期決算は、今週の反発が持続力を持つかどうかの次の真の試金石となるでしょう。業績見通しには、第2四半期終了後に実装されたモデル改善が既に織り込まれています。したがって、予想を上回るクリーンな結果は、8月のつまずきの後、信頼を再構築するのに役立つでしょう。
消費者向け広告事業は、長期的に見て最大の変動要因であり続けています。経営陣は、広告主の予算は通常、新規パートナーが支出を増やすにつれて12~24か月かけて複利効果を発揮すると述べています。これは、近い将来の消費者向け売上高が、全体のミックスの中では依然として小さな部分であることを意味します。
AIトレーニングとコンピュートコストの上昇は、監視すべき真の逆風です。なぜなら、追加された1ドルごとに、それを正当化するだけの売上高の増加が現れる必要があるからです。経営陣は、測定可能な改善が生み出されるのであれば、コンピュート支出を抑制しないと述べています。
AppLovinに投資すべきか?
それを本当に知る唯一の方法は、数字を自分自身で見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供します。
APPを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期の売上高と利益に何を期待しているか、バリュエーション倍率が時間とともにどのように推移してきたか、目標株価が上昇トレンドか下降トレンドかが分かります。
また、無料のウォッチリストを作成してAPPを追跡し、レーダーにかかっている他のすべての銘柄と一緒に管理できます。クレジットカードは不要です。必要なのは、自分自身で判断するために必要なデータだけです。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!