CCL株の主要統計
- 過去1週間のパフォーマンス: 調整局面
- 52週間レンジ: $22 ~ $34
- バリュエーションモデルによる目標株価: $33
- 潜在的上昇余地: 2.2年で45.4%
カーニバルの記録的な収益率をあなた自身のリターン予測に変換しましょう(無料です) >>>
記録的な業績、慎重な業績見通し:カーニバルにおける乖離
カーニバル・コーポレーション (CCL) は今年、記録を更新し続けているにもかかわらず、株価は52週高値よりも安値に近い水準で推移し続けています。直近の四半期において、カーニバルは66億6000万ドルの収益を計上しました。調整後純利益は5億6900万ドルに達し、前年同期比20%以上増加し、純収益率が12四半期連続で記録を更新したことを示しています。
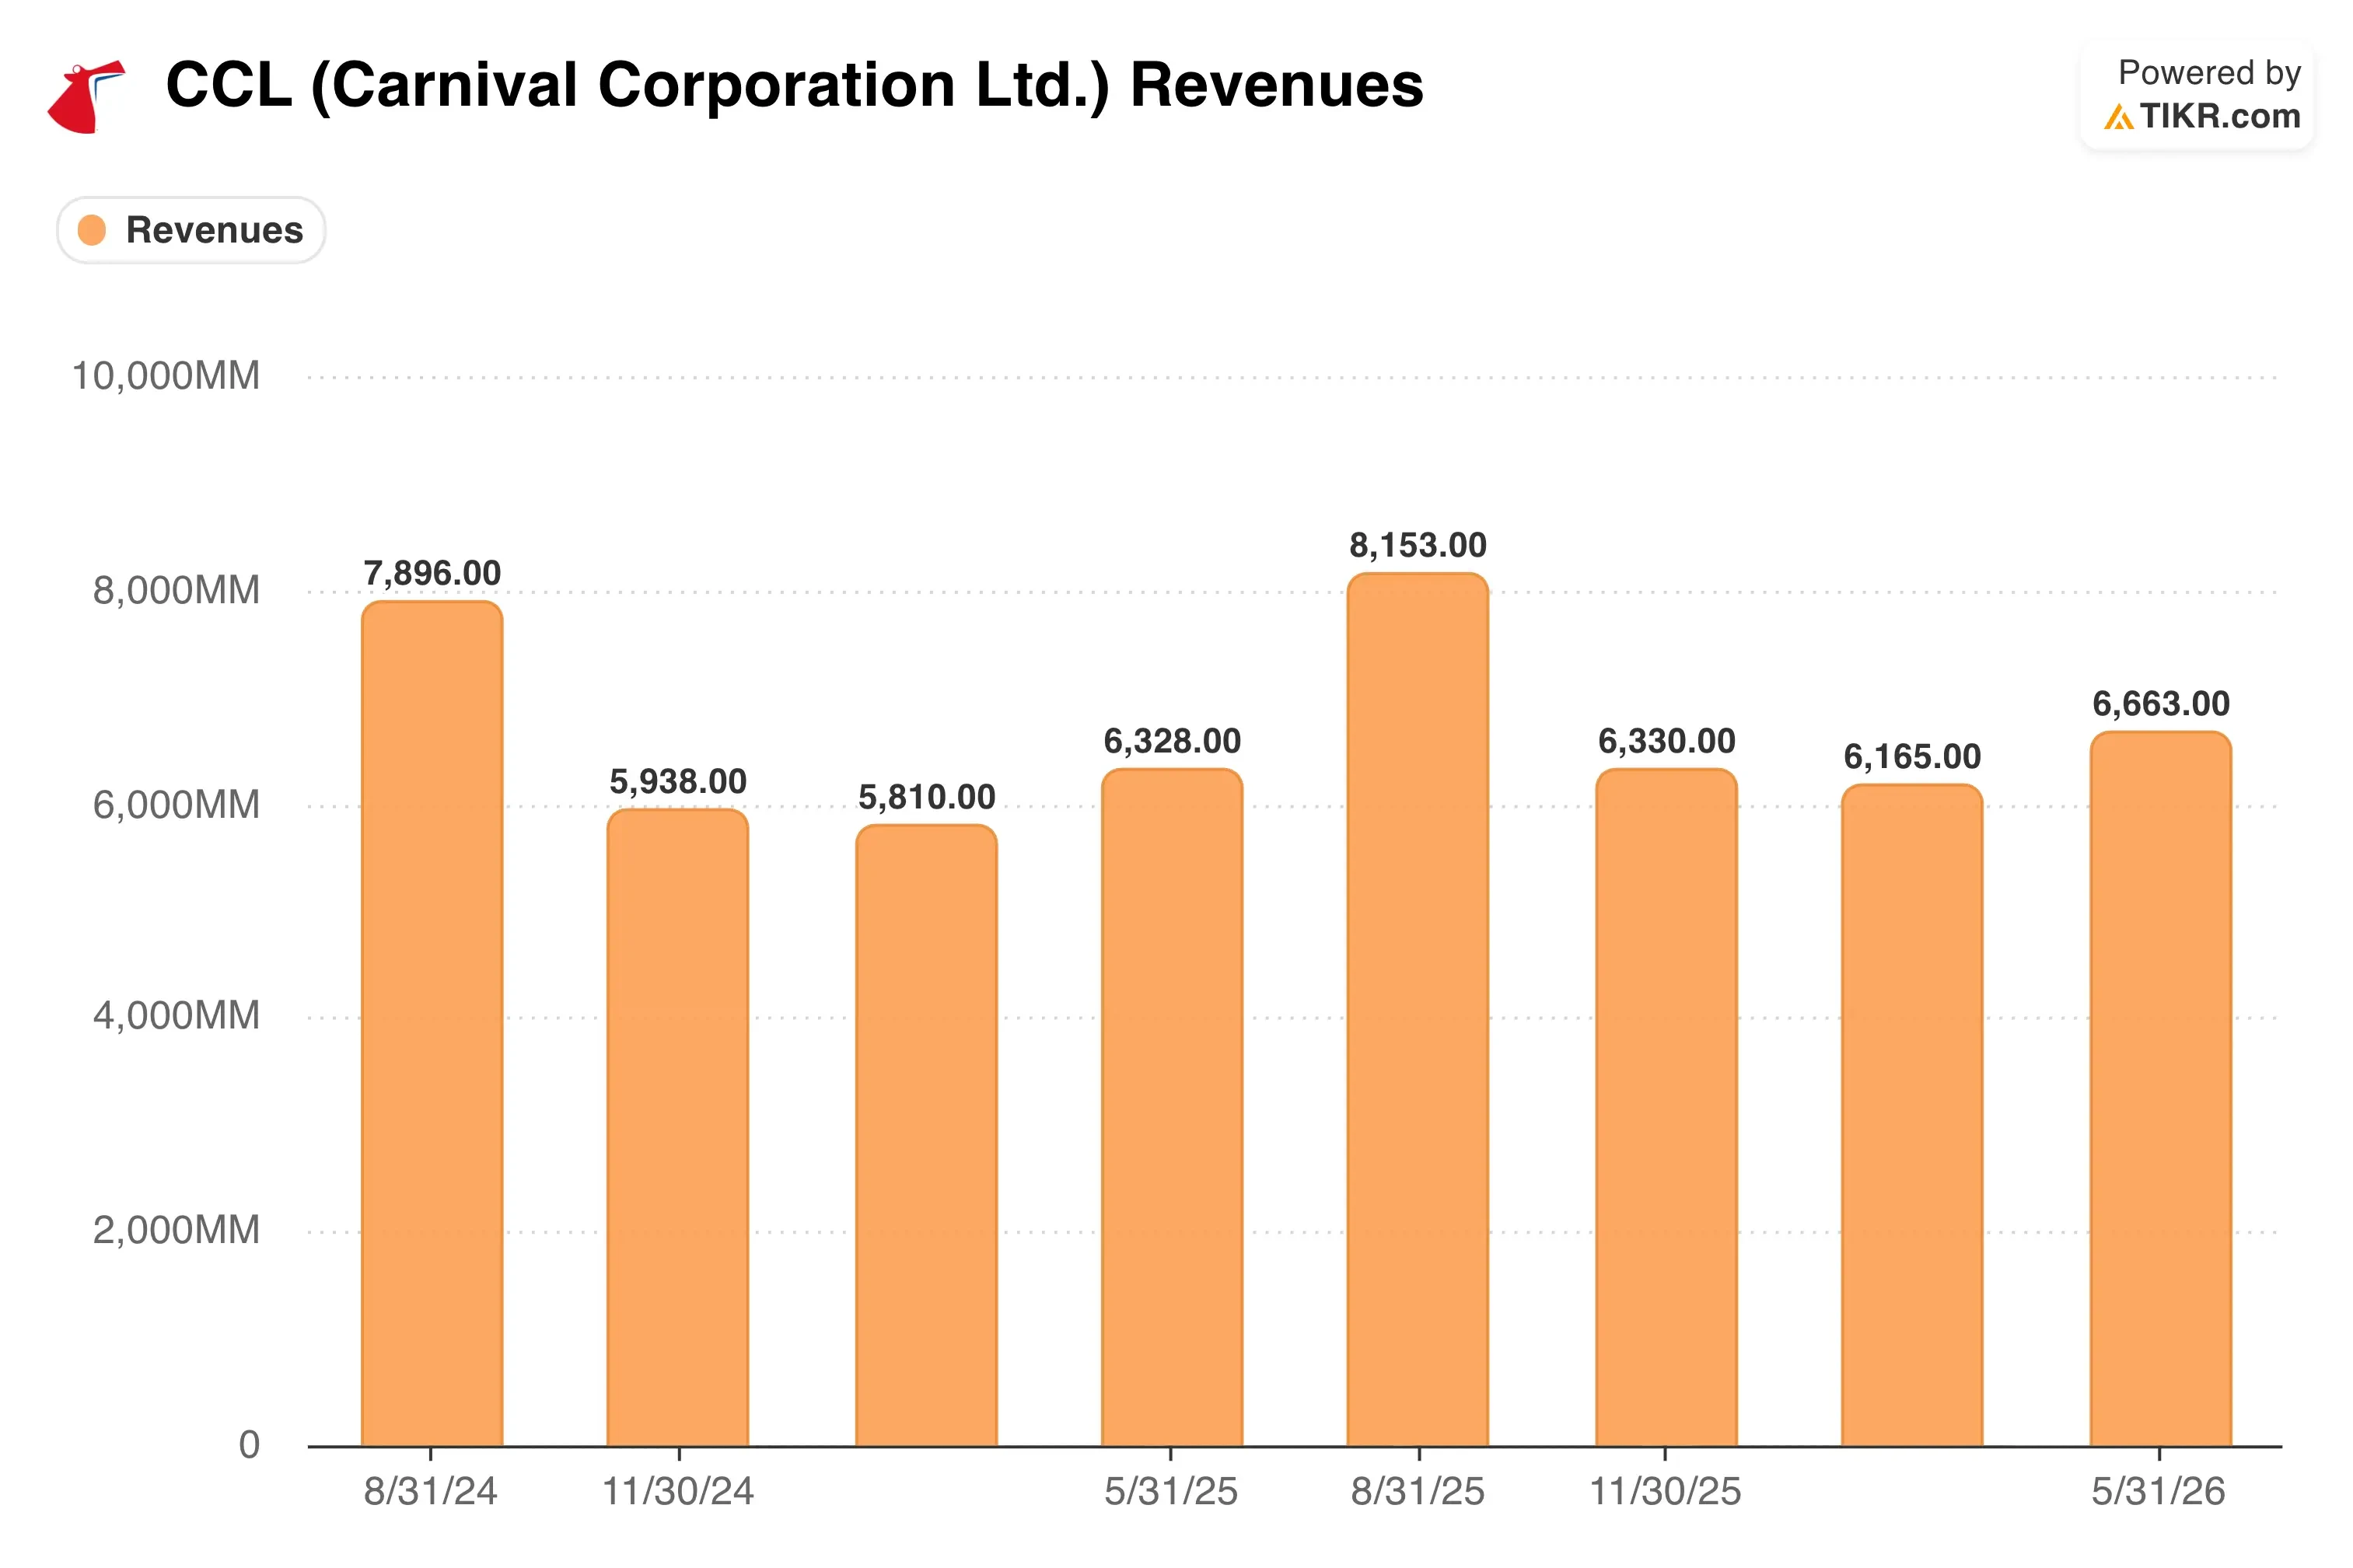
それにもかかわらず、経営陣は燃料コストの上昇といくつかの一時的な項目を理由に、第3四半期の利益がウォール街の予想を下回るとの業績見通しを示しました。燃料価格は前年同期比で約30%上昇しました。カーニバルは依然として調整後純利益を二桁のペースで増加させており、業績見通しが一部の投資家を失望させたとしても、実際のオペレーティング・レバレッジを示しています。
CEOのジョシュ・ワインスタイン氏は、カーニバルが「最終利益を20%以上増加させた」と述べ、極端な地政学的な逆風(ヘッドウィンド)と高い燃料コストを克服したと指摘しました。また、需要が依然として堅調である証拠として、90億ドルの記録的な顧客デポジット(前払い金)を挙げました。ただし、地中海周辺のヨーロッパの予約は軟化しています。
今後、カーニバルは9月25日に次の業績を報告する予定です。その発表により、より慎重な業績見通しが保守的な姿勢であったのか、それとも実際のコスト圧力の初期兆候であったのかが明らかになるでしょう。
カーニバルの負債負担をあなた自身のシナリオでプレッシャーテストしましょう(無料です) >>>
深い割安、それともクルーズリスクに対する適正価格?

2028年11月30日までに実現すると仮定したバリュエーションモデルでは、以下の前提を用いて株価がモデル化されています:
- 収益成長率(CAGR): 3.9%
- 営業利益率: 16.5%
- エグジットP/E倍率: 9.7倍
このモデルは目標株価を33ドルと推定しており、今後2.2年間で45.4%のトータルリターン、年率換算で18.4%のリターンを意味します。
カーニバルのバリュエーション論拠は、控えめな成長、わずか3.9%の収益CAGRに基づいています。それを、過去に株が付けてきた倍率よりも有意に低い倍率と組み合わせています。9.7倍というエグジットP/Eは、カーニバルの5年平均を大きく下回っており、予測されるリターンの大部分を牽引しています。

利益率が回復の物語を語っています。16.5%という営業利益率の仮定は、カーニバルのパンデミック期の損失からの実際の改善を示すものです。これは、経営陣が達成した債務返済とコスト規律を反映しています。今年5%以上向上した燃料効率の改善も、その利益率の道筋を支えています。
自社の歴史と比較すると、23ドルで取引されているカーニバルは、2024年初頭の水準に近い位置にあります。これは、それ以降、収益、収益率、デポジットが大幅に増加しているにもかかわらずです。事業運営の進捗と株価の間のギャップが、単に「安い理由があるから安い」のではなく、低い倍率を興味深いものにしているのです。
リスクはレバレッジです。カーニバルは依然として同業他社と比較して重い負債を抱えています。予約の減速や別の燃料価格の急騰が発生した場合、フリーキャッシュフローへの影響は、負債の少ない競合他社よりも早く現れるでしょう。
カーニバルをロイヤル・カリビアンとノルウェージャンと比較しましょう(TIKRで無料) >>>
カーニバル vs ロイヤル・カリビアンとノルウェージャン:回復をリードしているのは誰か
ロイヤル・カリビアン (RCL) は、収益性の面でクルーズ業界の回復をリードしており、カーニバルよりもはるかに高い倍率で取引されています。より強い利益率とより健全なバランスシートがそのギャップを説明しています。3社中最も小規模なノルウェージャン・クルーズライン (NCLH) はよりボラティリティが高く、最近ではミズホ証券が需要懸念を理由に同株をニュートラルに格下げした後、下落しました。
収益成長に関して、カーニバルの3.9%というモデル仮定は、ロイヤル・カリビアンが示しているものに遅れを取っています。ロイヤル・カリビアンは最近、ノルウェージャンが収益見通しを下方修正した同じ週に、自社の年間利益予想を引き上げました。この相違は、強力な予約環境を共有しているにもかかわらず、投資家が各運営会社をどのように異なる扱いをしているかを示しています。
カーニバルの強みは規模です。収容能力で最大のクルーズ運営会社として、燃料費やマーケティングコストをより多くの船舶やブランドに分散させることが、どちらの競合他社よりもできます。その規模が、倍率が3社中最も低いままであるにもかかわらず、利益率が拡大し続けている理由の一部です。
CCL株の今後の 原動力は何か?
カーニバルの次の主要なカタリストは、9月25日の第3四半期決算発表です。これにより、より慎重な利益ガイダンスが維持されるのか、それとも保守的だったことが証明されるのかが明らかになります。投資家はまた、特にヨーロッパにおける年間後半の予約動向にも注目するでしょう。
バランスシートに関して、カーニバルは2029年満期の7%ノート5億ドルを償還しました。この動きは、利息費用を削減し、債務の満期プロファイルを延長する取り組みを継続するものです。カーニバルはまた、温室効果ガス排出強度削減目標を2029年までに25%に引き上げ、以前の目標を5年早く達成しました。また、バハマのセレブレーション・キーで埠頭延長を完了し、新しい旅程の収容能力を追加しました。
政策も重要になる可能性があります。トランプ政権は最近、カーニバルを含む主要な旅行業界のCEOらと会合を持ち、米国への外国人観光客の増加について議論しました。もしこれがより友好的な港湾政策に繋がれば、今後数年間にわたる米国発着の需要を支える可能性があります。
カーニバルの次の報告がそのバリュエーションに何を意味するかをプレビューしましょう(TIKRで無料) >>>
カーニバルに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供します。
CCLを呼び出すと、何年分もの過去の財務データ、今後数四半期の収益と利益に関するウォール街アナリストの予想、バリュエーション倍率が時間とともにどのように推移したか、そして株価目標が上向きか下向きかの傾向を見ることができます。
あなたは無料のウォッチリストを作成してCCLを追跡し、レーダーにかかっている他のすべての銘柄と一緒に管理できます。クレジットカードは必要ありません。必要なのは、自分自身で決断するために必要なデータだけです。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!