Snap株の主要統計
- 現在価格: $5.68
- 目標価格(中間): ~$8.90
- アナリスト平均目標価格: ~$7.40
- 潜在トータルリターン: ~56%
- 年率換算IRR: ~11% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇余地を発見しよう(無料) >>>
何が起きたのか?
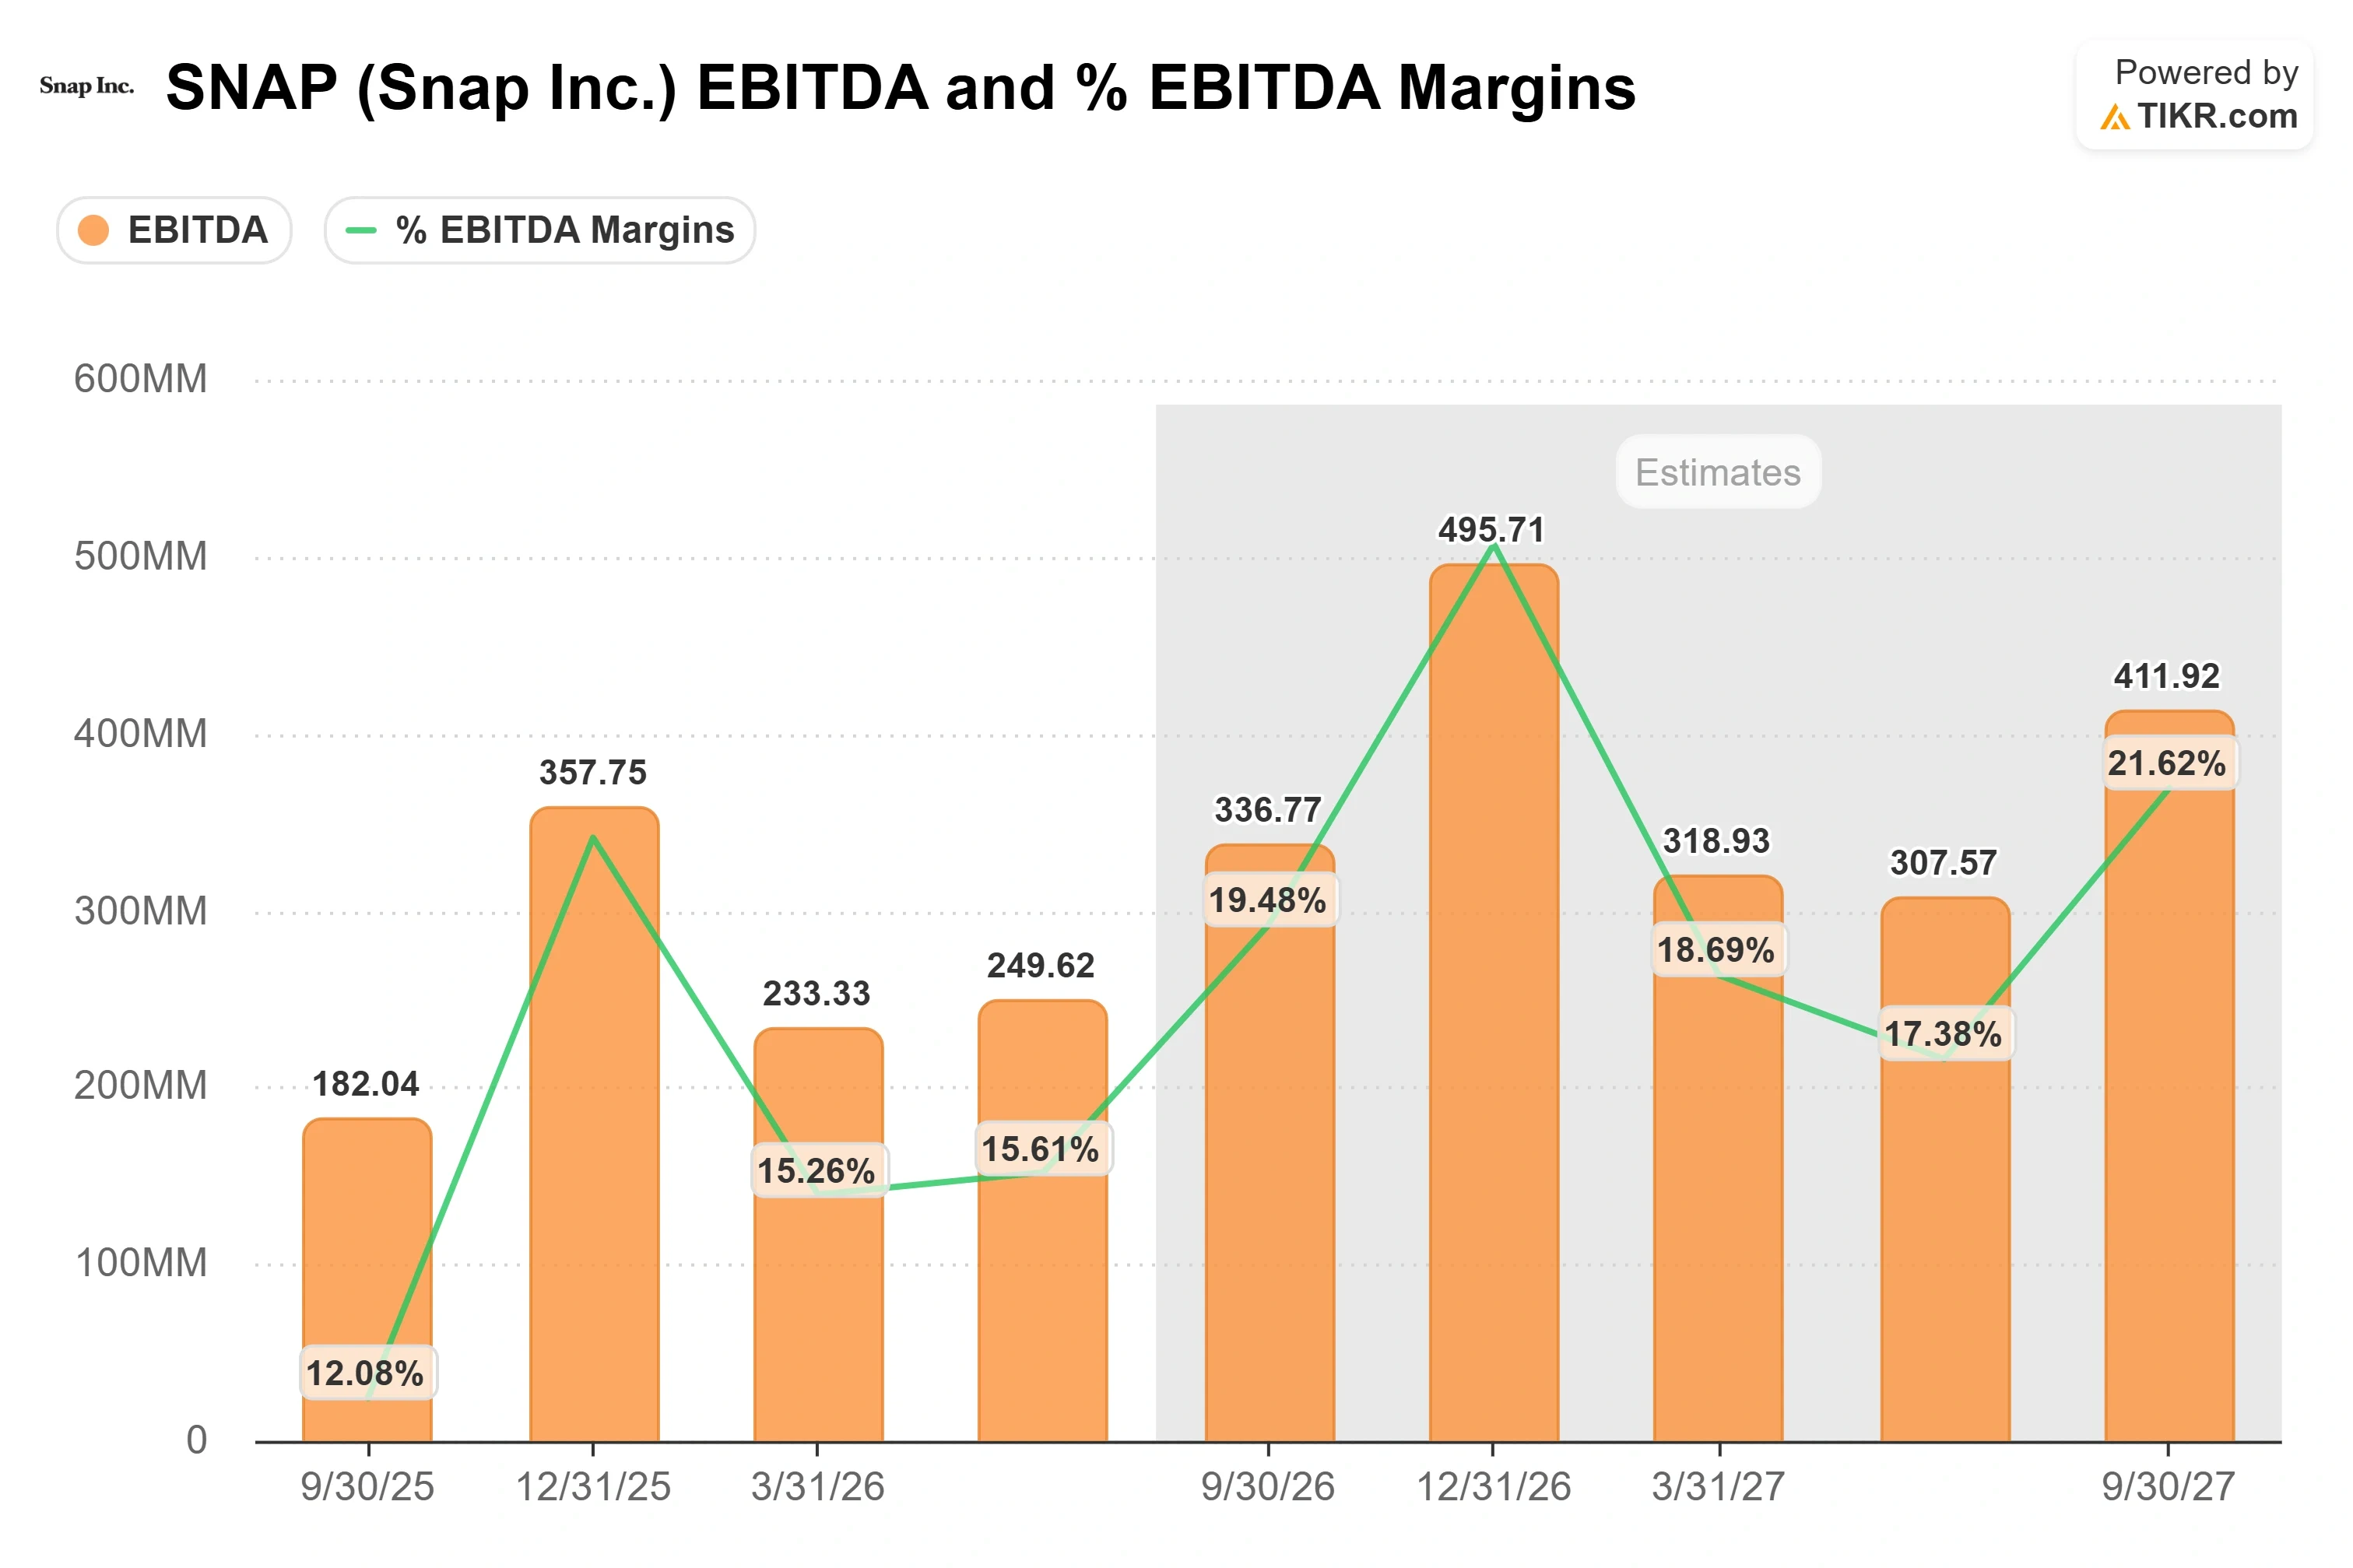
Snap Inc. (SNAP) は9月16日、ロサンゼルスで$2,195の拡張現実(AR)グラスをステージに披露し、10年以上をかけて開発された製品の商業ローンチを行った。太平洋時間午後4時にストリーミング配信されたこのイベントは、SNAP株主が一週間探し求めていたものだ。しかし、この賭けが成功するかどうかを決める数字は、グラスの価格タグではない。前四半期に広告コア事業が生み出した調整後EBITDA2億5000万ドルだ。
Snapは2026年に、ついにキャッシュエンジンが稼働し始めたことを証明したが、同じ年にこれまでで最も高額な新規事業への投資を選択した。市場は、一方が他方を支えるのか、それともSpecsがようやく軌道に乗り始めた回復を密かに損なうのかを判断しなければならない。
キャッシュを燃やしていたコア事業が、キャッシュを生み出す事業へ
この転換は、8月3日の市場終了後にSnapが報告した第2四半期の数字に表れている。TIKRによると、収益は前年同期比19%増の16億ドルに達し、アナリスト予想を4.33%上回った。一方、調整後EBITDAは前年同期の4130万ドルから2億4960万ドルへと急増した。翌セッションでは株価が14.88%急騰し、その証明は見出し以上の深さにあった。Spiegel CEOは、プラットフォーム全体でのコンバージョンが前年同期比56%増加し、インストール単価が8%低下、購入単価が18%低下、アプリ内購入額が128%増加したと述べた。広告エンジンは運用コストが安くなっただけでなく、広告主にとってより効果的になっている。
総調整後コストは前年同期比わずか4%の増加にとどまった一方で、収益は19%増加した。これは4月の約1,000人規模のリストラによる流動性向上の結果だ。CFOのDoug Hott氏は率直にこう述べた:「収益は前年同期比19%成長しましたが、コストの増加はわずか4%でした」。彼は、このコスト削減効果はまだ構築中であり、人員削減による完全な利益は第3四半期以降に現れると説明した。
Snapは四半期で1億2100万ドルのフリーキャッシュフローを生み出し、過去12ヶ月では7億600万ドルを生み出し、これは8四半期連続のプラスとなった。時価総額が約96億ドルであることを考えると、コア事業のストーリーは、このキャッシュがどのように使われるかにある。
経営陣が先送りし続ける$2,195の疑問
ローンチは、このグラスが何ができるかを答える。しかし、誰かがそれを購入するかどうかは答えていない。Specsはスタンドアロンフレームに2つのQualcommプロセッサを搭載し、重量は約135グラム、AIアシスタンスはSnapのパートナーであるOpenAIとGoogleに依存している。出荷は米国、英国、フランスでまだ「今秋」としか記載されておらず、ジャーナリストのAlex Heath氏は、初期生産台数が約10万台であると報じているが、これはSnapの開示ではなく報道による推定値だ。
第2四半期決算説明会で、Spiegel CEOは予約注文数に関する直接的な質問をかわし、人々が「Specsを試したいと思っている」ことと、$2,195という価格が「慎重な検討を要する購入」であることだけを述べた。彼は、ローンチの宣伝が示唆する以上にタイムラインについて率直で、重量とコストが下がるにつれて「大衆への普及は今年代末に向けて」進むだろうと述べた。この率直さは重要だ:これは数年にわたるキャッシュコミットメントであり、2026年の収益ドライバーではないことを投資家に伝えている。SnapはSpecsへの支出を既存の営業費用見通し内に組み込んでいるため、ストーリーを守るのはグラスの販売実績ではなく、コア事業のキャッシュ生成力だ。
9月8日、SnapはEMEA事業を10四半期連続で二桁成長に導いたRonan Harris氏を、グローバル広告販売を統括する最高商業責任者(CCO)に任命した。メッセージは明確だ:Specsを資金面で支える広告エンジンは、ハードウェアが脚光を浴びている間も最優先事項であり続ける。
競合他社と比較して割安、そして市場がその理由を指摘する
TIKRによると、Snapの株価は、今後12ヶ月(NTM)の企業価値(EV)対売上高倍率が1.60倍、NTM EV/EBITDA倍率が7.84倍で取引されている。最も近いソーシャルメディア比較対象であるPinterestは、売上高倍率2.13倍と高いが、EBITDA倍率は同様の7.21倍だ。Redditは売上高倍率7.35倍、EBITDA倍率16.15倍を要求している。Snapは売上高ベースでこのグループの中で最も割安であり、その理由は謎ではない。米国では今年後半に複数の青少年安全に関する裁判が予定されており、Snap、Meta、Alphabetを相手取った2件のティーン中毒訴訟は、ニュージャージー州の1件が取り下げられた後も、10月の裁判に向かっている。Hott CFOはこのリスクを直接指摘し、結果として「当社の製品とビジネス慣行に重大な変更が生じる可能性がある」と警告した。競合他社に対する割安さは、市場がこのリスクを織り込む方法だ。それが過度に厳しいかどうかは、コア事業が生み出し続けるキャッシュにかかっている。
TIKRでSnapが競合他社と比較してどのようなパフォーマンスを示しているか見る(無料!) >>>
TIKR高度モデル分析
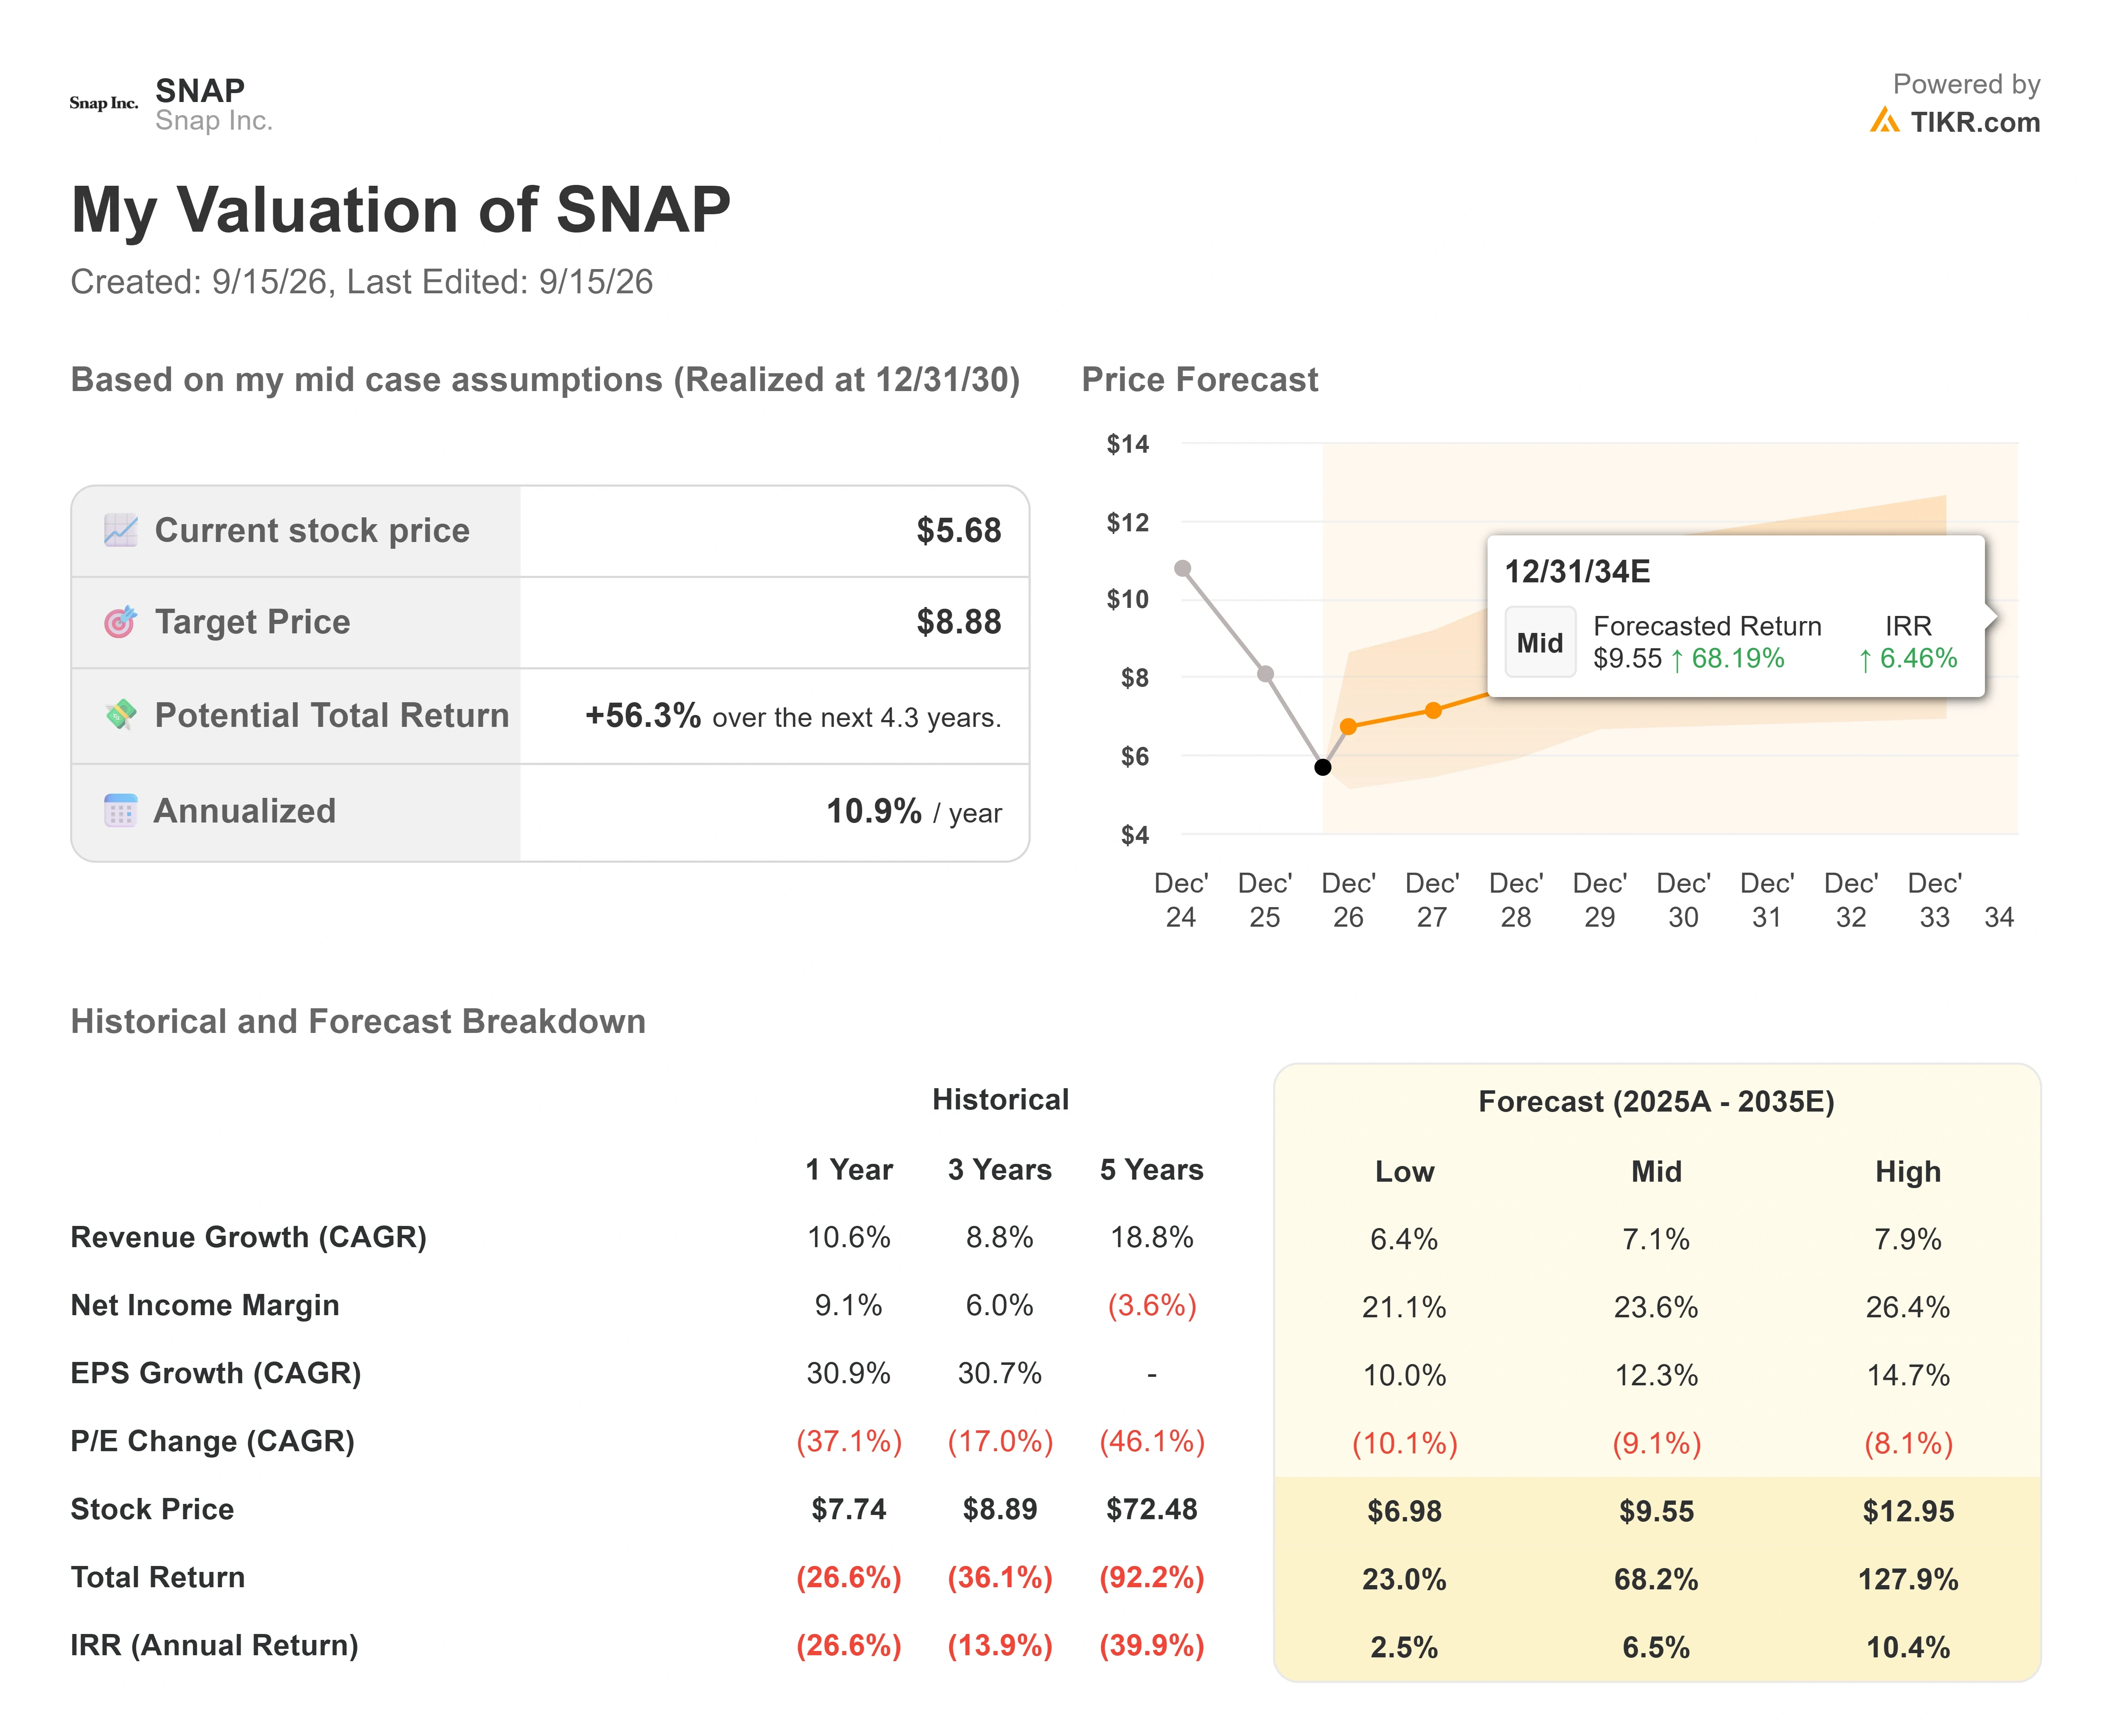
- 現在価格: $5.68
- 目標価格(中間): ~$8.90
- 潜在トータルリターン: ~56%
- 年率換算IRR: ~11% / 年
アナリストの成長予測とSnap株の目標株価を見る(無料!) >>>
中間ケースを使用したTIKRのモデルは、約$8.90を目標としており、これは約56%のトータルリターンと、2030年末に実現する年率11%のIRRを意味する。収益ラインを支えるのは2つのドライバーだ:北米の大口広告主を中心とした広告事業の継続的な強さと、Snapchat+、Memory Storage、Lens+からのその他収益の85%成長(現在、月間ユーザーの3%未満しか有料サービスを利用していない)。残りはマージン拡大が支え、リストラされたコスト基盤が維持されることで、純利益マージンは24%近くにモデル化されている。
上振れシナリオは、フリーキャッシュフローを複利で増やすコア事業であり、サブスクリプションとSpecsが市場がまだ評価していないオプショナリティを追加する。下振れシナリオは、製品変更を強いる法的結果、または広告が生み出すキャッシュをSpecsへの支出が上回るケースだ。ストリート(アナリスト)はこの中間ケースに対して慎重な姿勢だ:買い8、アウトパフォーム3、保有29、アンダーパフォーム2、売り1で、平均目標株価は約$7.40だ。このモデルとストリートの間のギャップが、注目に値する意見の相違だ。
結論
ローンチは劇場だ。評決は10月15日に下る。Snapが第3四半期決算を報告し、自社の業績見通し(ガイダンス)である収益17億ドルから17億4000万ドル、調整後EBITDA3億ドルから3億5000万ドルと比較される。このEBITDAレンジの上限に達すれば、キャッシュに関する論拠は維持され、経営陣は回復を損なうことなくSpecsへの資金提供の余地を得る。これを下回るか、Specsへの支出が既存の営業費用の枠組みの外に広がりつつあるシグナルを発すれば、競合他社に対する割安さはもはや機会とは見なされなくなる。
億万長者投資家が何を買っているか見て、TIKRでスマートマネーを追跡しよう。
Snapに投資すべきか?
本当に知る唯一の方法は、自分で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
Snapを呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期の収益と利益に何を期待しているか、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
Snap を監視リストに追加し、関心のある他のすべての銘柄と一緒に無料で追跡できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新しい機会を探している?
- 億万長者投資家が何を買っているか見て 、スマートマネーを追跡しよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございます。幸運な投資を!