Vistra株の主要統計
- 現在価格: $140.73
- 目標価格(中間): ~$214
- ストリート目標: ~$217
- 潜在トータルリターン: ~44%
- 年率化IRR: ~9% / 年
新登場: TIKRの新バリュエーションモデルでお気に入りの銘柄の潜在的な上昇余地を発見しよう(無料) >>>
何が起きたのか?
Vistra Corp. (VST)は9月14日に5.16%下落し、$140.73で取引を終えたが、その日、会社固有の材料は何も出なかった。決算発表も、格下げも、契約喪失もない。米国最大の競争力ある発電事業者は、AI関連電力銘柄の一斉売りに巻き込まれる形で、9月の安値を下回った。ウォールストリートが2年間、データセンター電力ブームの最前線と見なしてきた銘柄にとって、背景となるニュースもない5%下落は、それ自体が一種のシグナルだ。
第2四半期の継続事業ベースの調整後EBITDAは前年同期比30%以上増の17億6700万ドルに達し、テキサス州とPJMの熱波の間も発電設備の稼働率は97%以上を維持、経営陣は通期業績見通しを再確認した。市場が懸念しているのは1年先のことだ。ERCOTの2027年電力先物価格の軟調さと、テキサス州の卸売価格の循環的な落ち込みが、あたかも恒久的なものとして株価に織り込まれているかどうかである。
売りは2027年の先物曲線に関するもの
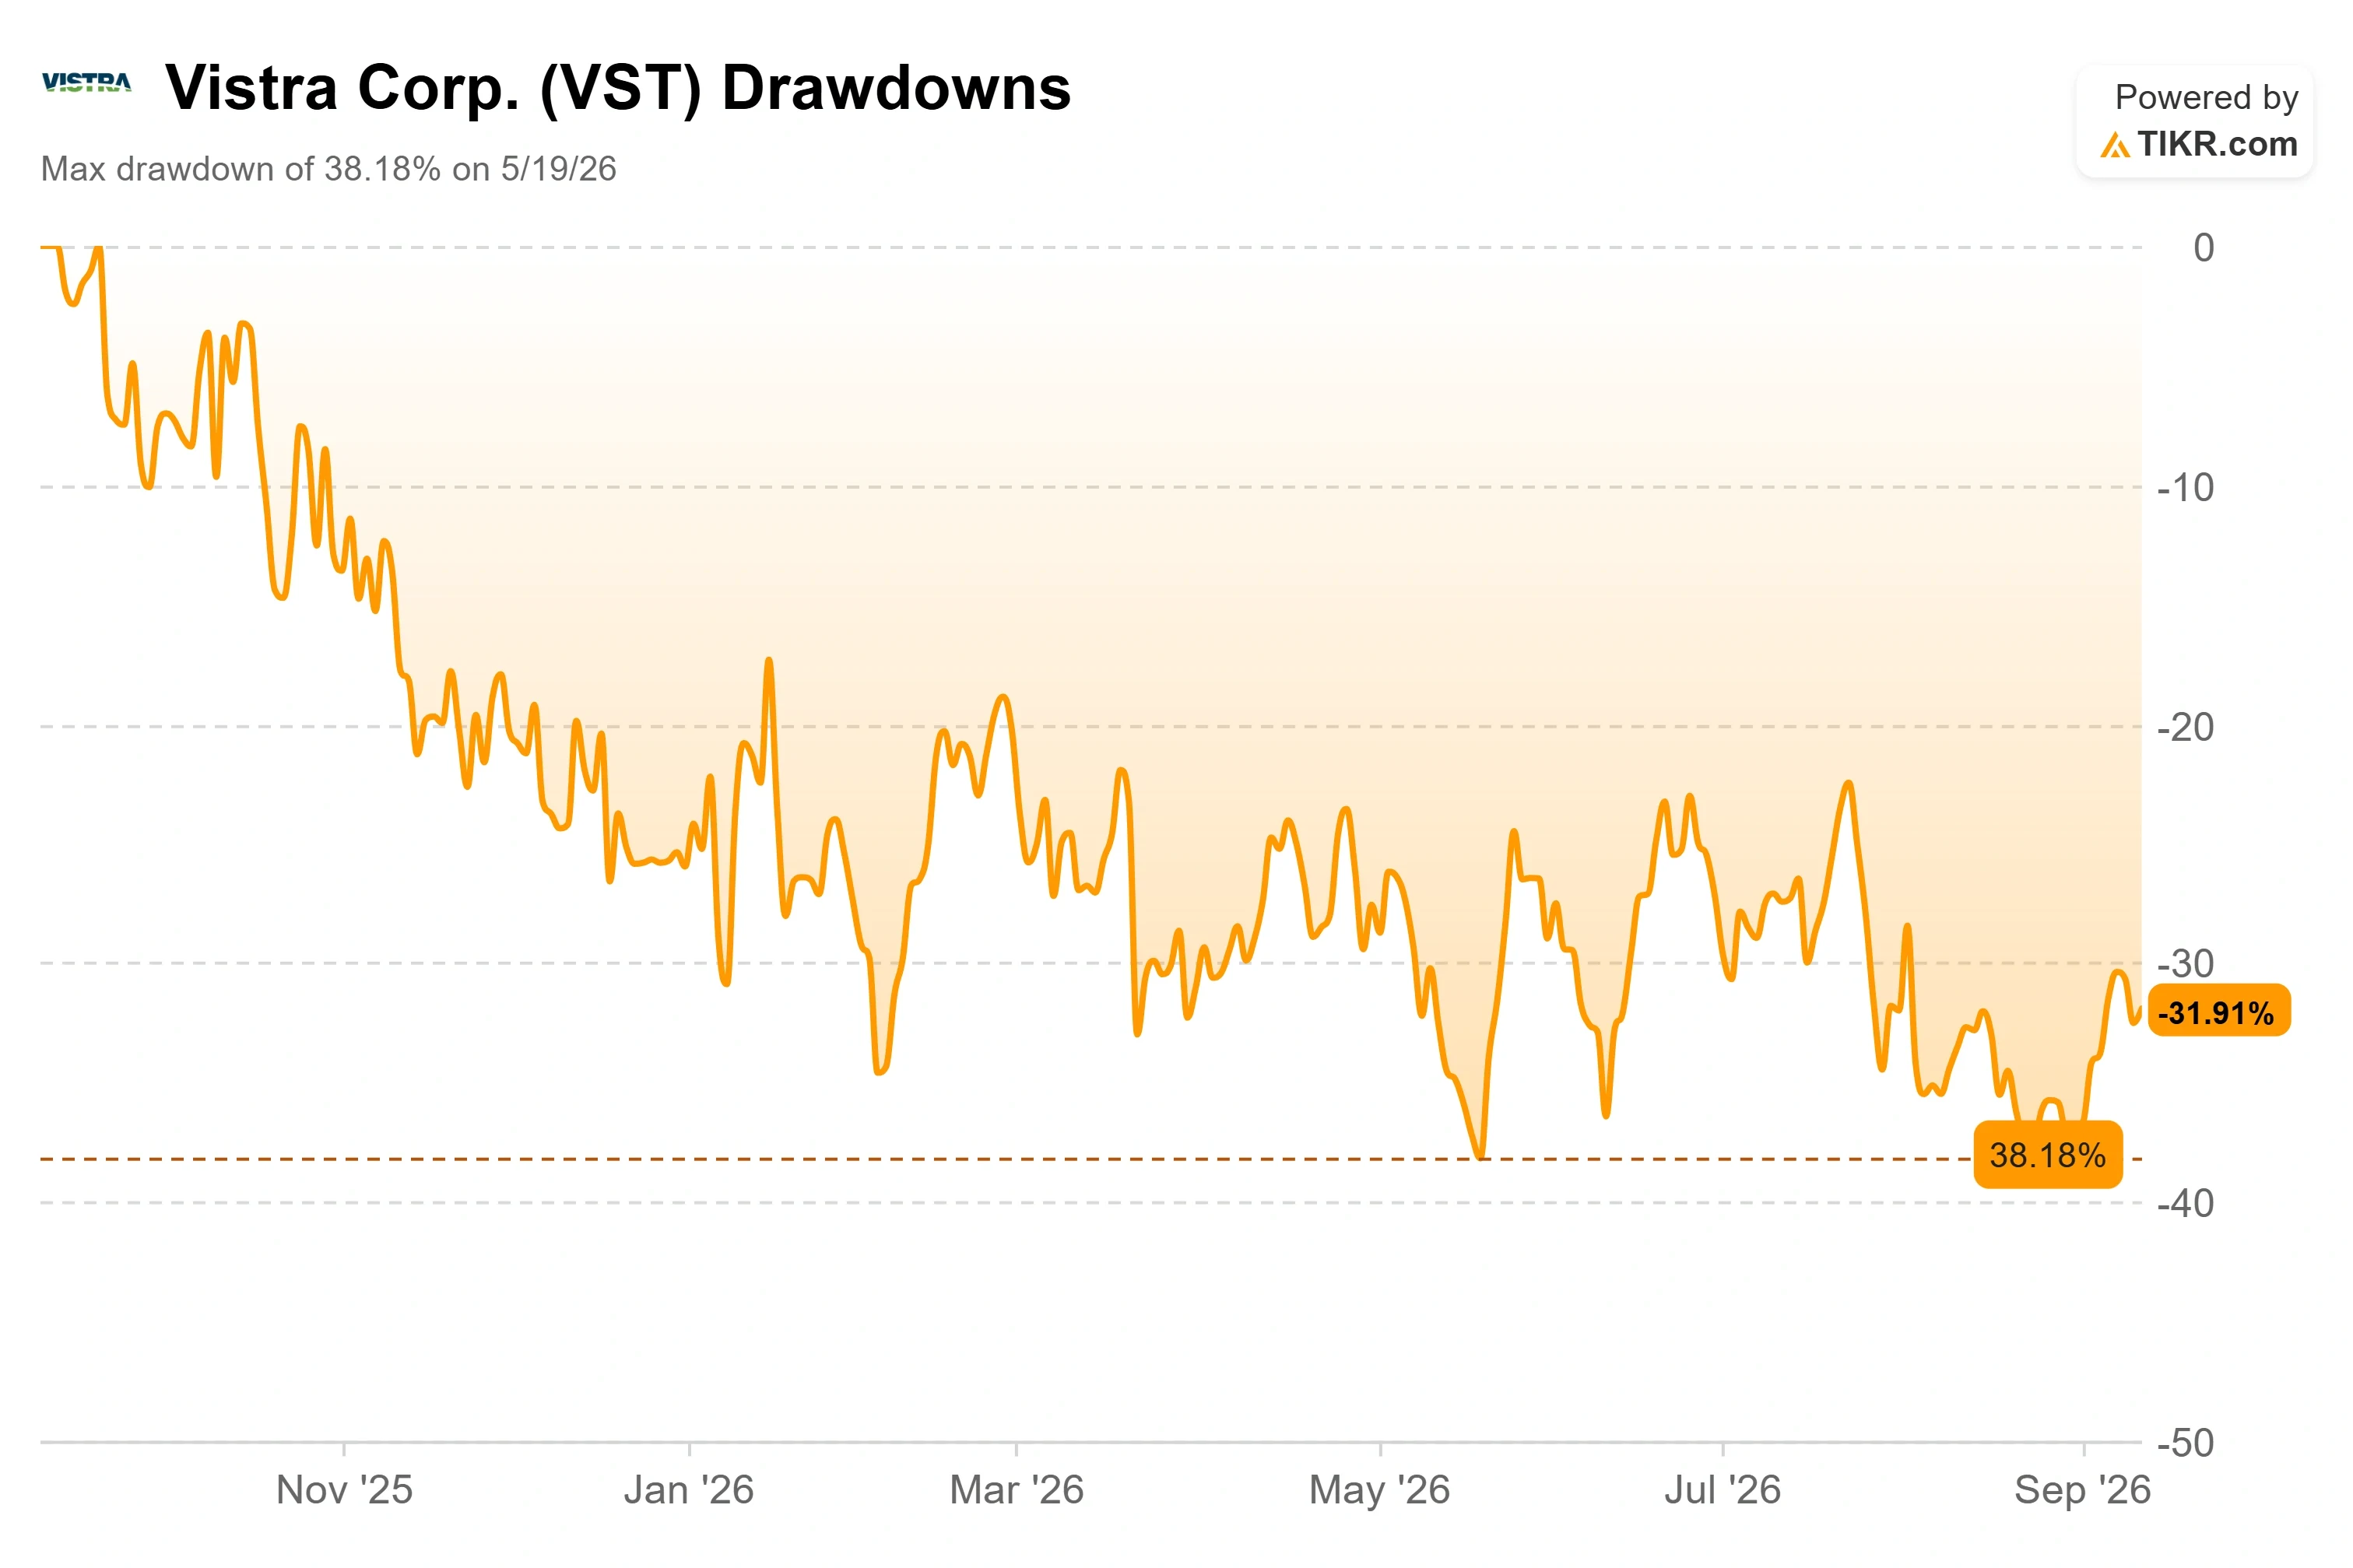
Vistraは2026年のほぼ四半期ごとに下落を続けており、52週高値$219.82から約38%下落し、5月19日に底を打った。この着実な下落は一つの変数、すなわちERCOTの2027年電力先物価格を追っている。
第2四半期決算説明会で、CFOのKris Moldovanは率直に述べた。現在のERCOT先物曲線は、同社が当初示した2027年EBITDAの中間値の機会(74億ドルから78億ドル)の基準日である2025年10月31日時点と比べて、大幅に低い水準にある。PJM価格の上昇、ヘッジプログラム、原子力発電の生産税額控除がその一部を相殺するが、Moldovanの言葉を借りれば「ERCOTの逆風要因を完全に相殺するものではない」ため、2027年はその範囲の下限に向かう傾向にある。
年初来のERCOT卸売価格は1メガワット時あたり約30ドルで推移しており、CEOのJim Burkeは、この水準では新規建設を支えられないと率直に述べた。弱気筋はこれを構造的な問題と読む。Burkeの反論は同じ数字を別の角度から捉え直すものだ。商業部門責任者のShawn Stuckeyは、7月22日の事例を説明した。太陽光発電が落ち込み、利用可能な31ギガワット時のうち約25ギガワット時を蓄電池が担わなければならなかった日である。その日の価格は$57で決着した。蓄電池が不足しないことを認識していたため、残りのメガワット時を売却するために急いで放電し、価格を押し下げたのだ。
Stuckeyによれば、需給がわずかに逼迫していたら、同じ日でも「1メガワット時あたり$400や$500に近い水準で決着していた可能性がある」という。Burkeの「剃刀の刃」という表現は、ERCOTがわずかな気象イベント一つで急激な価格上昇に見舞われる可能性があることを示している。投資家がこれを信じるかどうかが意見の分かれる点だ。Burkeはまた、テキサス州のデータセンター審査を巡る需要パニックにも異議を唱え、2030年の実際の接続待ち負荷は12~15ギガワットと推定し、報道されている400以上という数字を否定した。また、2027年末の稼働開始を目指す重要なComanche Peakプロジェクトは、審査一時停止の影響を受けない見込みだと述べた。
Vistra株の過去の実績と将来の予測を見る(無料!) >>>
業績見通しに含まれないCogentrixとMetaの貢献
VistraはNTM EV/EBITDAで約8.96倍で取引されており、The AES Corporationの16.53倍と比べると、市場は資産に対して大幅な割引を適用している。これは2027年の先物曲線に対する疑念によるもので、事業運営上の問題ではない。より明確な指標は、Vistra自身のコンセンサスとの乖離だ。ストリートの平均目標株価は約$217であるのに対し、実際の株価は$141で、AI関連電力銘柄の中でも最も乖離が大きい部類に入る。
Moldovanは、現在の業績見通しには含まれていないCogentrixとMetaの原子力発電電力購入契約(PPA)が、いったん確定すれば、2027年の中間値に「約7億ドル」を追加する可能性が合理的にあると指摘した。

TIKRでVistraが競合他社と比較してどのようなパフォーマンスを上げているかを見る(無料!) >>>
TIKRアドバンストモデル分析
- 現在価格: $140.73
- 目標価格(中間): ~$214
- 潜在トータルリターン: ~44%
- 年率化IRR: ~9% / 年

アナリストの成長予測とVistra株の目標株価を見る(無料!) >>>
TIKRの中間ケースでは、Vistraを約$214と評価しており、モデルの基準価格$148.38から約44%上回っている。9月14日の売りを受けて株価が$140.73となった現在、潜在的な上昇余地は約52%に近い。収益の牽引役は2つある。2030年までERCOTとPJMの電力需要がそれぞれ4~6%、2~3%成長すること、そしてMetaのPPAとHelixチャネルを通じた契約済みハイパースケーラーからの電力供給である。
マージンの牽引役は、容量収入と実現価格が堅調になるにつれ、純利益マージンが約16%に向けて拡大することだ。主なリスクは、株価がすでに直面しているものと同じだ。ERCOT電力価格の軟調さが季節的なものではなく構造的なものに変われば、収益の伸びは鈍化し、マルチプルは圧縮されたままになる。
上振れシナリオ: 2027年の先物曲線が堅調化し、CogentrixとMetaプレミアムが業績見通しに上乗せされることで、株価がストリートの$217に向かう。
下振れシナリオ: ERCOT電力価格が$30で持続し、ハイパースケーラーとの契約が鈍化する。
結論
次の真の試練は、2026年11月初旬に発表される第3四半期決算だ。Moldovanによれば、2026年および2027年の業績見通しの更新は、その決算説明会で行われる予定だ。注目すべきは2点。経営陣が依然として2027年の見通しを74億ドルから78億ドルの範囲の下限に向けて示すかどうか、そしてCogentrixとMeta PPAによる約7億ドルの貢献が、その中間値に織り込まれ始めるかどうかだ。Cogentrixの貢献なしで下限が再確認されれば悪材料と受け取られ、下落が続く可能性が高い。より堅調な先物曲線に加え、Cogentrixによる押し上げ効果が初めて数値化されれば、市場が季節的な落ち込みを恒久的なものとして評価してきたというシグナルとなる。
億万長者投資家が何を買っているかをTIKRで見て、スマートマネーを追いかけよう。
Vistraに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできる。
Vistraを呼び出せば、過去数年にわたる財務実績、今後数四半期の売上高と利益に関するウォールストリートアナリストの予想、時系列でのバリュエーションマルチプルの動き、目標株価が上昇傾向か下降傾向かがわかる。
あなたは、Vistraとあなたが注目している他のすべての銘柄を追跡するための無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新しい機会を探している?
- 億万長者投資家が何を買っているかを見て 、スマートマネーを追いかけよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!