チポトレ株の主要統計
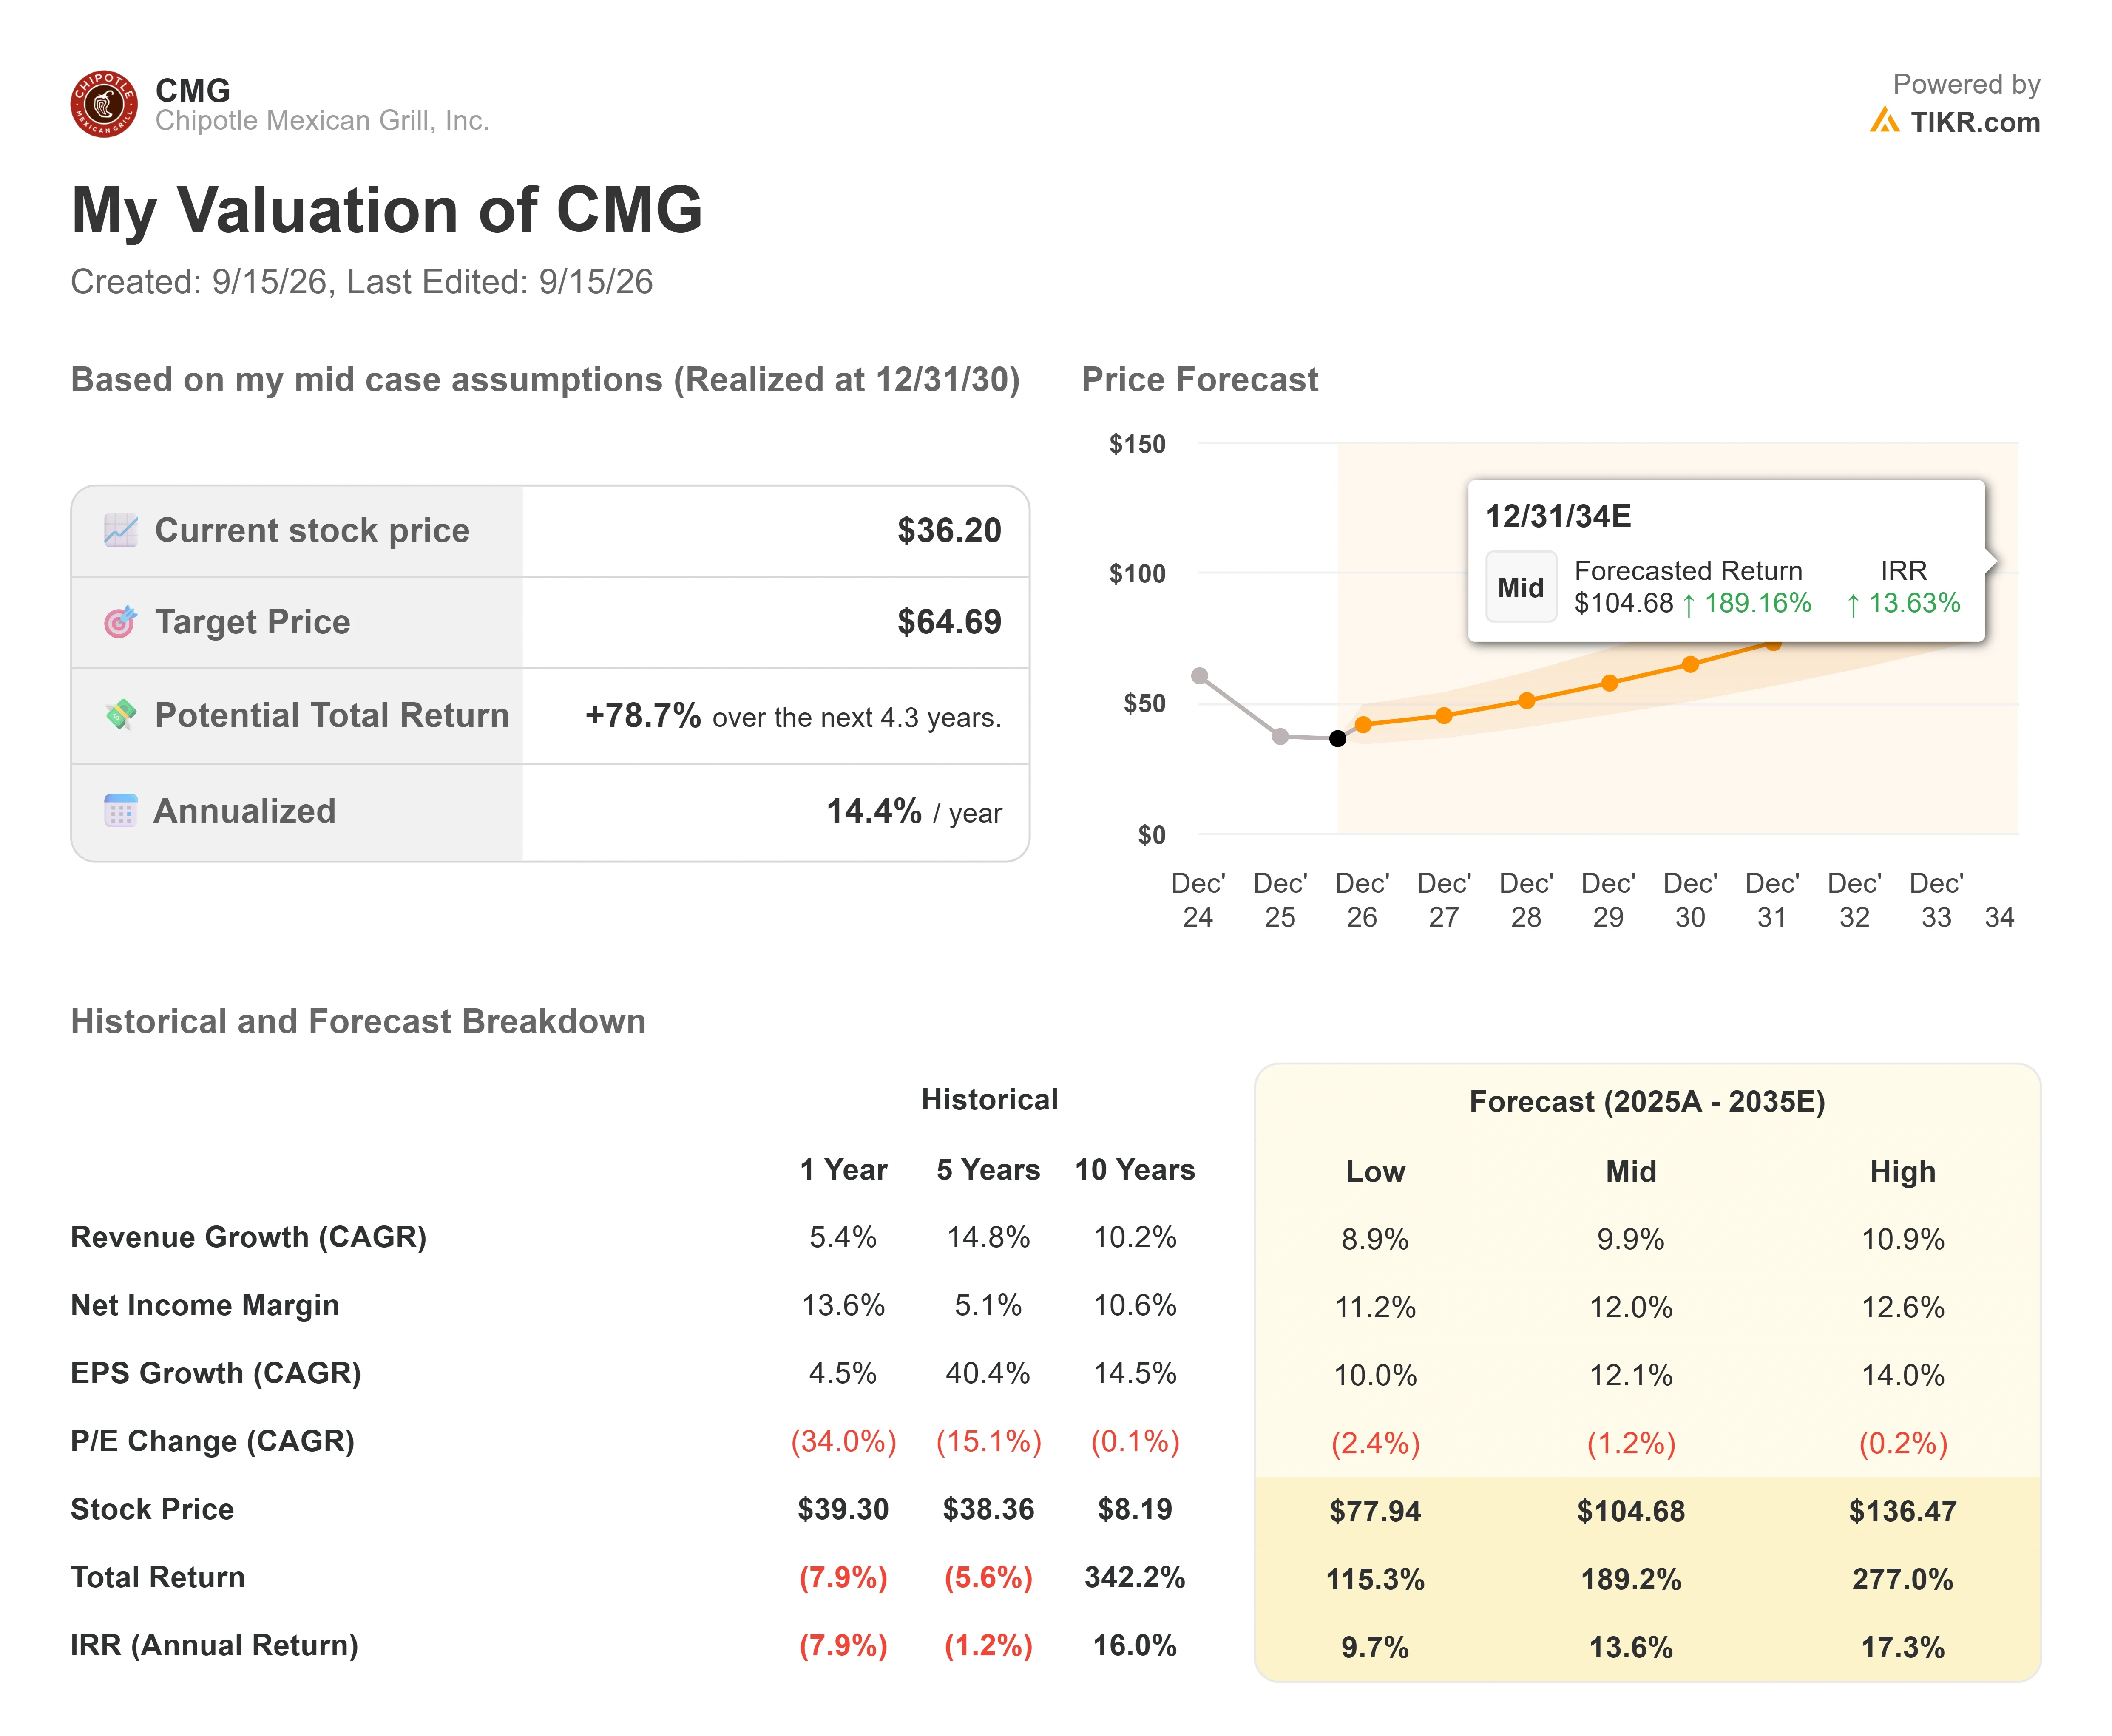
- 現在株価: $36.20
- 目標株価 (中間値): ~$65
- アナリスト平均目標株価: ~$44
- 潜在トータルリターン: ~79%
- 年率化IRR: ~14% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入りの銘柄の潜在的上昇余地を確認しよう (無料) >>>
何が起きたのか?
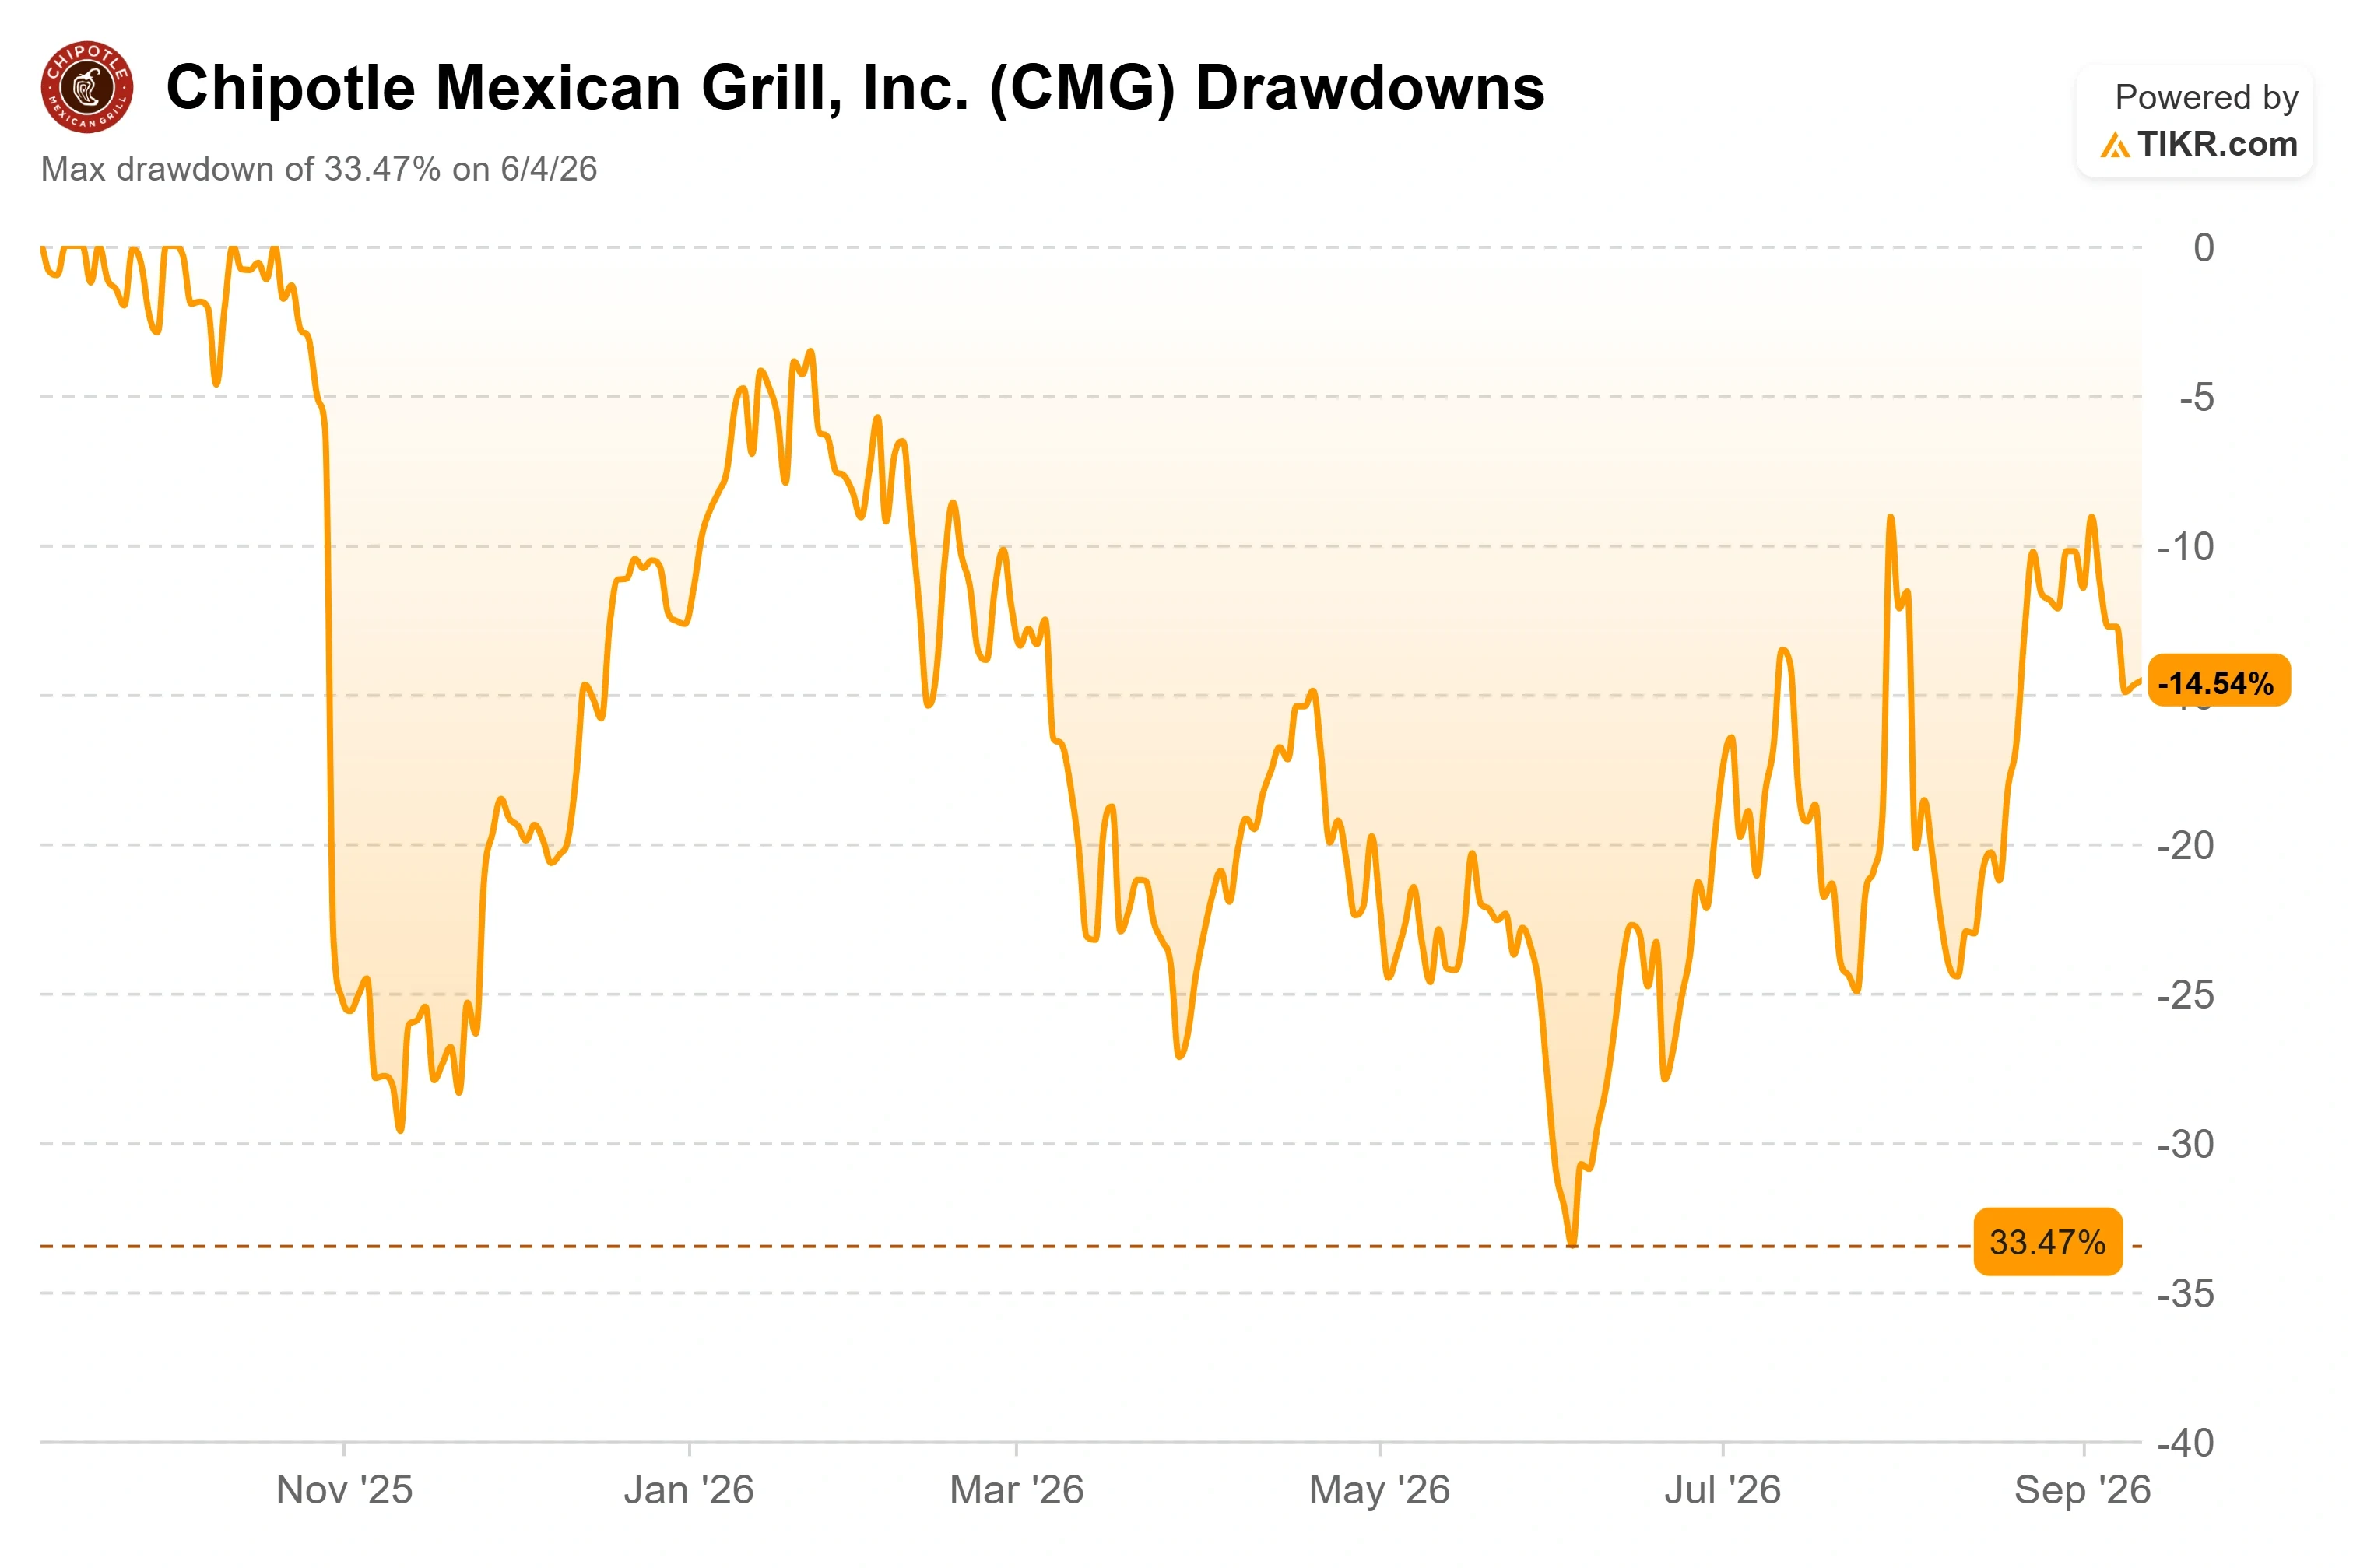
チポトレ・メキシカン・グリル (CMG) は8月、2つの食品安全問題の影響を吸収し続けたが、実際に直接関与していたのはそのうちの1つだけだった。8月上旬、リコールされたハラペーニョに起因するサルモネラ菌感染症の発生が報じられ、TipRanksの報道によると株価は約15%下落した。別件で、チポトレが使用していないサプライヤーからのアイスバーグレタスに関連する記録的なサイクロスポラ感染症の発生が、外食産業全体の客足を鈍らせた。これら2つの要因が相まって、株価は約$37まで押し下げられ、2024年6月に記録した史上最高値$68.55から約46%下落した。
9月11日、米国の保健当局がサイクロスポラ感染症の終息を宣言し、経営陣が業績見通しに明示的に織り込んでいた業界全体の信頼感の重しが取り除かれた。ハラペーニョに関連するサルモネラ菌の問題は別件であり、同じ条件では解決していない。投資家にとっての問題は、より広範な懸念が株価を企業価値以下に押し下げたかどうかである。
経営陣が数値化し、その後消滅を見届けた重荷
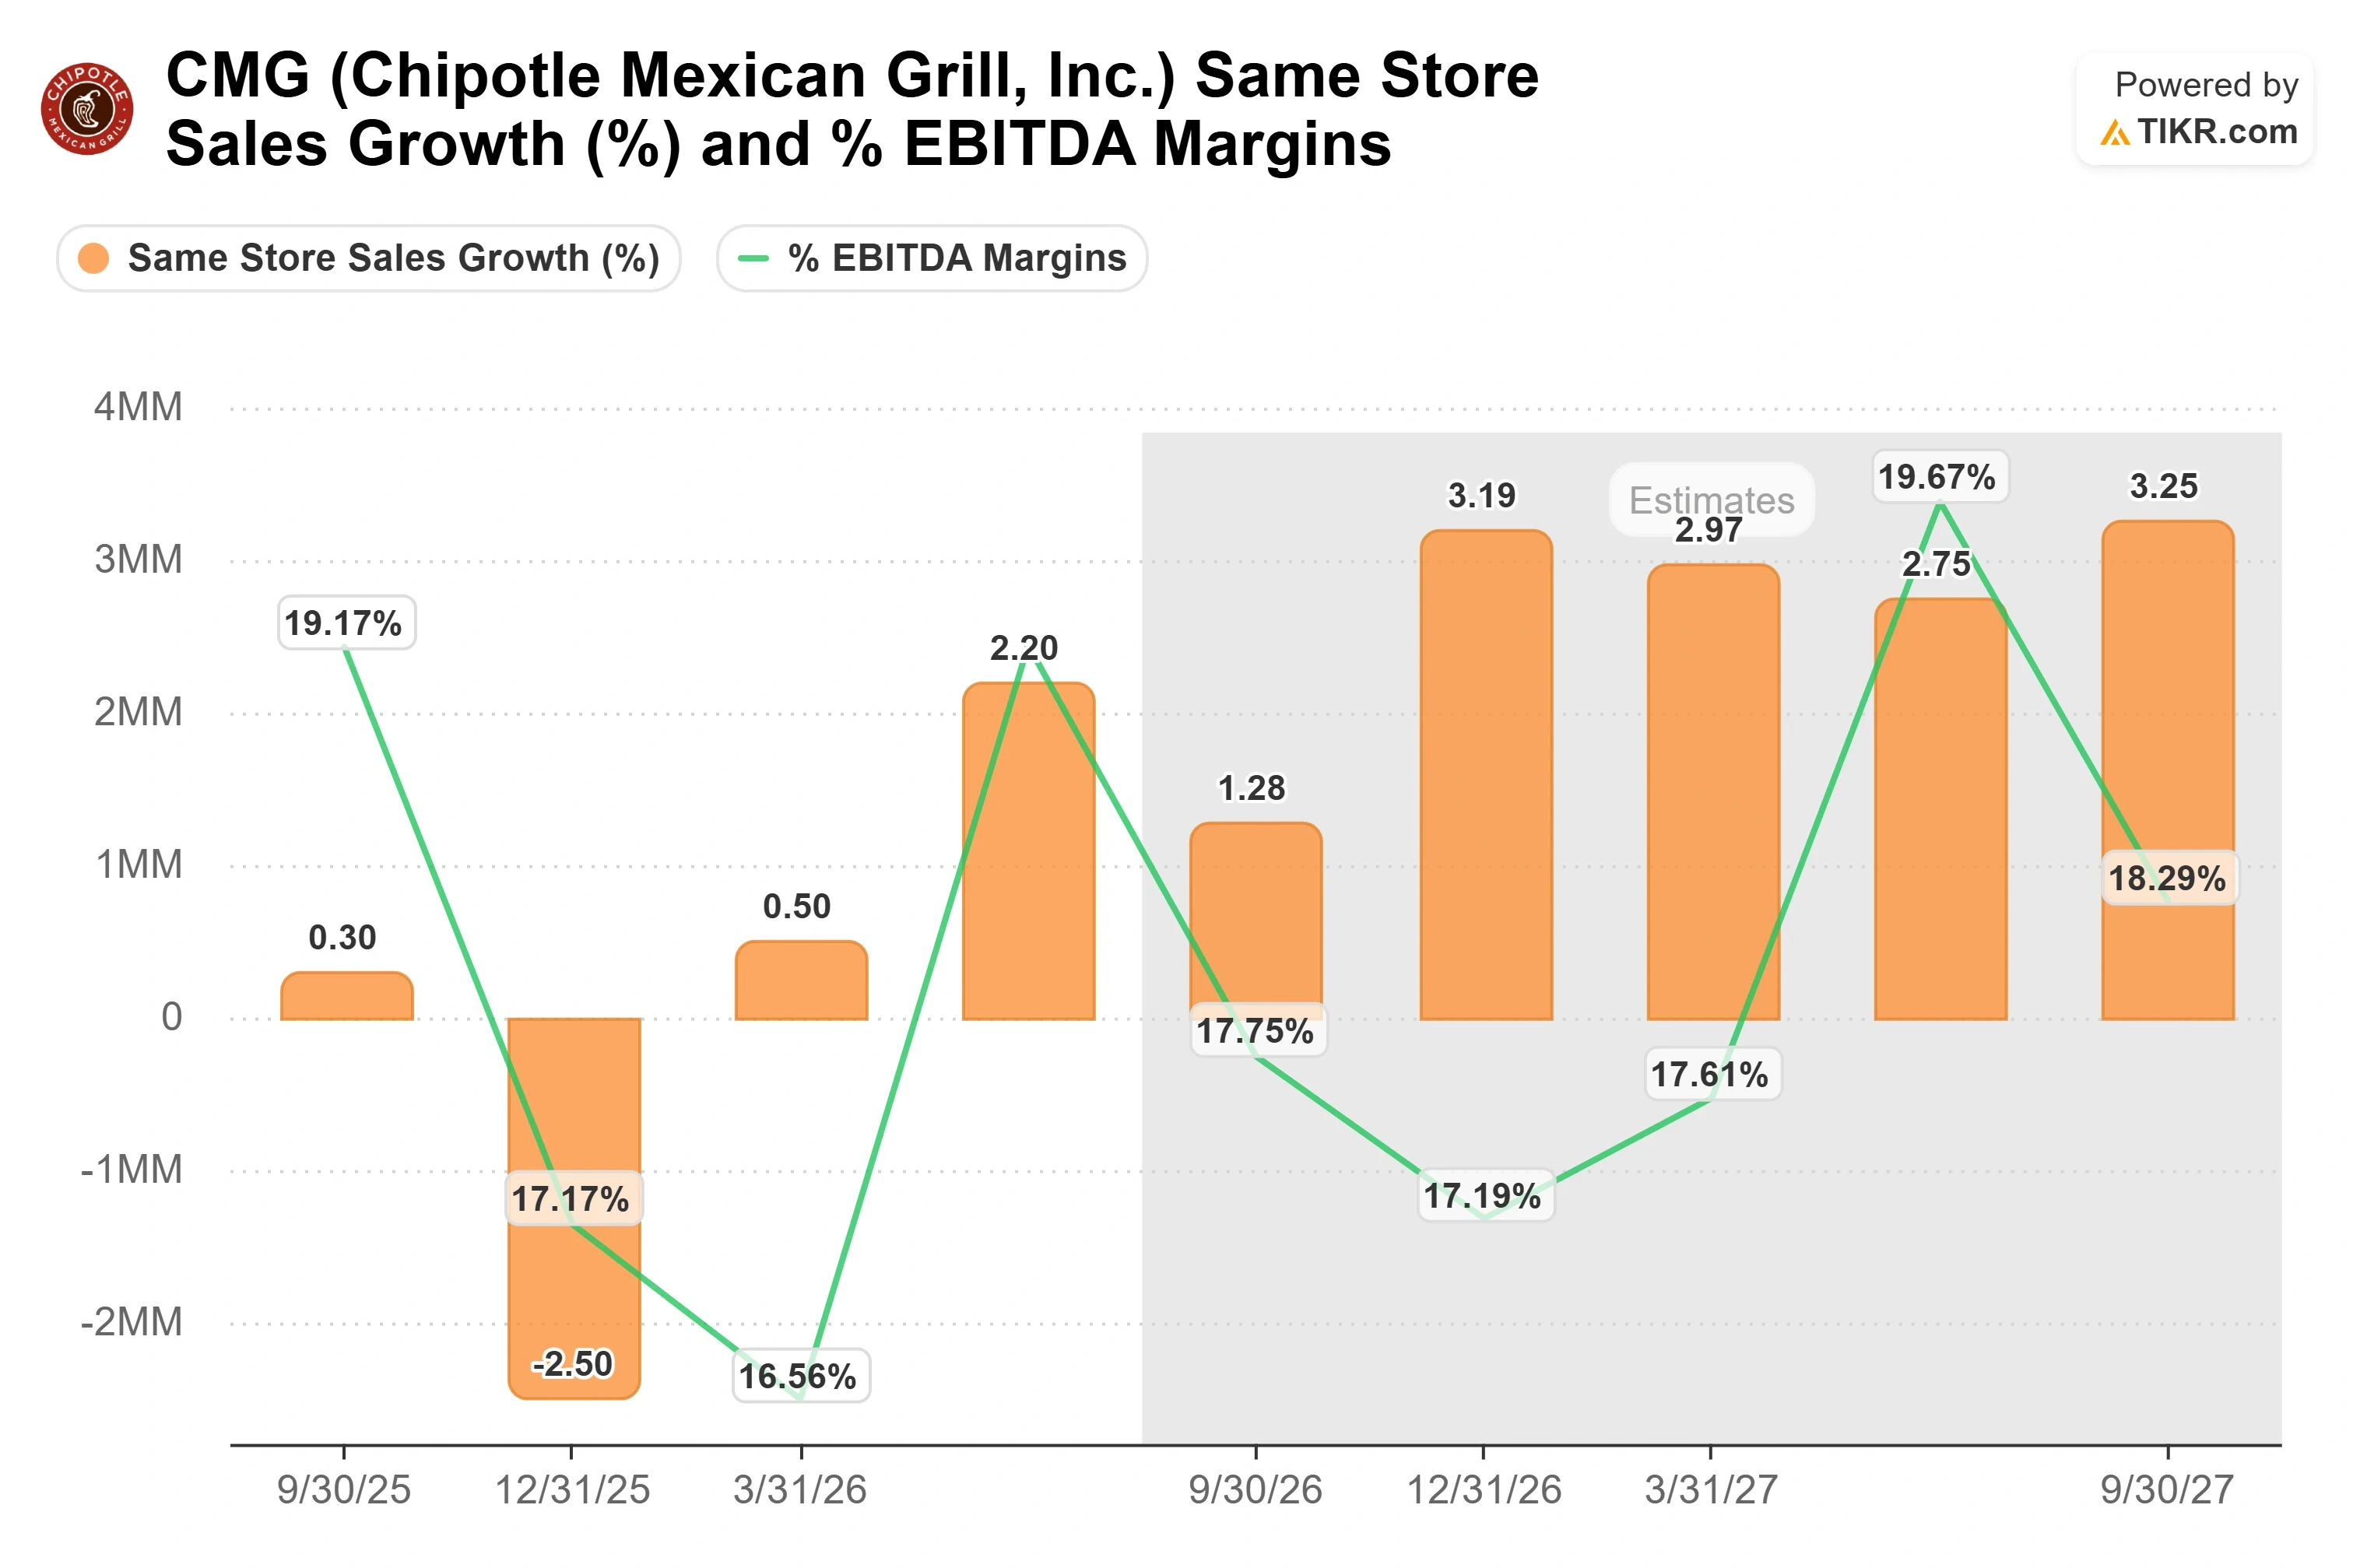
7月29日の決算説明会で最も有用だった数字は、プレスリリースには記載されていなかった。CFOのアダム・ライマーはアナリストに対し、トレンドは7月上旬まで強かったが、同月下旬にはサイクロスポラ問題を巡って「約200ベーシスポイント」軟化したと述べた。これは重要である。なぜなら、チポトレの第3四半期の既存店売上高(コンペラブル・セールス)の業績見通しである「約プラス1%」は、この重荷が四半期全体にわたって持続することを前提としており、ライマーが「今年で最も厳しい比較対象期間」とも呼んだ状況下でのものだからだ。
ライマーはその原因について率直だった。チポトレは「サイクロスポラの話には関与していない」と述べ、同社のレタスはカリフォルニア州で調達されており、汚染された製品はメニューに登場したことはないと指摘した。これは、波及的な懸念と、10年前にブランドを傷つけたような自業自得の危機とを区別する。感染症の終息が第3四半期の最終数週間で宣言されたことで、業績見通しに織り込まれた重荷は早期ではなく遅れて解消されたため、四半期の大部分は依然としてその影響下にあった。
四半期自体は堅調だった:売上高は9.3%増の33億ドル、既存店売上高は取引数1%増で2.2%増加し、調整後1株当たり利益(EPS)は$0.33で、市場予想の$0.32を僅かに上回った。株価は決算発表日に12.5%急騰し、今年最大の1日値上がり幅を記録した。その後、他の2つの重圧(オーバーハング)も緩和された:8月下旬にTipRanksが報じたように株主訴訟は却下され、同じ週にBofAが目標株価を$53に引き上げた。
チポトレ株の過去の実績と将来の予測を見る (無料!) >>>
回復が付随するようになったプレミアム
チポトレは統計的に安いわけではなく、そうでないふりをすることは真の議論を見誤らせる。株価はNTM P/E 29.19倍、NTM EV/EBITDA 20.76倍で取引されている。マクドナルドは予想PER 19.41倍、ヤム・ブランズは22.72倍であるため、チポトレは老舗企業に対して明確なプレミアムを付けており、それは会社所有モデルと彼らが匹敵できない店舗成長によって正当化される。ファストカジュアルの成長株であるCAVA(予想PER 83.55倍、EV/EBITDA 30.08倍)と比較すると、チポトレはほぼ割安に見える。なぜなら、その利益は初期段階の急成長期ではなく、景気循環的な谷底にあるからだ。
レストラン単位のマージンは第2四半期に25.2%まで低下し、前年同期比220ベーシスポイント減少した。これは、ライマーが上半期で最も広かったと述べた価格設定とインフレのギャップによって圧迫されたものであり、第4四半期以降にはほぼ一致するまで狭まるとしている。スループット(処理能力)エンジンが貢献している:経営陣は、高効率設備パッケージを導入したレストランでは、ピーク時の15分間に2~3食多いエントリー(主菜)を提供しており、これは数百ベーシスポイントの既存店売上高改善に繋がるとし、年末までに2,000店舗への導入を目指している。一方、同社は第2四半期に平均株価$32.55で6億3100万ドル分の自社株を買い戻し、年初来の総額を13億ドル以上に引き上げ、取締役会は自社株買いの枠を13億ドル追加した。
TIKRでチポトレが競合他社と比較してどのようなパフォーマンスを上げているか確認する (無料!) >>>
TIKR アドバンスト・モデル分析
- 現在株価: $36.20
- 目標株価 (中間値): ~$65
- 潜在トータルリターン: ~79%
- 年率化IRR: ~14% / 年
アナリストの成長予測と目標株価をチポトレ株で確認する (無料!) >>>
2つの収益ドライバーは、経営陣が明言した北米7,000店舗以上の上限に向けた店舗成長と、9月2日のソウル出店(アジア初、かつ初の合弁事業)で示されたパートナーシップを通じた国際展開の拡大である。マージンのドライバーは、価格設定がインフレに追いつき、設備導入が拡大するにつれて、純利益マージンが約12%に向けて回復することである。主なリスクは、消費者の弱気が取引数の伸びを停滞させた場合、マージンの圧迫がモデルよりも長引くことである。
上振れシナリオでは、リターンはほぼ完全に利益成長からもたらされ、モデルではマルチプルが僅かに縮小すると仮定しているため、目標株価を達成するために市場が株にさらに高い評価を付ける必要はない。下振れシナリオは、回復が遅れてタイムラインが延び、年率リターンがモデル化された14%を下回ることである。注目すべき緊張関係は、市場平均とのギャップである:アナリスト平均は約$44付近にあり、これは売り手側が近期的な回復は見ているが、複数年にわたる完全なストーリーは見ていないことを示唆している。ウォールストリートのレーティングは、買い20、アウトパフォーム4、中立11、意見なし1、売り0である。
結論
鍵となるのは10月28日の第3四半期決算報告である。経営陣は、四半期の大部分にサイクロスポラの重荷を抱え、今年で最も厳しい比較対象期間の中で、既存店売上高を約プラス1%と予想した。したがって、9月中旬の終息宣言による追い風(テールウィンド)は遅く、部分的にしかもたらされない。上方修正が起こるとすれば、それは感染症の終息が最終盤で明らかになったためではなく、根本的な客足の回復によるものでなければならない。1%を大幅に上回る既存店売上高成長率と、人件費が25%台半ば、売上原価が30%弱という業績見通しに対するマージンの上方修正が組み合わされば、回復が前倒しされていることが確認されるだろう。
億万長者投資家が何を買っているかを確認し、TIKRでスマートマネーを追跡しよう。
チポトレに投資すべきか?
本当に知る唯一の方法は、自分で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
チポトレを呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高と利益に何を期待しているか、バリュエーション・マルチプルが時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
あなたのレーダーにある他のすべての銘柄と一緒にチポトレを追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新しい機会を探している?
- 億万長者投資家が何を買っているか を確認し、スマートマネーを追跡しよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上の世界の銘柄、世界のトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!