


主なポイント
- 第2四半期の粗利益率は200ベーシスポイント上昇して60.5%となったが、基礎となる数値は1回限りの1億3450万ドルの関税還付金を除くと、粗利益は実際には13.3億ドルに減少し、営業利益率は前年同期の20.7%から約13.2%に低下したことを示している。
- Lululemonが支払った約2億3000万ドルの関税のうち、これまでに還付されたのは1億3450万ドルのみである。残りの1億500万ドルは不確実であり、業績見通しには含まれていない。これは、FY26の1株当たり利益(EPS)に織り込まれた1株当たり0.86ドルの押し上げ効果が、来年も確実に続く保証がないことを意味する。
- レギンスの売上は四半期で約20%減少し、Lululemonのアスレジャー市場におけるシェアは10ポイント低下して43.9%となった。これは、AloとVuoriが地歩を固めていることを示しており、関税問題以前から存在し、それを超えて続くブランドと製品の問題を指摘している。
- LULUのNTM(今後12ヶ月)P/Eは約11.9倍に低下し、2年ぶりの安値である9.45倍に近づき、約20倍という歴史的平均値を大きく下回っている。これは多くの悪材料がすでに織り込まれていることを示すが、その利益ベースはまだ終了しつつある還付金によって支えられている。
Lululemonの「利益率回復」のうち、どれだけが実質的で、どれだけが還付金によるものか気になりますか? TIKRで無料で完全な利益率の内訳を見る →
還付金がLululemonの見出し数字を飾る
第2四半期(2027年)決算説明会で、経営陣は自ら粗利益率の推移を説明した:前年同期比200ベーシスポイント改善の60.5%という数字は、ほぼ完全にIEEPA関税還付金による560ベーシスポイントの恩恵によって構築されたものだ。これを除くと、基礎的な状況は逆転する。CFOのMeghan Frank氏によれば、製品利益率は実際に関税コストと値下げにより約150ベーシスポイント低下し、拡大した店舗網による固定費のレバレッジ低下がさらに230ベーシスポイントのコストとなった。還付金はLululemonの利益率問題を解決したのではなく、一時的に覆い隠しただけなのである。
これは、還付金が事業の継続的な要素ではないため重要である。LululemonはIEEPAの下で約2億3000万ドルの関税を支払い、1億3450万ドルを回収した。残りの1億500万ドルは宙ぶらりんの状態であり、経営陣は「プロセスにはまだ不確実性が残っている」として、業績見通しには反映されていないと明言した。この還付金がFY26の1株当たり利益(EPS)見通し(9.48ドル~9.73ドル)に加えた1株当たり0.86ドルの押し上げは、会社自身の定義によれば、1回限りの項目である。FY27はこれなしで始まる。
LULU株の基礎的な数値が実際に示すもの
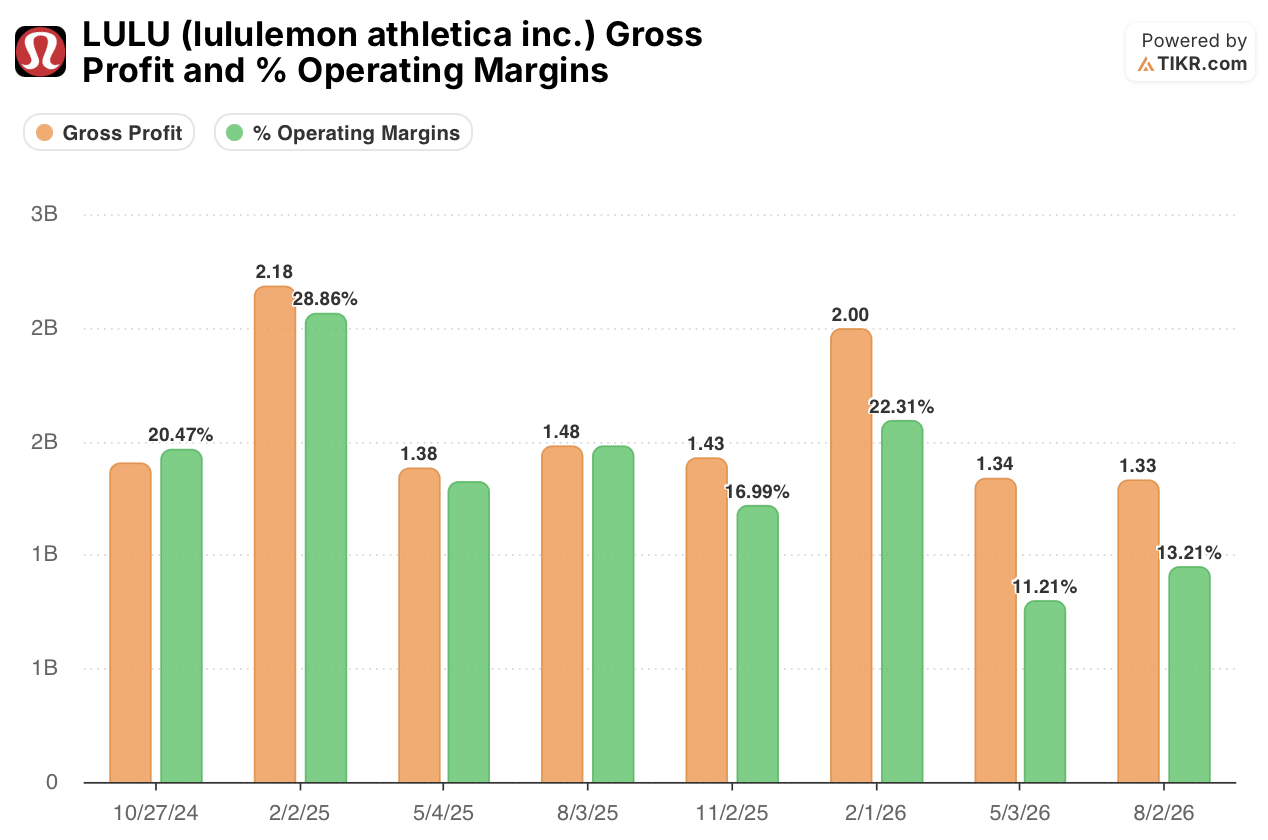
LULU自身の四半期データはこの還付金を差し引いており、その結果としてのトレンドが真のストーリーである。報告された直近四半期の還付金を除く粗利益は13.3億ドルとなり、前年同期の14.8億ドルから約10%減少した。還付金を除く営業利益率は約13.2%に低下し、会社自身が前年同期に報告した20.7%の営業利益率から、12ヶ月で約750ベーシスポイントの圧縮となった。
過去8四半期にズームアウトすると、これが1回限りの出来事ではないことが明らかになる。営業利益率は1年以上にわたり、比較可能な四半期ベースで低下し続けている:2024年10月四半期は20.47%、1年後の2025年11月四半期は16.99%。
ホリデー四半期も同じパターンを示し、2025年2月四半期は28.86%だったのに対し、2026年2月四半期は22.31%。そして直近2四半期(還付金除く)は、それぞれ11.21%と13.21%に留まり、このシリーズ全体で最低の水準である。Lululemonが拡大期に構築した成長モードのコスト構造が何であれ、売上高はもはやそれをカバーできなくなっており、還付金の有無にかかわらずそうなのである。
数値の背後にある製品問題
利益率の浸食は単なるコスト構造の話ではなく、需要の話でもある。依然としてLululemonの看板カテゴリーであるレギンスの売上は四半期で約20%減少し、経営陣は「予想よりも少し強く」ボディから離れたシルエットへのシフトが進んだことを認めた。会社自身の市場シェアデータは、これがなぜ重要なのかを示している:Lululemonのアスレジャーカテゴリーにおけるシェアは過去1年で10パーセンテージポイント低下して43.9%となり、一方でAloは5.9ポイント、Vuoriは2.2ポイント成長した。最大市場である北米では、四半期の同店売上高が12%減少した。
Groove Wide-LegやAlign Foldover Joggerなどの新しいスタイルは勢いを増しており、経営陣は機能しているものに在庫を約20%多く追い込んでいると述べている。
しかし、自ら認めているように、その再注文はまだ従来型の減少分を相殺しておらず、販売費及び一般管理費(SG&A)の項目は、製品を修正しつつ客足を守ろうとする努力の負担を反映しており、マーケティング支出は増加している一方で、年間の売上高見通しは5%~7%の減少に下方修正された。
これがLULU株に残すもの

市場はこの多くをすでに吸収している。LULUのNTM(今後12ヶ月)P/Eは約11.9倍で、2年ぶりの安値である9.45倍に近く、約20倍という歴史的平均値の約半分である。これだけでも、Lululemonが壊れた成長ストーリーであるという簡単な弱材料は、ほぼ価格に織り込まれていると主張できる。
より難しい質問は、関税還付金が利益を飾るのをやめた後、どのような倍率が適用されるかである。もしFY27のコンセンサス予想が、TIKRのデータが示唆する約13%という基礎的な数字ではなく、今日報告された利益率に近いものを依然として前提としているならば、この株は11.9倍が示唆するほど安くはなく、部分的に人工的な利益数字に対して安いだけである。次の真の試練は、経営陣がすでにさらなる減速と250ベーシスポイントの利益率圧迫を見込んでいる第3四半期ではない。それは、ボディから離れた製品シフトとO'Neill氏が約束した「次の章」が、ホリデーシーズンまでに北米の客足に現れるかどうか、そして3月のFY27業績見通しが、関税の小切手に頼らずに利益率が安定することを示すかどうかである。
倍率はすでに困難を割り引いている。それがまだ完全にテストしていないのは、その困難が底を打っているのか、それともまだ**悪化し続けている**のかである。
倍率がすでに多くの悲観論を反映していることを考えると、この利益率ストーリーにおけるリスクはほとんど織り込まれているのか、それとも悪化しようとしているのか? TIKRで無料でLULUの現在の評価額と利益率トレンドをチェック →
Lululemon athletica inc.に投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
LULU株を引き上げると、何年分もの過去の財務実績、今後数四半期の売上高と利益に関するウォール街のアナリストの予想、評価倍率が時間とともにどのように動いたか、目標株価が上昇傾向か下降傾向かを見ることができます。
LULUを他のすべての注目銘柄と一緒に追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で判断するためのデータだけです。
TIKRでLULU株を分析するプロ向けツールに無料でアクセス →
新しい機会を探していますか?
- 億万長者投資家が何を買っているか見ることで、賢い資金を追うことができます。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会を発見できます。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





