


主なポイント
- Amazonはクアルコムのデータセンター戦略を裏付けたが、同社に600億ドルの確定収益を約束したわけではない。この購入機会は10年間で最大600億ドルに達する可能性があり、ワラントの権利確定と実際の製品購入に紐づいている。
- この新たな成長エンジンが重要なのは、中核事業の業績が依然として不安定だからだ。2026年6月期の収益は99.5億ドルに落ち込み、前年同期の103.7億ドル、2025年12月期の122.5億ドルから減少した。
- QCOMの株価はすでに事業転換の成功を見込んだ水準にある。19.63倍のフォワードP/Eは、15.26倍という歴史的平均値の約29%上であり、正規化EPSの予想が実質的に上向くのは2028会計年度まで見込まれない。
AmazonはクアルコムにAIデータセンターへの道を開いたが、株価を決めるのは収益の伸びだ。 TIKRでQCOMの収益、EPS、バリュエーションの見通しを無料で確認 →
クアルコムとAmazonの合意は、同社のデータセンターへの野望が理論段階から商業段階へと移行しつつあることを、投資家に対して最も明確に示す公的な証拠となった。同社はカスタムAI推論用シリコンと最大1.6テラビット/秒まで拡張可能な光接続技術を供給し、従来のスマートフォン基盤をさらに超えた領域へと進出している。
問題は、クアルコムに信頼できるAIストーリーがあるかどうかではなくなった。Amazonとの関係が、すでに19.63倍のNTM正規化収益で取引されている株価を正当化するのに十分な収益に結びつくかどうかだ。
Amazonは顧客を提供したが、600億ドルの確定収益を約束したわけではない
見出しの数字は大きいが、投資家は注意深く読み解く必要がある。
Amazonは10年間で最大600億ドル相当のクアルコムのサーバーチップ製品、技術、システム、製造サービスを購入できる。クアルコムはAmazonに対し、行使価格161.26ドルで最大2,500万株のワラントを発行した。権利確定は商業契約、拘束力のある発注書、実際の購入に紐づけられている。初期コミットメントに基づき、発行時に375万株が権利確定した。クアルコムの9月8日提出の8-K
これは意味のある商業的承認ではあるが、従来の受注残高の数字ではない。クアルコムは実質的に、長期的な需要と引き換えにAmazonに潜在的な株式参加の機会を提供した。この合意の価値は、Amazonがコミットメントをどれだけ迅速に発注に変換するか、そしてクアルコムがその機会をどれだけ収益性高く実現できるかにかかっている。
経営陣はすでに生産に入っており、12月期から収益が発生し始めると見込んでいると述べた。また、2027会計年度のデータセンター収益目標である約50億ドルについて「非常に高い確信」を持っているとし、2029会計年度までに150億ドル超を目指すとしている。これが実現すれば、データセンターは単なるAIの物語ではなく、携帯電話と自動車/IoTに次ぐ真の第三の成長エンジンとなる。
600億ドルという見出しが意味を持つのは、それが継続的な収益となった時だけだ。 TIKRでクアルコムの将来予測を探る →
中核事業は依然として安定化が必要
タイミングが、Amazonとの取引がこれほど重要である理由を説明している。
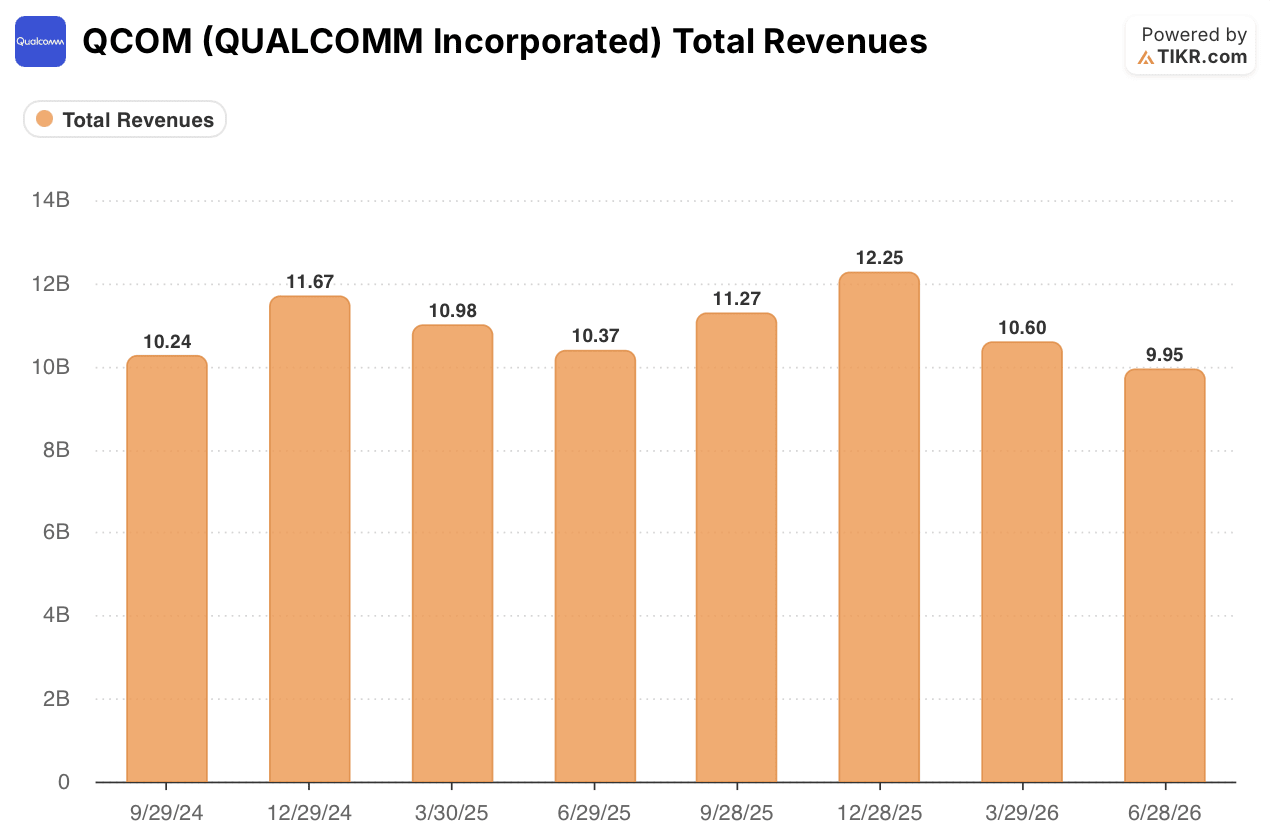
クアルコムの総収益は2026年6月期に99.5億ドルに達したが、前年同期の103.7億ドルから約4%減少し、2025年12月期に報告された122.5億ドルからはほぼ19%低下した。これは同社の既存事業が壊れていることを意味するわけではないが、投資家が収益ストーリーを支えるためにスマートフォン主導のスムーズな回復に頼ることはできないことを示している。
データセンターへの進出は、この依存度を下げることを目的としている。クアルコムは、非スマートフォン事業が2027会計年度にQCT収益の半分を超え、2029会計年度までに3分の2に近づくと見込んでいる。Amazonは、名前のあるハイパースケール顧客と実際の収益の出発点を提供するため、この計画を強化する。
それでも、投資家は目標だけでなく、変換率にも注目すべきだ。12月期の収益、顧客ボリューム、光接続技術の展開ペースは、600億ドルという見出しよりも重要になる。
QCOMのバリュエーションはすでに2028-2029会計年度の成長加速への賭け
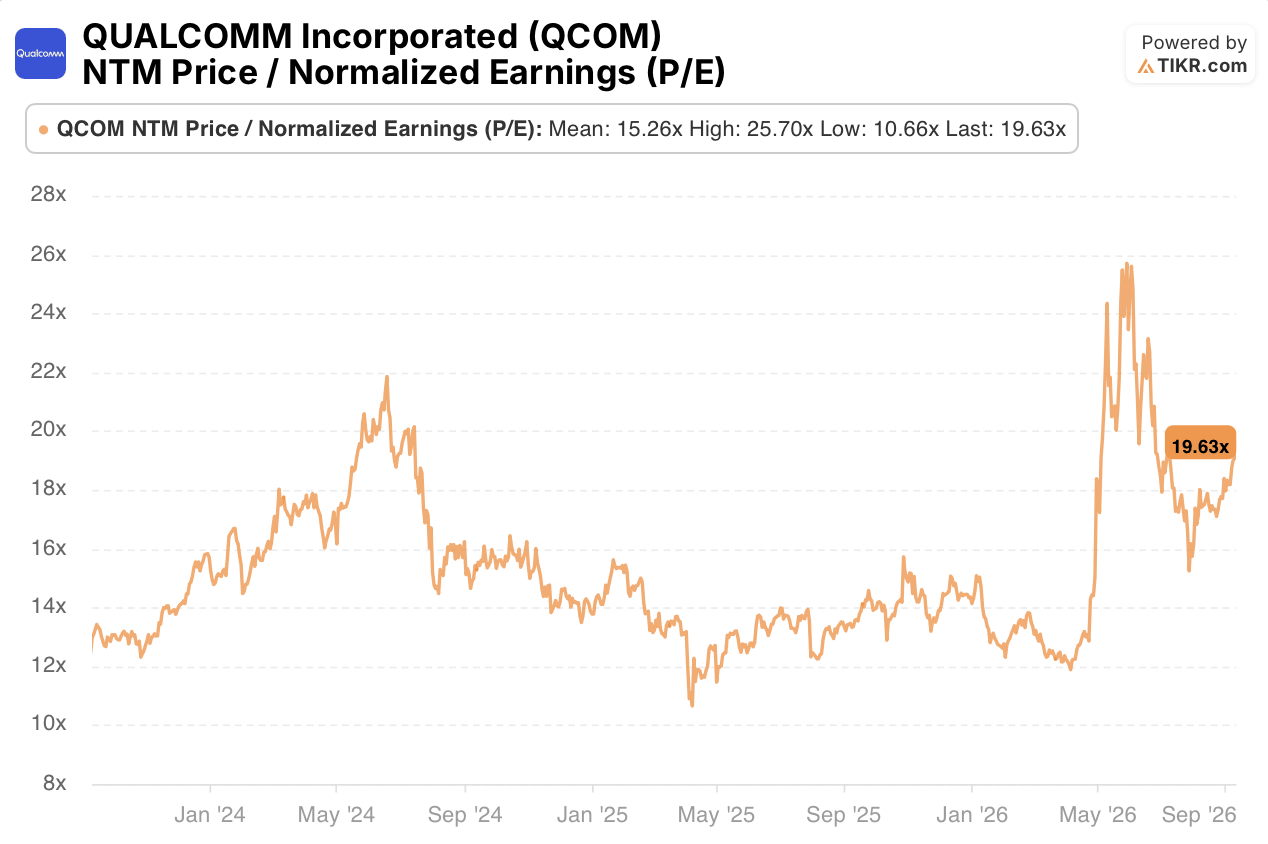
19.63倍のフォワード正規化収益で、クアルコムは15.26倍という歴史的平均値を上回って取引されているが、25.70倍という高値は下回っている。市場はすでに、クアルコムが周期的なスマートフォンチップ企業以上の存在になることに対して、ある程度の価値を割り当てている。

収益の推移が、実行力が重要である理由を説明している。正規化EPSは、2025会計年度の12.03ドルから、2026会計年度には10.48ドル、2027会計年度には10.22ドルに減少すると予想されている。その後、2028会計年度には12.97ドル、2029会計年度には17.66ドルに上昇し、2027会計年度の予想から約73%増加すると見込まれている。
この予想は、展開が弱い場合の余地をほとんど残していない。クアルコムは、このテーゼが機能するためにAmazonが600億ドルすべてを提供する必要はない。同社が必要としているのは、この提携が、カスタムシリコンと光製品が持続的で高付加価値なデータセンター収益へと拡大できることを証明しつつ、既存事業が安定化することだ。
投資家にとって、QCOMはもはや純粋なスマートフォンサイクルの物語ではなく、実行力の物語となった。Amazonは上振れの可能性をより信じられるものにした。次の業績が、それを測定可能なものにしなければならない。
クアルコムのデータセンターへの転換に投資する前に、19.6倍のフォワードP/Eを自社の歴史や他のチップ株と比較せよ。 無料TIKRアカウントを始める →
QUALCOMM Incorporatedに投資すべきか?
本当に知る唯一の方法は、自分で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
QCOM株を呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する収益と収益、バリュエーションマルチプルが時間とともにどのように動いたか、株価目標が上昇傾向か下降傾向かがわかる。
QCOMを、あなたが注目している他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分で決断するために必要なデータだけだ。
新たな機会を探している?
- 億万長者投資家が何を買っているかを見て、賢い資金の動きを追え。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。 TIKRで10万以上の世界の銘柄、世界のトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして提供されるものではなく、いかなる銘柄の売買の推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


