CVS Health株の主要統計
- 現在の株価: $94.66
- 目標株価(中間): ~$132
- アナリスト平均目標株価: ~$116
- 潜在的な総リターン: ~39%
- 年率化IRR: ~8% / 年
新機能公開中: TIKRの新バリュエーションモデルで、お気に入りの銘柄がどれだけ上昇する可能性があるかを発見しましょう(無料です) >>>
何が起きたのか?
CVS Health (CVS) は9月9日、異例の行動をとりました。自らのセクターに対して慎重な見通しを示したのです。ウェルズ・ファーゴ第21回年次ヘルスケア・カンファレンスで、経営陣は医療費が依然として「高いトレンド」環境にあると発言し、このコメントはユナイテッドヘルス、ヒューマナ、アラインメント・ヘルスケアなどの管理医療事業の同業他社も巻き込み、株価を押し下げました。9月11日の終値は$94.66で、今年初めに付けた$110.68から大きく下落しています。
あまり注目されなかったのは、その後の議論の内容です。経営陣は、どれだけ業務効率化を進め、どれだけ改善の余地が残っているかを詳細に説明しました。慎重なコストに関するメッセージと、静かに自らのコスト基盤を再構築しているビジネスとの間のギャップこそが、ここで理解すべき緊張関係です。
誰も書かなかった効率化への取り組み
エトナ社長のスティーブ・ネルソンは、医療費トレンドとは関係なく、利益率に直結する数字について多くの時間を割きました。医療提供者の資格審査はかつて30日から120日かかっていたものが、今では1日で完了します。エトナのアドボケートが会員からの電話対応の準備にかかる時間は、90分から2分に短縮されました。事前承認の承認は現在、90%以上のケースで24時間以内に完了します。これらはすでに稼働中のAI活用事例であり、ネルソンは「これはすべてコスト削減のためではない」と明確に述べました。
CFOのブライアン・ニューマンは、この考え方を「明日の成長のために今日投資する」と説明し、CVSが年間10億ドル以上の生産性向上を主に再投資してきたと述べました。株価の再評価が営業レバレッジに依存するビジネスにとって、構造的に低いコスト基盤は、大きなコスト警告の下に隠れた静かなエンジンなのです。
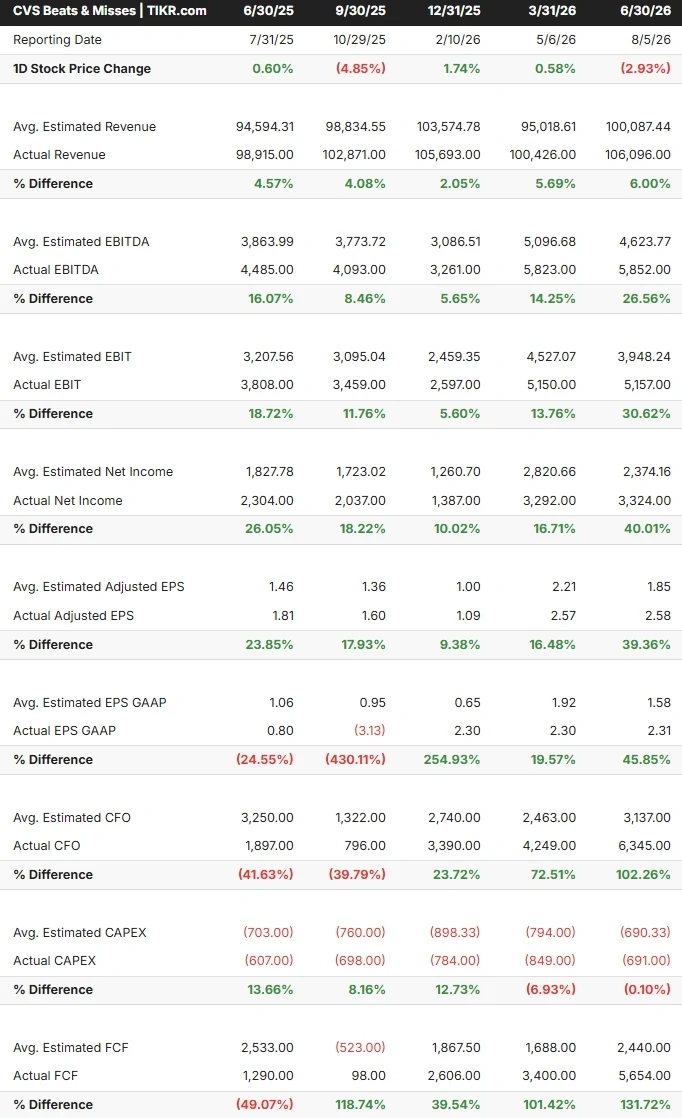
CVSは2026年第2四半期の売上高を1,061億ドル(前年同期比7.3%増)、調整後EPSを$2.58(前年同期比40%以上増、コンセンサス予想の$1.85を約39%上回る)と報告しました。経営陣は年間調整後EPSの業績見通しを$7.90から$8.10へと引き上げ(今年2度目の引き上げ)、営業キャッシュフローの業績見通しも少なくとも115億ドルへと上方修正しました。
CVS Health株の過去の実績と将来の予想を見る(無料です!) >>>
なぜ株価は依然として何か問題があるかのように取引されているのか
ビジネスが順調に進んでいるなら、なぜ株価は7月の高値ではなく$94付近に留まっているのでしょうか?その答えは2027年にあり、経営陣はこれに直接向き合いました。ニューマンは投資家に対し、来年の調整後EPSについて少なくとも$8.44という下限を提示し、これを「コンセンサスを祝福する」ことだと説明しました。これは、アナリストの既存予想を最低ラインとして支持し、それを上回る上振れを約束するものではないという彼なりの表現です。最高戦略責任者のラリー・マクグラスは、この下限は無理な数字ではないと強調し、「そこに到達するために、通常の慎重な業績見通しの方針を超えた、英雄的なことや特別なことをする必要はないと想定している」と述べ、希薄化を相殺する以上の資本配分は想定していないとしました。
この年には2つの逆風が圧力をかけています。1つ目は340Bプログラムで、連邦の医薬品割引制度が製薬会社の参加制限によりケアマークを圧迫しています。マクグラスは、2027年にさらに段階的に縮小し、それが安定する地点の合理的な代理指標だと述べました。
2つ目は、ケアマークの販売シーズンの軟調さです。昨年60億ドルの新規獲得があった後、顧客維持率は99%以上から90%半ばに低下しました。ニューマンはこれを、CVSが望まないレガシー契約から離脱したためであり、シェアの喪失ではなく規律の現れだと説明しました。
真のリスクは見出しが示唆するよりも狭いものです。エトナの回復は医療費の動向に依存しており、経営陣はそれが完全には協調していないことを明確にしました。もし利用率が再加速すれば、この投資テーゼ全体を支える利益率の回復もそれに伴って鈍化します。
再生ストーリーからフリーキャッシュフローへ
ニューマンは、2024年の債務対EBITDA比率を5倍から3倍半ばに引き下げ、今年約40億ドルの債務を返済しました。この進展があってこそ、CVSは自社株買いの再開や小規模な買収の追求について語ることができ、再生が始まった時には選択肢になかった資本還元が可能になったのです。四半期あたり$0.67で維持されている配当は、過去の利益に対する支払い率が約70%で、利回りは約2.8%です。
CVSはまた、その成長軌道を考えると完全には正当化し難い割引で、保険会社の同業他社と比較して割安に取引されています。純粋な健康保険計画と比べてより多くの債務と複雑なセグメント構成を抱えていますが、調整後EPSは40%で成長し、2028年まで中二桁成長を業績見通しとして示しています。この割引が当然なのか、それとも機会なのかが、このモデルが答える問いです。

TIKRでCVS Healthが同業他社と比較してどのようなパフォーマンスを示しているかを見る(無料です!) >>>
TIKR 高度モデル分析
- 現在の株価: $94.66
- 目標株価(中間): ~$132
- 潜在的な総リターン: ~39%
- 年率化IRR: ~8% / 年

CVS Health株に関するアナリストの成長予測と目標株価を見る(無料です!) >>>
中間ケースは2つの収益ドライバーに基づいています。ライトエイドの貢献とCostVantage価格設定モデルに支えられたファーマシーおよびコンシューマー・ウェルネス部門の中間一桁成長の継続と、340Bの逆風にもかかわらず安定したヘルスサービス部門の拡大です。売上高は約4%で複利成長し、純利益率は約2.7%と、CVSの高売上構造を反映した薄い数字になると想定しています。利益率のドライバーは、低コスト基盤に支えられたエトナの給付率の回復です。主なリスクは経営陣が指摘した通り、医療費トレンドの再加速により回復が停滞することです。エトナの利益率が完全に正常化すれば、上振れケースは$219に向かいます。一方、下振れケースでは、割安が続く中で投資家はさらに1年の回復を待つことになります。
結論
次の試練は11月4日に発表される2026年第3四半期決算であり、市場がそれをどう読むかは1つの指標で決まります。エトナの医療給付率です。この比率は年間を通じて控除額がリセットされるため自然に上昇するので、テストは単一の数字ではなく、第3四半期の数字が経営陣が示した業績見通しに沿っているか、またはそれを下回っているかどうかです。計画通りであれば、コストトレンドが抑制されており、$8.44という下限が保守的であることが確認されます。業績見通しを大幅に上回る数字が出れば、利用率が勝っていることを意味し、この投資テーゼにはさらに1四半期の忍耐が必要です。経営陣はウェルズ・ファーゴの場で投資家に慎重さを保つよう伝えました。11月4日、数字がそれが慎重さなのか先見の明なのかを決めるのです。
億万長者投資家が何を買っているかをTIKRで見て、スマートマネーを追いかけましょう。
CVS Healthに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
CVS Healthを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期の売上高と利益をどう予想しているか、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
あなたはCVS Healthと、あなたのレーダーに映る他のすべての銘柄を追跡する無料のウォッチリストを作成できます。クレジットカードは必要ありません。自分自身で決断するために必要なデータだけです。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーを追いかけましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会を発見できます。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!