AMZN株の主要統計
- 過去1週間のパフォーマンス: 調整局面
- 52週間レンジ: $196 ~ $287
- バリュエーションモデルによる目標株価: $382
- 潜在的上昇余地: 2.3年で50.5%
TIKRの新バリュエーションモデルでAMZNなどお気に入りの銘柄を、アナリストの5年間予測を使って評価してみましょう(無料です) >>>
クラウド障害とキャパシティ拡大の狭間で
アマゾン(AMZN)株は、52週間高値である$287から約14%下がった水準で取引されています。これは、同社がAWSで過去18四半期で最も速い成長を記録した直後にもかかわらずの動きです。しかし、今週のヘッドラインは決算ではなく、AWSが地域紛争に伴う損傷のため、バーレーンのクラウドリージョンとUAEの1アベイラビリティゾーンへのアクセスを復旧できないことを確認し、影響を受けた顧客に他地域での再構築を指示したことでした。
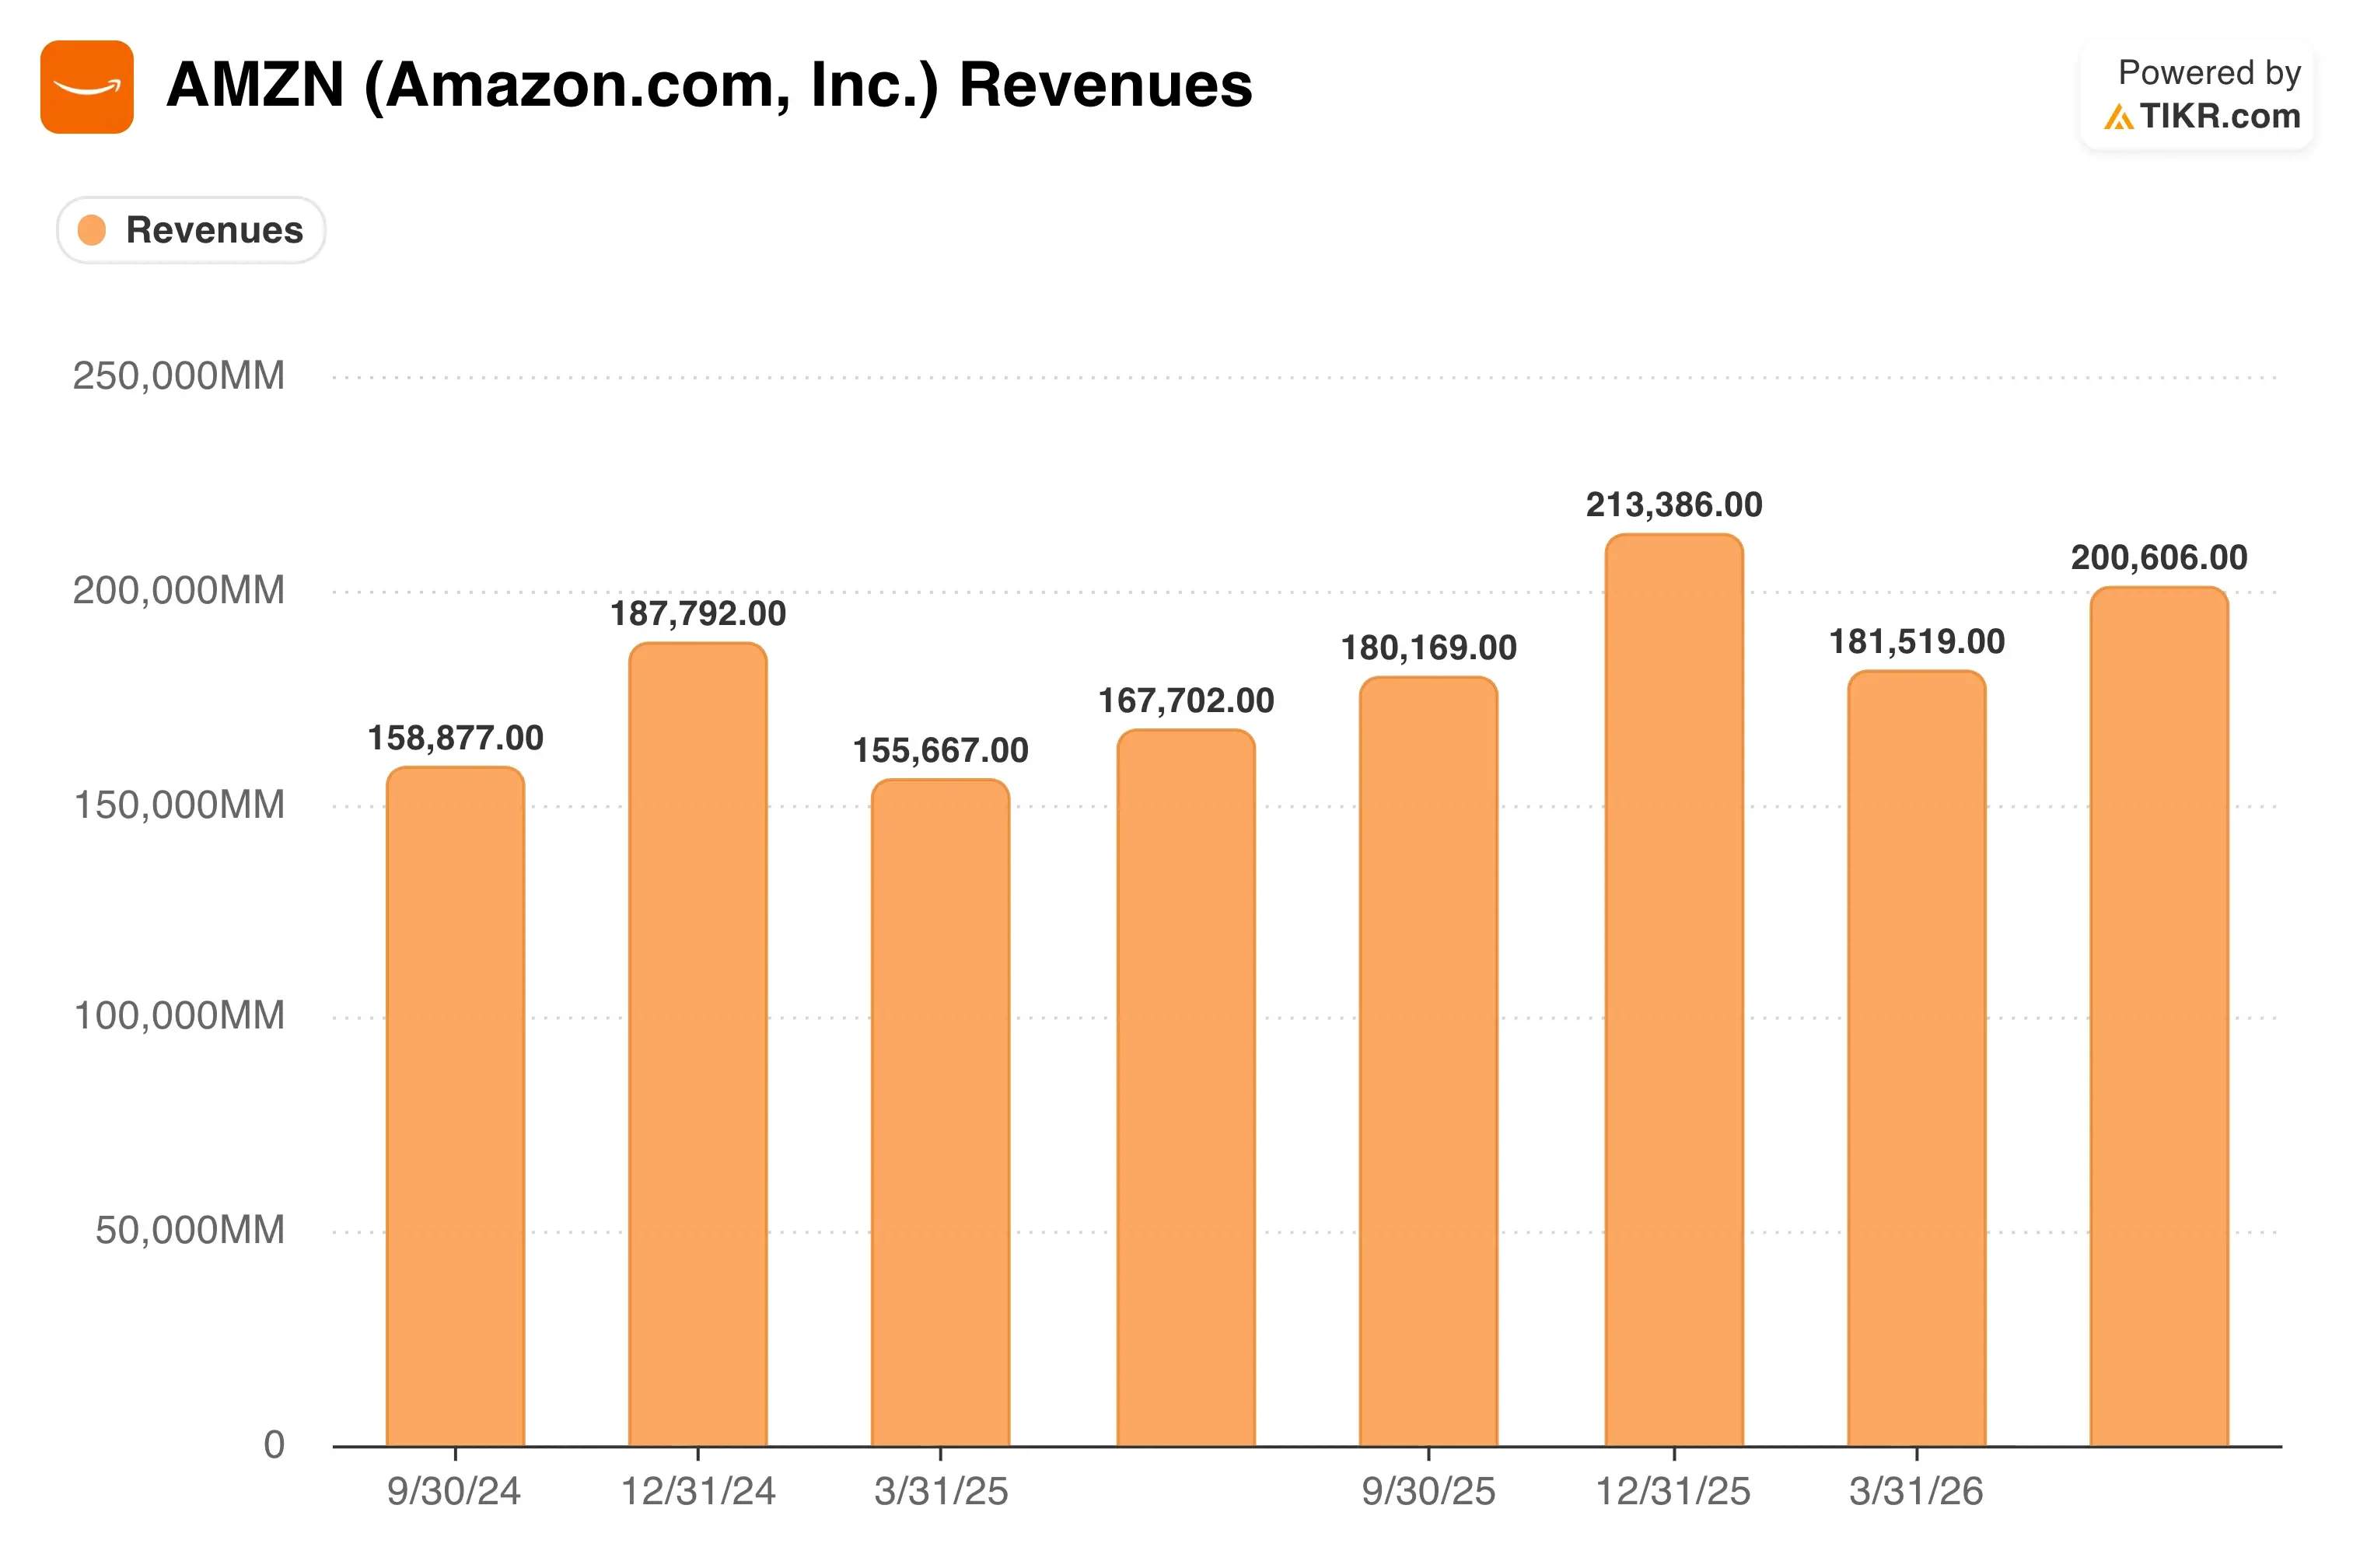
これは、信頼性を売りとするクラウドプロバイダーにとって厳しい告白です。しかし、この背景には他地域での並外れた成長があります。AWSの売上高は前年同期比36.7%増と、5四半期連続で加速成長を記録しました。CEOのアンディ・ジャシー氏は、今年見込まれる需要のすべてを満たすには「十分なキャパシティが不足している」と述べ、2026年の設備投資予算を$2000億から$2200億に上方修正しました。
消費者向け事業では、アマゾンは今週、5サービスを束ねたPrime Videoバンドルを開始しました。AMC+、BritBox、MGM+、PBS Masterpiece、STARZを月額$29.99で組み合わせ、各サービスを個別に契約するよりも約39%安く提供しています。また、同社はOne Medicalの体重管理ケア(GLP-1治療を含む)を48州とワシントンD.C.に拡大しました。
今後、投資家は、AWSの湾岸地域での問題が局所的で収まるのか、それ以外は堅調な事業における顧客の信頼を損なう要因となるのかを注視することになるでしょう。
アマゾン株が自社の5年間の株価推移と比較してどう位置づけられるか探ってみましょう(無料です) >>>
1兆ドルの野望、障害によって試される

2028年12月31日までに実現すると仮定したバリュエーションモデルの前提条件の下では、以下のパラメータを用いて株価がモデル化されています:
- 売上高成長率(CAGR): 15.2%
- 営業利益率: 15.6%
- 終値想定PER: 27.4倍
このモデルは目標株価を$382と推定しており、今後2.3年間で50.5%の上昇余地と19.5%の年率リターンを意味します。
アマゾンほどの規模の企業でこのようなリターン潜在性があるのは稀です。これはAWSの軌道に対する本物の楽観論を反映しています。ジャシー氏はAWSが最終的に年間売上高1兆ドルの事業になる可能性があると述べており、前四半期の$4960億(3桁のペースで成長中)という受注残高はその野望を裏付けています。15.2%近い売上高成長の想定は、AWS自身の36.7%という成長率と比べると控えめに見えます。
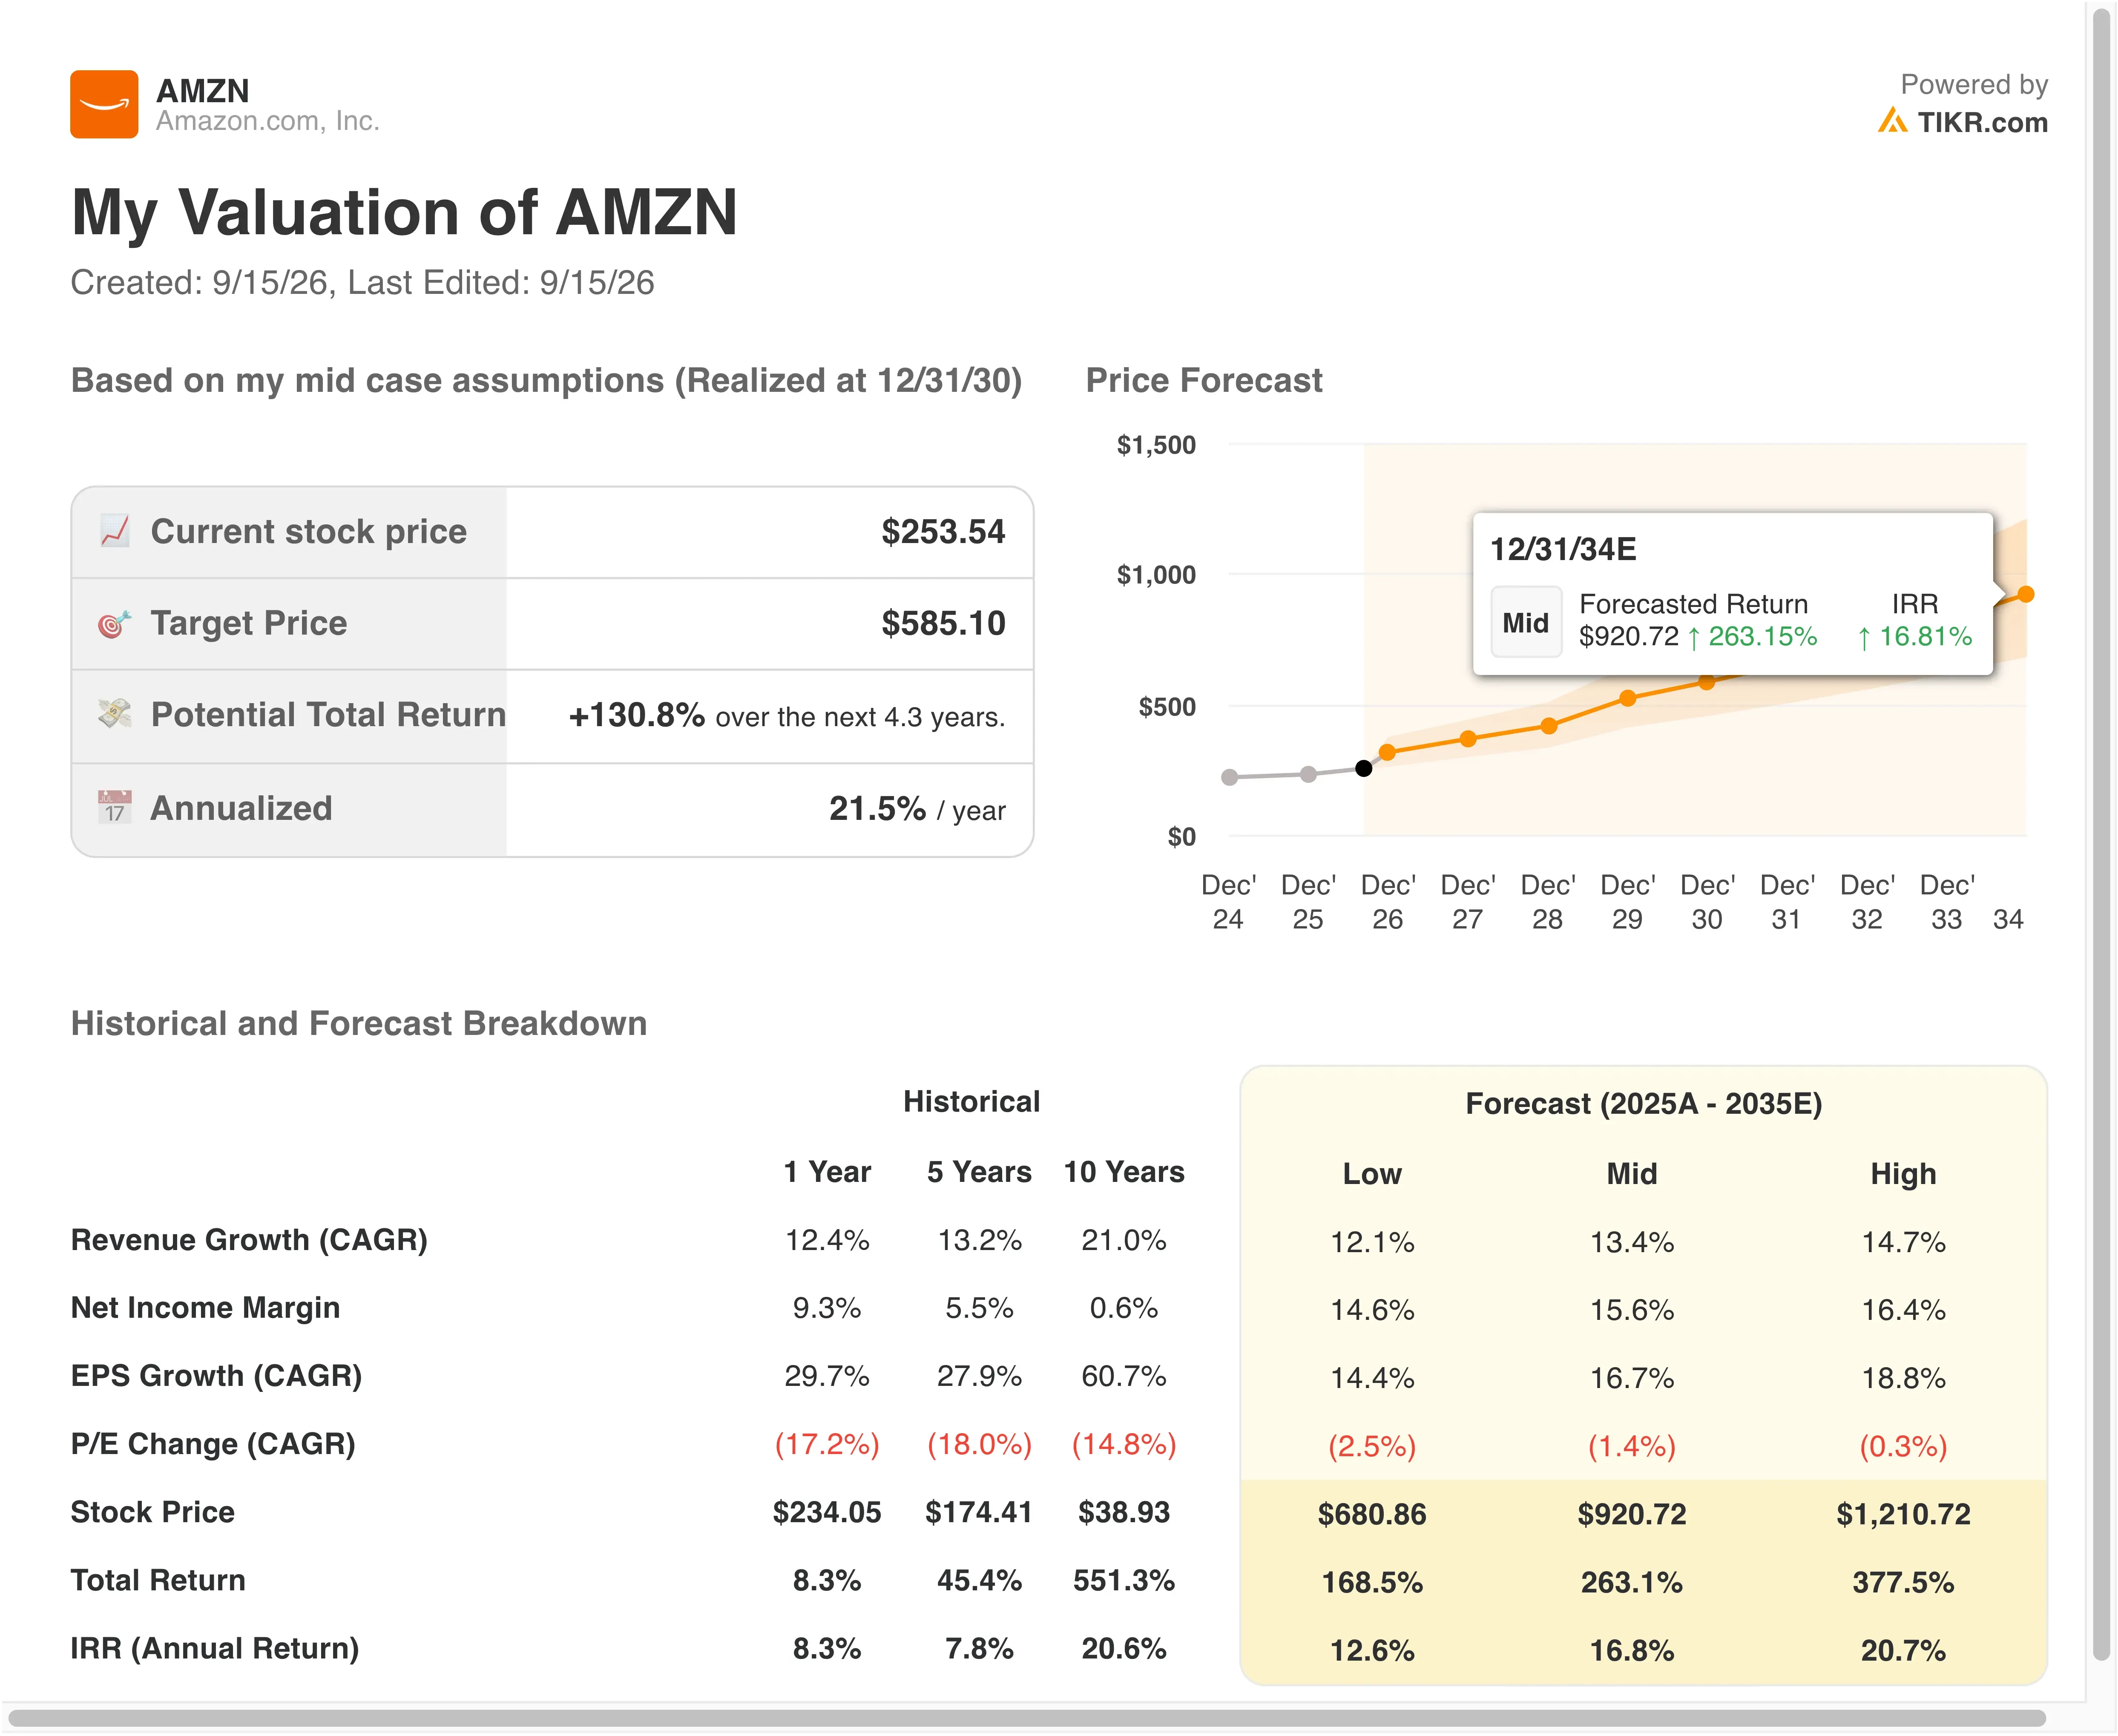
利益率は、より議論の分かれる部分です。15.6%という営業利益率の想定は、AWSセグメント自体の約39%という利益率を下回っており、アマゾンの低利益率の小売・物流事業による押し下げを反映しています。データセンターへの巨額の資本支出も短期的な圧力要因となりますが、ジャシー氏は新しいサーバー世代ごとに運用コストが安くなると主張しています。
約27.4倍の予想PERで、アマゾンは自社の10年平均PERを下回って取引されています。この乖離が、控えめな15.2%の成長想定を織り込んだ後でも、モデルがなお有意な上昇余地を見出している理由の一部です。
アマゾンの予想PERを自社の取引履歴と比較してみましょう(TIKRで無料) >>>
クラウド覇権を巡る三つ巴の戦いの内側
マイクロソフト(MSFT)のAzureは、規模においてAWSに最も近い競合です。自社のAIインフラ構築に牽引され、同様に30%台半ばという速いペースでクラウド売上を成長させ続けています。マイクロソフトはアマゾンよりもプレミアムな倍率で取引されており、アマゾンのような低利益率の小売セグメントを持たないため、より高い統合利益率を反映しています。

アルファベット(GOOGL)のクラウド事業は2つの競合の中では規模が小さいものの、最近では最も速い成長を見せており、同社自身のAI推進の恩恵を受けています。アルファベットの営業利益率は約32%と、アマゾンの統合利益率を大きく上回っており、これは検索広告が依然として非常に高利益率の事業であることが主な理由です。
アマゾンの強みは規模とインフラの成熟度です。AWSの年換算$1690億という売上高のrun-rate(年間化ペース)は依然として両競合を圧倒しており、GravitonやTrainiumを含む自社設計チップは、マイクロソフトもアルファベットもまだ完全には匹敵できないコスト優位性をもたらしています。
NTSBの最新情報、配送実績、物流コスト、代替運送会社に関する発表をフォローする >>>
AMZN株の今後の 原動力は何か?
バーレーンとUAEでの障害は、最も直近で注視すべき問題です。AWSは次回のバーレーンに関する更新を2027年初頭に提供すると述べています。したがって、一部の地域顧客は長期にわたるダウンタイムを計画する必要があり、これは評判被害に対する真の試練となります。
AI主導のインフラ需要は、より大きな長期的なカタリストです。アマゾンのチップ事業はすでに年換算$250億以上の売上を生み出しており、3桁のペースで成長しています。ジャシー氏は、2028年分のキャパシティに対する需要がすでに顕著であると述べており、設備投資が今年を超えて高い水準で継続することを示唆しています。
消費者向け事業では、アマゾンの新しいストリーミングバンドルとヘルスケア事業の拡大は、中核的な小売とクラウドを超えた事業の多様化を示しています。Prime Big Deal Daysが10月6日と7日に開催されることで、投資家はホリデーシーズンの需要に関するさらなる手がかりを得ることになるでしょう。
アマゾンの次の10年がどのように展開する可能性があるか見てみましょう(TIKRで無料) >>>
アマゾンに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データへの無料アクセスを提供します。
AMZNを呼び出せば、何年分もの過去の財務データ、ウォール街のアナリストが今後数四半期の売上高と利益について何を予想しているか、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
AMZNと、あなたが注目しているその他のすべての銘柄を追跡するための無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で判断するために必要なデータだけです。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社の分析は、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!