EQT株の主要統計
- 過去1週間のパフォーマンス: -5%
- 52週間レンジ: $48 ~ $68
- バリュエーションモデルによる目標株価: $77
- 潜在的上昇余地: 45.8% (2.3年後)
TIKRのガイデッド・バリュエーションモデルでEQTのマージンをガスセクター他社と比較 (無料) >>>
ガス価格は揺らいだが、拡大計画は着実に進行
EQT (EQT)は今週、約5%下落し、$50付近で取引を終えた。豊富な在庫と安定したアパラチア地域の生産により、天然ガス価格が圧力下に置かれたことが背景にある。この下落は、EQTが米国最大の天然ガス生産者としての地位奪還計画を着実に実行しているにもかかわらず発生した。
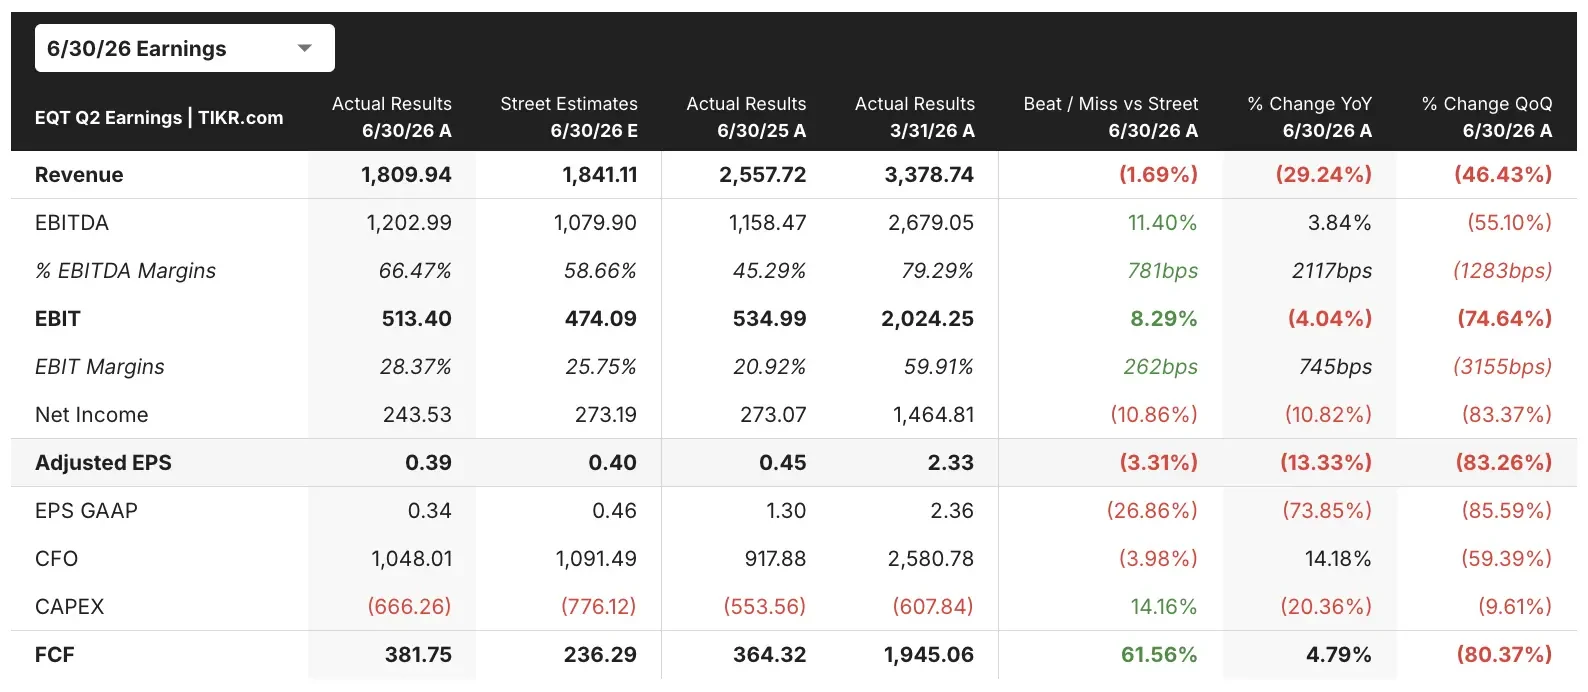
この背景には、7月に発表された複合的な第2四半期決算がある。同決算では、実現ガス価格の弱さにより、調整後EPSが1株あたり$0.39と予想を下回った。しかし、経営陣は同じ決算報告で、2026年通期の販売量見通しを2,375~2,450億立方フィート相当に上方修正するとともに、設備投資計画を2,500万ドル削減した。
今四半期の2つの進展は、EQTの長期的な投資テーマを強化する。8月には、発電事業者のCPVがEQTと10年間のガス・ネットバック契約を締結し、2,100メガワットのShay Energy Centerへの供給を確保した。これにより、データセンター向けガス火力発電に関連する需要が固定化された。また、EQTが計画するMVP Boostプロジェクト(Mountain Valley Pipelineの5億立方フィートの拡張)は、関連するMVP Southgate拡張計画が6月にFERCの承認を得た後も順調に進んでいる。
経営陣はこれらの動きを、ライバルであるExpand Energyから首位の生産座を奪還するための中心的な取り組みと位置付けている。最近の決算説明会では、EQTのコスト構造とパイプラインへのアクセスが、同業他社には容易に真似できない柔軟性をもたらしていると指摘された。EQT株がこのタイムラインに沿って計画を実行し続けるならば、現在のガス価格の弱さは一時的なものに終わる可能性がある。
EQTをExpand EnergyおよびRange Resourcesと比較 (無料) >>>
今回の下落後、EQT株は割安か?
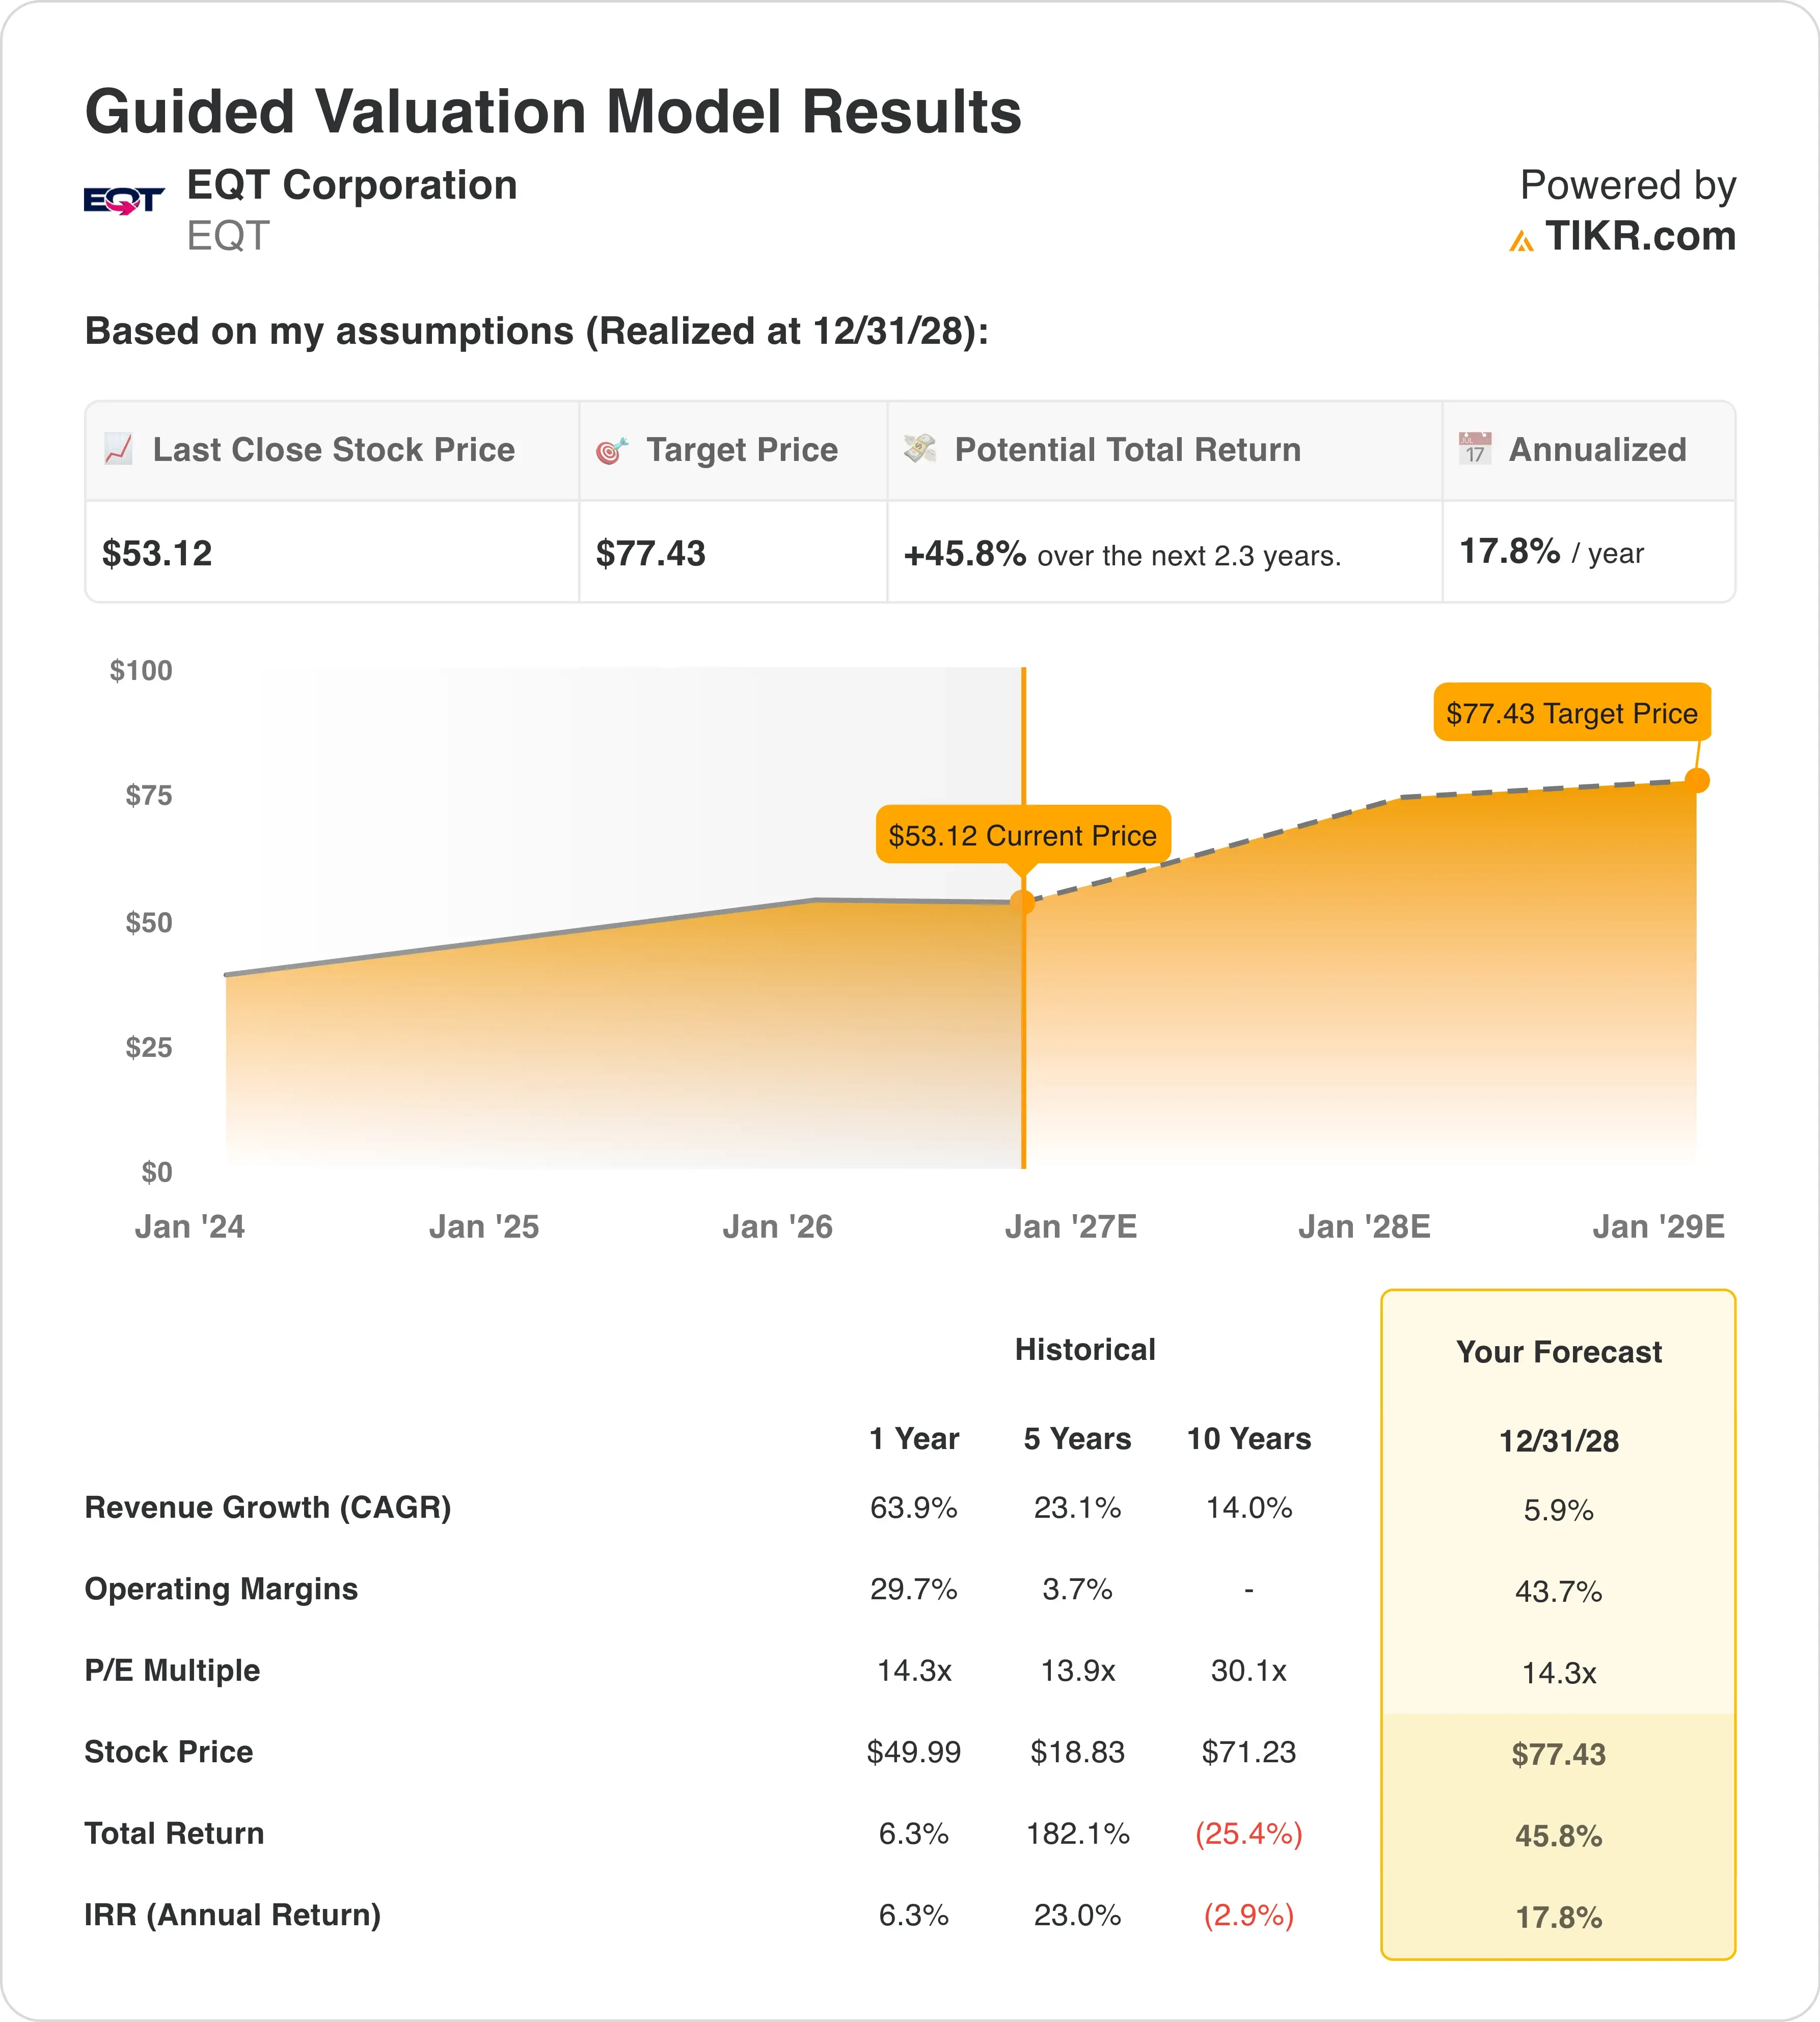
2028年12月31日までの想定に基づくバリュエーションモデルでは、以下の前提で株価が評価されている:
- 売上高成長率 (CAGR): 5.9%
- 営業利益率: 43.7%
- 終値P/E倍率: 14.3倍
これらのインプットに基づき、モデルは$77の目標株価を算出している。これは現在の株価から45.8%の総合的上昇余地、および今後2.3年間で年率17.8%のリターンを意味する。
この年率リターンは、モデルが真に割安とみなす15%の閾値を上回っている。注目すべきは、EQTがこれを攻撃的な売上高成長の想定なしに達成している点だ。売上高成長率がわずか5.9%であることは、量そのものよりもフリーキャッシュフローと株主還元を優先する企業姿勢を反映している。
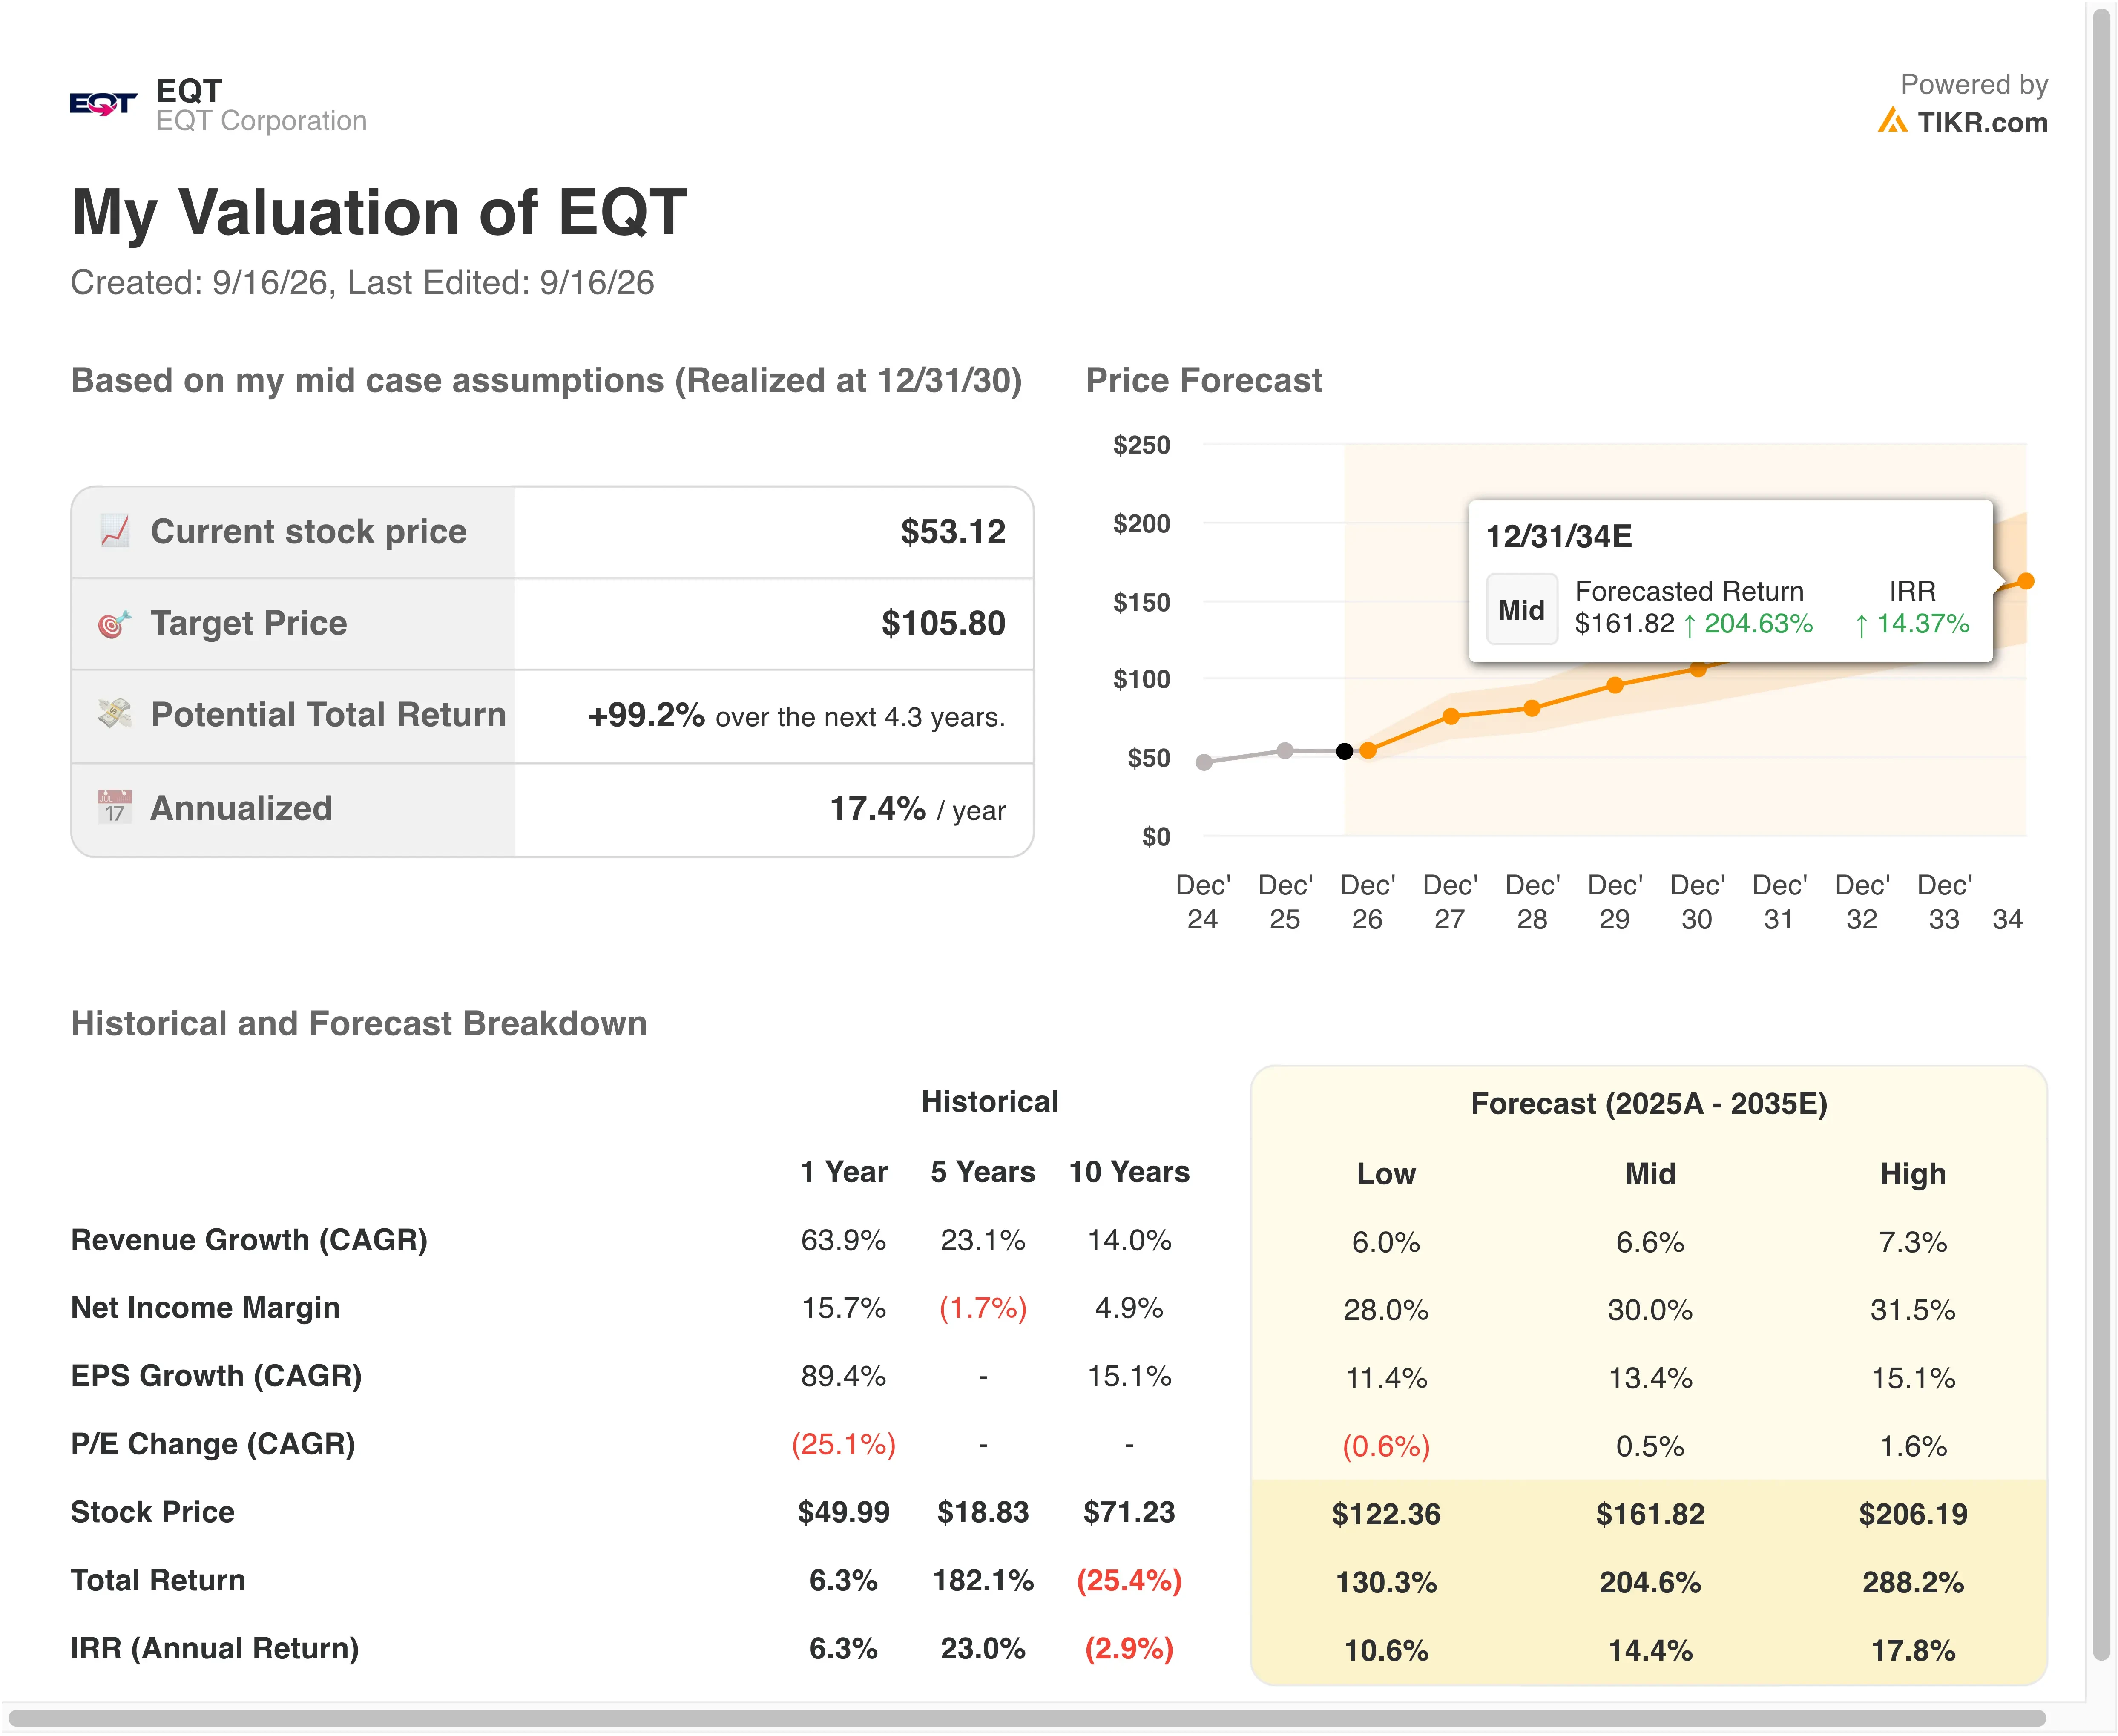
EQTの優位性が真に発揮されるのはマージンだ。44%近い営業利益率は、探査・生産企業としては例外的であり、マーセラス頁岩地帯で築き上げた規模の大きさを反映している。この効率性により、同社株は保守的な14.3倍という終値倍率でも強力な年率リターンを生み出すことができる。
ガス価格の軟調さに起因する(企業固有の問題ではない)今回の株価下落により、EQTの株価とモデルの目標株価とのギャップは拡大した。短期的な商品市況の変動を超えて見据える投資家にとって、このギャップこそがモデルが検出するよう設計されたものだ。
EQT vs Expand EnergyおよびRange Resources
Expand Energy (EXE)は、2024年にChesapeake EnergyとSouthwestern Energyを合併した後、生産量ベースで米国最大の天然ガス生産者としての地位を現在保持しており、EQTが追いかける目標となっている。Expandは、2026年の生産量を1日あたり約74~76億立方フィート相当、設備投資額を27.5億~29.5億ドルと見込んでいる。
しかし、EQTのMVP Boost拡張計画(1日あたり最大25億立方フィートの新規輸送能力を追加)が成功すれば、より規模の大きいライバルがペースを維持できなければ、EQTが大きくリードする可能性がある。また、EQTは明確な効率性の優位性を有しており、最近の分析ではそのEBITDAマージンが約78%に達しており、Range ResourcesやAntero Resources (AR)を含む同業他社はこの水準に達していない。
Range Resources (RRC)はより小規模で競争しており、2025年から2027年にかけて年間6.5億~7億ドルの設備投資を行い、日量生産量を約24億~26億立方フィート相当に増加させる計画だ。Rangeの計画的アプローチはEQT自身の資本規律を反映しているが、EQTの約25兆立方フィートというより大きな埋蔵量基盤は、より長い**キャッシュ残存期間**を提供している。
競争のダイナミクスは、誰がパイプライン容量を生産に最も迅速に転換できるかに帰着する。EQTの低い損益分岐点コストと拡大する輸送能力の組み合わせは、この競争において有利な立場に立たせている。
EQT株の今後の 推進力は?
MVP Boostプロジェクトは、引き続き最大の単一カタリストである。この5億立方フィートの拡張を成功裏に稼働させれば、Expand Energyとの生産量ギャップを実質的に縮小し、モデルに組み込まれた生産量成長を支えることになる。
10月20日頃に発表が予定されている第3四半期決算は、上方修正された通期生産量見通しが計画通りに進んでいるかどうかを示す。また、実現ガス価格が現在のマージン想定を支えるのに十分な水準で安定しているかどうかも示されるだろう。
データセンターの電力需要は、CPVのネットバック契約が示すように、特にEQTにとってますます重要な推進力となっている。この種の契約が増えれば、時間の経過とともにEQTの変動の激しいスポットガス価格へのエクスポージャーを減らすことができる。
投資家はまた、冬に向けた在庫と気象トレンドにも注目すべきである。予想よりも寒冷な気候条件は、今週株価を圧迫した軟調な価格形成を急速に反転させる可能性がある。
独自のEQT生産成長シナリオを実行 (TIKRで無料) >>>
EQTに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供する。
EQTを呼び出せば、数年にわたる過去の財務実績、ウォール街のアナリストが今後数四半期に予想する売上高と利益、時系列で推移するバリュエーション倍率、目標株価が上昇傾向か下降傾向かがわかる。
また、無料のウォッチリストを作成してEQTを追跡し、注目している他のすべての銘柄と一緒に管理することができる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!