


- 過去2週間のパフォーマンス: 横ばい
- 52週間レンジ: $143 から $286
- バリュエーションモデル目標株価: $234
- 潜在的上昇余地: 2.3年で18.2%
DASH株の主要統計
TIKRのガイド付きバリュエーションモデルで独自のDoorDash目標株価を構築しましょう(無料です) >>>
成長は加速するも、市場センチメントは追いつかず
DoorDash (DASH) 株は過去2週間ほとんど動いていません。株価は約$197付近にあり、52週間高値の$286から約31%下落しています。しかし、ビジネスそのものは加速を続けています。

8月初旬に発表された第2四半期決算がその理由を示しています。売上高は前年同期比約36%増の約44.5億ドルに達し、調整後EBITDAは40%増の9億1400万ドル(マージン20.5%)に跳ね上がりました。有機的注文額は23%成長し、経営陣は年間EPSの業績見通しを売上高約179億ドルで約$2.54と再確認しました。
変化したのはDoorDashが進出する分野です。同社はSKIMSの初のオンデマンド配送パートナーとなり、17店舗から23,000以上のアパレルスタイルを1時間以内に配送するサービスを提供開始しました。これは、最近のLocallyとの提携などにより、ロジスティクスネットワークを小売や食料品分野に拡大し続けてきたDoorDashのパターンに沿った動きです。
ロイターも今週、ヘッジファンドが8月にDoorDashを含む消費関連銘柄への空売りを増やしたと報じました。これは、企業の実行力に関するシグナルというより、広範なマクロ経済への警戒感を示しているように見えます。Tony Xu CEOは第2四半期決算説明会で、注文頻度の拡大と新カテゴリーへの進出が短期的な押し上げではなく、持続的なマージン改善を牽引していると投資家に伝えました。DASH株が注文量をこのペースで資本を複利増殖させ続けるなら、株価とファンダメンタルズの乖離は急速に縮まる可能性があります。
アナリストの成長予測とDASHの目標株価を確認する(無料です) >>>
DoorDash株のバリュエーション評価
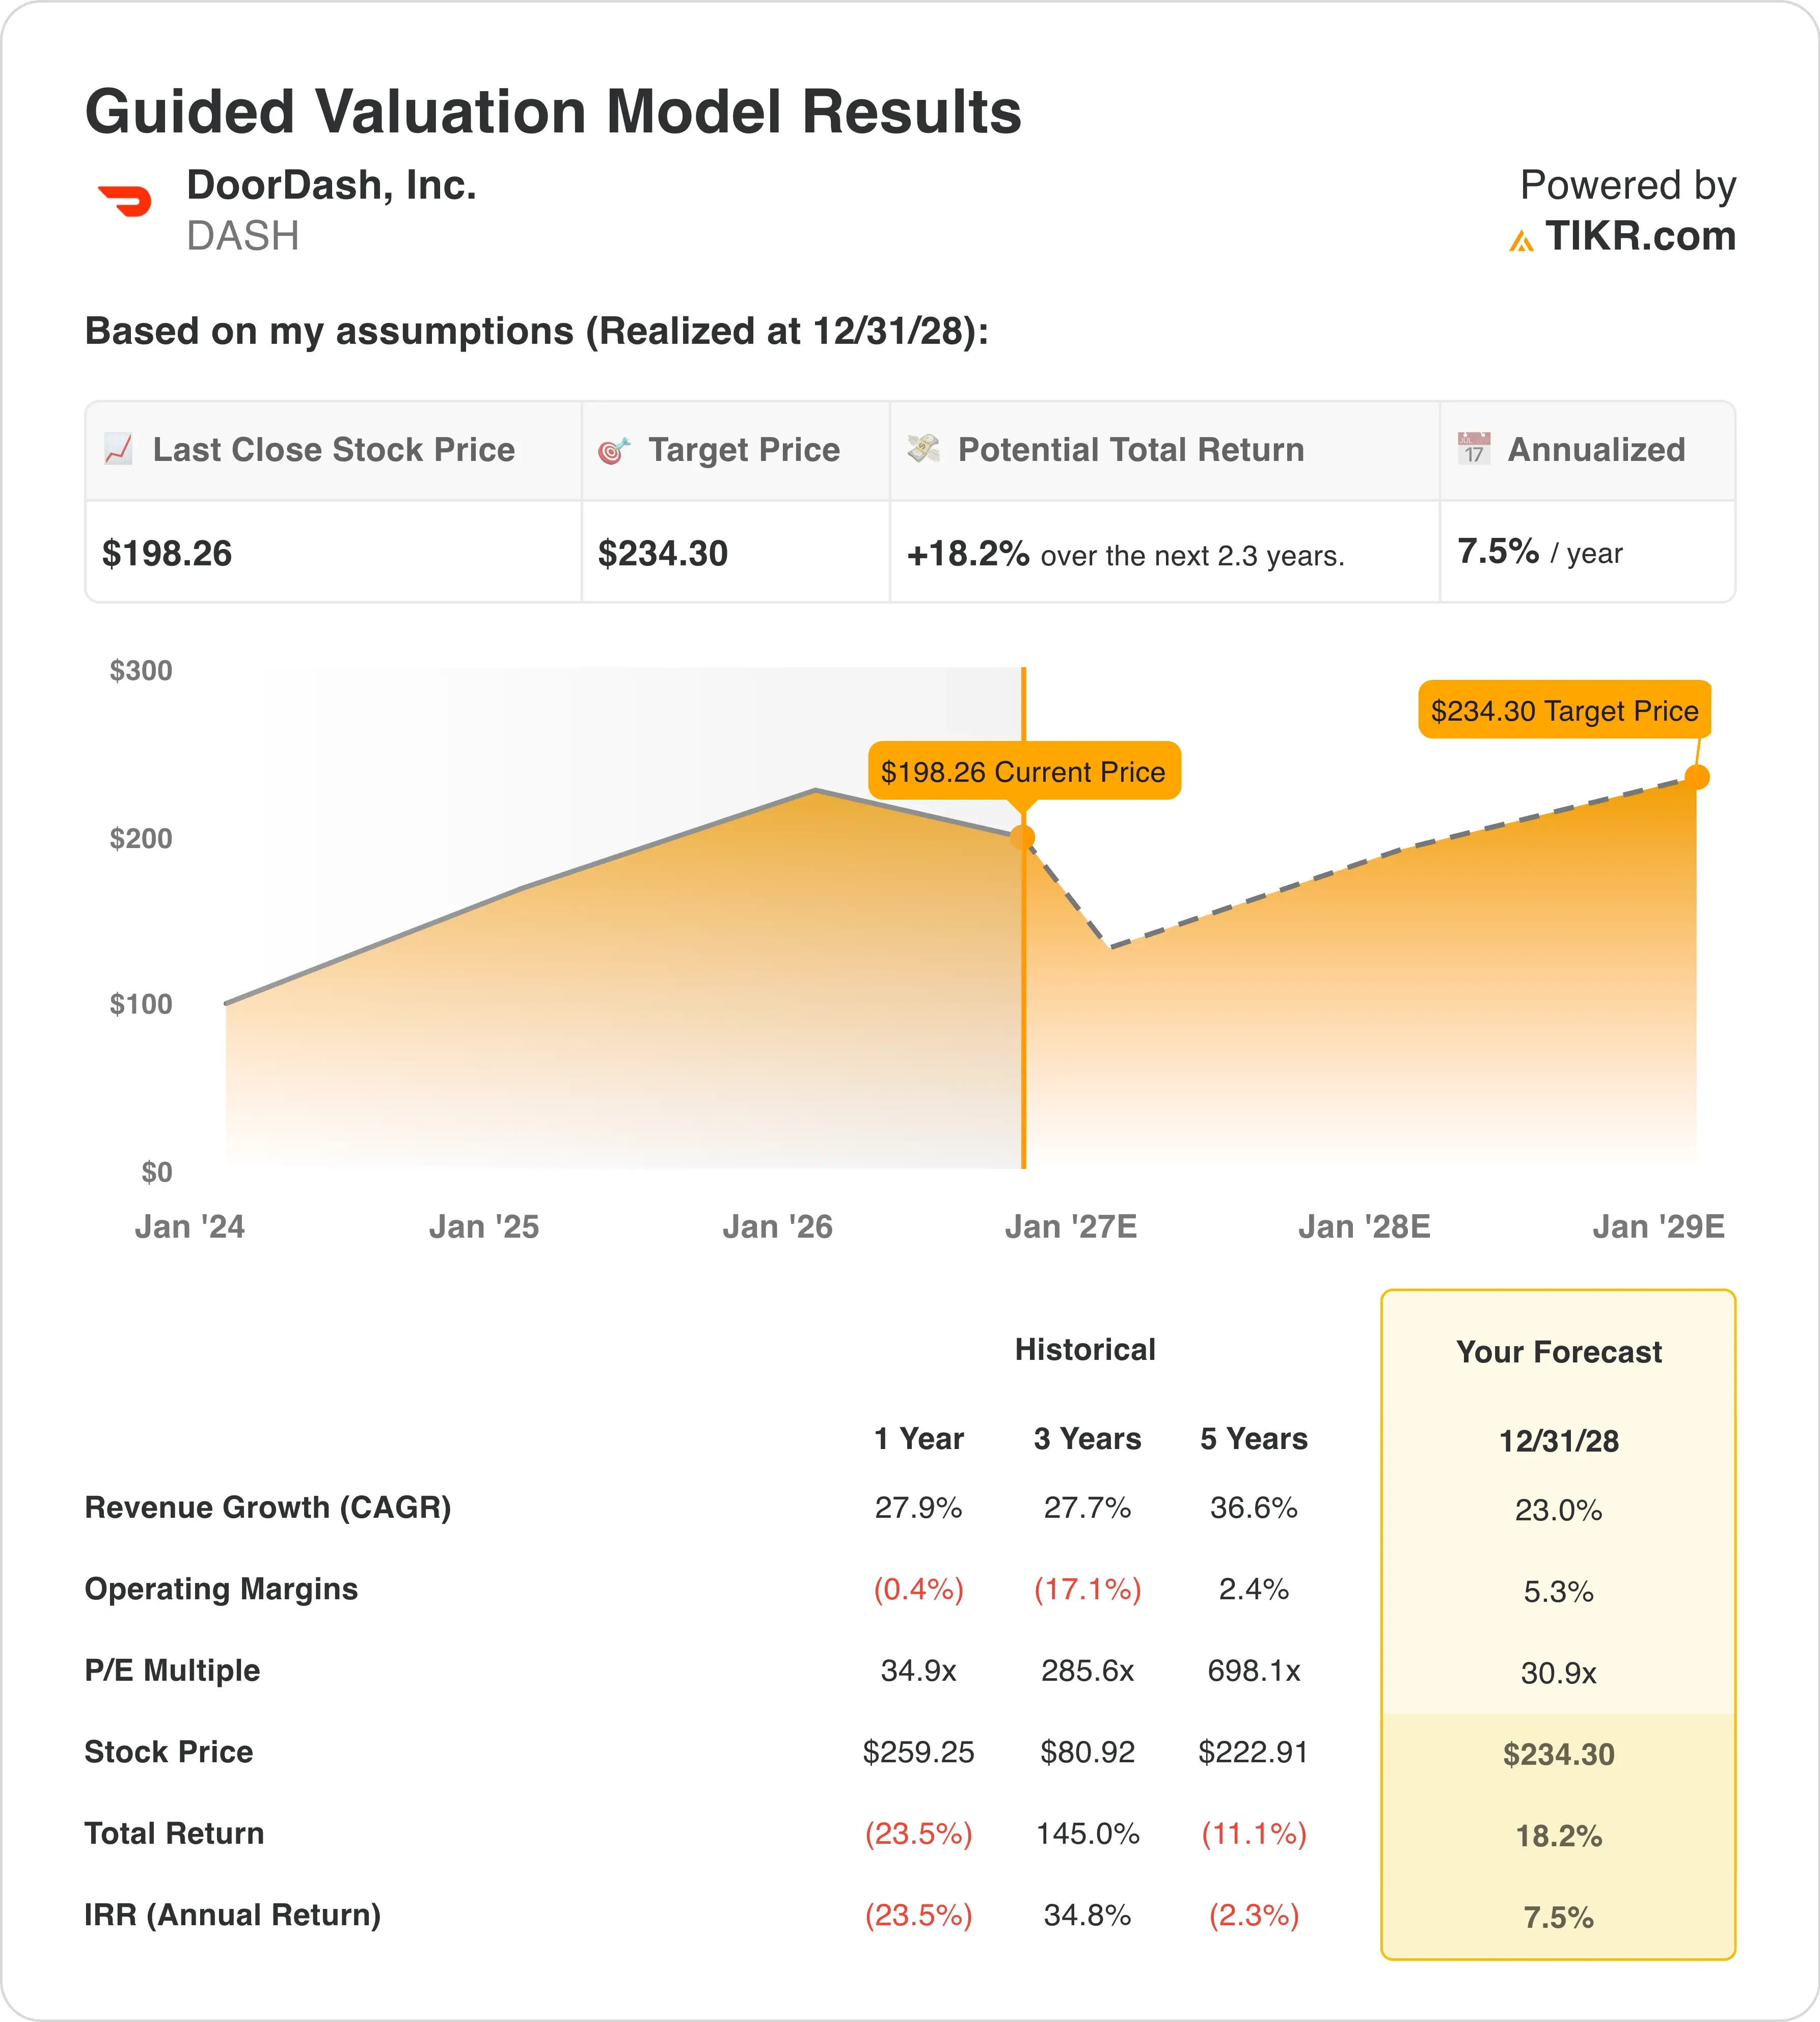
2028年12月31日までの仮定に基づくバリュエーションモデルでは、以下のパラメータを使用しています:
- 売上高成長率(CAGR): 23.0%
- 営業利益率: 5.3%
- エグジットP/E倍率: 30.9倍
これらの入力値に基づき、モデルは$234の目標株価を算出しており、現在の株価から18.2%の総合的上昇余地と、今後2.3年間で年率7.5%のリターンを意味します。
この年率リターンは、適度に魅力的な水準に位置しています。安くはありませんが、過大評価されているわけでもありません。DoorDashの営業利益率が現在低い一桁台にとどまっているのは、同社がコアマーケットプレイスからの利益を刈り取るのではなく、新カテゴリーへの再投資を続けているためです。
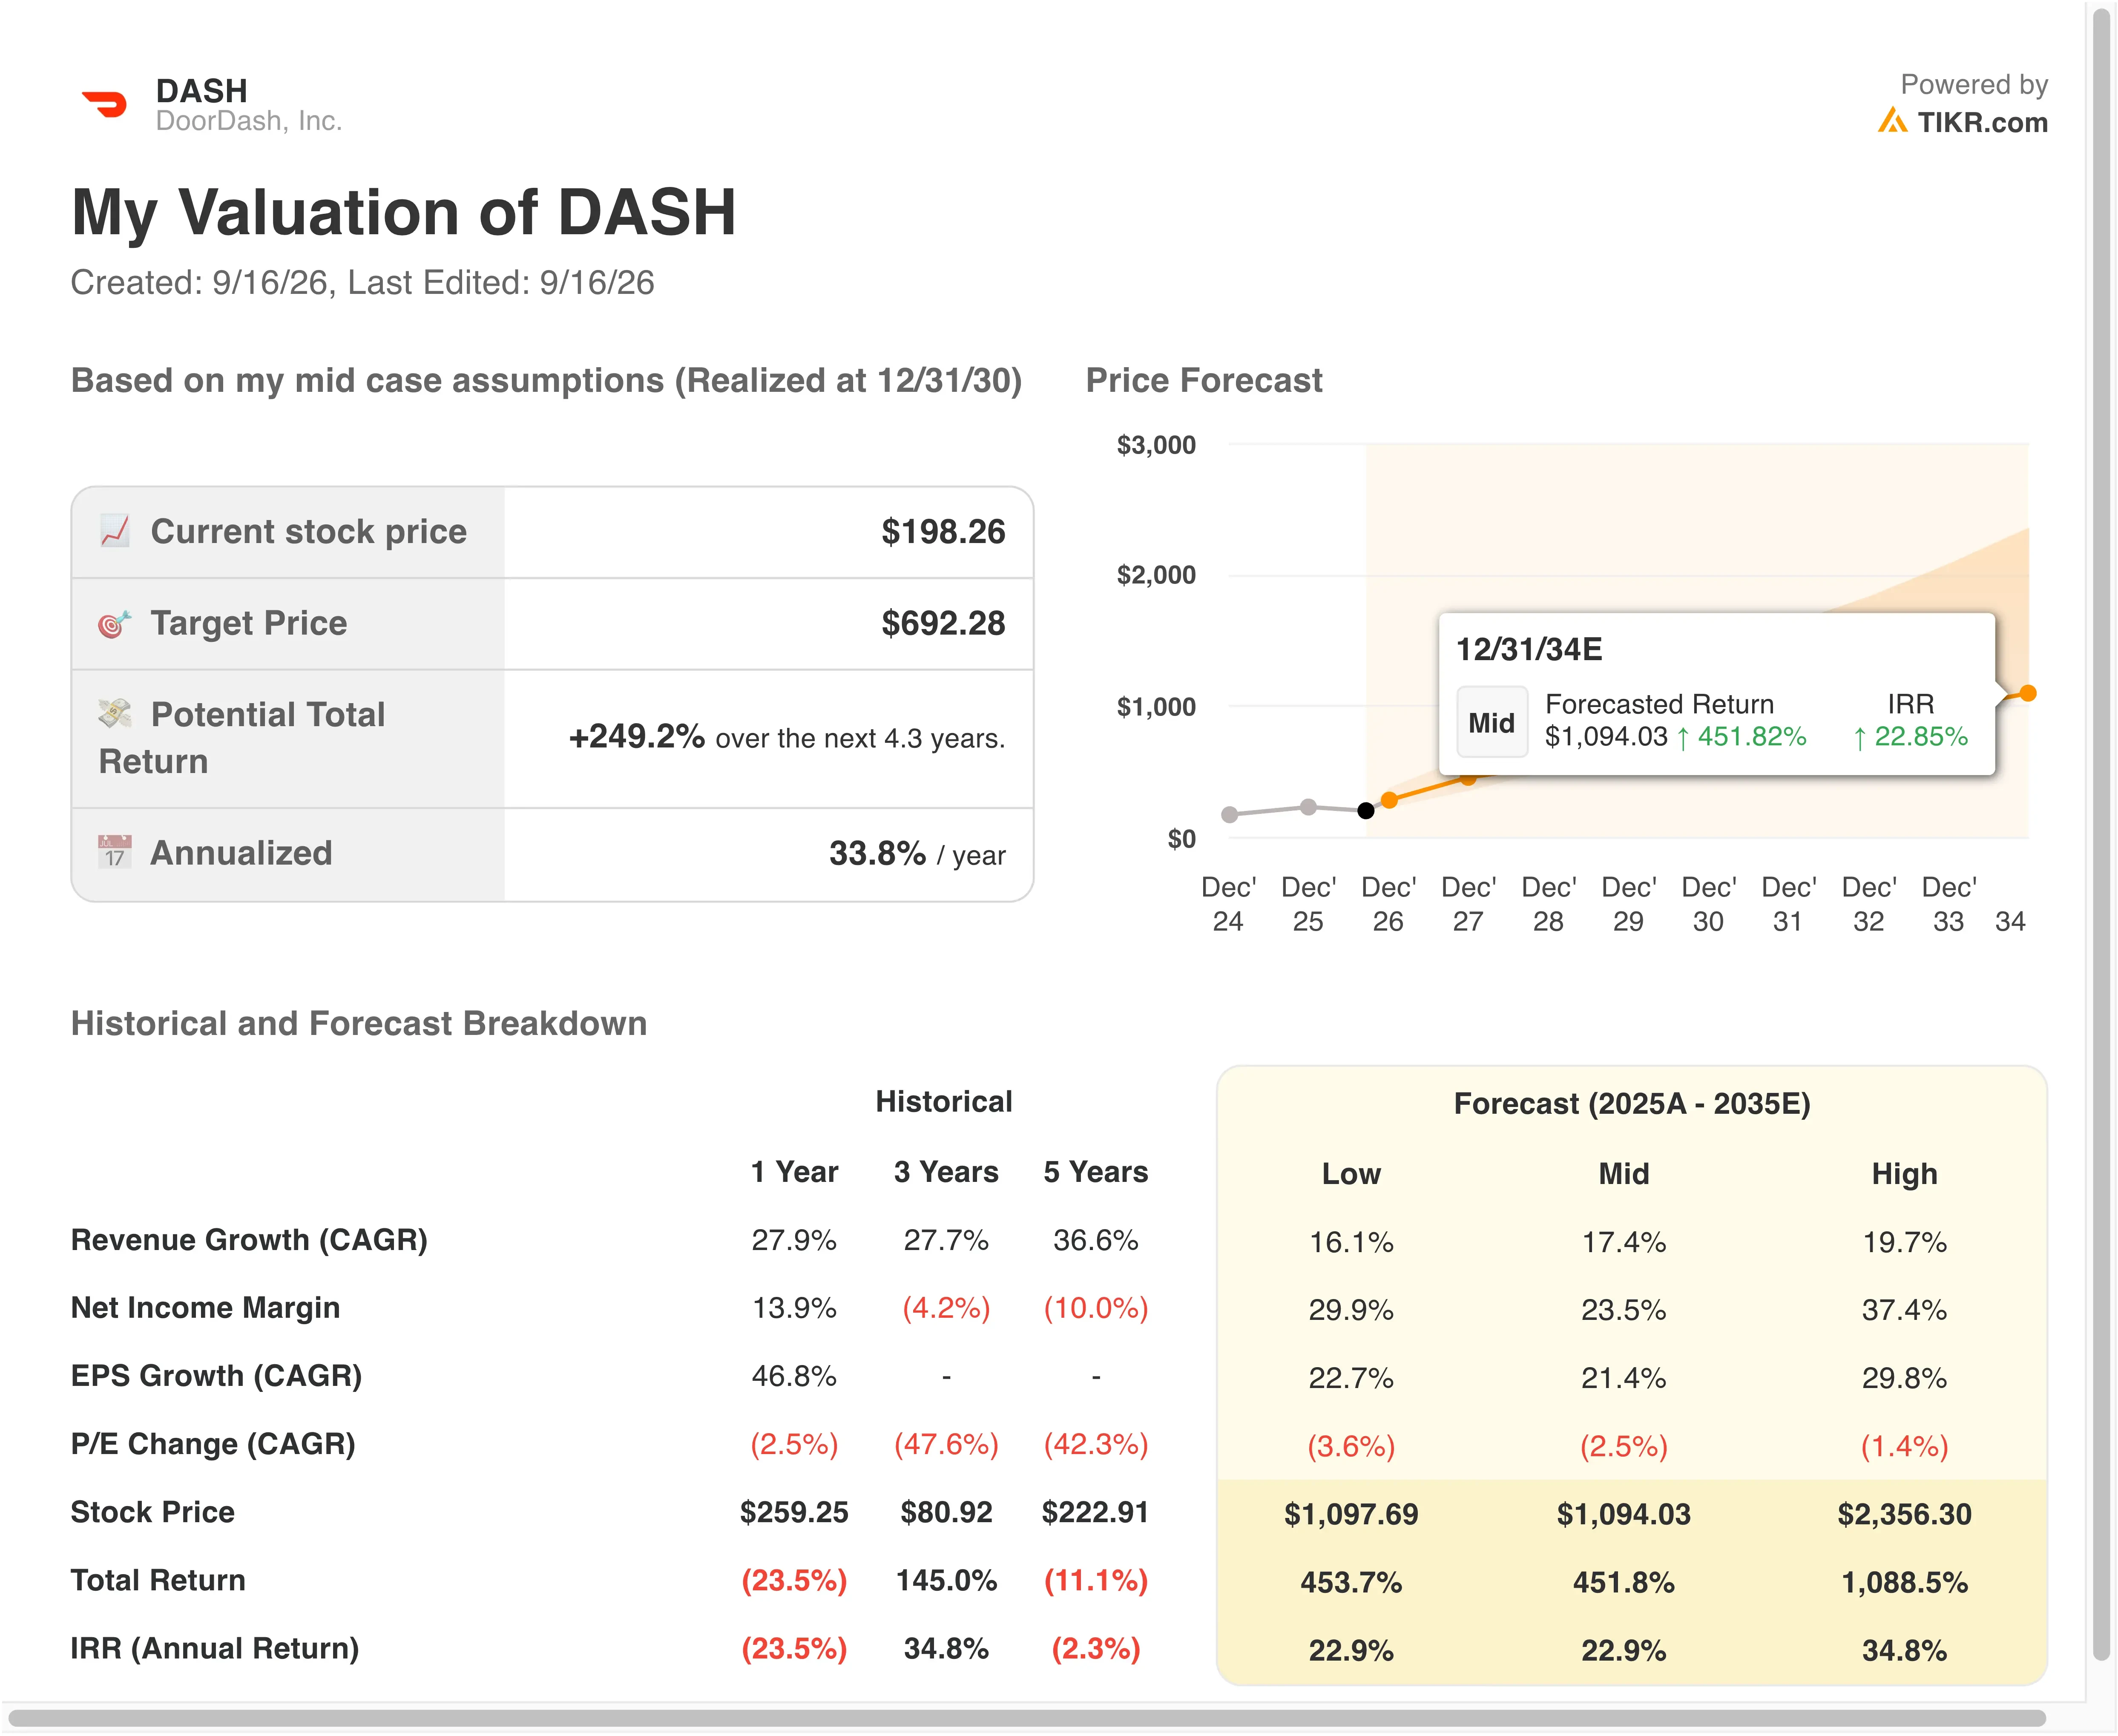
23%の売上高成長率は依然として際立った数字であり、ほとんどの大型消費関連銘柄と比較しても有利です。マージンこそが真の変動要因であり、DoorDashが獲得する営業レバレッジの1ポイントごとに、その年率リターンは明確な割安を示す15%水準に近づく可能性があります。
フォワードP/E倍率が約31倍であることは、それだけでは安くありません。しかし、成長率を考慮すれば極端に高いわけでもありません。投資家はカテゴリーリーダーシップに対してプレミアムを支払っており、モデルはそのプレミアムがほぼ適正であることを示唆しています。
DoorDashのマージンがUberや配送セクター全体と比較してどうなっているかを発見する(TIKRで無料) >>>
DoorDashとUberの比較
DoorDashの最も近い競合はUber (UBER) ですが、両社の経済性は現在大きく異なっています。DoorDashの直近の粗利益率は52.2%であり、前会計年度のUberの約38.5%の粗利益率を大きく上回っています。この差は、Uberの売上高がモビリティ、貨物、配送にまたがる一方で、DoorDashはより緊密で高マージンのマーケットプレイスを運営していることに起因します。
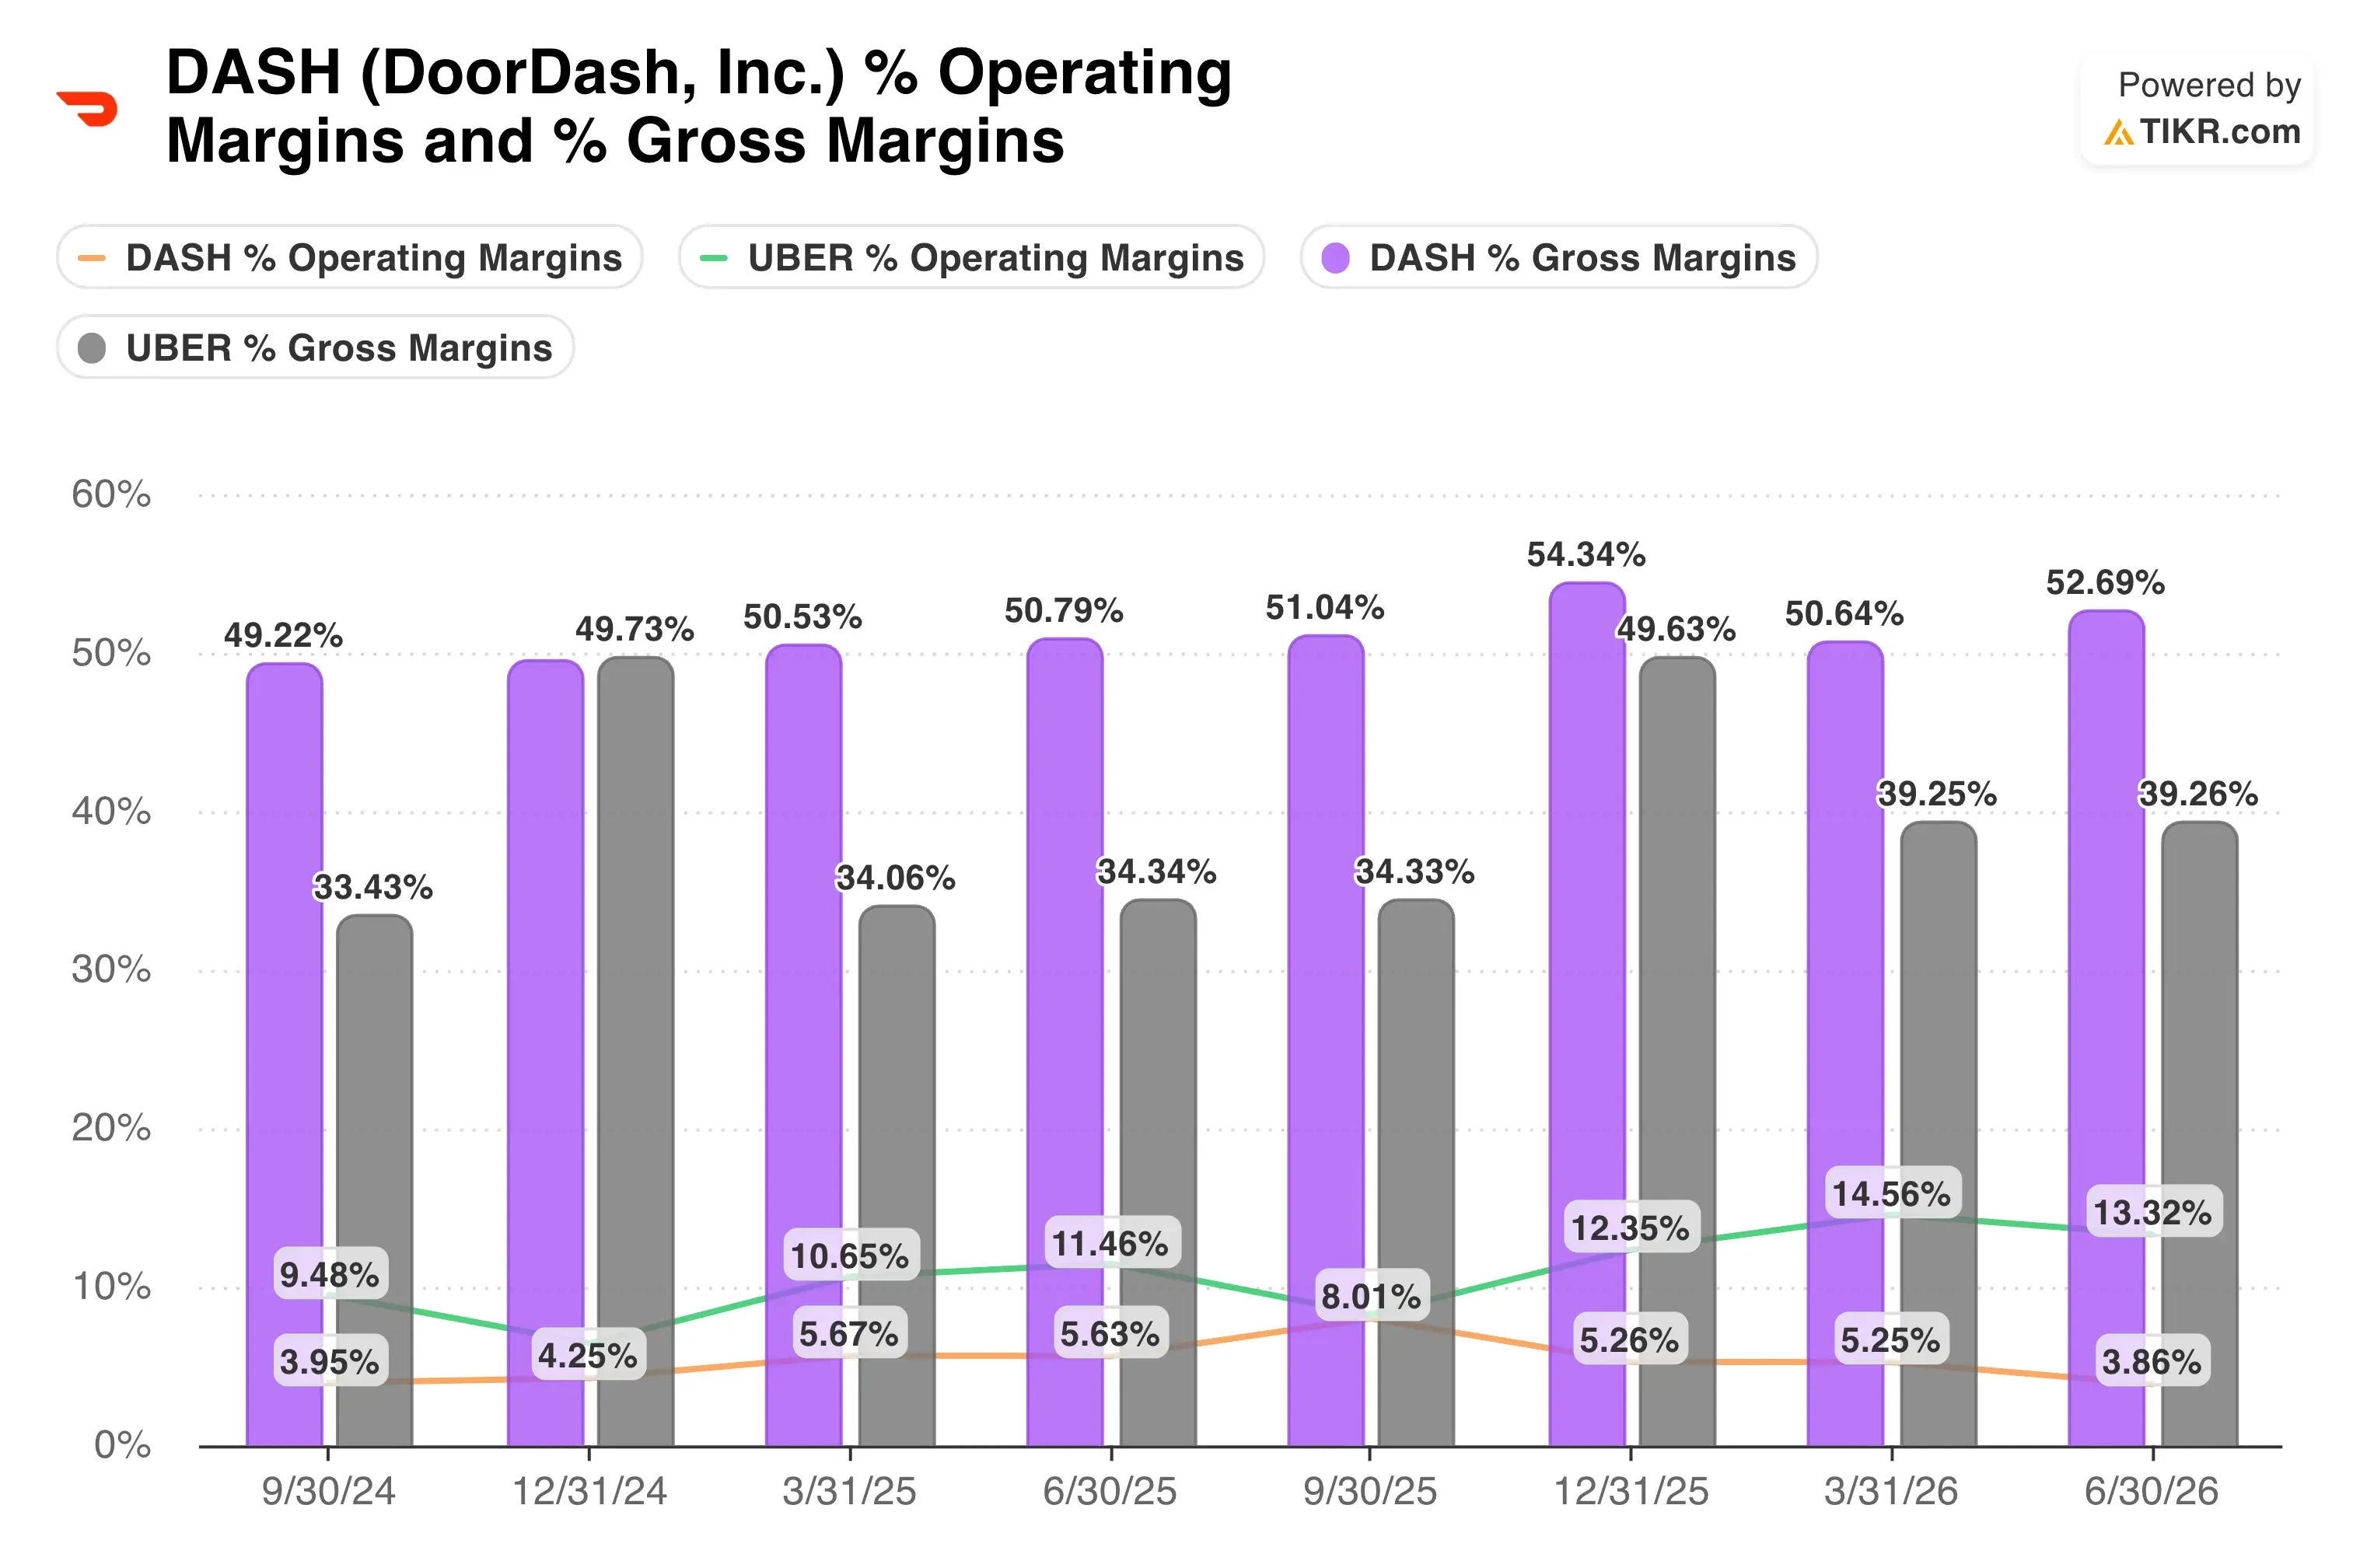
成長面でもDoorDashが有利です。フォワード2年間の売上高成長率25.3%は、Uberの低い二桁成長率を上回っており、これはUberのモビリティ事業が既に規模を拡大し、現在はより緩やかに成長しているためです。ただし、収益性ではUberが先行しており、売上高約520億ドルで営業利益率は約10.7%に達しています。一方、DoorDashの直近の営業利益率は5.5%です。
Grubhubは国内で地盤を失い続けており、DoorDashは現在米国のフードデリバリー注文の半分以上を支配しています。この規模はレストランやドライバーに対するDoorDashの真の交渉力を与えており、単四半期の成長率よりもはるかに重要です。
比較は事業サイクルの段階に帰着します。Uberは成熟した、既に収益を上げている資本複利増殖企業です。DoorDashはまだシェアをマージンに転換している途上にあり、モデルは市場が現在の収益性ではなく、その将来の拡大に対して対価を支払っていることを示唆しています。
2026年後半の食料品・小売のユニットエコノミクス、注文成長、マージン改善の可能性を確認する >>>
DASH株の今後の 牽引要因は?
最も明確な近期的なカタリストは、11月4日頃に予定されている第3四半期決算です。投資家は、SKIMSとの提携や広範な小売進出が注文量に反映され始めるかどうかに注目するでしょう。なぜなら、この多角化が長期的なマージンストーリーの基盤となっているからです。
8月下旬に株主によって承認されたネバダ州への再編入は、主に法的な変更であり、事業運営上のものではありません。それでも、企業がデラウェア州を再考する広範なトレンドを反映しており、DoorDashが将来のガバナンス決定をどのように扱うかを控えめに変える可能性があります。
ロボティクス配送も注目すべきもう一つの要素です。DoorDashはServe Roboticsとの提携やWaymoとの提携を拡大し、一部市場で自律配送のテストを行っています。これらのプログラムは現在小規模ですが、規模が拡大すれば配送コストを大幅に削減する可能性があります。
最後に、ロイターが8月に指摘した空売りポジションにも注意が必要です。これはDoorDashのファンダメンタルズを変えるものではありませんが、基礎となるビジネスが成長を続ける中で、短期的なボラティリティを増加させる可能性があります。
DoorDashの次の決算発表日を追跡し、独自のシナリオを予測する(TIKRで無料) >>>
DoorDashに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供します。
DASHを呼び出せば、数年にわたる過去の財務データ、ウォール街のアナリストが今後数四半期の売上高と利益に何を期待しているか、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
無料のウォッチリストを作成してDASHを追跡し、注目している他のすべての銘柄と一緒に管理できます。クレジットカードは不要です。必要なのは、自分自身で決断するために必要なデータだけです。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


