主なポイント
- プロクター・アンド・ギャンブル(P&G)は、2026年度(会計年度)に配当を3%引き上げ、2027年度にも再び100億ドル超の配当を支払う計画を示した。これは、総額150億ドルに上る株主還元計画の一環である。
- 直近の四半期における四半期配当は1.09ドルに達し、これは前年同期の1.01ドル、およびそれ以前の4四半期連続で1.06ドルだった水準から上昇した。
- 配当性向は前四半期に85.71%まで急上昇し、配当利回りは3.00%で推移している。
- TIKRの中間ケース・モデルでは、P&G株の2031年半ばの目標株価を204ドルと見込んでおり、現在の株価147ドルから39%の総リターン(年率換算7%)が期待される。
プロクター・アンド・ギャンブル、2027年度のコスト増圧力にもかかわらず150億ドルの還元を約束
プロクター・アンド・ギャンブル(NYSE: PG)は、2026年度(会計年度)を、配当を3%引き上げることで締めくくった。これは、年間で150億ドル超を株主に還元する計画の一環である。
CFOのアンドレ・シュルテンは、2026年7月29日に行われた同社の第4四半期決算説明会で、この数字を内訳別に説明した:100億ドル超の配当と50億ドルの自社株買いであり、これはP&Gが年初に投資家に示した業績見通し(ガイダンス)と一致する。
P&G株の投資家は、2027年度についても同様のコミットメントを得た。シュルテンはアナリストに対し、同社は再び100億ドル超の配当を支払い、約50億ドルの自社株を買い戻す計画であると述べ、合わせて150億ドルを株主に還元するとした。
この約束は、より厳しい環境下でなされている。シュルテンは、2027年度の1株当たりコア利益成長率の業績見通し(ガイダンス)を、2026年度の実績6.89ドルをベースにわずか0%から3%に設定し、レンジの中心を7ドルとした。
同社は、コスト上昇、為替変動、および営業利益以下の項目による、税引き後14億ドル(1株当たり0.56ドル、2026年度コアEPSの8%に相当)の打撃を吸収している。
シュルテンは、その税引き後打撃のうち約10億ドルを、中東紛争に起因する原材料、エネルギー、輸送コストの上昇に起因するとし、ブレント原油の実効価格を1バレル90ドルと仮定した。
このコスト圧力の大部分は早期に発生する。シュルテンは、これらのコストにより、第1四半期の1株当たり利益が前年同期比で5%以上減少する可能性が高いと指摘した。
キャッシュフローの創出も緩和される見込みだ。調整後フリーキャッシュフロー生産性は2026年度に100%、第4四半期単体では133%で推移したが、シュルテンは2027年度の生産性を85%から90%の範囲に低下させるとの見通しを示した。
CEOのシャイレシュ・ジェジュリカールは、この圧力にもかかわらず資本計画は揺るぎないものだと述べた。「我々は事業への強い投資を維持し、それを半期ごと、年ごとに業績を改善する意図を持った強力な生産性向上プログラムでバランスさせるつもりです」と彼は語った。
経営陣は、2027年度だけでコストと為替による税引き後14億ドルの打撃があると指摘しました。TIKRでその数字への圧迫状況を無料で確認する →
P&G株の配当性向急上昇が、依然として成長する配当を複雑化

その推移は、シュルテンがアナリストに語った内容を裏付けている。P&G株の四半期配当は、3四半期連続で1.01ドルで据え置かれた後、さらに4四半期にわたり1.06ドルにステップアップし、現在は直近四半期で1.09ドルとなっており、経営陣が2026年度について言及した3%の引き上げと一致している。この進展は、取締役会が依然として予測可能なスケジュールで配当を引き上げる意思があることを示しており、現金を温存するために一時停止するものではない。
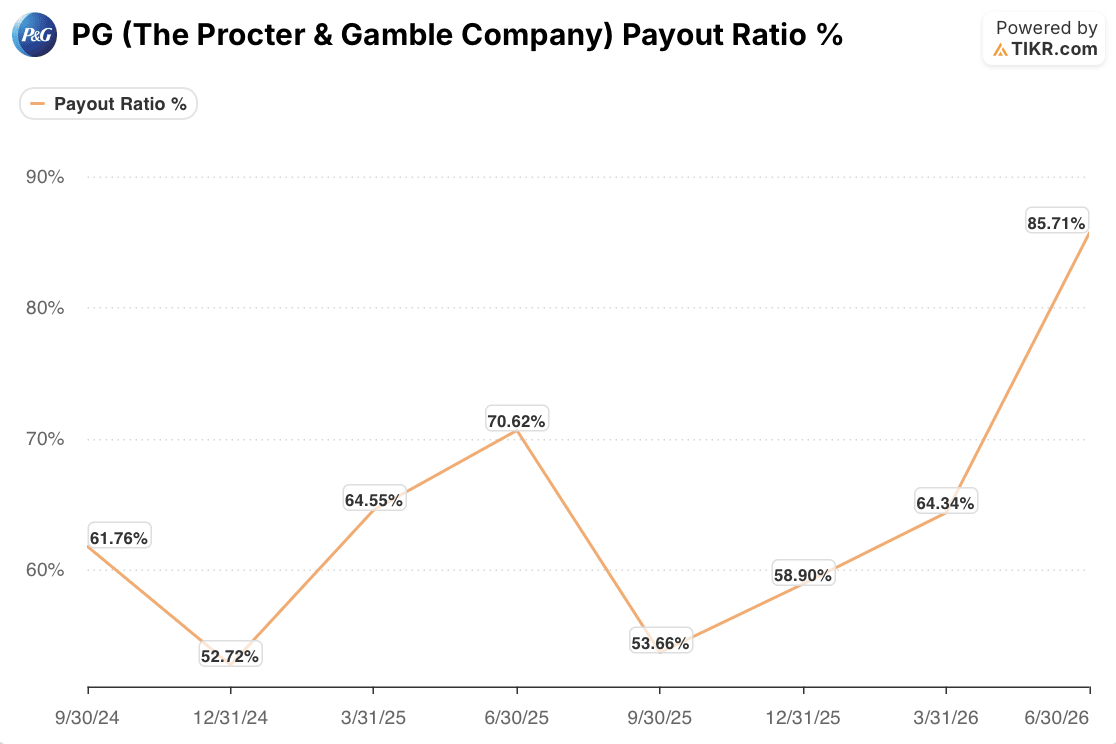
配当性向は、それほど快適ではない物語を語っている。それは過去7四半期にわたり52.72%から70.62%の範囲で推移していたが、直近の四半期には85.71%まで急上昇した。これほど高い配当性向は、P&G株がこの期間の大半で維持してきた利益のクッションよりもはるかに少ない余裕しか残しておらず、2027年度のコアEPS成長率の圧縮と第1四半期の5%以上の利益打撃という業績見通し(ガイダンス)と一致する。利益が圧迫されたまま配当が上昇し続けるならば、その比率は、配当が単に寛大というよりも逼迫しているように見え始める前に動く余地がほとんどない。

利回りは市場自身の判断を加える。フォワード配当利回りは直近で3.00%を記録し、この期間における高値3.14%に近く、平均2.65%や安値2.25%を大きく上回っている。利回りが自らのレンジの上限近くにあることは、通常、2つのうちのいずれかを意味する:株価がより割安になったか、あるいは投資家が今後の成長鈍化を補償するためにより多くのインカムを要求しているかだ。いずれの解釈も、P&G株を、ここでカバーされた期間の大半よりも、現在のインカム投資家にとってより魅力的なものにしている。
これら3つのデータポイントを合わせると、完全には一致しない。推移は、配当がスケジュール通りに成長し続けていると言う。配当性向は、その成長が現在、このデータのどの時点よりも利益のより大きなシェアを食っていると言う。利回りは、市場がその警戒感の一部をすでに織り込んでいることを示唆する。これらはいずれも配当カットを示唆するものではないが、次の引き上げを支えるクッションが、わずか2四半期前よりも薄くなっていることを意味する。
TIKRモデル、P&G株は2031年半ばまでに204ドルに達すると予測
TIKRの中間ケース評価モデルは、P&G株の2031年半ばの目標株価を204ドルと見積もっており、現在の株価147ドルから39%の総リターン(年率換算7%)が期待される。

このリターン・プロファイルは、立て直しストーリーというよりも、着実に資本を増殖させる企業(コンパウンダー)として読むことができ、価格上昇が大部分の仕事をし、配当が残りを補完する。
その目標に到達する根拠は、シュルテンとジェジュリカールが説明会で説明した事業にある:ヘアケアやスキン&パーソナルケアなどのカテゴリーにおける中一桁成長、大中華地域での15四半期ぶりのシェア成長への回帰、そして2027年度のコストという逆風(ヘッドウィンド)の中でも継続的な投資を資金調達する28億ドルの税引き前生産性向上プログラムである。
TIKRモデルは、P&G株が2031年半ばまでに39%のリターンを生むと見ています。その予測の背後にある前提をTIKRで無料で確認する →
プロクター・アンド・ギャンブル社に投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関向け品質の財務データに無料でアクセスできます。
プロクター・アンド・ギャンブル社の株を引き上げれば、何年分もの過去の財務データ、ウォール街のアナリストが今後数四半期の売上高と利益に何を期待しているか、評価倍率が時間とともにどのように推移したか、株価目標が上向きか下向きかがわかります。
プロクター・アンド・ギャンブル社と、あなたのレーダーにある他のすべての銘柄を一緒に追跡するための無料ウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で決断するために必要なデータだけです。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、スマートマネーをフォローできます。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索できます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの見積もりに基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!