主なポイント
- CFOのアグスティン・イズキエルドは、2026年第2四半期決算説明会でアナリストに対し、配当は依然として資本配分における「重要な要素」であると述べつつも、その優先順位は投資適格の財務体質の維持と維持的資本支出の後であると位置づけた。
- 四半期配当は現在1株当たり0.69ドルであり、それ以前の3四半期連続で維持されていた1.37ドルから引き下げられた。
- LyondellBasell株の2026年6月期の配当性向は40.14%であり、この期間中に記録された390.35%やマイナス311.97%といった大きな変動を大きく下回っている。一方、直近12ヶ月(LTM)の配当利回りは6.30%で、その過去平均値7.33%を依然として下回っている。
- TIKRの中間ケース・モデルによると、LyondellBasell株の目標株価は71ドル(現在の65ドルに対して)と算出され、シナリオの最終年である2030年末までの総リターンは8%、年率換算では2%となる。
LyondellBasellの資本配分の優先順位と配当履歴を比較する。TIKRで完全な配当データを無料で入手 →
LyondellBasell株の配当は財務体質改善の後回し、CFOが表明
LyondellBasell (LYB) のCFO、アグスティン・イズキエルドは、2026年第2四半期決算説明会において、配当が事業にとって何を意味するかと、それがキャッシュの配分順序においてどこに位置するかについて明確な線引きを行った。業界のM&Aへの意欲について問われた際、彼は配当は依然として資本配分の「重要な要素」であるとしつつも、その順位は投資適格の財務体質と維持的資本支出の後であると述べた。
イズキエルドはアナリストに対し、同社の優先事項は「当面、財務体質を再構築し、信用指標を改善し、その地位を強化すること」であり、成長投資と好機を見た買収は配当よりもさらに後であると説明した。
この順位付けは、LyondellBasell株がどちらの方向にも主張できる十分な材料を提供した四半期の後に続くものだ。ピーター・バナッカーCEOは、第2四半期のEBITDAマージンは23%、EBITDAは21億ドルに達したと述べ、これは中東紛争による供給混乱が石油化学製品のマージンを押し上げたことで、前四半期比で3倍以上に増加したと説明した。
同社は四半期末に26億ドルの現金と71億ドルの総流動性を保有していた。バナッカーは、ダウンサイクルの初期段階で同社が保有していた34億ドルの現金水準を、経営陣が回復を目指す目標として指摘した。
四半期の営業キャッシュフローは7億5200万ドル、資本支出は2億7000万ドルであった。イズキエルドは、LyondellBasellは直近12ヶ月間でEBITDAをキャッシュに80%の割合で転換しており、これは長期的な目標と一致していると述べた。同社は四半期中に2億2400万ドルを配当として株主に還元した。
経営陣はまた、2026年末までに5億ドルの追加キャッシュフロー創出を目指すキャッシュ改善計画が順調に進んでいると指摘した。この計画は、昨年初頭以降に約3,400人(従業員数の17%)の人員削減を大幅に基盤としている。
LyondellBasellは過去1年間でEBITDAの80%をキャッシュに転換し、依然として2億2400万ドルの配当を賄った。キャッシュフローの詳細な内訳をTIKRで無料で確認 →
LyondellBasell株の配当削減により、配当性向は再び持続可能な水準に
配当の推移は、イズキエルドの優先順位付けが理にかなっている理由をまさに示している。
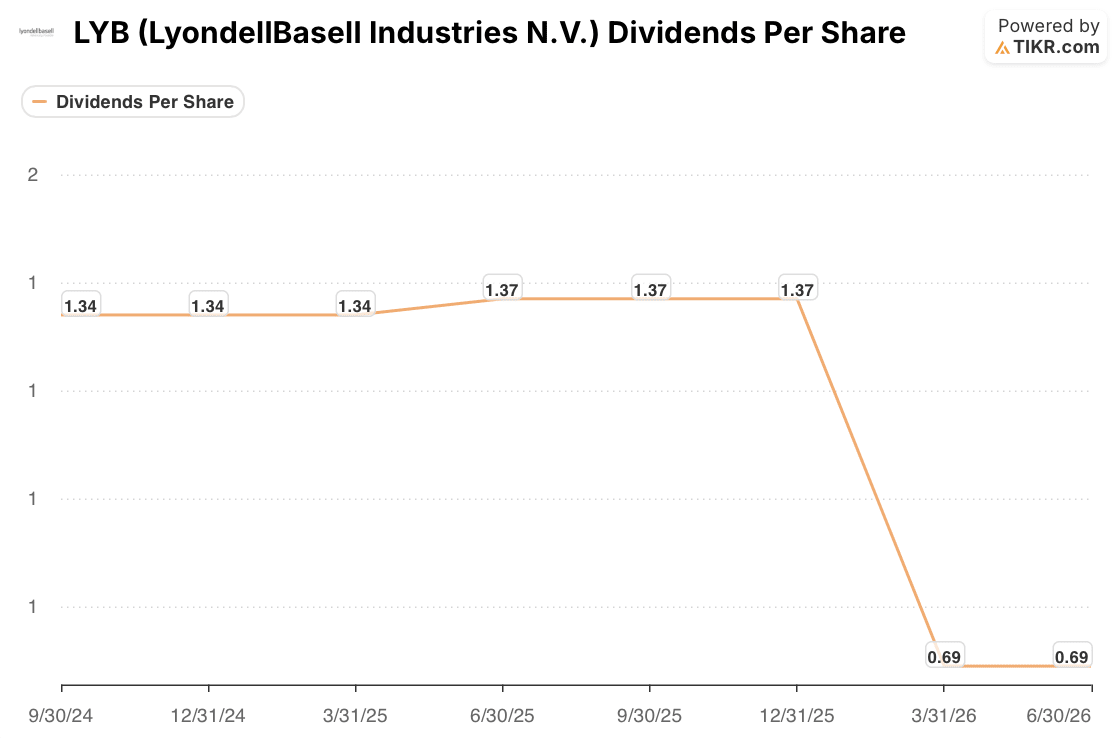
LyondellBasellは、2025年初頭までの3四半期連続で四半期配当を1株当たり1.34ドルで維持した後、1.37ドルに引き上げ、2025年末までその水準を維持した。
その後、配当は2026年3月期から0.69ドルに急落し、LyondellBasell株は現在2四半期連続でこの水準を維持している。これは、配当を小幅に増額した後、収益の変動により高い水準が達成困難に見えるようになった時点で、思い切って引き下げた会社の姿を示している。

配当性向がその理由を説明する。LyondellBasellの配当性向は決して安定していなかった。2024年9月期は76.53%、同年末にはマイナス72.23%、その後2025年半ばにかけて247.43%、390.35%まで急上昇し、2025年末までにマイナス49.66%、マイナス311.97%へと変動した。このように大きく、かつマイナスの数値は、報告利益がゼロ近辺またはそれを下回って変動していた期間を示しており、それだけで配当性向の意味を大きく損なっていた。
より重要なのは、それがどこに落ち着いたかである。2026年6月期までに、配当性向は40.14%に落ち着き、この期間全体を通じて最も低く安定した数値となった。これは、より少ない配当を、同様に激しい変動を止めた利益で測定した算術的な結果であり、配当性向が再び懸念材料となる前に、LyondellBasell株には十分な余裕が生じている。
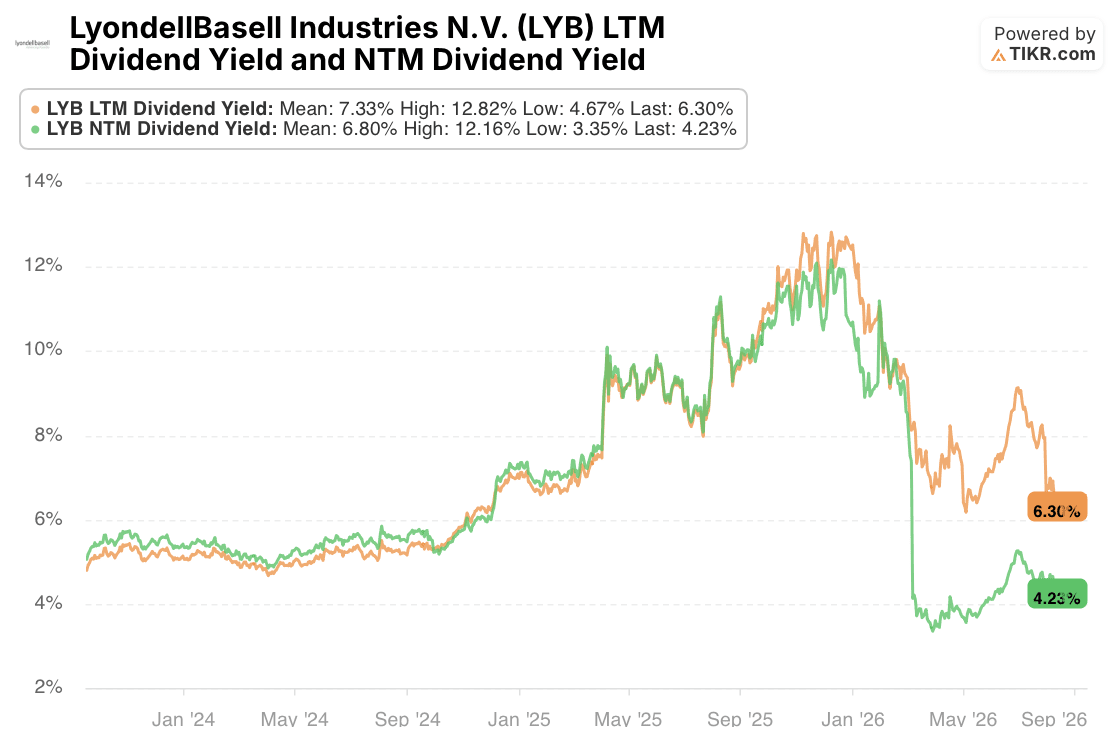
利回りは反対側から同じ物語を語っている。LyondellBasell株の直近12ヶ月(LTM)配当利回りは前回6.30%であり、その過去平均7.33%を下回り、サイクルの中で最も変動が激しかった時期に株が触れた12.82%の高値からは大きく離れている。将来の少ない配当を織り込んだ将来12ヶ月(NTM)利回りはさらに低く4.23%であり、平均6.80%、高値12.16%に対してである。
利回りがこれほどまでに自らの歴史的水準を下回っていることは、市場がすでに削減分を吸収済みであることを示す方法である。現在LyondellBasell株に参入するインカム投資家は、1.37ドルの配当ではなく0.69ドルの配当を前提としており、配当と株価の両方が圧力を受けていた時に株が提供していた二桁の利回りではなく、4%に近い将来利回りを前提としている。
配当性向は現在利益の半分以下にあり、推移は無理に維持するよりも削減をいとわない取締役会を示しており、利回りはそれを反映してリセットされている。この組み合わせは、危険にさらされている配当というよりも、すでに必要な処置を終えた配当のように読み取れ、保有者にとっての問題は0.69ドルが安全かどうかではなく、経営陣が1.37ドルを再び検討するかどうかにある。
TIKRのモデルは、LyondellBasell株が2030年までに71ドルの目標価格へと徐々に上昇すると予測
TIKRの中間ケース・モデルによると、LyondellBasell株の目標株価は71ドル(現在の65ドルに対して)と算出され、シナリオの最終年である2030年末までの総リターンは8%、年率換算では2%となる。

このリターンのプロファイルは、株価の評価倍率上昇(リレーティング)の物語というよりも、緩やかに資本を増殖させる企業(スロー・コンパウンダー)のように読み取れる。配当は、基礎となる事業がもたらす株価上昇分に加えて、総リターンの一部を構成する。
経営陣自身の数値も、その目標に向かって徐々に進むことができる株を裏付けている。23%のEBITDAマージン、71億ドルの利用可能流動性、そして2026年末までに5億ドルの追加キャッシュフロー創出を目指すキャッシュ改善計画はすべて、モデルの計算を支える財務体質の構築を指し示している。
TIKRのモデルは、LyondellBasell株の目標株価を71ドル、総リターンを8%と指し示している。完全な予測をTIKRで無料で確認 →
LyondellBasell Industries N.V.に投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データへの無料アクセスを提供する。
LyondellBasell Industries N.V.株を呼び出せば、数年にわたる過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高と利益に何を期待しているか、評価倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
LyondellBasell Industries N.V.を、あなたが注目している他のすべての銘柄と一緒に追跡するための無料ウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
LYB株を分析するプロ向けツールにTIKRで無料アクセス →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを確認して、賢い資金の動きをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析。
- より多くの石をひっくり返せば…より多くの機会が見つかる。 TIKRで10万以上の世界の銘柄、世界のトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、またいかなる銘柄の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!