SBUX株の主要統計
- 過去1週間のパフォーマンス: 横ばい
- 52週間レンジ: $78 ~ $111
- バリュエーションモデルによる目標株価: $118
- 潜在的上昇余地: 2.0年で21.8%
TIKRのガイド付きバリュエーションモデルでスターバックスを他の保有銘柄と比較してみましょう(無料です) >>>
日本事業売却は、より広範な事業再構築の次のステップとなる
ロイター通信が今週報じたところによると、スターバックス(SBUX)は日本事業の過半数株式の売却を検討しています。この取引により、同部門の評価額は約30億ドルとなる可能性があります。株価は過去1週間、$97付近でほぼ横ばいを維持していますが、このニュースは2026年を特徴づけるポートフォリオの抜本的見直しに新たな1章を加えるものです。
日本は、米国を除くスターバックスの最大の直営市場であり、1,883店舗を擁し、世界全体の店舗数の約9%を占めています。スターバックスは2014年、地元パートナーのサザビーリーグから同事業を約9億1400万ドルで完全買収しました。現在の売却は、今年初めに中国で起きた出来事を彷彿とさせます。スターバックスは4月にボイュー・キャピタルとの合弁事業を最終化し、中国店舗の60%の所有権をボイューに譲渡しました。
両方の動きは同じ目標を指し示しています。スターバックスは、すでに規模を築いた市場での資本リスクを軽減し、中核事業である米国での事業立て直しに資金を充てたいと考えています。この立て直しは着実な進展を見せており、7月下旬に発表された第3四半期決算では、世界の既存店売上高が7.9%増加し、調整後EPSが$0.85と、予想を約30%上回りました。
経営陣はこの決算発表後、通期EPSの業績見通しを$2.55~$2.65の範囲に引き上げました。今週のロイター通信の分析は、投資家の焦点の変化を的確に捉えており、ブライアン・ニコルCEOが顧客を店舗に呼び戻した一方で、投資家は現在、その成果がマージンに反映されることを望んでいる、と指摘しています。
ニコルCEOは第3四半期決算説明会でアナリストに対し、店舗設計や人員配置にわたる業務改善が処理能力向上につながり始めていると述べました。今後、日本事業に関する決定は、スターバックスがこのマージン改善のストーリーをどれほど積極的に追求する意思があるかのシグナルとして受け取られる可能性が高いでしょう。
スターバックスのマージン回復を四半期ごとに追跡しましょう(無料です) >>>
SBUX株は割安か?
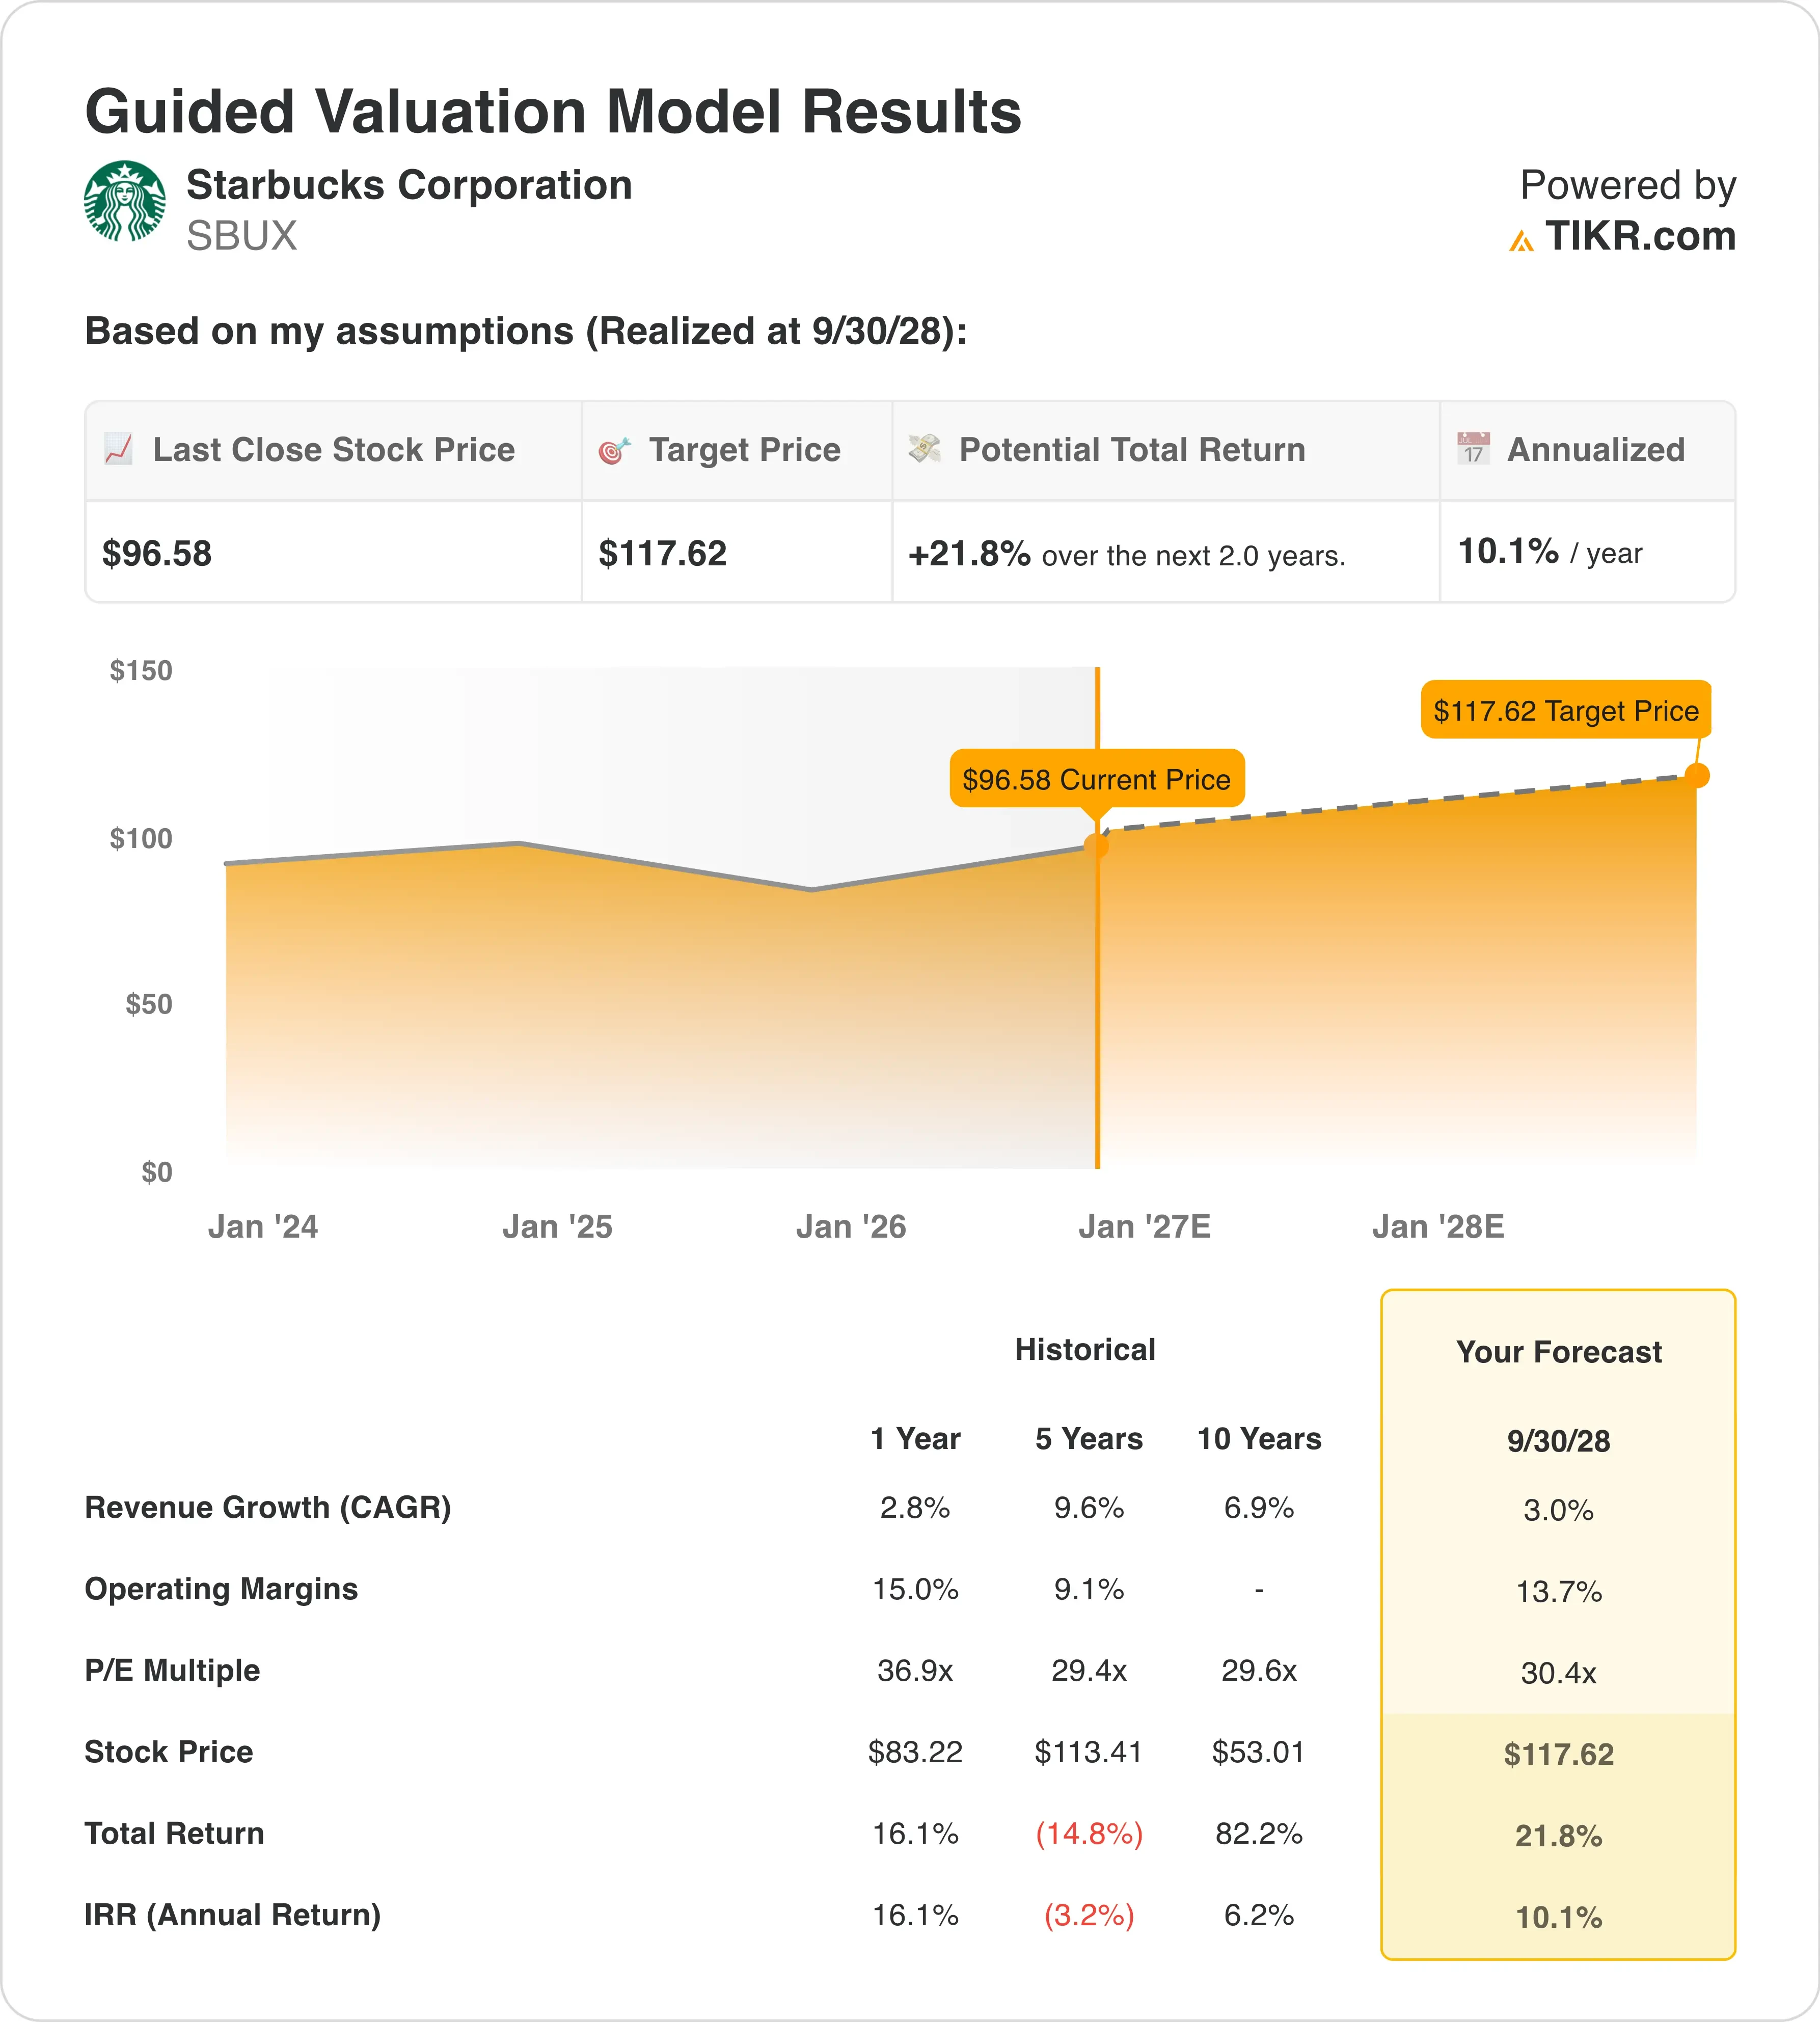
2028年9月30日までに実現すると想定されるバリュエーションモデルの前提条件の下では、この株は以下の要素を用いてモデル化されています:
- 売上高成長率(CAGR): 3.0%
- 営業利益率: 13.7%
- エグジットP/E倍率: 30.4倍
これらのインプットに基づき、モデルは$118の目標株価を算出しており、これは現在の株価から21.8%の総合的上昇余地と、今後2.0年間で年率10.1%のリターンを意味します。
この年率リターンは、中程度に魅力的な領域に位置しています。上昇余地が弱いことを示す5%の水準を上回る一方で、明らかな割安を示す15%の水準には達していません。売上高成長率3%は控えめですが、真の機会はマージンラインにあります。スターバックスの営業利益率は、歴史的な低20%台のレンジから低10%台へと急激に圧迫されているからです。

ニコルCEO率いるチームが獲得するマージン回復の1ポイントごとが、モデルの上昇余地ケースを直接的に支えます。日本と中国での動きはどちらも、連結決算から低マージンで資本集約的な店舗運営を除外するものであり、さらなる業務上の成果が上がる前から、全体のマージンを押し上げるはずです。
30.4倍のフォワード倍率は、売上高成長がこのように緩やかな企業にとって安くはないため、実行リスクは依然として現実的なものです。しかし、このモデルは、市場が経営陣がすでに示し始めているマージン回復に対して、スターバックスに十分な評価をまだ与えていないことを示唆しています。
企業の公正価値を瞬時に推定しましょう(TIKRで無料) >>>
スターバックス vs マクドナルド vs 瑞幸咖啡
マクドナルド(MCD)は、成熟した高マージンのレストラン事業者にとって最も明確なベンチマークであり、その差は顕著です。マクドナルドは約95%がフランチャイズモデルであり、これにより営業利益率は約44%に達しています。スターバックスは、依然として直営店が中心であり、労働コストやコーヒー原価の上昇を直接的に吸収するため、トレーリングベースで約8~9%の営業利益率にとどまっています。

この構造的な違いは、バリュエーションにも表れています。マクドナルドはフォワードP/Eで約22倍で取引されているのに対し、スターバックスはより高い32.8倍のNTM倍率を誇っており、これは市場が現在の収益性ではなく、事業立て直しのオプショナリティに対して支払う意思があることを反映しています。
瑞幸咖啡(LKNCY)は、中国に集中した別種の圧力を表しています。瑞幸咖啡は低価格・高頻度の店舗フォーマットを通じて積極的に拡大してきましたが、その成長は薄い直営マージンを犠牲にしており、最も激しい拡大フェーズではマージンが急激に低下しました。スターバックスは中国でより着実なアプローチを取っており、瑞幸咖啡が価格で攻勢をかける中でも、既存店売上高成長率は約7%を維持しています。
この対比は、日本事業に関する決定にとって有用な文脈を提供します。スターバックスは、地元の競合他社が価格で激しく競争する市場では、直接所有よりも資本規律を選択しているように見えます。
強い既存店売上高成長が持続的なマージン拡大につながるかを追跡する >>
SBUX株の今後の 推進要因は?
最も差し迫ったカタリストは、日本事業のプロセスがどのように展開するかです。関係者によれば、正式な売却プロセスは第4四半期にも開始される可能性があり、最終的な評価額は、中核事業である米国事業と比較して、市場がスターバックスの国際資産をどのように評価するかを示すことになります。
10月27日頃に発表が予定されている2026年度第4四半期決算は、ニコルCEOが約束したマージン回復が実際に現れているかどうかの次の主要な試金石となるでしょう。これは、経営陣が通期の業績見通しを1株当たり$2.55~$2.65に引き上げた後に行われます。
労使関係は継続的な懸念材料(オーバーハング)となっています。連邦控訴裁判所は今月初めにNLRB(全米労働関係委員会)によるスターバックスへの訴訟の範囲を狭めましたが、米国の店舗全体で労働組合の組織化は続いており、エスカレーションがあれば、マージン改善ストーリーの労働コスト面を複雑にする可能性があります。
長期的には、日本と中国から解放された資本が、米国の店舗改装に再投資されるかどうかに注目が集まるでしょう。この再投資は、ニコルCEOがすでに実現した来店客数の回復を持続させるための中心的な要素だからです。
スターバックスの次の決算発表日を追跡し、独自のシナリオをモデル化しましょう(TIKRで無料) >>>
スターバックスに投資すべきか?
それを本当に知る唯一の方法は、数字を自分自身で確認することです。TIKRでは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データに無料でアクセスできます。
SBUXを呼び出せば、何年分もの過去の財務データ、ウォールストリートのアナリストが今後数四半期の売上高と利益について何を予想しているか、バリュエーション倍率が時間とともにどのように推移してきたか、目標株価が上昇傾向にあるか下降傾向にあるかがわかります。
SBUXと、あなたが注目している他のすべての銘柄を一緒に追跡するための無料ウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で判断するために必要なデータだけです。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!