


主なポイント
- AMD株は9月14日、Anthropic、OpenAI、xAIの幹部がAI開発のペースについて公に警告した後、4%以上下落したが、9月17日までに約549ドルまで回復し、当日7%以上上昇した。
- パニックの間も、ウォールストリートの株価目標値は揺るがなかった。平均12ヶ月目標株価は6月下旬の約500ドルから9月中旬までに617ドルに上昇し、アナリスト数と買い評価の数も同じ期間に増加した。
- AMDの粗利益率は過去4四半期連続で54.5%から56.8%の狭い範囲に収まっており、経営陣が警告してきたInstinct GPUによる希薄化の兆候はまだ見られない。
- フリーキャッシュフロー・マージンは、売上高が前年同期比50%成長したにもかかわらず、2026年3月期の25.0%から6月期には13.5%へとほぼ半減した。これは、2027年の成長ストーリーが売上高に変換されるのと同じ速さでキャッシュに変換されるかどうかの真の試金石となる。
AI安全性懸念の中でもAMDの株価目標値は上昇を続けたが、フリーキャッシュフロー・マージンはほぼ半減した。TIKRでキャッシュフローの完全な推移を無料で確認 →
AMDの数字を変えなかった売り込み
9月14日、AnthropicのCEOダリオ・アモデイが、AI企業に対し能力開発のペースを落とすよう求めるエッセイを公開した後、世界中のAI関連株が売り込まれた。この見解は、イーロン・マスクとサム・アルトマンの両者が共有していると述べた。
アルトマンはまた、OpenAIが安全性懸念からIPOを延期することを確認した。この売り込みは、すでに不安定なマクロ的背景の上に重なった。10年物国債利回りは、広く予想されていたFRB利上げを前に、2023年以来初めて一時的に5%を超えていた。Nvidiaは3.4%、AMDは4%以上下落し、フィラデルフィア半導体株指数は最大6%下落した。誰もがパニックに飛びついたわけではない。マイケル・バリーはこの警告を「誇大宣伝と大げさな表現」であり、「本当の制御不能な成長鈍化の隠れ蓑」と呼んだ。
次にAMDに実際に起こったことは、より有用なデータポイントである。9月17日までに、同株は約549ドルまで回復し、当日7%以上上昇した。
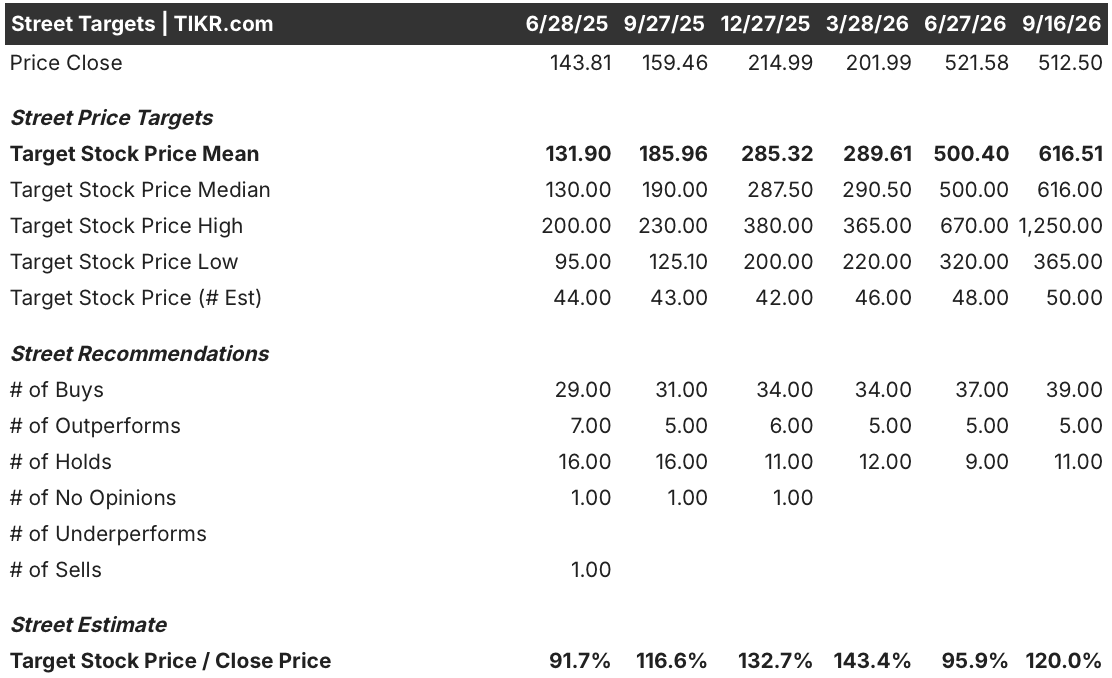
さらに示唆的なのは、TIKRのストリート・アナリスト目標株価データが示すところによれば、平均目標株価は6月27日の500.40ドルから、暴落の2日後の9月16日までに616.51ドルに上昇し、推計数は48から50に、買い評価の数は37から39に増加した。アナリストはその売り込みに合わせて数字を切り下げるあらゆる機会があったが、逆のことをした。これは、この懸念がAMD自身の軌道の再評価ではなく、金利ストーリーに重なったマクロ的なセンチメントであったという意味のあるシグナルだ。
AMDの粗利益率はまだ崩れていない
CFOのジーン・フーは、第2四半期決算説明会とその後の3回の投資家向けカンファレンスで、AMDの粗利益率の推移は高利益率のEPYCサーバーCPUと低利益率のInstinct GPUの構成比に依存し、MI450の出荷量が2026年第4四半期から2027年にかけて増加するにつれて利益率はわずかに低下すると明確に述べている。これは具体的で検証可能な主張であり、過去のデータはまだその悪影響を示していない。2025年6月期の43.2%という底値は、中国向け出荷に関するMI308輸出規制に伴う8億ドルの在庫評価損という一時的なものであり、構造的な構成比の変化ではない。
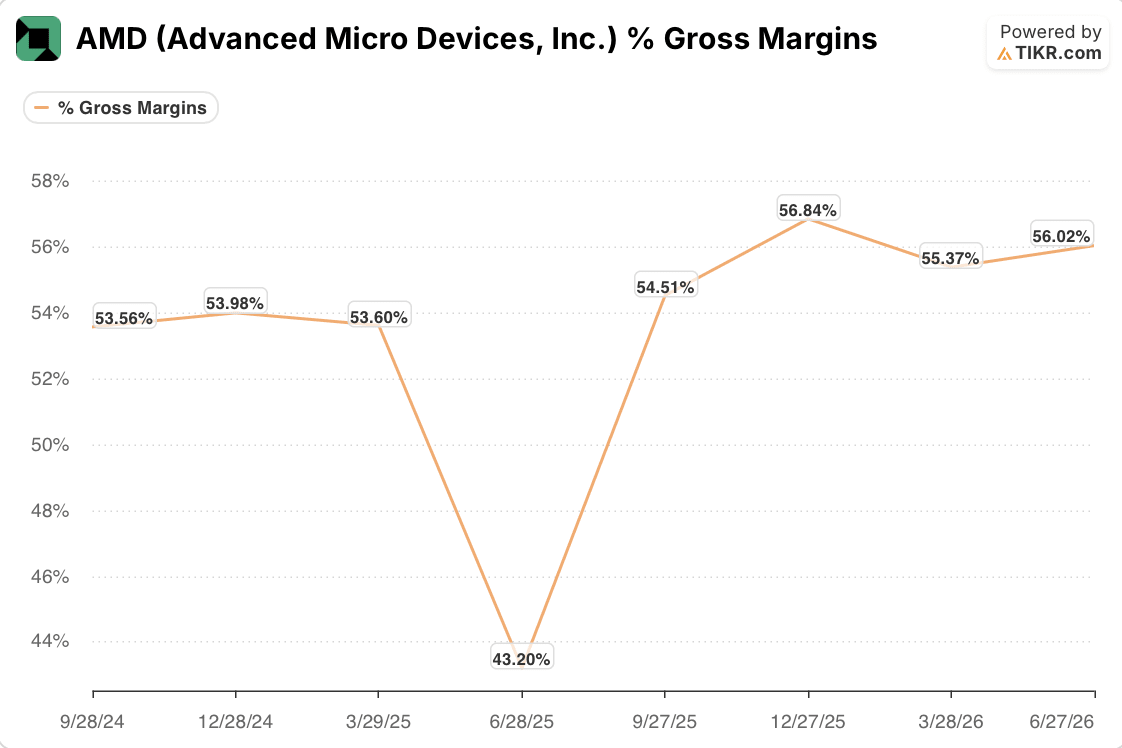
利益率は2025年9月期までに54.51%に回復し、12月期に56.84%でピークに達し、その後4四半期連続で55%から57%の間を維持し、2026年6月期には56.02%に落ち着いた。これは第3四半期の業績見通し56%と完全に一致する。同じ1年間でデータセンター部門の売上高は総売上高の42%から58%に上昇したが、利益率はほとんど動かなかった。
今のところ、これは強気派にとって有利な点だが、Heliosの出荷は9月にようやく増加し始めたばかりなので、経営陣が説明してきた希薄化は、報告された数字の後ではなく、まだ先にある。
AMDの粗利益率は、経営陣がInstinctの増産が今年後半に利益率を圧迫すると警告し続けているにもかかわらず、過去4四半期連続で56%近くを静かに維持している。TIKRでこのトレンドを無料で追跡 →
すでに動いたAMDのキャッシュ指標
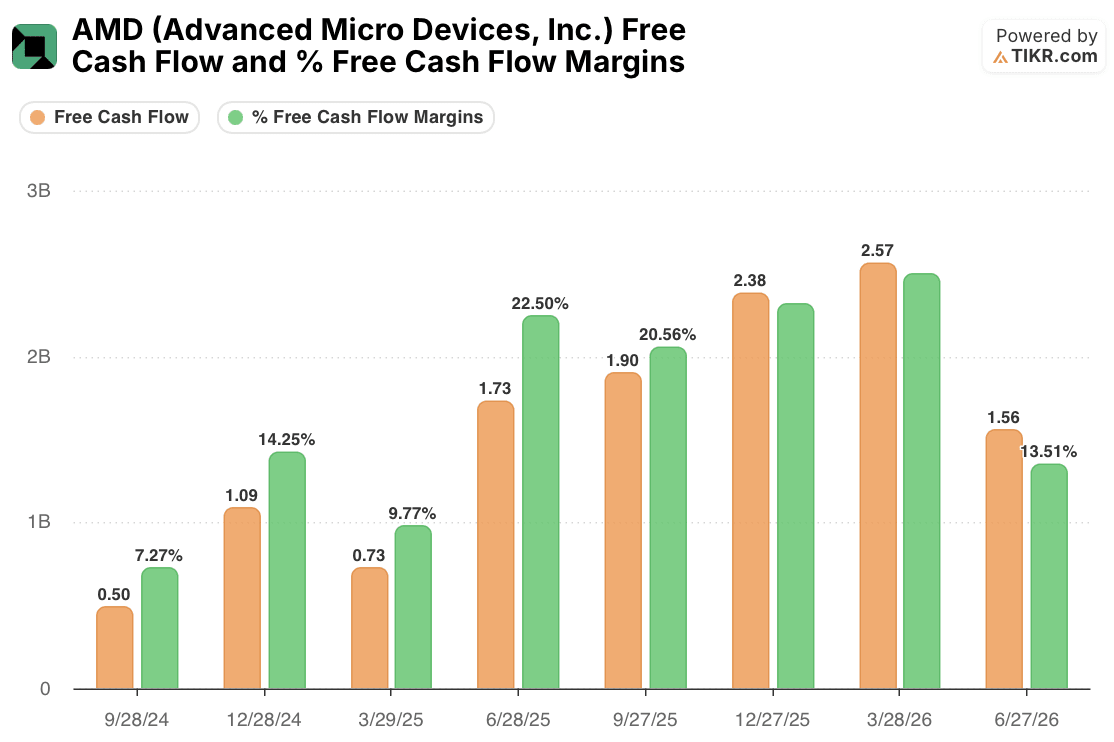
粗利益率が落ち着いていた一方で、フリーキャッシュフローはそうではなかった。AMDは2026年3月期に25.7億ドルのフリーキャッシュフローを生み出し、25.0%のマージンで記録上最高だった。6月期には、データセンター部門の売上高が前年同期比で2倍以上に増加し、経営陣が2030年のTAM(総市場規模)見通しをサーバーCPUで2200億ドル、AIアクセラレーターで1.4兆ドルに引き上げた同じ四半期に、フリーキャッシュフローは15.6億ドルに落ち、マージンは13.5%へとほぼ半減した。
この下落は、同じ四半期に前四半期比13%、前年同期比50%成長した売上高の鈍化では説明できない。これはむしろ、フーが繰り返し説明してきたことと一致する。AMDは、Heliosの増産に必要なウェーハ、先進パッケージング、HBMの確保に加えて、サーバーCPUの供給を確保するために自社の製造装置を購入し、キャパシティのコンサインメントを手配している。この設備投資は、それが支えるはずのHeliosとVeniceの売上高に先立って、今キャッシュフロー計算書に計上されている。
実際に投資テーゼを崩すものは何か
AMDの成長ケース、すなわちVeniceサーバーCPUとHelios GPUによって2027年に2倍以上になると見通されているデータセンター部門(Anthropicから最大2ギガワット、OpenAIとMetaからそれぞれ1ギガワットのバックアップを受ける)は、9月の売り込みによっても完全にそのまま残っており、影響を受けていない。実際に状況を変えるものは、もう一連のAI安全性に関する見出しではない。それは、経営陣自身が粗利益率が「企業平均をわずかに下回る」時期になると言っている期間に向けてHeliosの出荷量が増加する中で、フリーキャッシュフロー・マージンが次の2、3四半期を通じて下落し続けるかどうかだ。
キャパシティ構築に伴うFCF圧縮の1四半期だけでは、それ自体は決定的ではない。また、AMDは2025年の輸出規制による評価損の時期でもフリーキャッシュフローをプラスに維持していた。
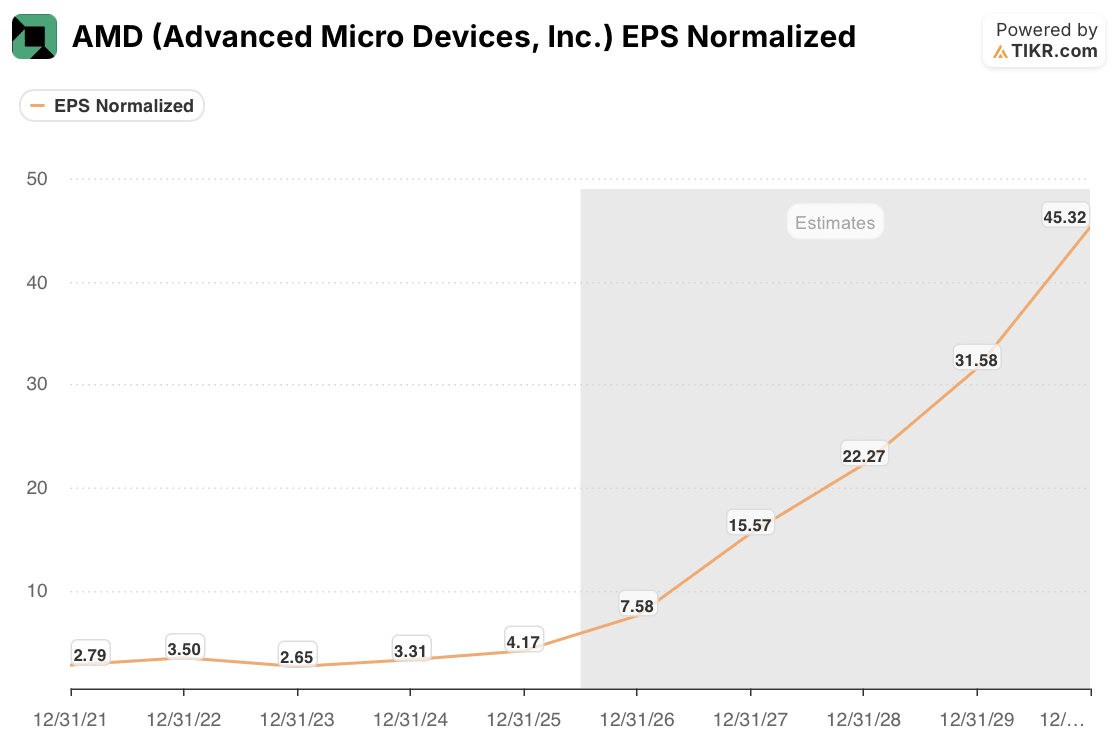
しかし、ストリートの数字、すなわち平均目標株価が約617ドル近く、コンセンサス調整後EPS推計値が2026年の7.58ドルから2030年までに45ドル以上に上昇していることは、この売上高と利益率の成長を、それを計上するのとほぼ同じ速さでキャッシュに変換する会社を評価している。次の1、2四半期のフリーキャッシュフロー・マージンが、次のAI安全性に関する見出しではなく、その前提が成り立つかどうかを示すだろう。
AMDのキャッシュ変換率がHeliosの大量出荷とともに回復するかどうかが、このテーゼを決定する数字となる。TIKRで次の四半期のフリーキャッシュフローを無料で確認 →
Advanced Micro Devices, Inc.に投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
AMD株を呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高と利益に何を期待しているか、評価倍率が時間とともにどのように推移したか、株価目標値が上昇傾向か下降傾向かがわかる。
Advanced Micro Devices, Inc.を、あなたが注目している他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で決断するために必要なデータだけだ。
TIKRでAMD株を分析するプロフェッショナルツールに無料でアクセス →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの推計に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


