AppLovin株の主要統計
- 現在の株価 (TIKRモデル): $331.46
- 目標株価 (中間値): ~$668
- アナリスト平均目標株価: ~$502
- 潜在的な総リターン: ~102%
- 年率化IRR: ~18% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入りの銘柄の上昇余地を発見しよう (無料です) >>>
何が起きたのか?
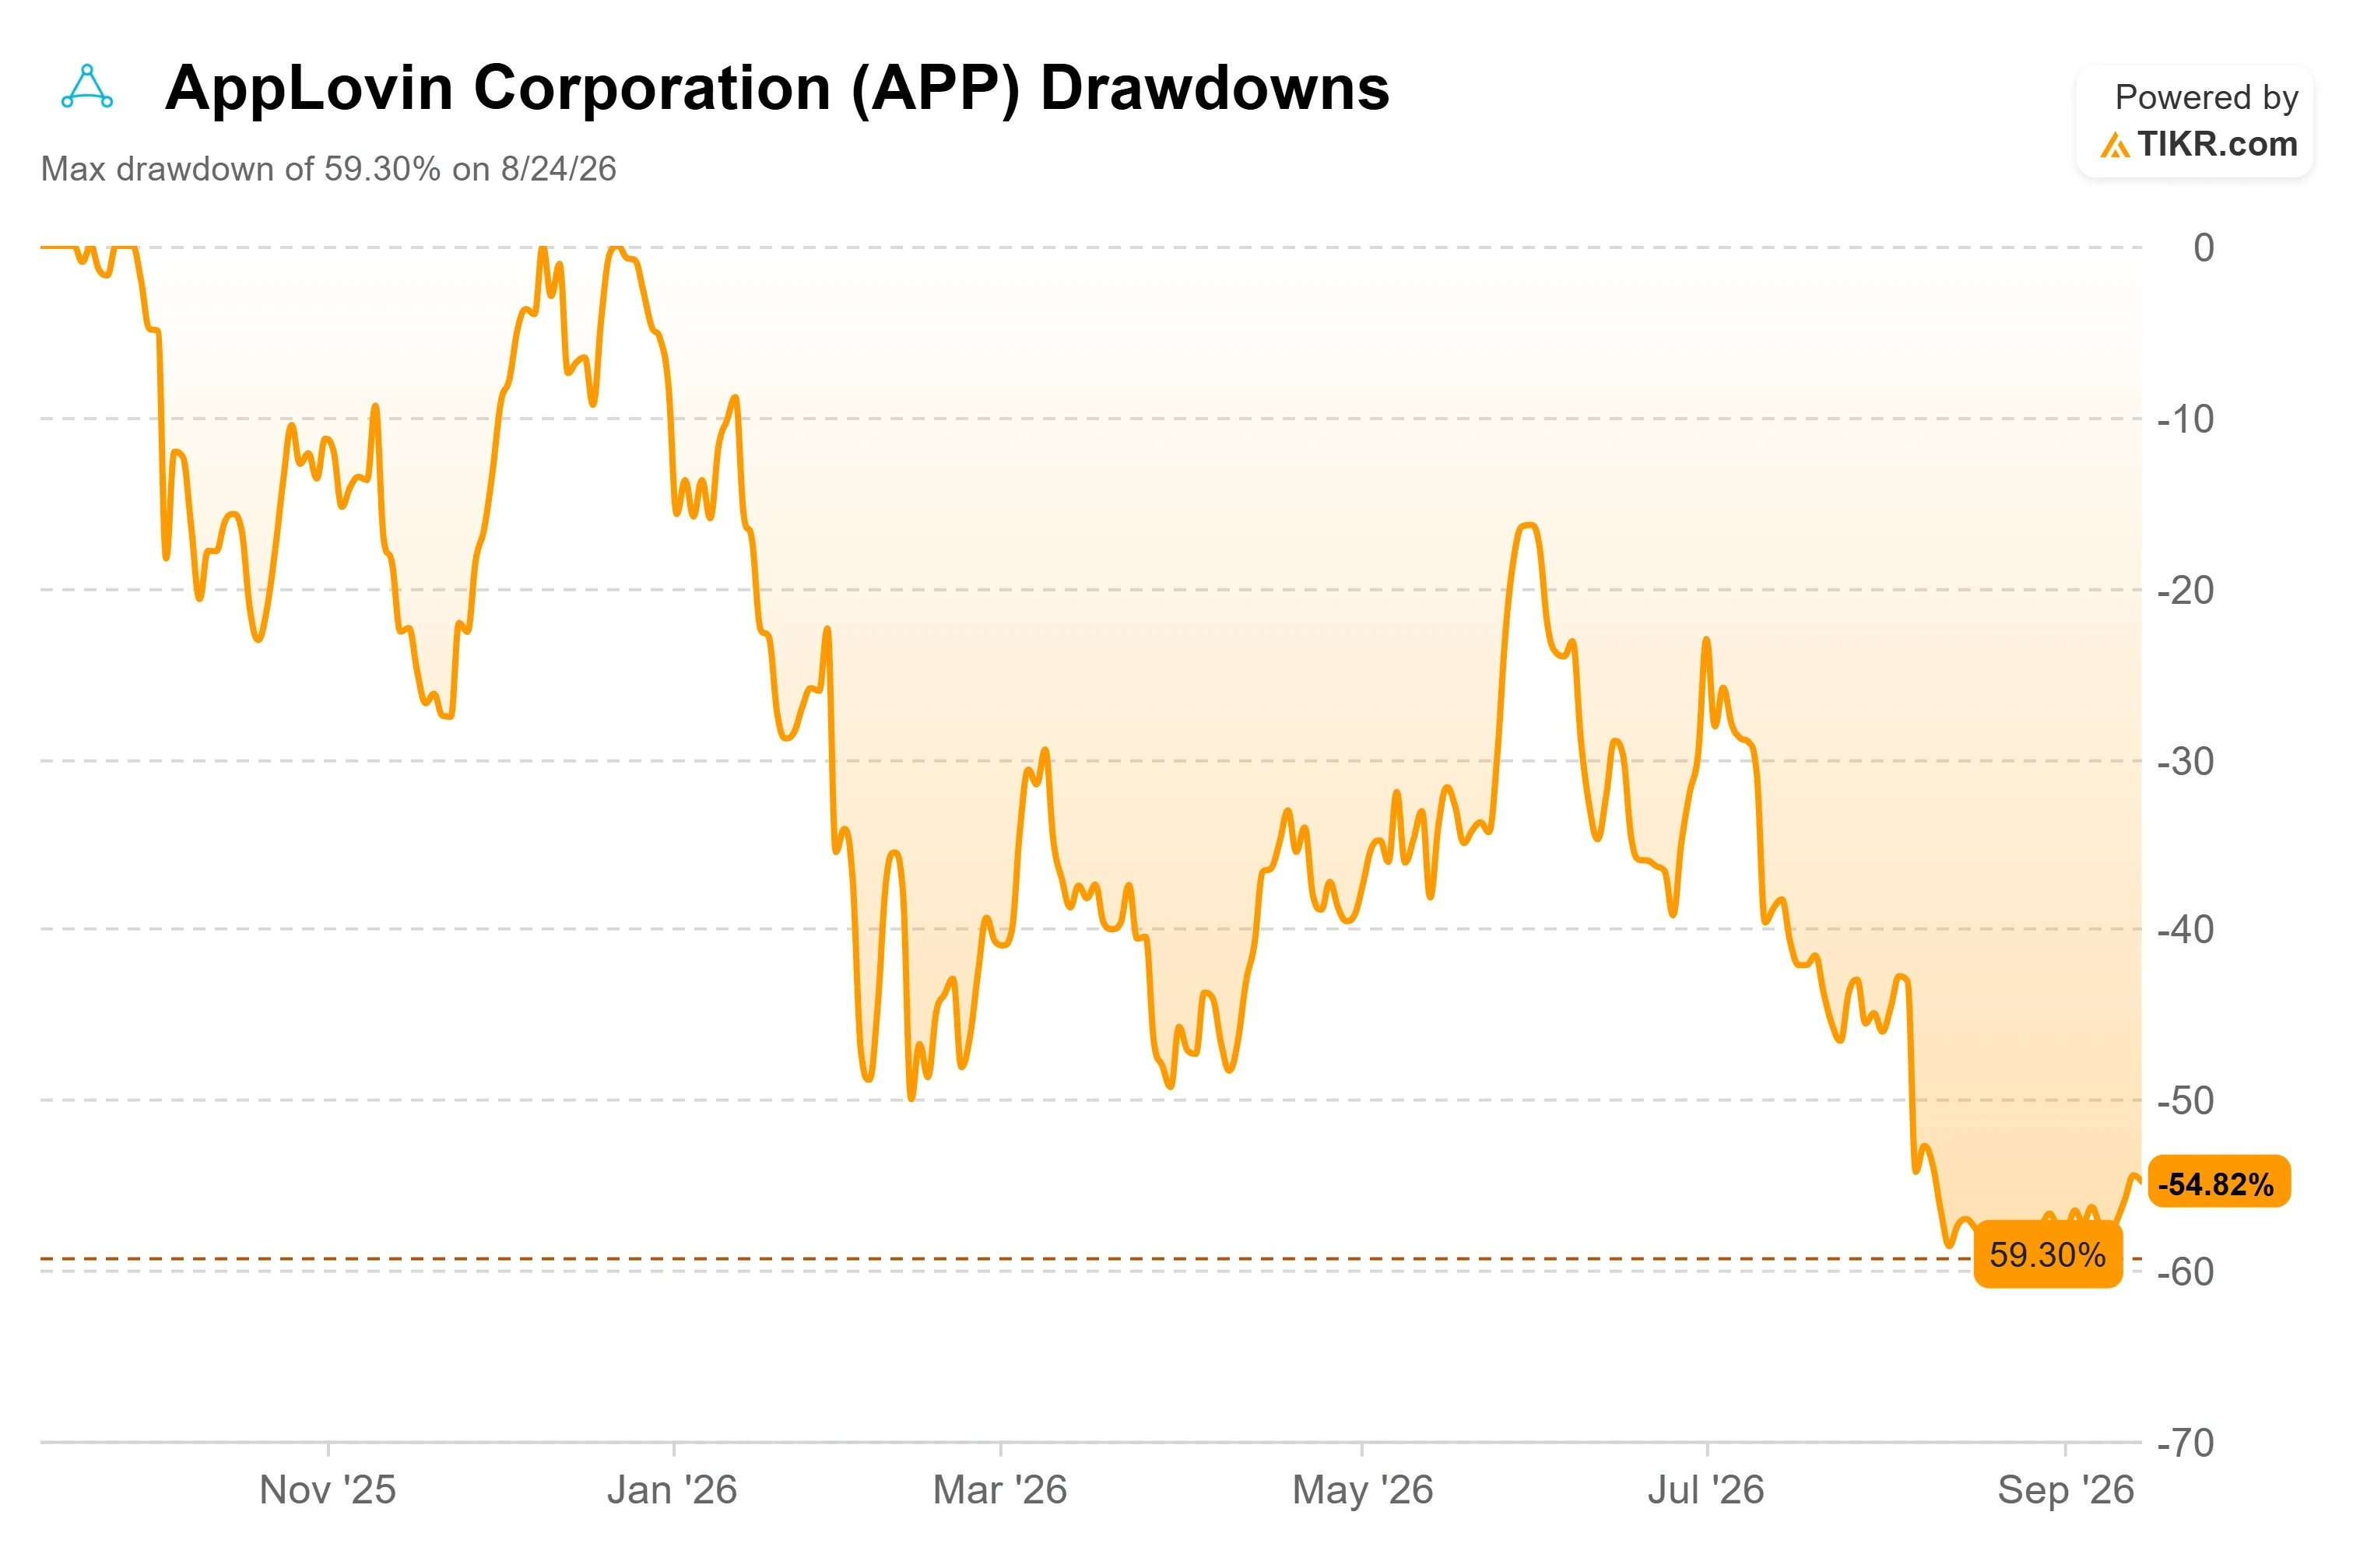
AppLovin Corporation (APP) は、9ヶ月間にわたりハイテク大型株の中で最悪のパフォーマンスの一つを示し、52週高値の$745.61から9月中旬の約$327まで55%以上下落し、8月24日には59.30%のドローダウンを記録した。その後、売りは止まった。過去数週間、株価は安値近くの$300台前半で底固めを行い、9月11日には弱含みの相場の中で約3%上昇した。同時に、下落を助長していた2つのプレッシャーも静かに解消された。
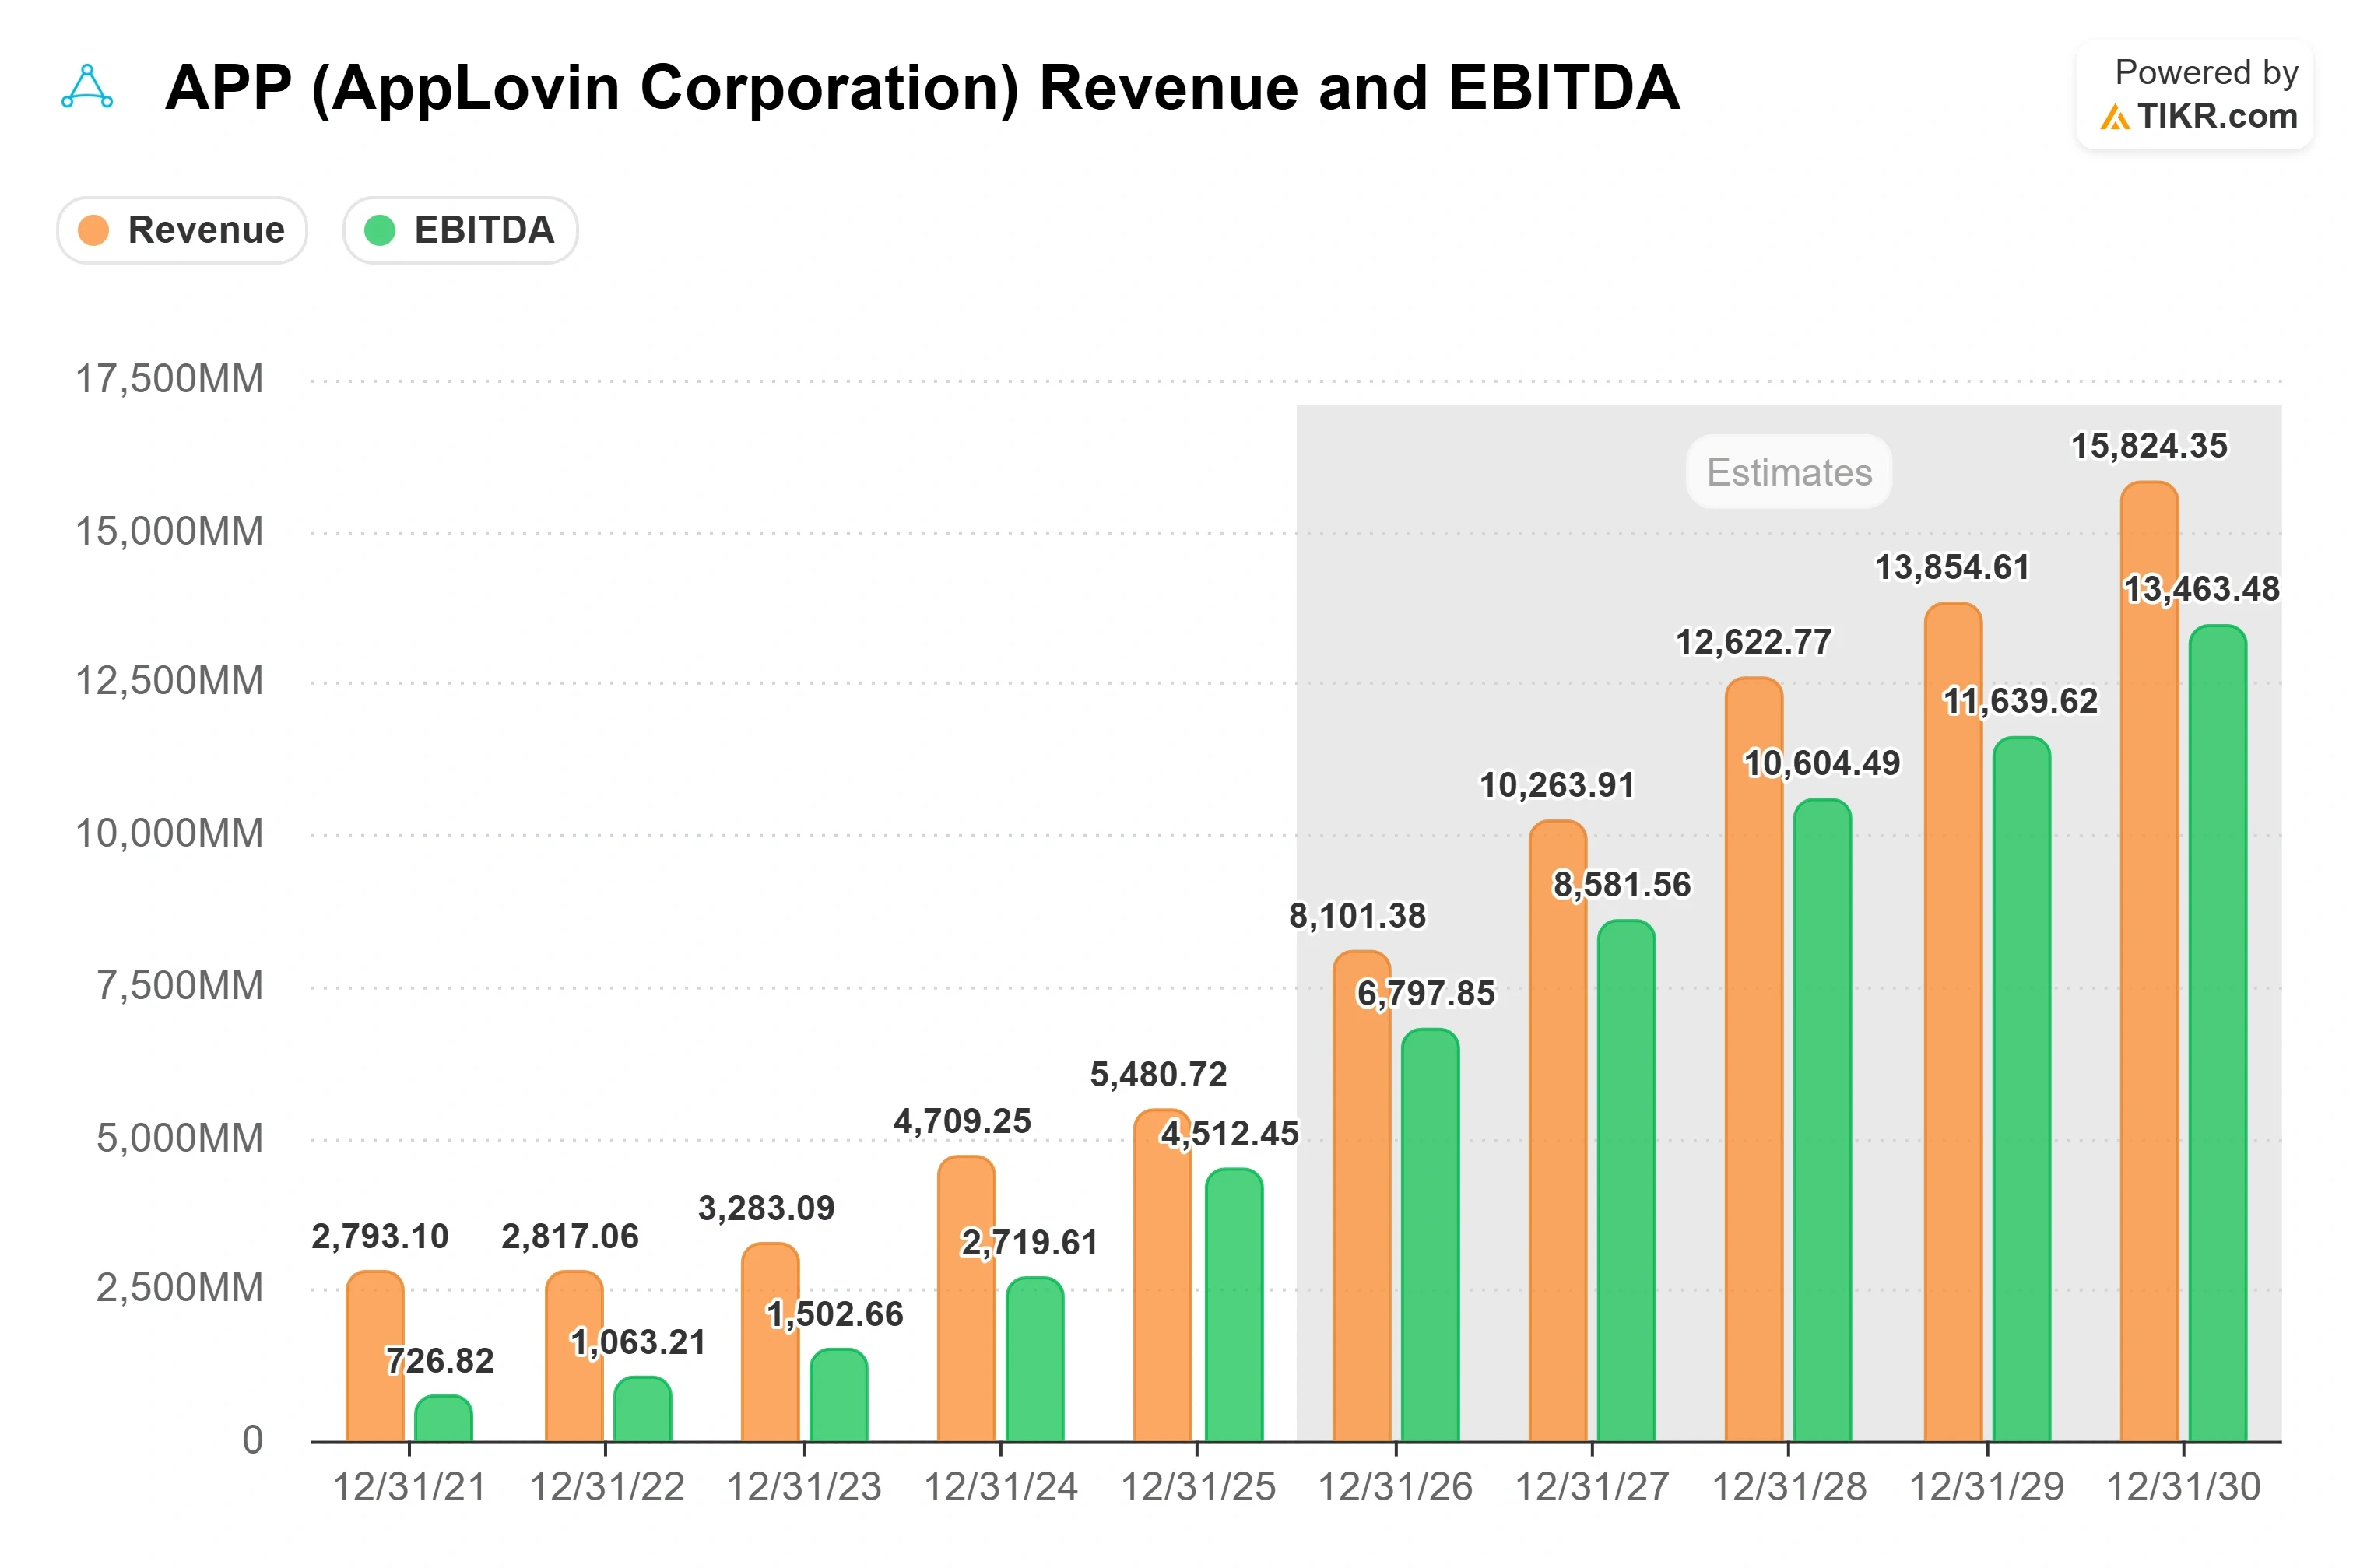
ビジネス自体は決して壊れていなかった:前四半期の収益は依然として53%成長し、調整後EBITDAマージンは約84%に近かった。変わったのは、株価の評価減を引き起こしていた2つの懸念、すなわち連邦政府の調査と競合脅威が、わずか数日のうちに和らいだことだ。これは、経営陣がすでに始まっている再加速を示す業績見通しを発表したのと時を同じくしている。これが底を打ったかどうかは、今や数字が答えられる問題だ。
解消された2つのプレッシャー
1つ目は規制関連だった。2025年10月に開始されたSEC(米国証券取引委員会)の調査は、1年を通じて株価に影を落とし、2月時点でも規制当局はブルームバーグに対し「まだ活動的で進行中」と説明していた。第2四半期決算説明会で、CFOのマット・スタンプフはこの件に決着をつけた:SECは「何らかの措置を勧告することなく調査を終了した」。空売り筋が数ヶ月間頼りにしていた暗雲が取り除かれたのだ。
2つ目は競争関連で、現在最も議論が交わされている部分だ。投資家は、UnityのVector広告エンジンがAppLovinのモバイルゲームにおけるユーザー獲得での優位性を侵食するのではないかと懸念していた。9月14日、モルガン・スタンレーのマシュー・コストはこれに反論した:モバイルアプリ広告市場の規模は約800億ドルで、コンバージョン率は依然として約1%であり、ターゲティングが改善されるにつれて両社が成長する余地は残っている。コストは目標株価を$650から$450に引き下げながらも「オーバーウェイト」評価を維持しており、強気派でさえも評価を下方修正していることを示している。このリセットは、12月時点の平均$738に対し、現在約$502となっているアナリスト平均目標株価にも表れている。
CEOのアダム・フォロウギを含むインサイダーは、2026年を通じて着実な売却を続けているが、これらの売却は裁量による価格判断ではなく、あらかじめ設定された10b5-1取引計画に基づいて行われている。そして、そもそも株価がここまで下落した理由は、直接的な検討に値する。
AppLovin株の過去の実績と将来の予測をTIKRで見る (無料です!) >>>
下落の理由、そして反応が予想外れの規模を上回った理由
8月5日、AppLovinは第2四半期の収益を19.2億ドルと報告し、前年同期比53%増となったが、自社の業績見通しの中間値をわずかに下回り、不足分は1%未満だった。TIKRの決算反応データによると、翌セッションで株価は約19%下落した。しかし、収益ラインは予想外れの規模を過小評価している:調整後EPSは約6%不足し、8億6300万ドルのフリーキャッシュフローはアナリスト予想を約32%下回り、税金と利息の支払い時期に圧迫された。これは5四半期ぶりにアナリスト予想を下回る収益となり、決して予想を外さないと評価されていた株にとっては痛手だった。
収益の大部分は依然としてゲームが占めており、その成長は同社のAIモデルの改善速度に依存している。その四半期、そのペースは通常より軽く、次のステップアップは四半期終了直後に実現した。決算説明会で、スタンプフはマージンの圧迫を同じエンジンに結びつけた:同社は現在、増加分の収益1ドルあたり約「$0.10」を、これらのモデルを訓練するコンピュート(計算)コストに費やしている。需要は問題ではなかったと、彼とフォロウギは主張した:MAXパブリッシャーの収益は依然として四半期比で二桁成長し、消費者広告の支出は2025年第4四半期の季節的なピークを28%上回る記録を樹立した。
第3四半期の業績見通しが本当に示していること
AppLovinは第3四半期の収益を20.55億ドルから20.85億ドル(46%から48%の成長)とし、調整後EBITDAマージンは約83%と見通しを示した。この見通しは、第2四半期後に実現したモデル改善を既に反映しており、まだ展開されていないリリースは含まれていない。したがって、それが暗示する再加速は予測ではなく、すでに稼働しているものの反映だ。「第3四半期は好調なスタートを切っており、ビジネスは我々が期待する軌道に戻っている」とフォロウギは述べた。
現在、株価はNTM(今後12ヶ月)の EV/EBITDAで約14倍、予想収益で約18倍と、ピーク時の倍率のほんの一部で取引されている。競合他社と比較すると、表面的には依然として高く見える:The Trade Deskは約10倍、Magniteは約12倍で取引されている。しかし、これらの企業ははるかに遅いペースで成長し、AppLovinのマージンのほんの一部しか達成していないため、数倍の成長と約3倍のマージンに対してプレミアムを支払うことは、競合比較表が暗示するような間違いではない。退けがたいより困難なリスクは、コンピュートコストが、それが生み出すはずの フリーキャッシュフローよりも速く上昇し、次のモデルの飛躍がそのコストを賄う前にマージンを圧迫することだ。
TIKRでAppLovinが競合他社に対してどのようなパフォーマンスを示しているか見る (無料です!) >>>
TIKR アドバンストモデル分析
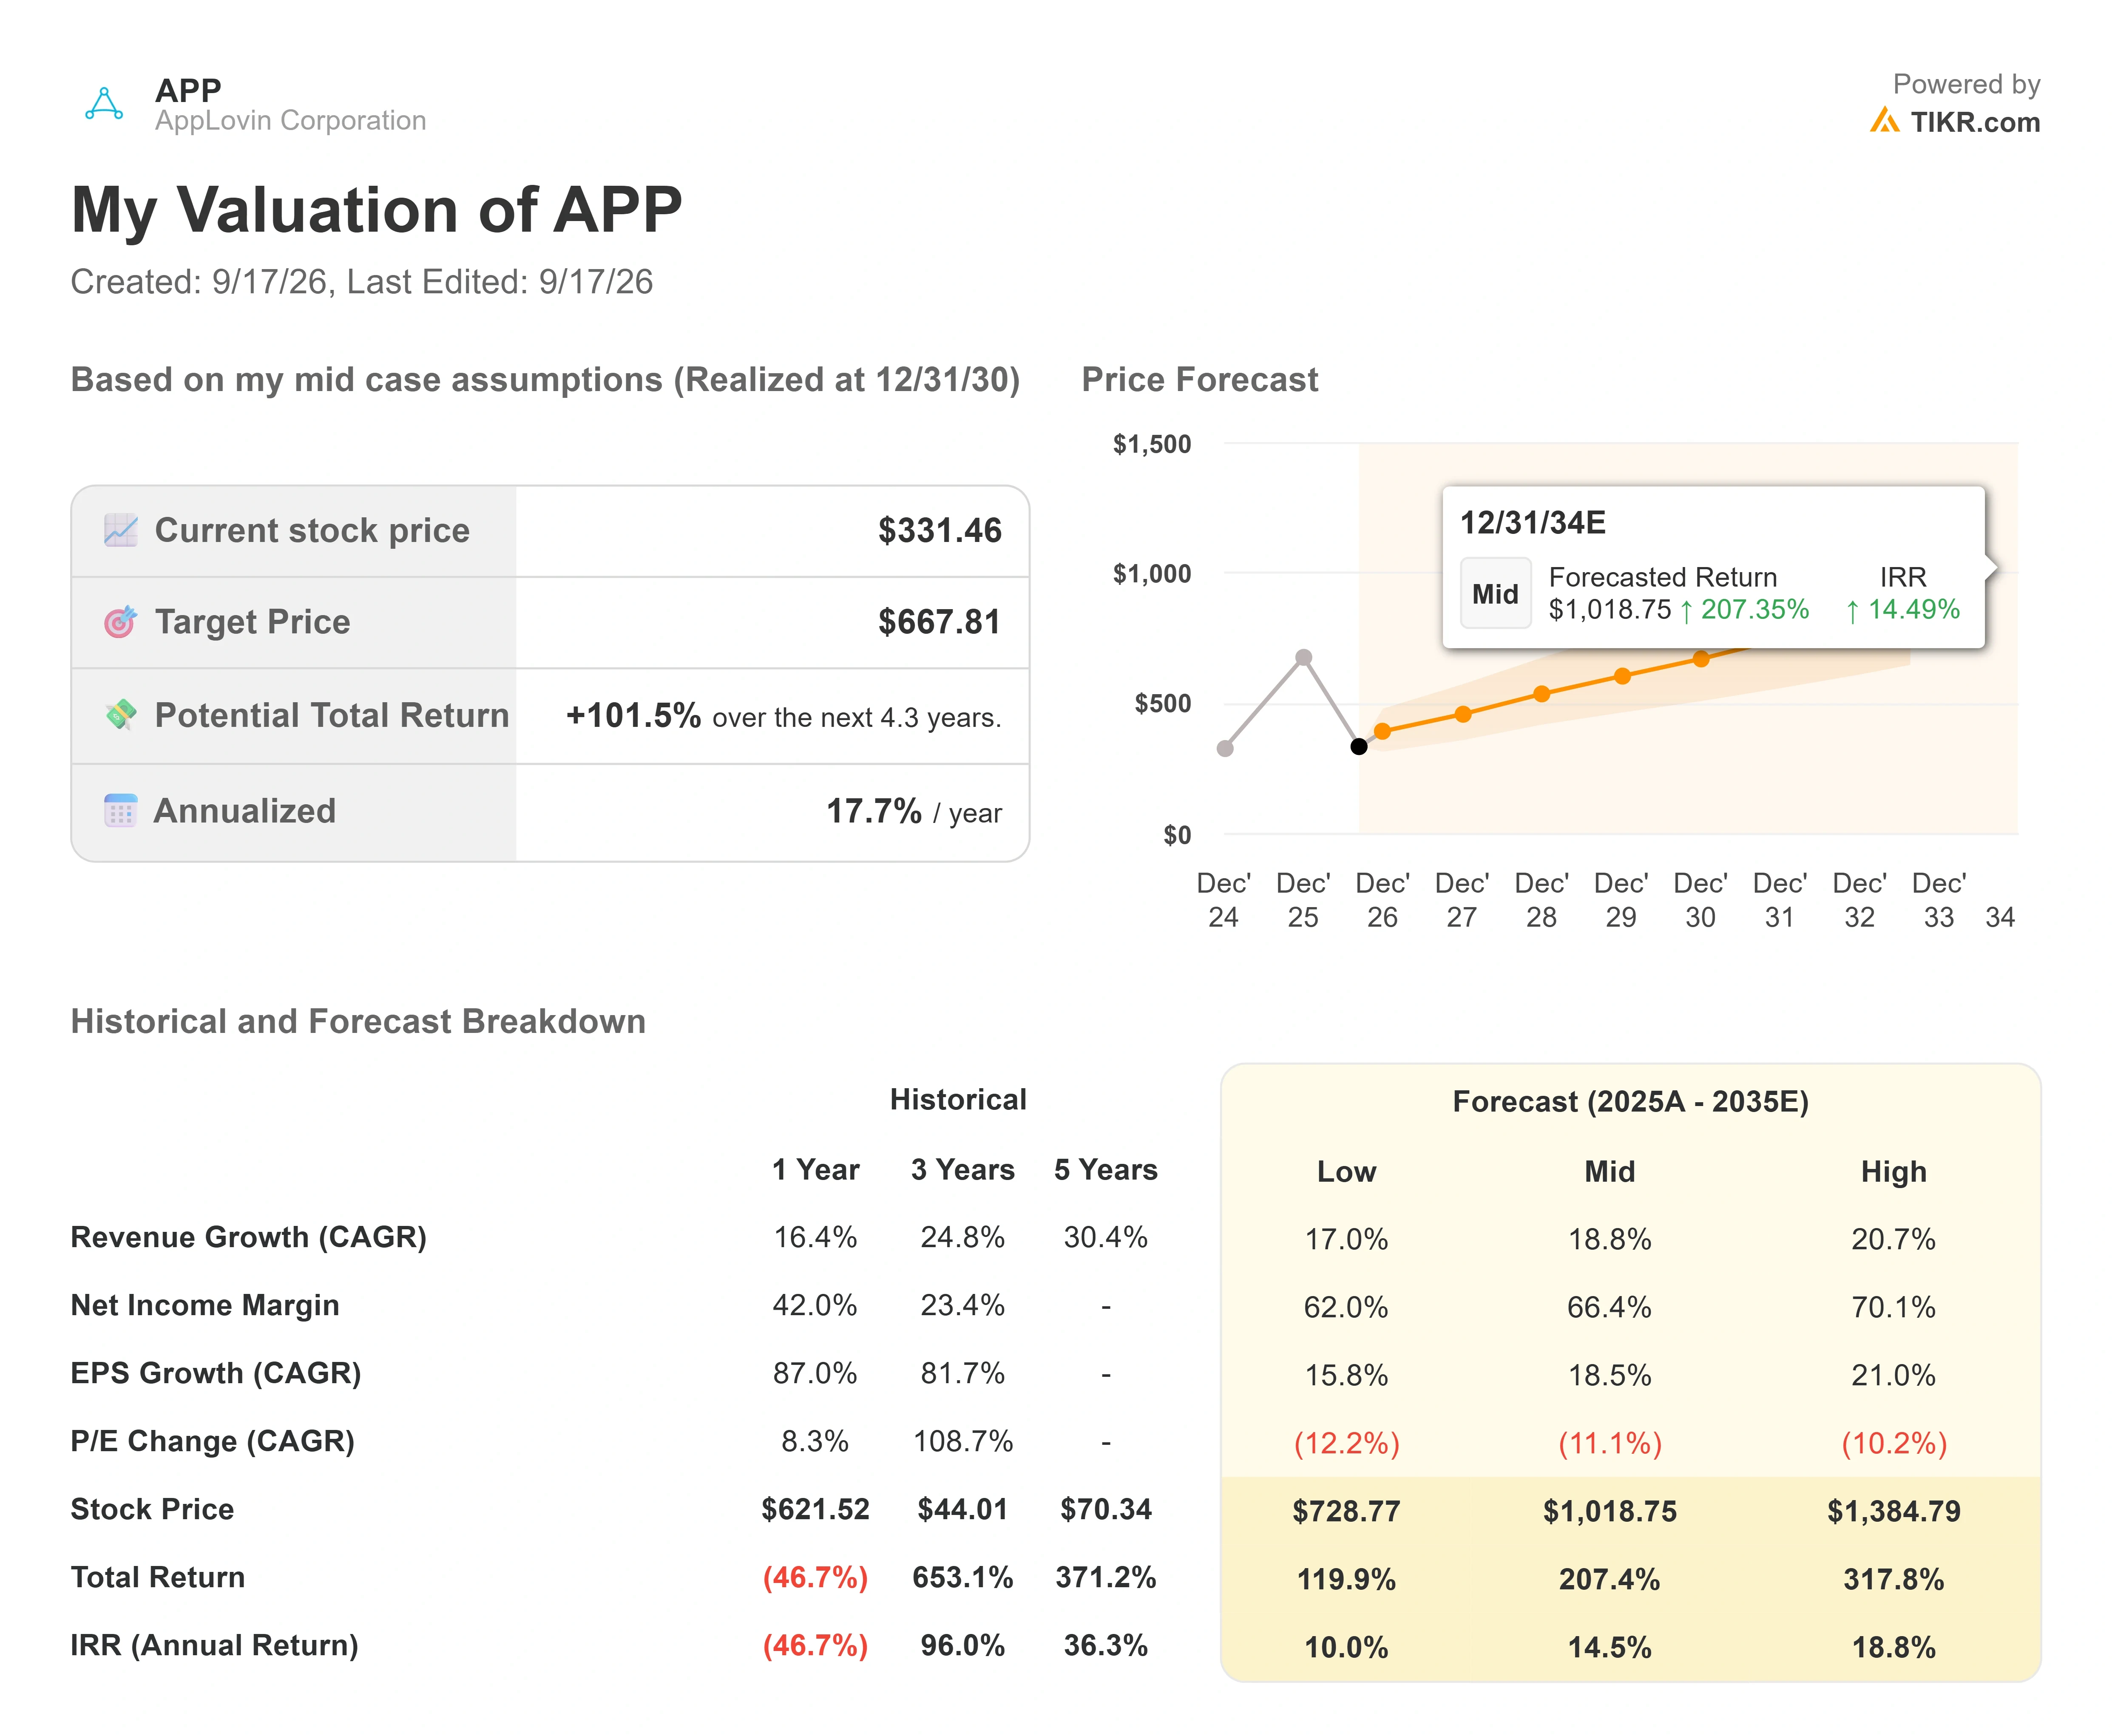
- 現在の株価 (TIKRモデル): $331.46
- 目標株価 (中間値): ~$668
- 潜在的な総リターン: ~102%
- 年率化IRR: ~18% / 年
AppLovin株のアナリスト成長予測と目標株価を見る (無料です!) >>>
TIKRの中間ケースモデルは、4年強の期間で、2030年末までにAppLovinの株価が約$668に達することを目標としている。$331.46の基準価格から、これは約102%の総リターン、または年率化IRRで約18%に相当する。
これを支える2つの収益ドライバーがあり、ビジネスはすでにその両方を示している:近期的なレバーとしてのゲームモデルの継続的改善と、小規模な基盤から持続可能な第二のエンジンへと拡大する消費者広告のスケーリングだ。マージンのドライバーはオペレーティングレバレッジであり、モデル駆動型の収益が上昇するコンピュートコストを上回ることで、EBITDAマージンが約84%に押し上げられたのと同じ力学が維持される。主なリスクはその逆だ:モデルの向上が不均一なままで、ミッドマーケットのEコマースブランドが支出を収益性高く拡大できない場合、成長はモデルが想定するよりも速く減速し、倍率はさらに圧縮される。上振れシナリオは、消費者広告が真の第二のエンジンとなり、ゲームが再加速する一方で、株価が中間ケースの目標に向けて再評価されることだ。下振れシナリオは、第2四半期が単なる一時的なものではなく早期警告であり、予定されていないブレークスルーにこれほど依存するビジネスが、その成果を不均一に提供し続けることだ。
結論
次の真の試練は、11月初旬に予定されている第3四半期決算報告だ。業績見通しは、すでに稼働しているモデル改善に基づき、46%から48%の収益成長を約束しており、ハードルは具体的だ。20.85億ドルの上限値以上で決算を報告し、EBITDAマージンが約83%を維持すれば、第2四半期が一時的なタイミングの問題であったことを確認し、転換点に確証を与えるだろう。2度目の予想外れ、またはコンピュートコストの上昇に伴うマージンのいかなるひび割れも、評価減にはまだ余地があることを示すだろう。1年間この株の下落を見守ってきた投資家は、ついに明確な日付と明確な数字を判断材料として手にした。
億万長者投資家が何を買っているかを見て、TIKRでスマートマネーを追従しよう。
AppLovinに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
AppLovinを呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期に予想する収益と利益、時間の経過に伴うバリュエーションベースの動き、目標株価が上昇傾向か下降傾向かがわかる。
あなたは、AppLovinと、あなたのレーダーにある他のすべての銘柄を追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーを追従しよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析しよう。
- より多くの石をひっくり返せば…より多くの機会が見つかる。 TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして提供されることを意図したものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!