主なポイント
- カーニバル社の2026年度第2四半期(会計年度)の純利益は前年同期比20%以上増の5億6900万ドルとなり、3月時点の業績見通しを1株当たり0.07ドル上回った。ただし、中東情勢に起因する欧州航路の弱さにより、年間の収益性(イールド)成長見通しは約100ベーシスポイント引き下げられた。
- 経営陣は、このギャップを埋めたのは需要ではなくコスト管理であると説明した。燃料を除くクルーズコストは前年同期比でほぼ横ばいであり、その相殺効果は年間EPS(1株当たり利益)見通しを1セント上方修正して2.22ドルとするのに十分な規模だった。
- 5月31日終了の四半期におけるフリーキャッシュフローは17億6000万ドルに達し、前年同期の15億4000万ドルから増加。同社が公表したネットデット対EBITDA比率は、2025年度末の3.4倍から第2四半期末には3.1倍に改善し、積極的な自社株買いと8月の5億ドル(利率7%)の社債償還(額面の103.5%)を資金面で支えた。
- 同じ四半期の営業利益率とEBITDAマージンは前年同期とほぼ横ばいからわずかに低下しており、「記録的な四半期」という表現は、実際のマージン拡大よりも、より大きな収益基盤と縮小した発行済み株式数に依拠している。
カーニバルは、コスト管理の1ポイントがイールド引き下げの1ポイントを相殺したと説明するが、マージンの推移は見出しよりも複雑な物語を語っている。CCLの完全なマージン履歴をTIKRで無料で確認 →
カーニバル社の記録的な四半期とその下に隠れた業績見通しの引き下げ
カーニバル社 (CCL) の 2026年度第2四半期決算説明会 は、よく聞くフレーズで始まった。またしても記録的な四半期、またしても業績見通しを上回る結果だ。5億6900万ドルの純利益は3月時点の見通しを1億ドル上回り、CFOのデイビッド・バーンスタインはそのアウトパフォーマンスの源泉を明確にした。燃料を除く1日当たり利用可能下船室(ALBD)あたりのクルーズコストは前年同期比で「ほぼ横ばい」であり、見通しを約250ベーシスポイント上回り、それだけで1株当たり0.05ドルの寄与があった。イールド成長による寄与は1セントに過ぎなかった。
この説明が重要なのは、同じ説明会で実際の引き下げが発表されたからだ。年間のイールド成長見通しが約1パーセンテージポイント引き下げられ、バーンスタインはこれを中東紛争による欧州航路、特に地中海航路への影響に起因する1株当たり0.14ドルの打撃と位置づけた。経営陣の答えは、「コスト管理への集中強化により、燃料を除くクルーズコストが1パーセンテージポイント改善し、相殺効果を生んだ」というもので、これにより年間EPS見通しは下方修正される代わりに1セント上方修正されて2.22ドルとなった。CEOのジョシュ・ワインスタインは、イールドへの打撃を「一時的」とさえ呼び、2027年の欧州予約が「中二桁のパーセンテージで前年比増、かつより高い価格で」推移していることを、根底にある需要ストーリーが崩れていない証拠として挙げた。
これは具体的で検証可能な主張である。すなわち、実際のコスト管理が実際の需要ショックを吸収し、バランスシートは資本を返還し続けるのに十分健全である、というものだ。
今四半期のフリーキャッシュフローは17億6000万ドルに跳ね上がり、レバレッジは緩和し続けた。CCLのフリーキャッシュフローとネットデットの推移をTIKRで無料で追跡 →
CCL株のキャッシュとデットの数字が自信を裏付ける
資本面では、データは経営陣の自信を裏切るよりもむしろ支持している。
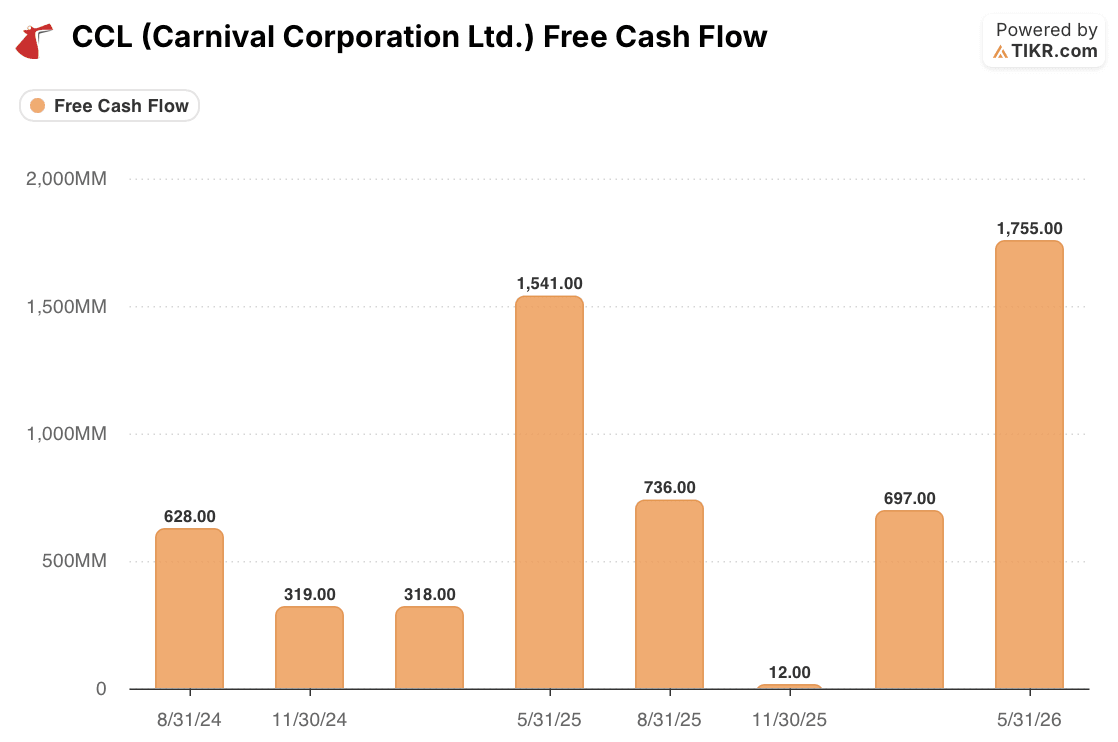
5月31日終了の四半期におけるフリーキャッシュフローは17億6000万ドルとなり、前年同期の15億4000万ドルから増加した。また、その間の変動の激しい数字、特に昨年11月のほぼゼロに近い1200万ドルの四半期(ピークシーズンとオフピークシーズンの間のビジネスの急激な季節変動を反映)を大きく上回った。前年同期比、同じ四半期ベースで見ると、キャッシュ生成力は悪化しておらず、改善している。
レバレッジも、季節性を考慮すると同様の物語を語る。バーンスタインは、ネットデット対調整後EBITDA比率が、2025年度末の3.4倍から第1四半期後の3.3倍、そして第2四半期後の3.1倍へと改善したと述べた。これはクルーズカレンダーの変動を平滑化するトレーリング指標である。

四半期ごとの推移を見ると、オフシーズンの単一四半期のEBITDAを年率換算すると比率が歪むため、より大きな変動が見られるが、2026年度内の方向性は一貫している。レバレッジは第4四半期の4.50倍から第2四半期末には3.55倍へと着実に低下し、これはイールド見通しが引き下げられていたのと同じ期間を通じた下落だ。このキャッシュとデットの軌跡が、25億ドルの自社株買い枠(うち45億ドルが既に実行済み)と、8月15日に行われた5億ドル(利率7%)の社債償還(額面の103.5%)の両方を資金面で支えている。これは、コスト管理を強調しながら密かにキャッシュを失っている会社の様子とは全く異なる。
カーニバル社のマージン推移が語る別の物語
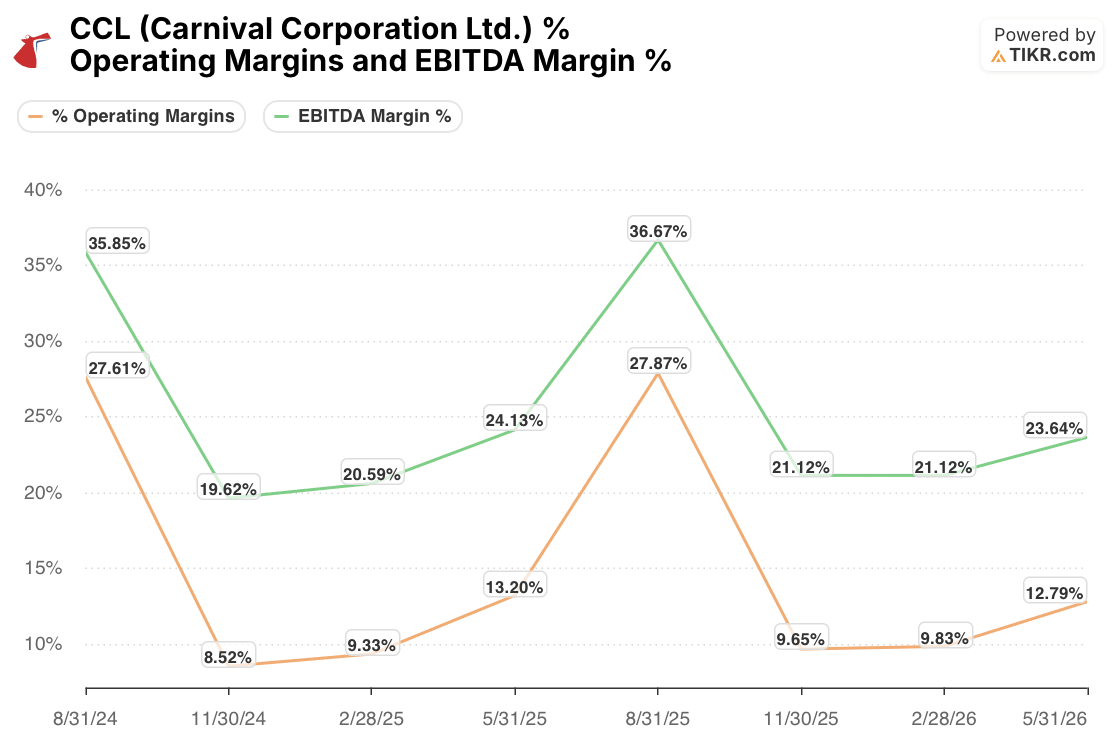
話がより複雑になるのは、収益に対する利益率の部分であり、これは経営陣の説明が軽く扱った部分だ。5月31日終了の四半期における営業利益率は12.79%、EBITDAマージンは23.64%だった。いずれも前年同期の13.20%と24.13%をわずかに下回っている。この差は小さいが、構造的なコスト改善の証拠として売り込まれている四半期にとっては望ましくない方向性だ。
その説明はおそらく燃料にある。バーンスタインは、「燃料価格が約30%上昇したにもかかわらず」純利益が20%以上増加したと指摘した。このコスト項目は、経営陣が強調した非燃料コストの横ばい指標の外側にある。燃料を除く1日当たり利用可能船室あたりコストの横ばい、それに約3分の1増加した燃料費とわずか2.2%のイールド成長が重なると、総コストが収益とほぼ同じ水準で推移する(収益に対して縮小しない)ことと整合的だ。言い換えれば、今四半期の「上振れ」は、より大きな船隊がより多くの絶対的な収益とEBITDA(ドルベース)を生み出したこと、および自社株買いによる発行済み株式数の減少がEPSを押し上げたことによってもたらされたように見え、ビジネスが実際に各クルーズチケットのより大きな割合を利益に変換したことによるものではない。
バーンスタイン自身も、「今四半期の1株当たり0.05ドルのコスト改善の一部は、四半期間の経費のタイミングによるものだった」と認めており、これは非燃料コストの改善を、まだクリーンで恒久的な段階的変化と読み取ることに反する。
何が「一時的」という主張を実際に裏付けるか
カーニバルのキャッシュ生成力とバランスシートの軌跡は現実であり、同社にイールド見通しを切り下げた後でも自社株を買い戻し、負債を返済し続ける真の余地を与えている。これは、コストの話が単なる宣伝文句だった場合に言えることよりもはるかに多い。しかし、マージンのデータは、コスト管理が失われたイールドを単純にドル対ドルで置き換えているという、よりクリーンなバージョンの物語を複雑にする。
現時点では、カーニバルは地政学的ショックを規模と発行済み株式数の減少を使って乗り越え、1株当たりの数字を上昇させ続けながら、各航海の根底にある収益性はまだ改善していない、というように見える。
この区別は、次の2四半期で最も重要になる。もし2027年の予約が経営陣が主張するように記録的な価格で推移しており、かつ燃料価格が昨年のペースで上昇しなくなれば、マージンは単に横ばいを維持するのではなく、再び拡大し始めるはずだ。
もしカーニバルの第3四半期(通常は季節的なピークであり、間もなく報告される予定)で、1日当たり利用可能船室あたりコストが横ばいを維持しているにもかかわらず、営業利益率が依然として前年同期水準を下回っていることを示すなら、それはこれが単四半期の燃料による逆風以上のものであること、そして自社株買いとレバレッジ削減のペースが、今日どれほど十分に資金調達されていようとも、根底にあるクルーズ経済が行うよりも多くの利益成長の仕事をしていることの、より明確なシグナルとなるだろう。
ウォール街の最高のアイデアは長く隠れたままではいられない。アナリストのレーティング引き上げ、決算の上振れ、収益サプライズを、何千もの銘柄で発生した瞬間にTIKRで無料でキャッチ →
カーニバル社に投資すべきか?
それを本当に知る唯一の方法は、数字を自分で見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
CCL株を呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する収益と利益、時間の経過とともにどのようにバリュエーションマルチプルが動いたか、そして株価目標が上昇傾向か下降傾向かがわかる。
カーニバル社と、あなたが注目している他のすべての銘柄を一緒に追跡する無料のウォッチリストを作成できる。クレジットカードは不要。必要なのは、自分自身で判断するために必要なデータだけだ。
CCL株を分析するプロ向けツールにTIKRで無料アクセス →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、スマートマネーに追随しよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析。
- より多くの石をひっくり返せば…より多くの機会が見つかる。10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などをTIKRで検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!