ONセミコンダクター株の主要統計
- 現在株価: $66.60
- 目標株価(中間): ~$145
- ストリート目標株価: ~$106
- 潜在トータルリターン: ~118%
- 年率化IRR: ~20% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入りの銘柄がどれだけ上昇余地があるかを発見しましょう(無料です) >>>
何が起きたのか?
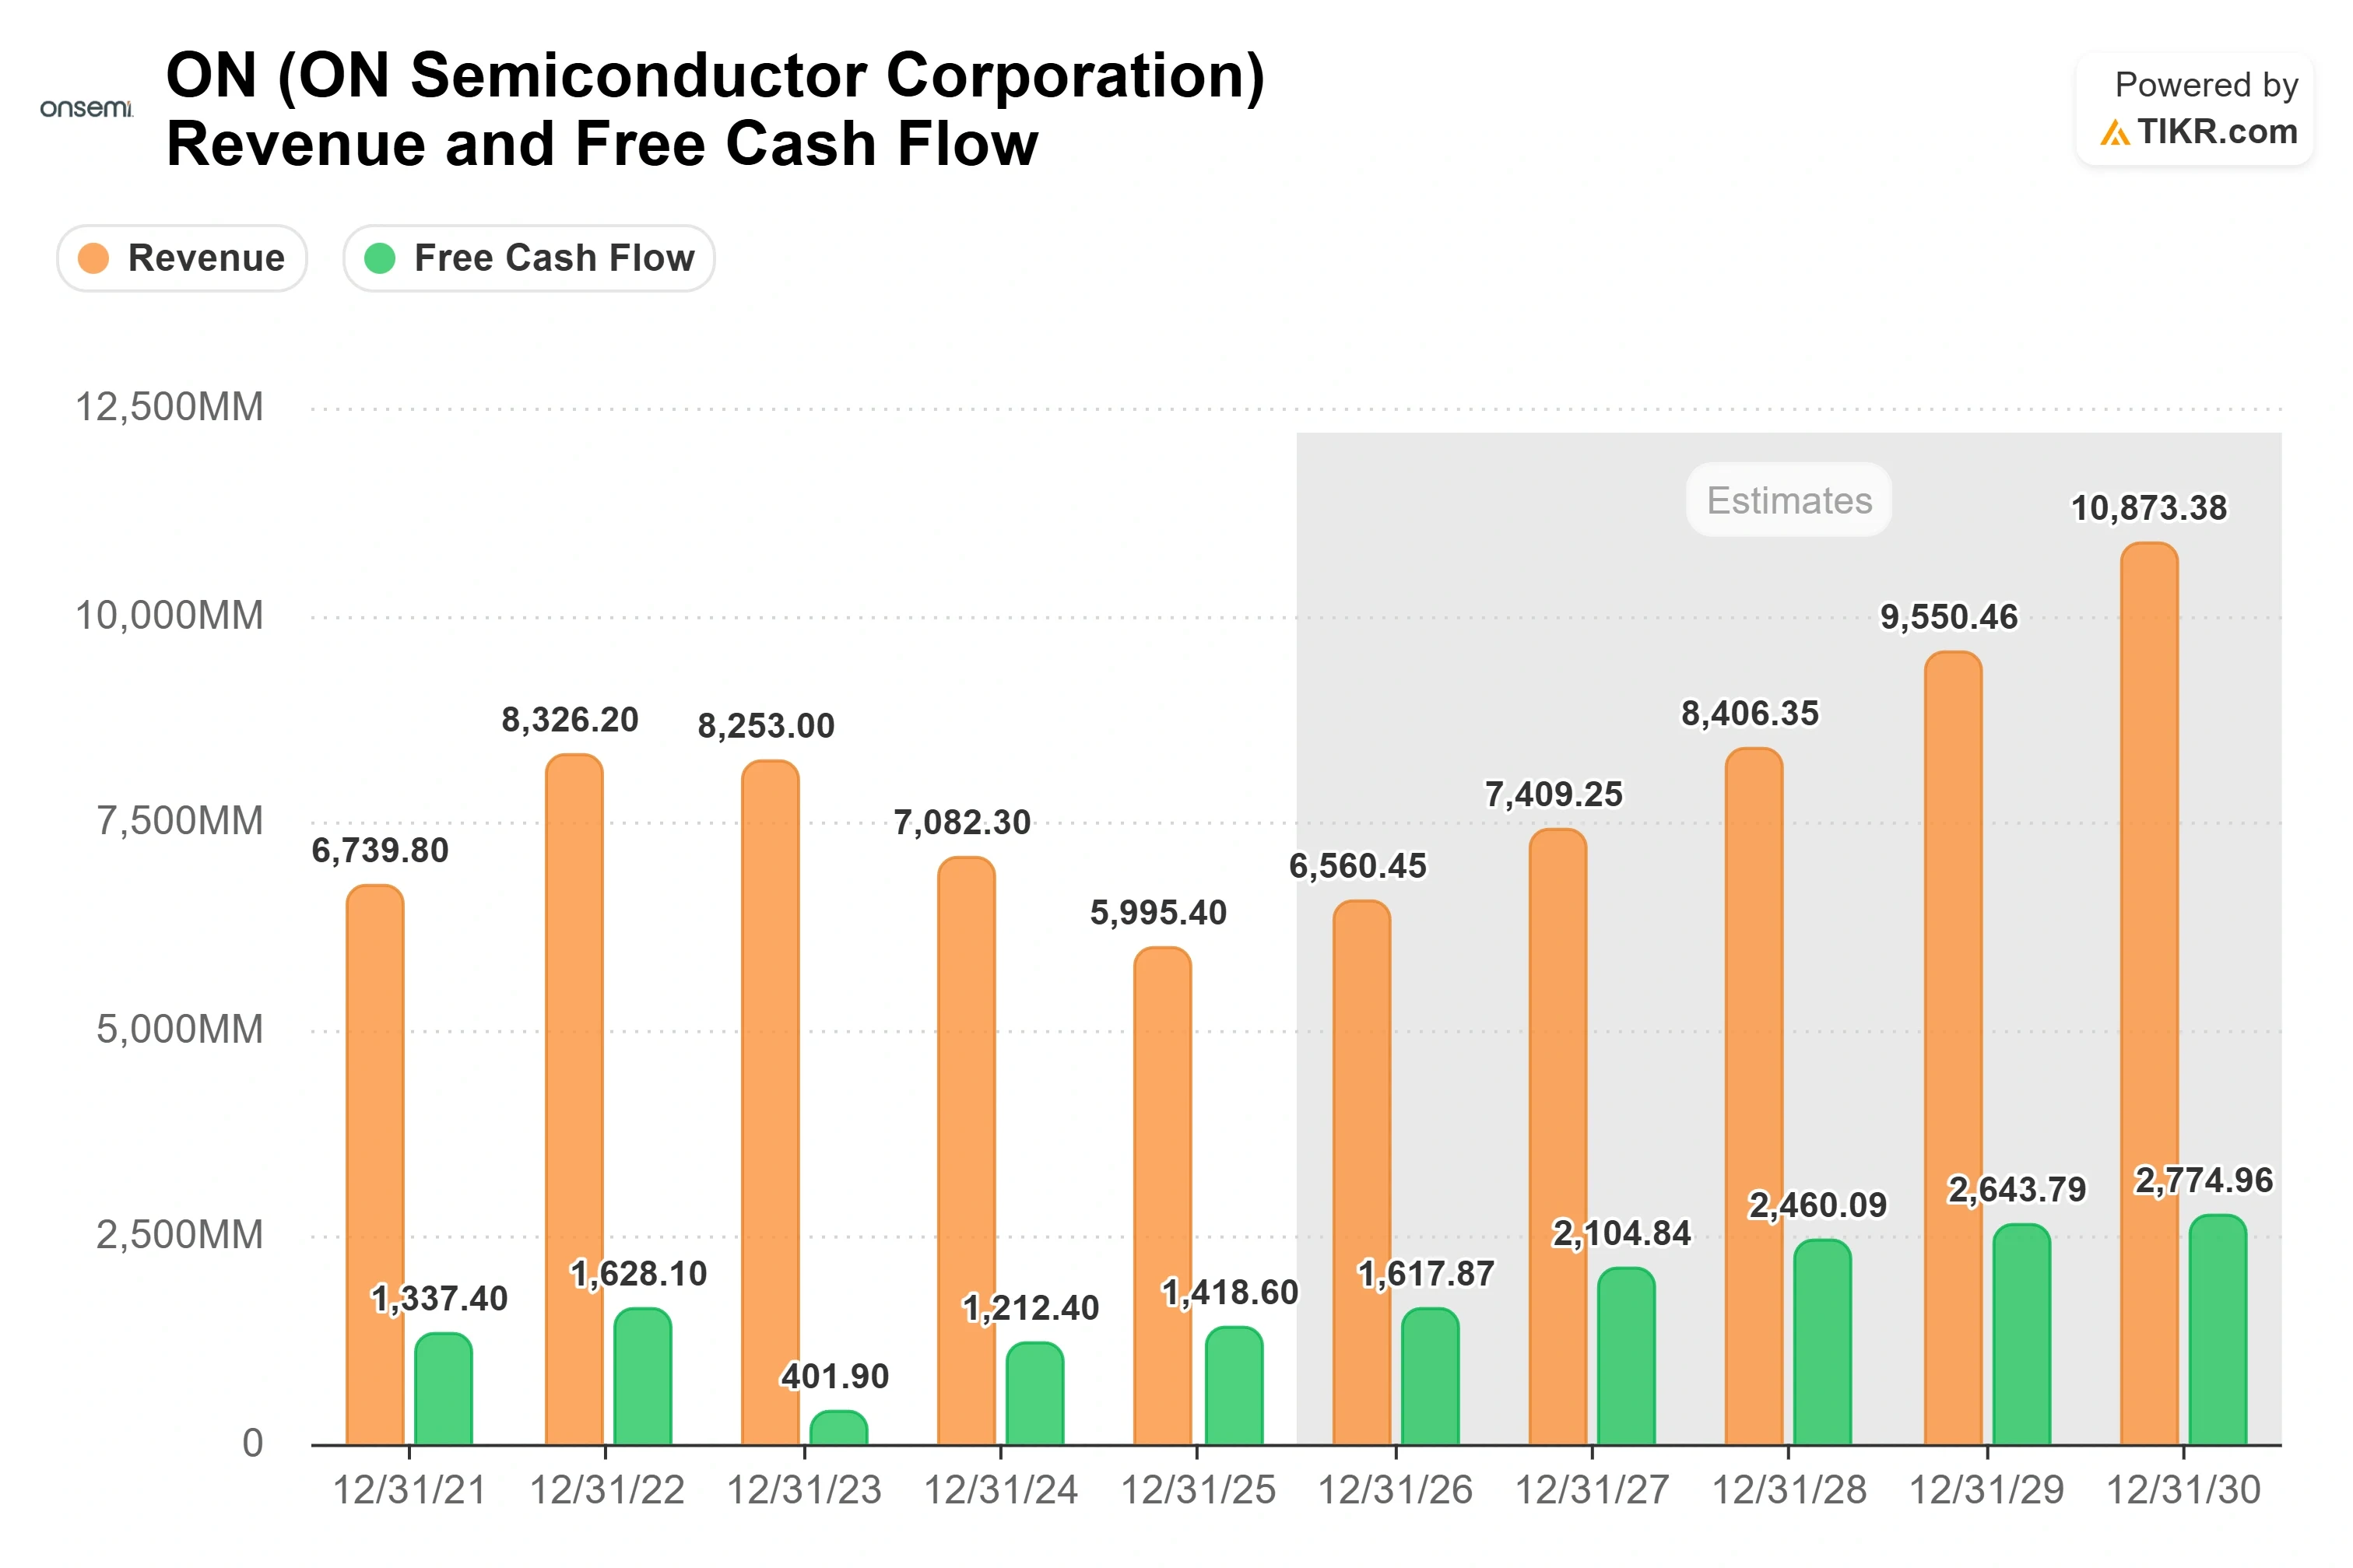
ONセミコンダクター (ON) は9月16日、投資家に対し、2030年までに売上高を約2倍の110億ドルに拡大し、粗利益率を53%まで引き上げ、約25億ドルのAIデータセンター事業をほぼゼロから構築できると説明した。株価は9.02%下落し、$66.60で取引を終えた。これがその日の奇妙な構図だ:経営陣はこれまでで最も詳細な強気のシナリオを提示したが、市場はそれをすべて売り抜けた。
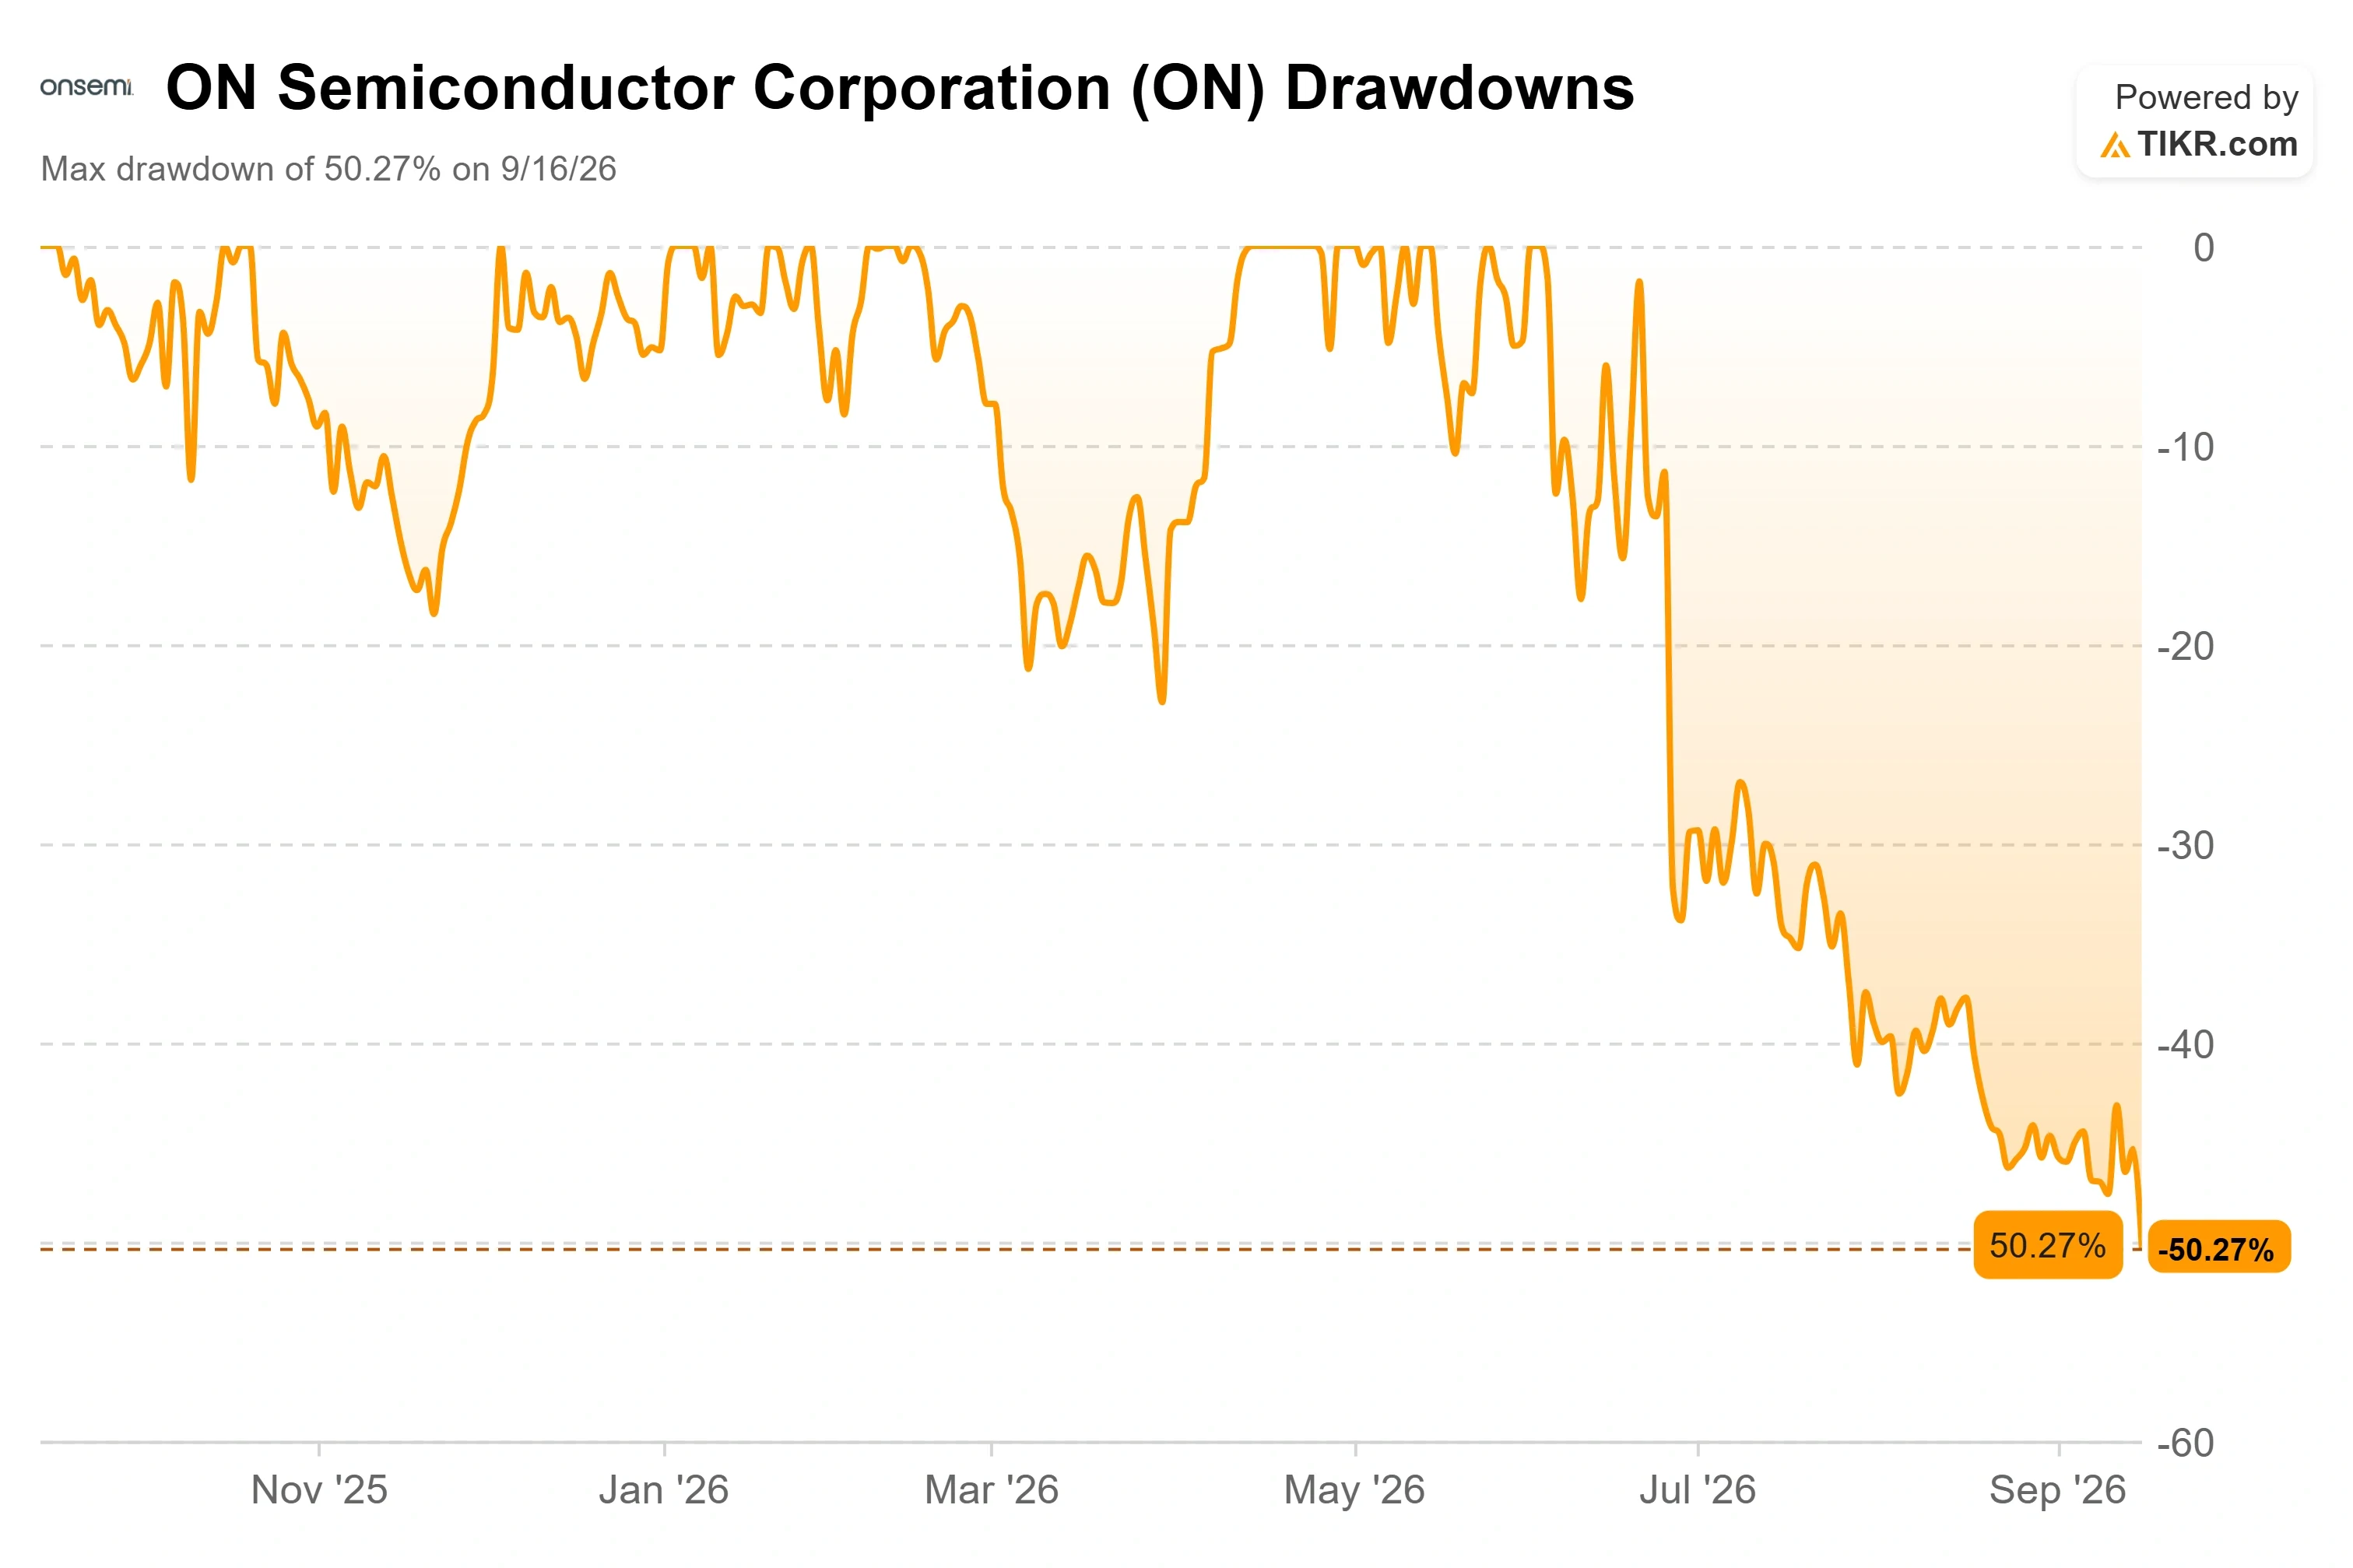
同日午後、米連邦準備制度理事会(FRB)は2023年以来となる利上げを25ベーシスポイント実施した。これは金利敏感な成長株を圧迫する種類の動きに他ならない。しかし、より深い緊張は時間に関するものだ。onsemiのロードマップは現実的であり、部分的には真に差別化されているが、その成果のほぼすべてが2028年以降に集中している。4月の安値から株価を約50%押し上げてきた投資家たちは、5年先の約束が今日の株価に見合うものではないと判断したのだ。
5年の遅れで成果が出る2130億ドルのロードマップ
プレゼンテーションの中心は、周辺ハードウェアを溶かすことなく、より狭い空間に多くの電力を詰め込むという問題である「電力密度」だった。パワーソリューショングループ社長のAchyut Shah氏は、ゴールドマン・サックスの言葉を借りて、AIの課題を平易な言葉で説明した:「1つの小さなキャビネットに1,000世帯分の電力をどう収めるか?」という課題だ。彼の答えは、現在の低電圧ラックから800ボルトの高電圧DCアーキテクチャへの移行であり、それがonsemiにもたらすものを数値化した。ラックあたりのコンテンツ価値は、データセンターがパワーツリーをソリッドステート部品中心に再構築することで、現在の約15,000ドルから115,000ドル以上へ、約8倍に増加すると述べた。
タイミングが現実的な部分だ。Shah氏によれば、最初の高電圧サイドカーラックは今後12~18ヶ月、2027年末に向けて立ち上がり始め、より大きな構造的変化であるソリッドステートトランスフォーマーは「28年末から29年初頭頃」に開始される見込みだという。つまり、450億ドルのAIデータセンター総市場規模を正当化するアーキテクチャは、ほとんどが2028年以降の出来事となる。経営陣は、2026年にAIデータセンターの売上高が5億ドルを超え(前年比2倍以上)、2027年にさらに倍増すると見込んでいる。印象的な成長だが、今年の総売上高が約66億ドルとなる会社にとっては、小さなベースからの出発だ。
CEOのHassane El-Khoury氏は、この待ち時間を正当化するために技術に頼った。Embedded Power Platform(EPP)はウェハーレベルパッケージングアプローチで、onsemiはこれにより、最も近い競合他社よりも50%小型で「20%冷却効率が高い」ソリッドステート回路遮断器を実現できると主張する。同社のシラキュース工場で構築されたパワーテクノロジーである垂直GaNについては、彼は挑戦的だった:「まだ誰もそれを解明できていない」と述べ、特許ポートフォリオと製造面でのリードにより、onsemiは競合他社に「おそらく5年は先行している」と主張した。これらの主張が正しければ、それは持続的な競争上の優位性(モート)となる。問題は、2029年に市場が拡大するまでの間、その優位性が2026年の収益予測にはほとんど役立たないことだ。
ONセミコンダクター株の過去の実績と将来予測を見る(無料です!) >>>
回復は本物だが、基盤は依然として脆弱
AIストーリーの下には、ごく最近まで縮小を続けていた中核事業が横たわっている。2026年第2四半期(8月3日発表)の売上高は16.0億ドルで、前年同期比9.18%増、コンセンサス予想の15.9億ドルを上回った。調整後EPSは0.74ドルで2セントの上方修正、フリーキャッシュフローは前年の低迷した1.06億ドルから4.25億ドルに達した。これらは、2025年に売上高が15.3%減少した後、初めての明確な成長数字だ。
CFOのThad Trent氏が示したマージン拡大の根拠は工場稼働率にある。彼によれば、昨年末の68%から第2四半期末には約83%まで上昇したという。稼働率1ポイントあたり粗利益率に25~30ベーシスポイントの寄与があるため、53%という目標への650ベーシスポイントの回復の大部分はすでに確保済みで、残りはTreoや新製品のより高付加価値な製品構成の変化によるものだ。率直な見方をすれば、マージン拡大の容易な部分はすでに終わっており、次の段階は安定したものの、まだ補充が始まっていない需要にかかっている。自動車分野が変動要因だ:自動車・産業部門を統括するSudhir Gopalswamy氏は、2030年までに同部門を年間約9%成長させる計画を再確認したが、このモデル全体は、販売台数が横ばいで、成長が販売数量の追い風ではなく、搭載コンテンツの増加によるものと想定している。
2030年の目標は単独のonsemiのものであり、来年中に完了が見込まれる約67億ドルの全株式交換によるSynaptics買収は含まれていない。この買収は約12~14%の株主希薄化をもたらす。投資家は、実質的に、大規模で希薄化を伴う取引が目前にある中で、5年計画に資金を提供するよう求められたのだ。
onsemiの競合他社との比較
バリュエーション面では、今回の売りにより、onsemiは同業他社の中で割高ではなく、むしろ妥当な水準に見えるようになった。この株はNTM(今後12ヶ月)のEV/EBITDAで11.96倍で、NVIDIAの14.52倍やテキサス・インスツルメンツの18.49倍を下回り、AMDの38.64倍とは大きく乖離している。AI分野への確かな関わりと上昇中のマージンを有する、パワーに特化したアナログ企業にとって、12倍を下回る倍率は相当な懐疑論が織り込まれていることを示している。この割引が贈り物なのか警告なのかは、単一の判断に帰着する:2028年から2030年の立ち上がりが予定通りに実現すると信じるか、それとも景気循環とSynapticsによる希薄化により、経営陣が認めるよりも長く粗利益率が40%前半で低迷し続けると考えるかだ。
$66.60の株価は、6月3日の史上最高値$134.92から約50%下落しており、アナリストの見方は真っ二つに分かれている:11件の買いと2件のアウトパフォームに対し、16件のホールドと1件のアンダーパフォームだ。これは、数字でまだ見えない成長に対して前払いで支払うことをいとわない市場だ。
TIKRでONセミコンダクターが競合他社と比較してどのようなパフォーマンスを示しているか見る(無料です!) >>>
TIKR アドバンストモデル分析
- 現在株価: $66.60
- 目標株価(中間): ~$145
- 潜在トータルリターン: ~118%
- 年率化IRR: ~20% / 年

アナリストの成長予測と目標株価をONセミコンダクター株で見る(無料です!) >>>
TIKRの中間シナリオモデルは、ONを今後4.3年で約$145と評価し、年率リターンは約20%となる。これは、景気循環の停滞を前提とした下方シナリオと、より堅調な回復を前提とした上方シナリオの中間に位置する中間シナリオを使用している。なぜなら、AIの立ち上がりが完璧に実現することを想定せずに、明らかに好転している事業を最もよく捉えているからだ。
2つの収益ドライバーがこの数字を支えている。1つ目はAIデータセンターの立ち上がりで、経営陣は高電圧コンテンツが拡大するにつれ、2026年に2倍以上、2027年にさらに倍増すると見込んでいる。2つ目は自動車の電動化で、onsemiは販売台数が横ばいの市場において、搭載コンテンツ主導で年間約9%の成長を目指している。マージンのドライバーは工場稼働率で、回復した1ポイントあたり粗利益率に25~30ベーシスポイントの寄与があり、それに加えてより高付加価値なTreo製品構成が重なる。主なリスクは景気循環だ:自動車分野の補充が停滞し、データセンターの立ち上がりが工場を満たすには不規則すぎる場合、粗利益率は40%前半で停滞し、再評価全体が先送りされる。
上方シナリオでは、稼働率は92%近く、粗利益率は50%近くまで押し上げられ、AIコンテンツの段階的増加が予定通りに実現する。下方シナリオでは、回復が遅れ、Synapticsによる希薄化が重なり、市場が証拠を待つ間、株価は停滞する。$66.60の株価は、すでに下方シナリオに近い水準が織り込まれている。
結論
この議論を決着させる数字は遠くない。onsemiは11月初旬に第3四半期決算を発表する予定で、経営陣はすでに売上高が前期比で成長すると業績見通し(ガイダンス)を示しており、ストリートは約17.0億ドル、調整後EPSは約0.87ドルを見込んでいる。稼働率が83%を超え、AIデータセンターの売上高が年間5億ドル超という約束に向かって順調に推移していることを示す、明確な上方修正があれば、回復が予定通りに複利効果を発揮していること、そしてアナリストデイの売りは、事業を疑ったのではなく、タイムラインに市場がたじろいだことを示すだろう。弱い数字、あるいは自動車受注帳簿のいかなる揺らぎもあれば、ロードマップを売った弱気派は間違っているのではなく、時期尚早だったように見えるだろう。
億万長者投資家がどの銘柄を買っているかを見て、TIKRでスマートマネーを追跡しましょう。
ONセミコンダクターに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
ONセミコンダクターを呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高と収益をどう予想しているか、バリュエーションマルチプルが時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
ONセミコンダクターを、あなたが注目している他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で判断するために必要なデータだけです。
新しい機会を探していますか?
- 億万長者投資家がどの銘柄を買っているか を見て、スマートマネーを追跡しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!