


主なポイント
- Boxは、第2四半期(FY27)の売上高、請求額、RPOで予想を上回り、通期の売上高業績見通しを約12億9000万ドルに引き上げ、純収益維持率を106%に改善させました。
- BOX株のNTM(今後12ヶ月)正規化利益倍率は現在21.5倍で、過去3年間の平均19.35倍を上回るものの、2025年半ばに付けた約30倍のピークを大きく下回っており、「株価が過熱している」という見方には反論材料となります。
- アナリストの平均目標株価は9月17日に過去最高の38.71ドルに達し、株価がこの目標株価に対して割り引かれている水準(約12%)は、実際には過去1年間の大半で投資家が織り込んでいた割引率よりも小さくなっています。
- フリーキャッシュフローマージンは、季節的に最も弱い四半期において前年同期比で大幅に改善(22.0%対15.0%)し、一方で経営陣はAIインフラコストを理由に通期の粗利益率見通しを下方修正しました。
TIKRでBoxのNTMバリュエーション履歴を無料で確認する →
Boxの第2四半期好決算が「Enterprise Advanced」の成功を裏付ける
Box (BOX) の為替変動調整済み成長率が5四半期連続で加速したのは偶然ではありません。第2四半期(FY27)の売上高は前年同期比9%増の3億2110万ドルに達し、請求額は17%増加、残存履行義務額は15%増の17億ドルに成長しました。
純収益維持率は106%に上昇し、同社自身の予想(105%)を上回るとともに、1年前の103%から改善しました。経営陣はこの改善のほぼ全てをプレミアムティア「Enterprise Advanced」によるものと説明しており、このプランは座席単価が30%から40%上昇し、CFOのDylan Smithによれば、このコホート内での純収益維持率は会社平均よりも強固であるとのことです。Boxはこの勢いを背景に、通期の売上高業績見通しを1000万ドル引き上げて約12億9000万ドルとしました。また、多国籍銀行や連邦政府機関での全面的な勝利、100テラバイト超のコンテンツを近代化する保険会社など、質的な証拠も単なる説明ではなく、成長加速を裏付けています。
BOX株の再評価は過剰ではなく、正当なものに見える
ここで数字が、「ウォール街が株価を大きく上回っている」という単純なストーリーを複雑にします。
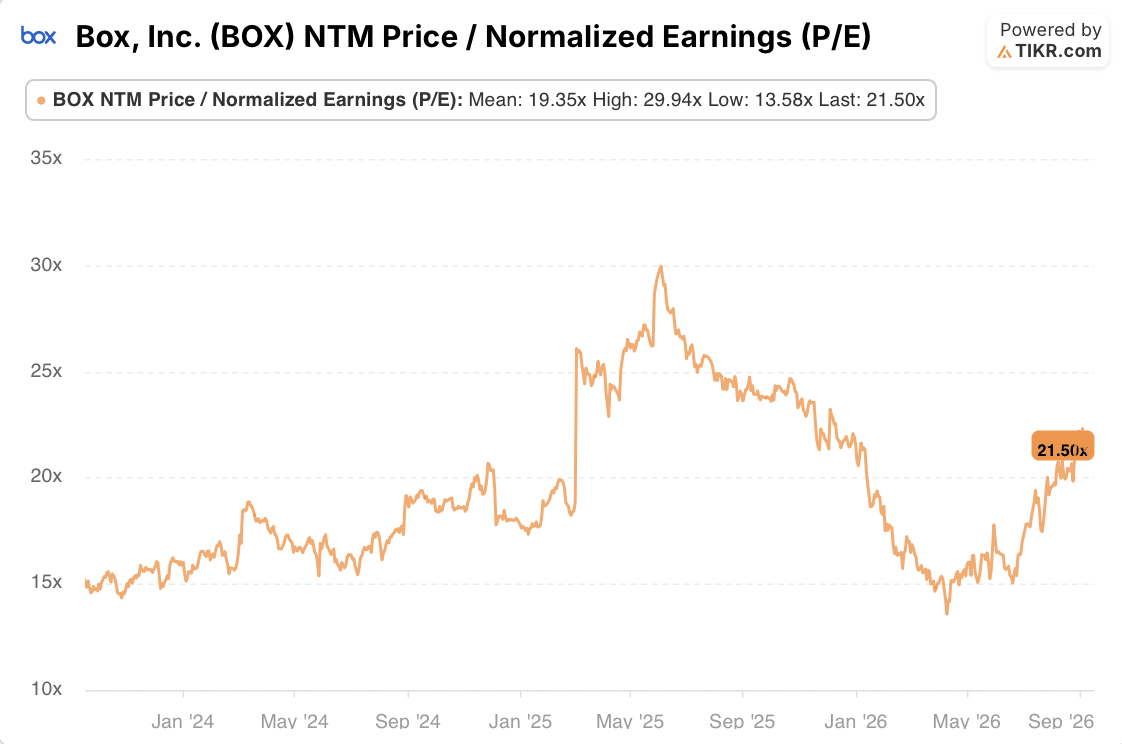
BOXのNTM(今後12ヶ月)正規化利益倍率は現在21.5倍で、過去3年間の平均19.35倍を上回るものの、2025年半ばに付けた約30倍の高値には遠く及ばず、2026年5月頃に株価が20ドル台半ばまで急落した際の13.58倍の安値からも大きく離れています。これは極端な水準で取引されているのではなく、歴史的な中間値に向かって回復している株です。
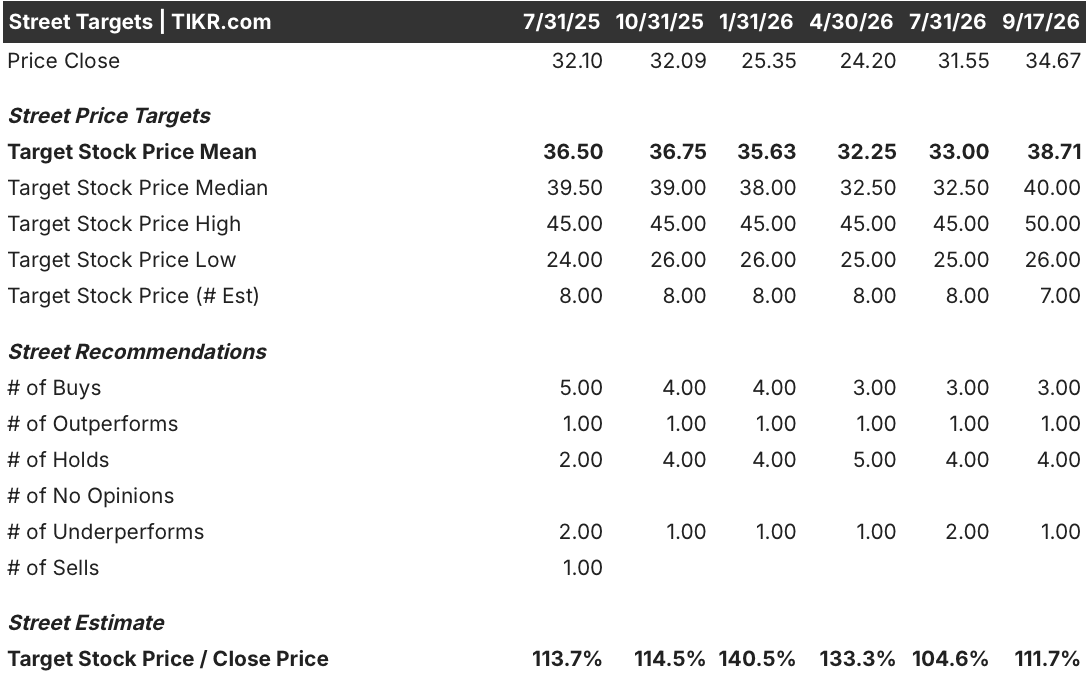
アナリストの目標株価も同様のストーリーを語っています。9月17日時点の平均目標株価38.71ドルは、表示されている2年間の期間で最高値を更新し、株価が30ドル台前半で取引されていた頃に設定された過去のピーク36.50ドルと36.75ドルを上回りました。しかし、この目標株価が実際の株価に対して意味するプレミアム(約112%)は、2026年前半から半ばにかけて株価が24ドルから25ドル台に下落していた際に見られた133%から140%のプレミアムよりも小さくなっています。言い換えれば、目標株価は上昇しましたが、株価も上昇しており、両者のギャップは実際には過去1年間の大半で存在していた水準から狭まっているのです。
アナリストセンチメントもマージン面で改善しています:2025年半ばまで存在した「売り」レーティングは表から消え、一方でこの銘柄をカバーするアナリストの総数は8人から7人に微減しました。
TIKRでBOXの目標株価が自社の倍率に対してどのように動いたかを無料で追跡する →
Boxのキャッシュ生成は自社のマージン見通しを上回っている
Boxのストーリーにおける緊張関係は、バリュエーションではなく、粗利益率の業績見通しと実際のキャッシュフローの間に生じているギャップです。経営陣は通期の粗利益率を約80.5%と見通し、第4四半期には約80%へさらに軟化するとしました。CFOのDylan SmithはシティグループのTMTカンファレンスで、AIコンピュートコストとパブリッククラウド容量の制約による圧力は「少なくともおそらく来年を通じて」持続すると述べています。
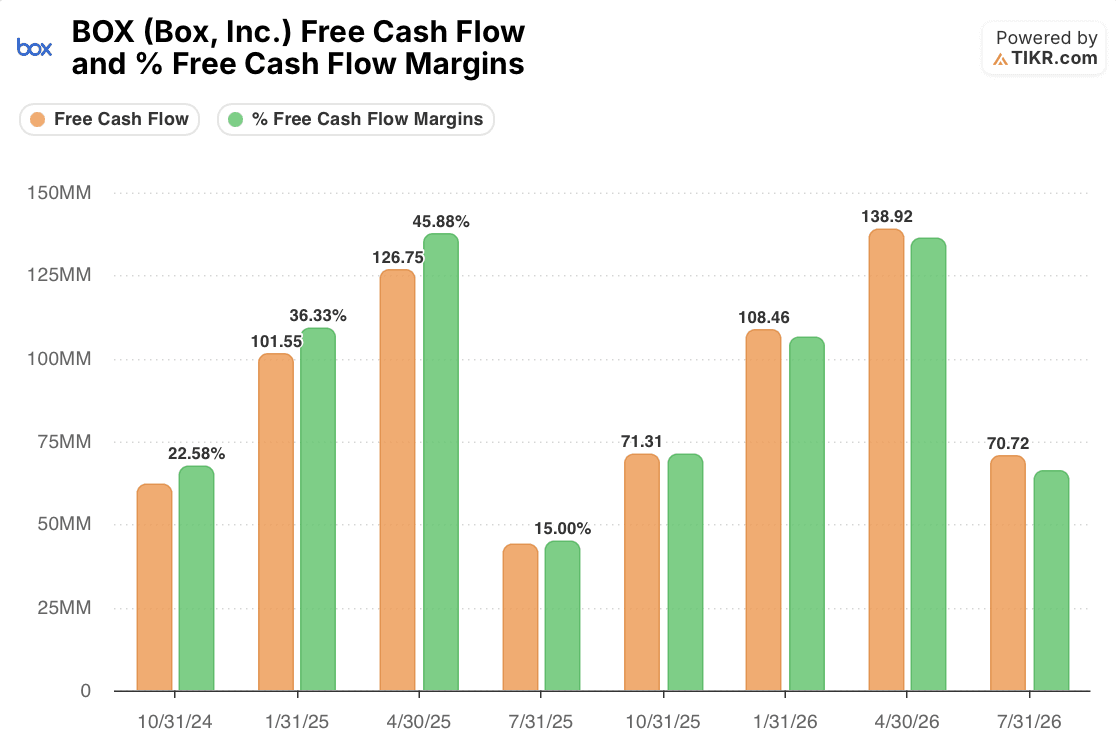
フリーキャッシュフローはより建設的なストーリーを語っています。Boxの第2四半期は一貫してキャッシュ生成において季節的に最も弱い四半期であり、FCFマージンは2025年7月四半期にわずか15.0%、2024年10月四半期に22.6%まで落ち込み、4月四半期にBoxが記録する45%以上のマージンを大きく下回っています。その季節的なパターンに対して、2026年7月四半期の7072万ドルのフリーキャッシュフローと22.0%のマージンは、1年前に記録された4410万ドルと15.0%のマージンからの実質的な前年同期比改善を示しており、粗利益率の見通しが逆方向に動いたにもかかわらずです。この組み合わせ、つまりより弱い粗利益率見通しとより強いフリーキャッシュフロー転換率は、AIコスト圧力がキャッシュに現れる前に損益計算書に現れていることを示唆しており、軽視するのではなく注視する価値があります。また、これは請求額の減速見通し(第2四半期の17%成長から第3四半期の約9%へ)と並存しており、経営陣はこれを需要の減速ではなく比較対象期間のタイミングによるものと説明しています。
第3四半期がBoxの再評価が持続するかどうかの試金石となる
証拠は、成長の再加速が現実のものであり、バリュエーションが歴史的な基準を超えるのではなくそれに向かって回復し、フリーキャッシュフローが実際には慎重な粗利益率見通しを下回るのではなく上回っている企業を支持しています。まだ解決されていないのは、第3四半期の請求額減速見通しが、経営陣が主張するように本当に単なる凸凹した比較対象期間によるものなのか、それとも2年間の加速の後、「Enterprise Advanced」へのアップグレードサイクルが正常化し始めた最初の兆候なのかということです。第3四半期の決算で請求額成長率が9%の下限を上回る再加速を示すか、粗利益率が80%に向かってさらに低下し続けるのではなく安定化すれば、ウォール街の現在過去最高水準の目標株価が、それを獲得したビジネスに追いつきつつあるという見方を支持する材料となります。いずれかの面で予想を下回れば、最近の倍率回復が結局のところファンダメンタルズを少し先取りしてしまったことを示唆するでしょう。
TIKRでBoxの次四半期業績見通しをコンセンサス予想と無料で比較する →
Box, Inc.に投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
BOX株を呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期の売上高と利益をどう予想しているか、バリュエーションマルチプルが時間とともにどのように動いたか、目標株価が上昇傾向か下降傾向かを見ることができます。
Box, Inc.を、あなたが注目している他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で判断するためのデータだけです。
TIKRでBOX株を分析するプロ向けツールに無料でアクセスする →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、世界トップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして意図されたものではなく、いかなる株式の売買に関する推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


