主なポイント
- CFOのデビッド・キースキーは、VICIにとって現在の自社株買いは無意味だとし、約9.5%の利回りを生むローンと新たなClub Med取引を優先すると述べた。
- VICIの四半期配当は$0.43から$0.45に引き上げられ、それ以降は据え置きとなっている。
- VICI株の配当性向は直近四半期で91.33%に急上昇した。一方で、NTM(今後12ヶ月)配当利回りは7.64%に達し、そのレンジの上限に位置している。
- TIKRの中間ケースモデルは、VICI株の2031年末目標価格を$38と算出しており、潜在的なトータルリターンは57%、年率換算で11%となる。
VICIの配当性向は91.33%に急増し、利回りは7.64%に達しました。これらの数字がどのように整合するか確認してください。 TIKRでVICI株を無料で分析 →
VICI Propertiesが自社株買いを回避する理由:資本を他でより高い利回りで運用できるため
VICI Properties (VICI) は、2026年第2四半期決算説明会において、資金の使い道について具体的な見解を示し、自社株買いは選択肢から外れた。アナリストのグレッグ・マギニスは、REITが大規模な投資パイプラインを消化した後、株式の買い戻しを検討するかどうか直接尋ねた。
CFOのデビッド・キースキーは、言葉を濁さなかった。
彼は、One Beverly Hillsローンで「SOFRプラス8.25%」、より広範なローン帳簿では約9.5%の利回りで資本を運用することは、自社株買いを「大きく上回る」と述べ、Club Med取引も「非常に魅力的なリターン」だと評した。
さらに彼は、構造的なポイントを付け加えた:成長が資本の投入に依存するネットリースREITにとって、自社株買いは「あまり意味をなさない」ことだという。
この発言は重要である。なぜなら、VICI株の配当は常に成長によって賄われており、発行済み株式数の削減によってではないからだ。
同じ説明会で、デビッド・キースキーは、四半期の調整後営業資金(AFFO)が1株あたり$0.62で、1年前の$0.60から増加し、これは5%の伸びと説明した。
また、2026年通期のAFFO業績見通し(ガイダンス)を、希薄化後1株あたり$2.45から$2.47の範囲に引き上げ、下限を前回見通しから1セント上方修正した。この引き上げられたガイダンスの中間値では、VICI Propertiesは2026年の1株あたりAFFOが前年比3%成長すると見込んでいる。
キースキーはこれにバランスシートの最新情報を合わせて報告した:ネット債務は第2四半期の年率換算調整後EBITDAの約4.9倍で、同社自身の目標レンジである5倍から5.5倍を下回っており、総流動性は$25億(うち$22億はリボルバー利用可能枠)である。
このレバレッジの余裕を背景に考えると、フリーキャッシュフローを9.5%の利回りを生むローンやClub Medのような新たなテナント関係に振り向ける決定は、株主に対する否定的な選択というよりも、AFFO基盤とそれによって賄われる配当を成長させ続けるための選択と読める。
VICIのCFOは、同社のローン帳簿の利回りが約9.5%で、自社株買いでは達成できないリターンだと述べました。 TIKRでVICI株を無料で調査 →
VICI株の配当性向が91%に達する一方、AFFOガイダンスは依然上方を指し示す
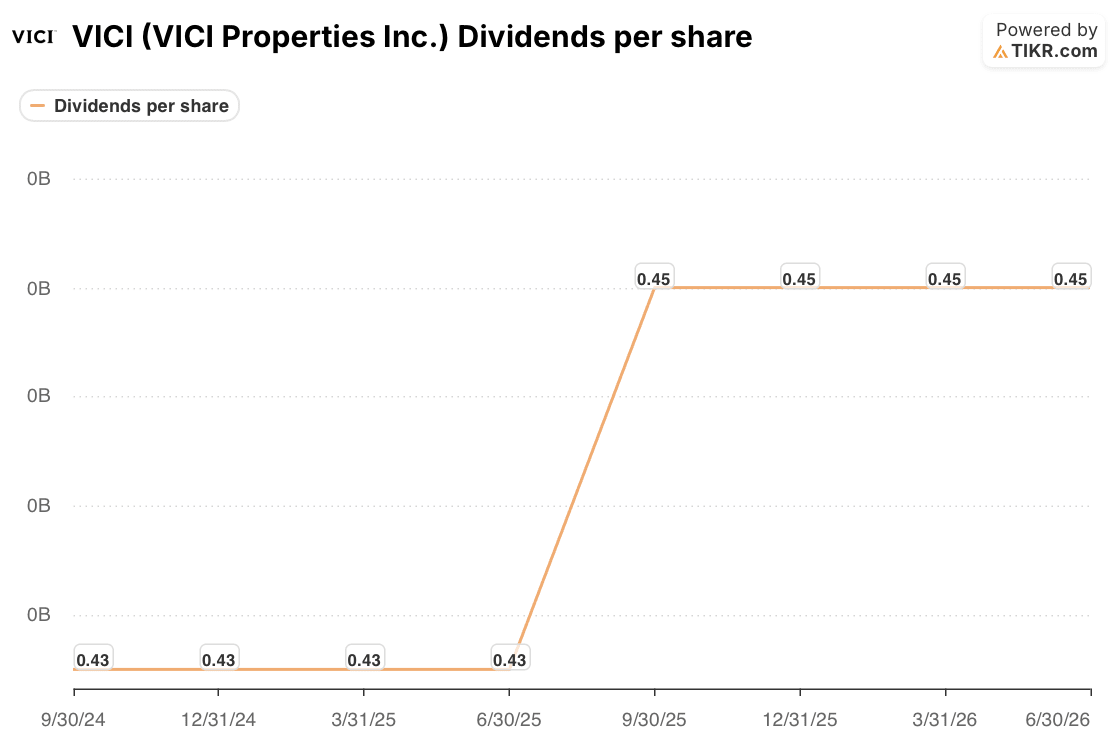
VICI株の配当履歴は、同社が一方向にしか動かないことを示している(たとえその動きが稀にしかないとしても)。四半期配当は、2024年9月から2025年6月までの4四半期連続で$0.43で据え置かれ、2025年9月から$0.45に引き上げられ、それ以降4四半期連続でこの水準を維持している。
この単発の引き上げ(一連の小幅な増額ではない)が、ここに記録されている唯一の増配である。長期リースを支払うカジノ運営会社をテナントとする不動産所有者にとって、据え置くか上昇するかのみの配当が重要なポイントだ。
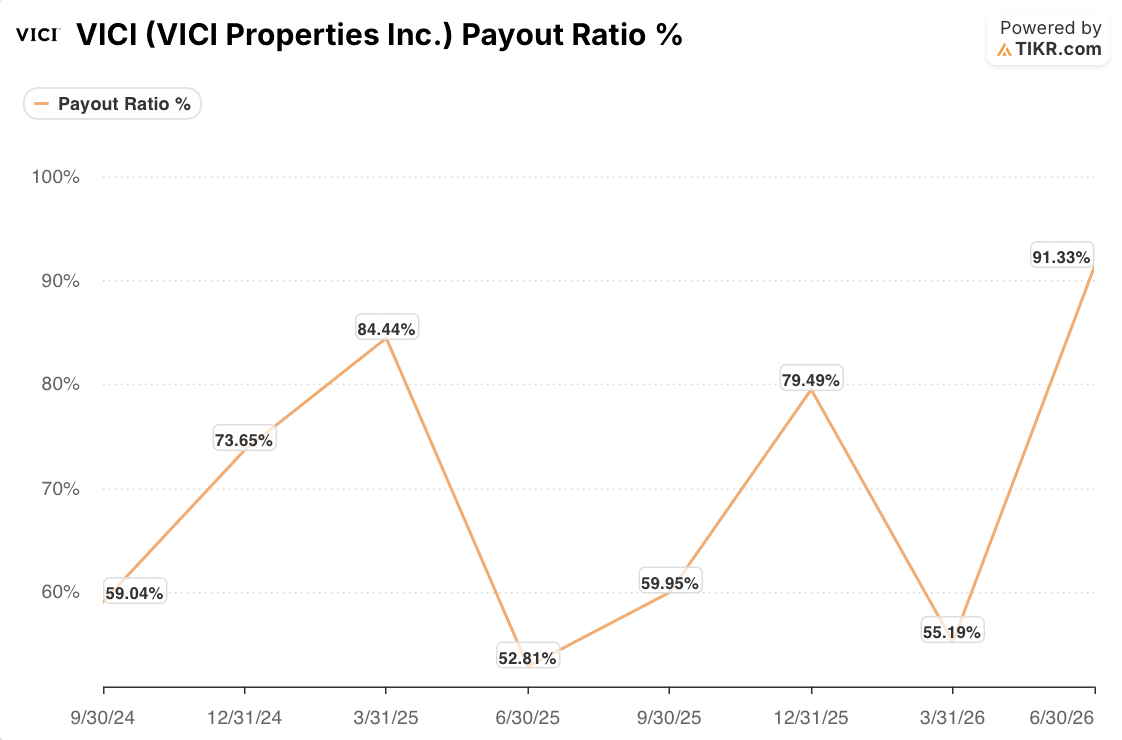
配当性向は、より変動の激しい物語を語っている。それは2024年9月の59.04%から2025年3月には84.44%に振れ、2025年6月には52.81%に戻り、2026年6月には91.33%に達し、この期間で最高値を記録した。このような四半期ごとの変動はREITでは一般的である。なぜなら、配当性向は一時的な項目で動く可能性のある純利益ベースで計算されるからだ。
まさにこの理由で、説明会で経営陣が示したAFFO数値は、単独の配当性向よりも重みを持つ。キースキーが示した今年の1株あたりAFFO $2.45から$2.47というガイダンス(中間値で3%成長)は、経営陣が営業キャッシュフローから支払いを維持できると信じている配当を説明している。これは、配当性向が急増しているにもかかわらず当てはまる。とはいえ、91.33%という読み取り値を軽視すべきではない。これは1年前の52.81%という水準よりも余地が少なく、もしこの比率が100%に向かって上昇し続けるならば、AFFO基盤が成長する一方で、将来の増配の背後にあるクッションは薄くなる。

利回りが最後のピースを加える。VICI株のNTM(今後12ヶ月)配当利回りは直近で7.64%を記録し、自らのレンジの高値と一致し、示された期間の平均5.89%や安値5.06%を大きく上回っている。自らの複数年にわたるバンドの上限近くで利回りを付けている株は、通常、2つのうちいずれかのことを意味する。
市場が配当に対して株価を下落させたか、あるいは投資家が配当に対する実際のリスクを織り込んでいるかのどちらかだ。このデータにおいて配当自体が一度も削減されたことがなく、唯一の引き上げで$0.45になったばかりであることを考えると、より可能性の高い読み方は前者である。
インカムバイヤーにとって、上限近くにある配当性向と自らの高値近くにある利回りは、2つの異なる物語を語っているが、配当自体は上昇したことしかない。次にどこへ向かうかを決定する数字は、次回の配当性向の読み取り値ではない。この説明会での経営陣の資本規律が維持されるかどうかである。
TIKRのモデルは、VICI株の目標価格を2031年までに$38と算出
TIKRの中間ケースモデルは、VICI株の2031年末目標価格を$38と算出しており、現在の株価$24から上昇し、潜在的なトータルリターンは57%、年率換算で11%となる。

株価上昇とインカムの両方を組み合わせた年率11%のリターンは、VICI株を、トータルリターンの論拠が単独で株価の再評価に依存しないREITの一つに位置づける。
この目標は、説明会で経営陣が描いた成長見通しに対して達成可能に見える:2026年の1株あたりAFFOガイダンスが$2.45から$2.47、ローン帳簿の利回りが約9.5%、Club Medのような新たな関係に資金を供給し続けるための流動性が$25億。VICI Propertiesは2026年後半に、自らの目標レンジを下回るレバレッジで臨み、TIKRの目標を達成するためにファイナンシャル・エンジニアリングに頼ることなくAFFOを複利増加させ続ける余地を残している。
TIKRのモデルは、VICI株が2031年までに57%のリターンを生むと見ています。前提条件を自分で確認してください。 TIKRでVICI株を無料で調査 →
VICI Properties Inc.に投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできます。
VICI Properties Inc.株を呼び出せば、数年にわたる過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高と利益をどう予想しているか、バリュエーション倍率が時間とともにどのように動いたか、株価目標が上向きか下向きかのトレンドを見ることができます。
VICI Properties Inc.を、あなたのレーダーにある他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で決断するために必要なデータだけです。
プロ向けツールにアクセスして、TIKRでVICI株を無料で分析 →
新たな機会を探していますか?
- 億万長者投資家が何を買っているかを見て、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索してください。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!