Axon株の主要統計
- 水曜日のパフォーマンス: 6%
- 52週レンジ: $339 ~ $792
- バリュエーションモデル目標株価: 約$706
- 潜在的上昇余地: 56%
TIKRでAxon Enterpriseのようなお気に入り銘柄を分析(無料) >>>
何が起きたのか?
Axon Enterprise株は水曜日、約6%上昇して1株あたり$468となりました。これは、10億ドルの0%転換社債(2031年償還)発行発表を受けて前日に約10%急落し$442をつけた後の反発です。その後、木曜日に約3%下落して$454となり、投資家はAxonの強い事業運営の勢いと、希薄化、キャッシュフロー創出、資本配分に関する懸念を天秤にかけています。この資金調達に伴うボラティリティは、依然として30%以上の収益成長を続ける同社を巡る短期的な議論の中心となっています。
Axon株が水曜日に上昇したのは、投資家が火曜日の急落後に資金調達を再評価し、0%金利で10億ドルを調達する利点と、将来の希薄化の可能性を比較衡量したためです。 Axonは約9億8600万ドルの正味調達額を見込んでおり、そのうち約1億ドルは転換時の潜在的希薄化を軽減するためのキャップド・コール取引に充てられ、残りの資本は事業運営、買収、投資を支援するために使用されます。この取引により、Axonは定期的なキャッシュ利息負担なしに多額の資金を調達できますが、その資本をより強力な収益とフリーキャッシュフローに変えるという経営陣のハードルも上がります。
今週、CFO兼COOのBrittany Bagley氏は、契約済み事業と年末までに成立が見込まれる取引による可視性を背景に、上方修正された年間収益成長率見通し(32%から34%)に対する自信を維持していると述べました。5年正規化ブッキングは第2四半期に30%以上成長し、エンタープライズおよび国際ブッキングはそれぞれ前年比で約3倍に、カウンタードローンの四半期収益は1億ドルを超えました。Bagley氏は、「第4四半期こそ、非常に魅力的な成長が見られる四半期になると本当に期待している」と述べ、経営陣は第4四半期が2026年でAxonの最高成長率を達成すると見込んでいます。
ウォールストリートは、資金調達に伴うボラティリティにもかかわらず、建設的な見方を維持しています。TD Cowenは9月10日に買い評価と$825の目標株価を再確認し、Argusは目標を$460から$600に引き上げ、Needhamは$750の目標を維持、Goldman Sachsは$715の目標を維持、Morgan Stanleyは目標を$600から$640に引き上げ、Piper Sandlerは目標を$724から$732に引き上げました。Axonはまた、公共安全のハードウェアとソフトウェア分野でMotorola Solutionsと競合しており、Flock SafetyとGenetecはリアルタイム運用と映像セキュリティ分野で重複しています。Axonの第2四半期収益は35%成長して9億400万ドルとなりました。これは、ソフトウェア・サービス売上が10%増加したMotorola Solutionsの13%の収益成長と比較して、繰り返し発生するソフトウェアが同社のプラットフォームのより大きな部分を占めるにつれ、Axonの拡大ペースがより速いことを浮き彫りにしています。

Axon Enterpriseを即座に評価(TIKRで無料) >>>
Axonは割安か?
バリュエーションの前提の下、この株は以下の仮定を用いてモデル化されています:
- 収益成長率(CAGR): 約31%
- 営業利益率: 約10%
- エグジットP/E倍率: 約44倍
Axonの31%という収益成長率の仮定は厳しいものですが、現在の事業運営の勢いがそれをある程度支持しています。経営陣は2026年に32%から34%の収益成長を見込んでおり、将来の契約済みブッキングは151億ドルに達し、Axonはその残高の約20%から25%を今後12ヶ月以内に履行すると見込んでいます。 同社はまた、TASERデバイス、ボディカメラ、デジタル証拠ソフトウェア、AIツール、911通信、カウンタードローンシステムにわたって顧客支出を拡大するいくつかの方法を持っています。
繰り返し発生するソフトウェアは、最も強力な成長のてこの一つであり続けています。年間経常収益は39%増の16億ドルに達し、126%の純収益リテンションは、既存顧客がAxonのエコシステム全体でより多くの製品を採用するにつれて支出を増やし続けていることを示しています。AI時代計画は、自動レポート作成、文字起こし、翻訳などの製品を通じて、Axonのハードウェア基盤の上に繰り返し発生するソフトウェアを追加し、同社に顧客あたり収益を増やす別の方法を与えています。
Axon Enterpriseのアナリスト成長予想と目標株価を確認(無料) >>>
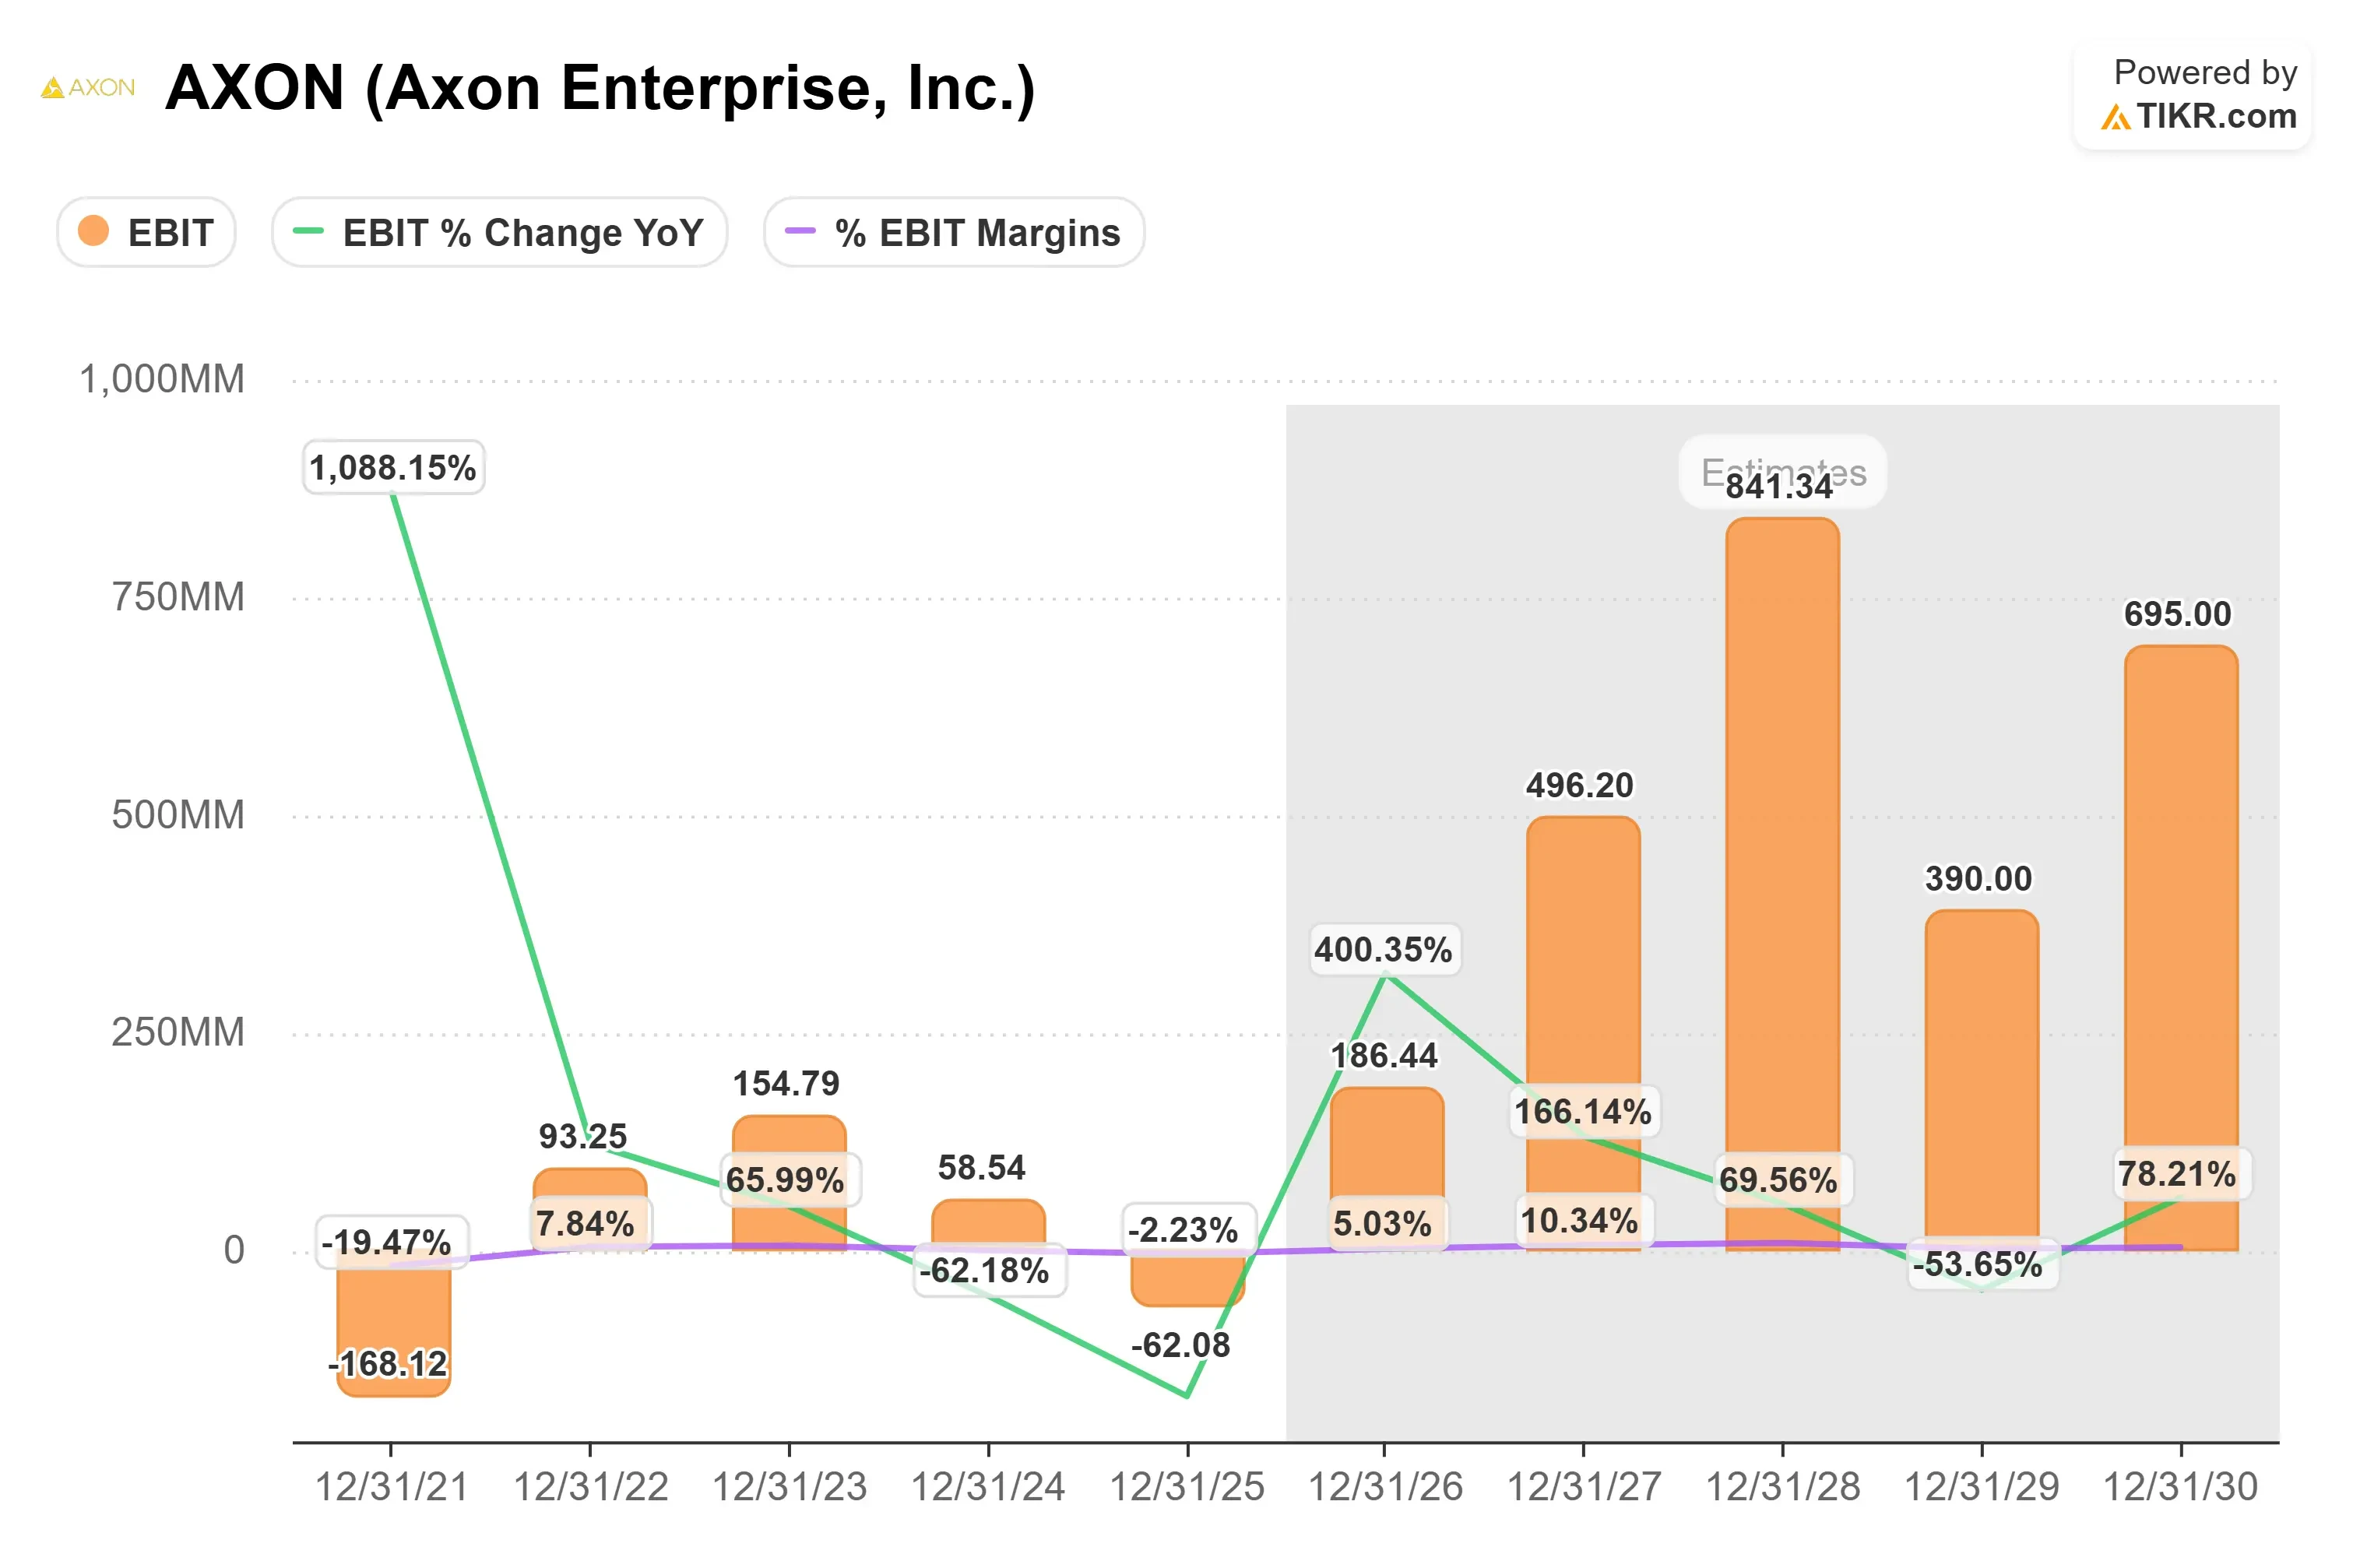
EBITチャートは収益性の根拠を強化します。コンセンサス予想によれば、EBITは2026年の約1億9000万ドルから2027年には約5億ドル、2028年には約8億4000万ドルに上昇し、EBITマージンは2027年に約10%に達すると見込まれています。これにより、モデルの約10%という営業利益率の仮定はより正当化されると同時に、Axonが急成長を大幅に強力な営業利益に転換することを依然として要求しています。
このマージン拡大は重要です。なぜなら、Axonの次の価値創造の段階は、収益成長だけに依存するものではないからです。経営陣は、ソフトウェアの粗利益率が80%以上を維持していると述べており、より高マージンのソフトウェアの継続的な成長は、カウンタードローンシステムのような新しいハードウェア事業の拡大コストを相殺し、同社全体の収益性を改善する可能性があります。
モデル目標の約$706と木曜日の終値約$454に基づくと、モデルは約56%の上昇余地を示しています。この上昇余地は、Axonが約30%の収益成長を維持し、収益性を改善し、プレミアムな44倍のエグジットP/Eを支持することに依存しているため、同社が異常に高い水準での実行を継続する場合にのみ、バリュエーションは魅力的に見えます。第4四半期の取引成立、繰り返し発生するソフトウェアとAIの採用、国際展開、およびより強力なキャッシュフロー創出は、2026年の残り期間を通じて最も重要な事業ドライバーであり続けます。
Axon株はここからどれだけ上昇する余地があるか?
投資家は、TIKRの新バリュエーションモデルツールを使用して、Axonの潜在的な株価、またはあらゆる銘柄の価値となり得るものを1分以内に推定できます。
必要なのは、3つのシンプルな入力だけです:
- 収益成長率
- 営業利益率
- エグジットP/E倍率
そこから、TIKRは強気、基本、弱気のシナリオの下での潜在的な株価と総リターンを計算するので、銘柄が割安か割高かを素早く確認できます。
何を入力すべきかわからない場合、TIKRはアナリストのコンセンサス予想を使用して各入力を自動的に入力し、迅速で信頼性の高い出発点を提供します。